


RESOLUCIÓN ORGANIZACIONAL OGZ-0553 DE 2017
(febrero 28)
Diario Oficial No. 50.172 de 11 de marzo de 2017
CONTRALORÍA GENERAL DE LA REPÚBLICA
Por la cual se expide el Estatuto Orgánico del Centro de Estudios Fiscales y se dictan otras disposiciones.
EL CONTRALOR GENERAL DE LA REPÚBLICA,
en ejercicio de sus facultades constitucionales y legales, en especial las contenidas en los numerales 1 y 2 del artículo 35 del Decreto-ley 267 de 2000 y en parágrafo 2o del artículo 6o de la Ley 1807 de 2016, y
CONSIDERANDO:
Que el artículo 27 de la Constitución Política, garantiza las libertades de enseñanza, aprendizaje, investigación y cátedra.
Que el artículo 53 de la Constitución Política, establece los principios mínimos fundamentales del estatuto del trabajo, entre los cuales se incluyen las garantías a la capacitación y el entrenamiento.
Que el artículo 54 de la Constitución Política señala que es obligación del Estado y de los empleadores ofrecer formación y habilitación profesional y técnica.
Que la Contraloría General de la República (CGR), de conformidad con lo establecido en los artículos 117 y 267 de la Constitución Política de Colombia, es un órgano de control autónomo e independiente.
Que la Constitución Política de Colombia en su artículo 209 ordena que la función administrativa se desarrolle con fundamento en los principios de igualdad, moralidad, eficacia, economía, celeridad, imparcialidad y publicidad.
Que el Decreto-ley 267 de 2000 en sus artículos 1o y 6o señala que “La Contraloría General de la República es un órgano de control del Estado de carácter técnico con autonomía administrativa y presupuestal para administrar sus asuntos...”, y dispone que en ejercicio de dicha autonomía le corresponde “... definir todos los aspectos relacionados con el cumplimiento de sus funciones en armonía con los principios consagrados en la Constitución y en este decreto...”.
Que el numeral 5 del artículo 5o del Decreto-ley 267 de 2000 establece como una de las funciones de la Contraloría General de la República la de “desarrollar actividades educativas formales y no formales en las materias de las cuales conoce la Contraloría General, que permitan la profesionalización individual y la capacitación integral y específica de su talento humano, de los órganos de control fiscal territorial y de los entes ajenos a la CGR, siempre que ello esté orientado a lograr la mejor comprensión de la misión y objetivos de la Contraloría General de la República y a facilitar su tarea”.
Que el artículo 45 del Decreto-ley 268 de 2000, dispone que “Las normas con base en las cuales se administrará el personal de la Contraloría serán las contenidas en las normas generales que rigen para la rama ejecutiva en el ámbito nacional, cuando ello sea necesario y en todo lo que no contradiga lo dispuesto en el presente decreto y demás normas especiales propias de la Contraloría General de la República”.
Que el parágrafo del artículo 1o del Decreto-Ley 1567 de 1998 establece que en caso de vacíos normativos respecto a la capacitación y a los estímulos en los sistemas especiales de carrera previstos por la Constitución, se aplicará las normas del Decreto 1567 de 1998.
Que el literal c) del artículo 11 del Decreto-Ley 1567 de 1998 señala la obligación de las Entidades de establecer un reglamento interno en el cual se fijen los criterios y las condiciones para acceder a los programas de capacitación.
Que el artículo 1o de la Ley 1064 de 2006 modificó la denominación de Educación No Formal por “educación para el trabajo y el desarrollo humano”.
Que el Contralor General de la República, con base en lo previsto en el numeral 9 del artículo 268 de la Constitución Política, presentó ante el Congreso de la República proyecto de ley, mediante el cual solicitó modificar la estructura orgánica de la Contraloría General de la República, suprimiendo la Oficina de Capacitación, Producción de Tecnología y Cooperación Técnica Internacional y en su lugar, con sus recursos, crear un Centro de Estudios del Control Fiscal, con el propósito de reorientar y fortalecer el espacio institucional que debe destacar el máximo órgano de control para la formación, perfeccionamiento y capacitación en materia de vigilancia y control fiscal; todo con el propósito de contribuir a la realización plena de los fines esenciales del Estado Social de Derecho.
Que mediante Ley 1807 del 1o de septiembre de 2016, el legislador creó el Centro de Estudios Fiscales (CEF), como una dependencia de la Contraloría General de la República con carácter académico e investigativo, adscrita al Despacho del Contralor General de la República.
Que el Centro de Estudios Fiscales (CEF), en el ámbito educativo de su competencia, tiene como objetivo realizar y fomentar la investigación que soporte el conocimiento en ciencia y tecnología y a través de ella la formación de alta calidad en materia de vigilancia de la gestión y control de los recursos públicos, propendiendo por la consolidación de una cultura respetuosa de la ética y los principios del Estado Social de Derecho, así como por la preparación de personal altamente calificado, en todos los niveles, en control y vigilancia de la gestión fiscal. Para ello podrá desarrollar y ejecutar proyectos de investigación, programas de estudio, formación, preparación y actualización permanente, relacionados con esas materias, apoyado en el desarrollo de tecnologías de la información y la comunicación.
Que son funciones del Centro de Estudios Fiscales las establecidas en el artículo 3o de la Ley 1807 del 1o de septiembre y, por remisión del parágrafo 1o ibídem, las establecidas en virtud de la normatividad anterior a la Oficina de Capacitación, Producción de Tecnología y Cooperación Técnica Internacional.
Que es competencia del Contralor General de la República aprobar, suscribir y dirigir los procesos de cooperación técnica a través de convenios o acuerdos con organismos o entidades de carácter nacional o internacional para el fortalecimiento institucional de la Contraloría General de la República.
Que el funcionamiento e inversión y operación del Centro de Estudios Fiscales (CEF), se financiará con los recursos que la Contraloría General de la República le asigne de su presupuesto en cada vigencia fiscal y adicionalmente con los recursos propios por razón de la actividad del Centro de Estudios Fiscales (CEF), para lo cual podrá fijar valores por la prestación de servicios relacionados con el objeto, actividades, inscripción y pago de cursos y programas académicos de estudios fiscales a cargo de dicha dependencia. Igualmente, podrá recibir recursos provenientes de la cooperación internacional y los provenientes de convenios o contratos con entidades públicas o privadas del orden nacional o internacional.
Que el Centro de Estudios Fiscales cuenta con el “Fondo cuenta de capacitación y publicaciones, en donde se manejarán los recursos propios que genere la Contraloría General de la República por razón de la actividad del Centro de Estudios Fiscales (CEF) y los cuales se destinarán a la financiación de las actividades misionales y propias del objetivo de dicho centro, así como los recursos para la financiación y garantía de las publicaciones e impresos de diversa índole que deba realizar la Contraloría General de la República desde el proceso de producción hasta la comercialización y distribución; como una cuenta especial de administración de recursos, sin personería jurídica, administrada como un sistema separado de cuentas, a cargo del Contralor General de la República, o en quien este delegue.
Que el artículo 6o de la Ley 1807 de 2016 determinó la organización del Centro de Estudios Fiscales (CEF) y en el parágrafo 2o estableció que el Contralor General de la República determinaría mediante acto administrativo la organización interna del mismo dentro de los seis (6) meses posteriores a la entrada en vigencia de la misma ley, es decir antes del 1o de marzo de 2017.
Que las funciones del Comité Asesor del CEF están establecidas en el artículo 7o de la Ley 1807 de 2016 y en la Resolución Organizacional 0533 de 2016.
Que las funciones de la Dirección del CEF están establecidas en el artículo 8o de la Ley 1807 de 2016 y en la Resolución Organizacional 0533 de 2016.
Que el Contralor General de la República distribuirá y organizará los cargos de la planta global de la Contraloría General de la República asignando los necesarios para el funcionamiento misional y la gestión administrativa y financiera del Centro de Estudios Fiscales (CEF).
Que de conformidad con lo que establece el artículo 4o del Decreto-ley 271 de 2000, el Contralor General de la República tiene la facultad de crear y organizar con carácter permanente o transitorio Grupos Internos de Trabajo.
Que el Decreto-ley 267 de 2000, asignó al Contralor, a la Contraloría General de la República y a sus dependencias diversas funciones y competencias cuya naturaleza corresponde eminentemente a actividades de investigación académica, tales como la realización de estudios, producción de tecnologías, metodologías, procesos, procedimientos, evaluaciones, y otras de naturaleza científica y tecnológica, entre ellas las siguientes:
- Realizar estudios sobre el impacto macroeconómico y regional de las finanzas públicas.
- Analizar y medir el impacto de la política fiscal sobres las variables macroeconómicas.
- Dirigir y coordinar la realización de estudios en materia macroeconómica y de política fiscal.
- Desarrollar metodologías para la evaluación de las finanzas públicas.
- Propiciar la normalización y consolidación de estadísticas fiscales con otras instituciones del Estado.
- Promover estudios de evaluación de la política y la gestión ambiental del Estado.
- Efectuar seguimiento a los recursos naturales y el medio ambiente.
- Diseñar y aplicar metodologías para la valoración real de los costos ambientales.
- Promover Investigaciones orientadas a identificar o generar políticas públicas alrededor de la participación ciudadana en el ejercicio de la vigilancia fiscal.
- Dirigir los estudios sectoriales de seguimiento y evaluación del desempeño de la gestión, con respecto al Plan Nacional de Desarrollo Económico, Social y Ambiental, en los distintos sectores gubernamentales.
- Dirigir estudios sectoriales en materia organizacional, de gestión, fiscales y de política pública y formular propuestas y recomendaciones de tipo macro sectorial.
- Elaborar estadísticas sectoriales útiles en la conceptualización del desempeño fiscal, administrativo, institucional y de políticas públicas.
- Elaborar mapas de riesgo sectoriales, para priorizar las acciones de vigilancia fiscal.
- Identificar problemas sectoriales, resultantes de la gestión de las entidades públicas que integran el respectivo sector administrativo.
- Establecer “… sistemas de control, procedimientos y principios…” para el ejercicio de la vigilancia fiscal.
- Definir los sistemas de planeación, ejecución y control de la vigilancia fiscal, los instrumentos de organización del sistema de trabajo para el cumplimiento de la misión institucional de la Contraloría General, así como las herramientas de gestión de la vigilancia fiscal.
- Desarrollar y promover la actualización e implementación de técnicas y metodologías en materia de vigilancia de la gestión fiscal.
- Gestionar la realización de estudios y la cooperación técnica para el diseño e implementación de modelos, métodos y procedimientos para armonizar los sistemas de control fiscal del orden nacional y territorial y evaluar su aplicación y funcionalidad.
Que en sesión del 27 de febrero de 2017, según consta en Acta 001-2017, el Comité Asesor, previo análisis del proyecto presentado por el Centro de Estudios Fiscales, recomendó al Contralor General de la República efectuar algunos ajustes y compilar en un único cuerpo normativo la resolución organizacional que determina la organización interna del CEF y el Estatuto de Capacitación, denominando esta norma Estatuto Orgánico del Centro de Estudios Fiscales.
Que por lo expuesto,
RESUELVE:
ORGANIZACIÓN DEL CENTRO DE ESTUDIOS FISCALES.
ARTÍCULO 1o. DE LA ORGANIZACIÓN. El Centro de Estudios Fiscales (CEF) es una dependencia de la Contraloría General de la República (CGR) con carácter académico e investigativo, adscrita al Despacho del Contralor General de la República, organizada de la siguiente forma:
1. Un Comité Asesor, regulado en la Resolución 0533 de 2016 y las que la modifiquen o adicionen. Las decisiones del Comité Asesor constarán en las correspondientes actas de sus reuniones. Las decisiones del CEF que por su naturaleza requieran la expedición de un Acto Administrativo general o particular se emitirán, con base en las respectivas Actas, mediante un Acuerdo que llevará la firma del Director del CEF, en su calidad de Secretario Técnico del Comité Asesor.
2. Un Director del Centro de Estudios Fiscales (CEF), quien ejercerá la secretaría técnica del Comité Asesor.
2.1. Un Consejo Técnico presidido por el Director del CEF e integrado por un representante de cada Grupo Interno de Trabajo, por los Asesores del Centro y por los demás funcionarios que determine su Director.
3. Los siguientes Grupos Internos de Trabajo:
3.1. Equipo de Investigación y Gestión del Conocimiento
3.2. Equipo de Formación y Capacitación
3.3. Equipo de Tecnología Educativa
3.4. Equipo de Cooperación y relaciones institucionales
3.5. Equipo Administrativo y Financiero
4. Los enlaces de capacitación en cada una de las Gerencias Departamentales, designados por el Contralor General de la República en virtud de lo establecido en el parágrafo 2o del artículo 3o de la Ley 1807 del 1o de septiembre de 2016.
ARTÍCULO 2o. DE LAS FUNCIONES. Sin perjuicio de las funciones generales del Centro de Estudios Fiscales (CEF), los grupos creados mediante la presente resolución, colaborarán armónicamente entre ellos, bajo la conducción inmediata y las orientaciones del Director del CEF y tendrán las siguientes funciones específicas:
1. Funciones del Consejo Técnico
a) Asesorar, aconsejar y asistir al Director del Centro de Estudios Fiscales en la elaboración y formulación de propuestas de políticas, planes, programas y proyectos que deban impulsarse ante el Comité Asesor del CEF, en cumplimiento de los objetivos del Centro.
b) Brindar al Director del Centro de Estudios Fiscales asesoría técnica en materia de investigación científica y académica, formación y capacitación, gestión institucional y cooperación técnica y financiera, así como en el apoyo al proceso de toma de decisiones que le competen para la cumplida ejecución y desarrollo de las políticas, planes y programas que determine el Comité Asesor.
c) Asesorar, aconsejar y asistir al Director del Centro de Estudios Fiscales en el seguimiento y evaluación de los planes del CEF que haya aprobado el Comité Asesor.
d) Asesorar, aconsejar y asistir al Director del Centro de Estudios Fiscales en la elaboración de los informes que debe presentar ante el Contralor General de la República y ante el Comité Asesor.
e) Asesorar, aconsejar y asistir al Director del Centro de Estudios Fiscales en la mejora continua y la gestión de la calidad en procura de contar con mecanismos de autoevaluación, estándares, procedimientos e indicadores para el correcto y adecuado control y el funcionamiento del CEF.
2. Funciones del Equipo de Investigación y Gestión del Conocimiento
a) Ejecutar, bajo las instrucciones inmediatas de la Dirección del CEF, las políticas, planes y programas que determine el Comité Asesor en materia de investigación y gestión del conocimiento.
b) Elaborar los proyectos de planes y programas del Centro de Estudios Fiscales (CEF), en materia de investigación, capacitación y gestión del conocimiento.
c) Proponer mecanismos para garantizar la calidad de los programas investigativos y académicos que desarrolle el Centro de Estudios Fiscales (CEF).
d) Proponer procesos de autoevaluación del Centro de Estudios Fiscales (CEF).
e) Proponer las políticas para orientar los procesos investigativos, académicos y de proyección social del Centro de Estudios Fiscales.
f) Apoyar en la detección de necesidades de capacitación y formación de los funcionarios de la Contraloría General de la República de acuerdo con las políticas institucionales.
g) Presentar al Director del Centro de Estudios Fiscales las propuestas de contenidos y metodologías para las actividades de investigación, capacitación y gestión del conocimiento.
h) Elaborar en coordinación con el Equipo de Tecnología Educativa, con los expertos de las dependencias de la CGR y/o externos a la Entidad, las guías de estudio, contenidos y materiales didácticos requeridos para las actividades académicas.
i) Asesorar el desarrollo de las actividades académicas e investigativas, así como aquellas que se adelanten para garantizar la gestión del conocimiento en todos los órdenes y niveles.
j) Asesorar a docentes, estudiantes universitarios y funcionarios de la CGR, en aspectos de metodología de la investigación científica, pasantías, tesis de grado y prácticas empresariales.
k) Apoyar al Director del CEF en el seguimiento a las pasantías, prácticas empresariales y tesis de grado que realicen en la Entidad estudiantes universitarios, o de otras instituciones de educación superior.
l) Orientar el desarrollo de la biblioteca y de los fondos documentales de la institución.
m) Promover la cultura de la investigación y la auto-capacitación entre los funcionarios.
n) Administrar y coordinar los servicios bibliográficos y gestionar su mejora continua, así como promover y mantener repositorios sistematizados de buenas prácticas, lecciones aprendidas, observatorios, y resultados de investigaciones y estudios.
o) Divulgar los trabajos de investigación y demás publicaciones de interés para el desarrollo del Control Fiscal.
p) Recomendar los criterios de selección y evaluación de docentes y administrar el Banco de Docentes e Investigadores de acuerdo con las políticas que determine el Comité Asesor del CEF.
q) Participar en la ejecución de las políticas de investigación académica y científica que establezca el Comité Asesor del CEF.
r) Apoyar a las demás dependencias de la Contraloría en los trabajos de investigación y las actividades de gestión del conocimiento, brindándoles metodologías y asesoría en materia de investigación y gestión del conocimiento.
s) Apoyar a la Dirección del CEF en la identificación de redes de investigación e intercambio de conocimientos a escala nacional e internacional, su vinculación a ellas y en la administración del usuario de la CGR en la plataforma InstituLAC y demás aplicativos de Colciencias.
t) Apoyar a la Dirección del CEF y al Comité Asesor en la formulación de la política de publicaciones académicas y de investigación.
u) Realizar, conjuntamente con el Equipo de Cooperación y Relaciones Institucionales y bajo las orientaciones del Director del CEF, los estudios de mercado que permitan identificar necesidades del público objetivo externo, con la potencialidad de generar ingresos propios, que puedan ser satisfechas mediante la oferta de bienes y servicios del CEF.
3. Funciones del Equipo de Formación y Capacitación
a) Ejecutar, bajo las instrucciones inmediatas de la Dirección del CEF, las políticas, planes y programas que determine el Comité Asesor en materia de formación y capacitación.
b) Apoyar la organización de programas educativos, en diferentes modalidades y con el uso de diversas metodologías, con el fin de formar ciudadanos comprometidos con el cuidado y vigilancia de la gestión de los recursos públicos.
c) Efectuar la detección de necesidades de capacitación y formación de los funcionarios de la Contraloría General de la República de acuerdo con las políticas institucionales.
d) Efectuar la programación táctica de las actividades de capacitación y formación que desarrollen los Planes Plurianuales de Capacitación y los Programas Anuales de Capacitación y Formación, determinados por el Comité Asesor.
e) Apoyar en la organización de programas educativos en diferentes modalidades y con el uso de diferentes metodologías con el fin de formar ciudadanos comprometidos con el cuidado y la vigilancia de los recursos públicos.
f) Elaborar y publicar en el Portal del Campus Virtual del CEF u otros medios electrónicos institucionales la programación semanal de las actividades de Capacitación.
g) Ejecutar, bajo la conducción y orientaciones del Director del CEF, las políticas de gestión y evaluación de los Docentes.
h) Diseñar y aplicar estrategias para evaluar los procesos de capacitación.
i) Realizar las actividades de evaluación de las actividades de capacitación y formación del CEF.
j) Administrar, en colaboración con el Equipo Administrativo y Financiero, el Programa de Créditos Educativos con Contraprestaciones.
k) Llevar el registro de inscripciones, matrículas y calificaciones de los estudiantes.
l) Coordinar las actividades de capacitación presencial (en colaboración con el Equipo Administrativo y Financiero) y virtual (en colaboración con el Equipo de Tecnología Educativa) y velar por la aplicación de la Reglamentación Académica y de Convivencia.
m) De acuerdo con la programación de actividades de capacitación que lo requieran, proyectar las Asignaciones de Carga Académica a los servidores públicos de la CGR que presten sus servicios docentes en el Centro de Estudios Fiscales.
n) Apoyar al Director del Centro de Estudios Fiscales en la coordinación con los funcionarios designados en cada Gerencia Departamental para gestionar las actividades de capacitación en el nivel desconcentrado.
o) Actualizar permanentemente los datos contenidos en los sistemas de información referentes a las actividades académicas, programas, docentes, estudiantes y exalumnos.
p) Proyectar para la firma del Director del CEF las certificaciones y comprobantes que le soliciten.
q) Consolidar los informes de cursos y de eventos que coordine el Centro de Estudios Fiscales.
4. Funciones del Equipo de Cooperación y relaciones institucionales
a) Ejecutar, bajo las instrucciones inmediatas de la Dirección del CEF, las actividades que determine el Comité Asesor para la consecución de recursos técnicos y financieros procedentes de la cooperación nacional e internacional, orientados a la financiación y fortalecimiento de los planes y programas de investigación, formación y capacitación.
b) Apoyar al Director del Centro en el trámite y suscripción de convenios con el fin de promover relaciones de intercambio académico, científico, técnico y cultural con Entidades Fiscalizadoras Superiores - EFS, extranjeras y con instituciones académicas nacionales y extranjeras, de acuerdo con las directrices del Contralor General de la República.
c) Apoyar al Director del Centro de Estudios Fiscales en la representación ante los organismos o entidades nacionales y extranjeras con los cuales se suscriban convenios para investigación, desarrollo académico, movilidad estudiantil o de funcionarios.
d) Gestionar procesos de cooperación técnica nacional e internacional, de acuerdo con las necesidades de la Contraloría General de la República.
e) Coordinar las acciones de cooperación horizontal que desarrolle la Contraloría General de la República.
f) Identificar y divulgar ofertas de cooperación en materia de investigación, formación, capacitación y asistencia técnica que produzcan los organismos y agencias de cooperación nacionales y extranjeras.
g) Llevar el registro de convenios de cooperación técnica suscritos por la Entidad y apoyar al Director del Centro de Estudios Fiscales en el seguimiento a los mismos.
h) Apoyar al Director del CEF en la elaboración, permanente actualización y divulgación del portafolio de servicios y productos del CEF, así como de la Oferta de Cooperación de la CGR.
i) Apoyar al Director del CEF en las relaciones interinstitucionales, la promoción y el mercadeo del Portafolio de Servicios y Productos del CEF.
j) Apoyar al Director del CEF en los aspectos de protocolo y etiqueta requeridos en las relaciones interinstitucionales, nacionales e internacionales y en los actos solemnes propios de las diferentes actividades de capacitación y cooperación, de acuerdo con su diversa naturaleza.
k) Realizar, conjuntamente con el Equipo de Investigación y Gestión del Conocimiento y bajo las orientaciones del Director del CEF, los estudios de mercado que permitan identificar necesidades del público objetivo externo, con la potencialidad de generar ingresos propios, que puedan ser satisfechas mediante la oferta de bienes y servicios del CEF.
l) Administrar, en colaboración con el Equipo de Investigación y Gestión del Conocimiento, el Programa de Comisiones en el Exterior, con fines de capacitación, formación, investigación y cooperación, bajo las orientaciones inmediatas del Director del CEF y en cumplimiento de las decisiones que adopten el Comité Asesor y el Contralor General de la República.
5. Funciones del Equipo de Tecnología Educativa
a) Proporcionar el soporte tecnológico (hardware, software base, sistemas de almacenamiento, aplicaciones, redes y comunicaciones) necesario para el desarrollo de las actividades de investigación y gestión del conocimiento, formación y capacitación que deba desarrollar el CEF, en desarrollo de los planes y programas definidos por el Comité Asesor del CEF;
b) Diseñar y producir el material gráfico, audiovisual y multimedial requerido para los cursos y actividades de capacitación virtual y presencial, de acuerdo con los contenidos aprobados por el Comité Asesor;
c) Velar por el mantenimiento y actualización de las bases de datos y sistemas de información que requiera el Centro de Estudios para el cumplimiento de sus funciones;
d) Diseñar y producir los folletos, manuales y cartillas en medios impresos y magnéticos, necesarios para el proceso de formación y capacitación;
e) Elaborar programas y rutinas necesarias para el eficiente manejo del software y hardware destinado a los programas del Centro de Estudios Fiscales;
f) Adaptar los contenidos temáticos al diseño instruccional requerido para la capacitación virtual;
g) Programar y organizar las actividades de interacción y comunicación en capacitación virtual mediante videoconferencias y foros virtuales, en coordinación con el Equipo de Formación y Capacitación, Administrativo y Financiero y/o con las dependencias involucradas;
h) Velar por la adecuada publicación y actualización de los contenidos de los cursos virtuales en la plataforma LMS;
i) Administrar, publicar y mantener actualizada la información que produzca el Centro de Estudios Fiscales, por los canales institucionales de comunicación, en particular por la Intranet, el correo electrónico y el Portal del Campus Virtual;
j) Diseñar y producir el material publicitario necesario para divulgar y mercadear la oferta formativa del CEF.
6. Funciones del Equipo Administrativo y Financiero
a) Apoyar al Director del Centro de Estudios Fiscales en la administración y control del fondo cuenta de capacitación y publicaciones;
b) Apoyar al Director del Centro de Estudios Fiscales en el trámite y suscripción de contratos que hayan sido delegados por el Contralor General de la República;
c) Apoyar al Director del Centro de Estudios Fiscales en los trámites relativos a la ordenación del gasto que le sea delegada por el Contralor General de la República;
d) Efectuar los trámites para el reconocimiento de las horas cátedra a los servidores públicos que presten sus servicios docentes en el Centro de Estudios Fiscales, de acuerdo con la normatividad vigente;
e) Promover la comercialización de los bienes, servicios y productos que ofrezca el Centro de Estudios Fiscales destinados a la generación de recursos propios;
f) Apoyar a los demás grupos internos de trabajo del CEF, en los temas de carácter logístico, administrativo y financiero, bajo la coordinación del Director del Centro de Estudios Fiscales;
g) Coordinar, en colaboración con el Equipo de Capacitación y Formación, el proceso de adjudicación de los Créditos Educativos con Contraprestaciones, previa gestión de la asignación de recursos y expedición del correspondiente CDP;
h) Apoyar al Director del Centro de Estudios en los aspectos relacionados con gestión del talento humano de la dependencia;
i) Efectuar el control del uso de las aulas y los recursos educativos y velar por su adecuado aprovechamiento;
j) En Coordinación con la Dirección de Recursos Físicos, mantener el inventario de bienes muebles e inmuebles y elementos devolutivos, de acuerdo con las normas vigentes;
k) Elaborar el programa anual de compras del Centro de Estudios Fiscales;
l) Preparar el proyecto de presupuesto y controlar la ejecución de los gastos del mismo, independientemente de la fuente de recursos;
m) Velar por el mantenimiento, conservación y almacenamiento tanto de los bienes y elementos de consumo;
n) Apoyar a los demás grupos en la coordinación logística de las actividades que lo requieran;
o) Recibir, clasificar y distribuir la correspondencia y mantener organizado el archivo de la dependencia, de acuerdo con las normas de la Dirección de Imprenta Archivo y Correspondencia;
p) Coordinar y efectuar seguimiento a la aplicación de los manuales de funciones y de procedimientos.
7. Funciones de los enlaces de capacitación en las Gerencias Departamentales
a) De acuerdo con las directrices del Centro de Estudios Fiscales, apoyar los procesos de detección de necesidades de capacitación, investigación, divulgación, convocatorias y selección de participantes en eventos de capacitación;
b) Apoyar la coordinación de los eventos de capacitación que organice en CEF en la respectiva Gerencia Departamental;
c) Apoyar la identificación de posibles acciones, programas y convenios de cooperación con entidades e instituciones con presencia en el respectivo Departamento;
d) Propiciar la participación de los servidores públicos de la respectiva Gerencia Departamental en los procesos, planes, programas y actividades de capacitación;
e) Velar por la aplicación del reglamento académico y de convivencia en los eventos de capacitación que se organicen en la respectiva Gerencia Departamental.
ARTÍCULO 3o. DE LA CONFORMACIÓN DE LOS GRUPOS INTERNOS DE TRABAJO. El Director del Centro de Estudios Fiscales, con apoyo de la Gerencia del Talento Humano asignará los servidores públicos que integrarán cada uno de los grupos de trabajo, previo análisis de las funciones a desarrollar, y de los perfiles disponibles en la Contraloría General de la República.
PARÁGRAFO. El Contralor General de la República, a solicitud del Director del CEF y de acuerdo con las necesidades de los planes y programas del Centro, podrá ubicar temporalmente en el CEF a servidores públicos de otras dependencias que se encuentren registrados en el Banco de Docentes e Investigadores con el fin de que apoyen la ejecución de actividades y tareas propias de la misión del mismo, tales como docencia, diseño y revisión de cursos, proyectos de investigación.
DEL SISTEMA INSTITUCIONAL DE INVESTIGACIÓN ACADÉMICA Y GESTIÓN DEL CONOCIMIENTO.
ARTÍCULO 4o. ADOPCIÓN DEL SISTEMA INSTITUCIONAL DE INVESTIGACIÓN ACADÉMICA Y GESTIÓN DEL CONOCIMIENTO. <Título subrogado por la la Resolución OGZ-0805 de 2022> Adoptar el Sistema de Investigación Académica y Gestión del Conocimiento de la Contraloría General de la República integrado por un conjunto interrelacionado de subsistemas, procesos, recursos y personas, en adelante denominados componentes del sistema, cuyo propósito esencial es contribuir a la generación, sistematización y utilización de conocimientos científicos y tecnológicos, que permitan avanzar en la comprensión de los fenómenos relacionados con la misión institucional de la Contraloría General de la República, que permitan expandir la frontera del conocimiento científico, divulgarlo, socializarlo, aplicarlo, así como adoptar y/o adaptar tecnologías, metodologías, procesos, procedimientos, e innovar para fortalecer permanentemente el control fiscal, como medio para contribuir a la consolidación, institucionalización y legitimidad del Estado social de derecho.
La concepción de sistemas, implica que todas las partes que integran un sistema (dependencias, grupos, subsistemas) deben realizar sus actividades y ejercer sus respectivas competencias, de manera coordinada, armónica y colaborativa, en procura de sinergias que contribuyan al logro de los objetivos superiores de la Contraloría General de la República, como partes de un todo integral, en el que los fines están unidos a los medios, y los derechos son inescindibles de las obligaciones. En esta concepción se precisa que los sistemas no son órganos, ni dependencias, ni grupos, ni comités, sino conjuntos de partes interrelacionadas que interactúan en torno a unos objetivos compartidos.
ARTÍCULO 5o. COMPONENTES DEL SISTEMA. <Título subrogado por la la Resolución OGZ-0805 de 2022> Son componentes del Sistema de Investigación y Gestión del Conocimiento de la Contraloría General de la República, los siguientes:
a) Subsistema de Dirección y Evaluación. Integrado por:
El Despacho del Vicecontralor
El Comité Asesor del CEF
La Contraloría Delegada para Economía y Finanzas Públicas
La Contraloría Delegada para la Participación Ciudadana
Las Direcciones de Estudios Sectoriales
La Dirección de Estudios Macroeconómicos
El Centro de Estudios Fiscales
La Oficina de Planeación;
b) Subsistema de Aplicación. Integrado por:
Investigadores Académicos
Docentes
Grupos de Investigación Académica
Semilleros de Investigación Académica
Estudiantes, Pasantes, Practicantes, Auxiliares y Asistentes de Investigación
Líneas de Investigación Académica
Proyectos de Investigación Académica
Resultados de Investigación Académica;
c) Subsistema Normativo y de Promoción. Integrado por:
Políticas Institucionales de Investigación y de Gestión del Conocimiento
Políticas de Clasificación de Investigadores y Estímulos a la Actividad Investigativa
Reglamentos Internos de Fomento a la Actividad Investigativa;
d) Subsistema Publicaciones, Divulgación, Arbitraje y Control de Calidad. Integrado por
Comité Editorial de la Revista Economía Colombiana
Oficina de Comunicaciones y Publicaciones
Centro de Estudios Fiscales
Comités Editoriales de las publicaciones seriadas que se creen al interior del CEF
Comité DES-DEM
Pares Internos
Pares Externos
Arbitraje Externo
ARTÍCULO 6o. VINCULACIÓN DE LA CONTRALORÍA GENERAL CON EL SISTEMA NACIONAL DE CIENCIA, TECNOLOGÍA E INNOVACIÓN. <Título subrogado por la la Resolución OGZ-0805 de 2022> La Contraloría General de la República, como institución que tiene competencias en materia de investigación académica y desarrolla actividades propias del sistema nacional de Ciencia, Tecnología e Innovación, se registrará ante Colciencias como Institución de Investigación. El Centro de Estudios Fiscales de la CGR será la dependencia competente para gestionar y mantener la vinculación de la CGR a redes de investigación nacionales e internacionales, así como para gestionar la información institucional de la CGR en el aplicativo InstituLAC de Colciencias.
ARTÍCULO 7o. GRUPOS DE INVESTIGACIÓN INSTITUCIONALES. <Título subrogado por la la Resolución OGZ-0805 de 2022> El Despacho del Vicecontralor impulsará al interior de la Contraloría el registro de Grupos de Investigación ante Colciencias y a través del CEF se gestionará su reconocimiento y categorización, bajo la Dirección del máximo Directivo de la Dependencia a la cual pertenezca cada grupo a inscribirse.
ARTÍCULO 8o. FOMENTO A LA CONFORMACIÓN DE GRUPOS DE INVESTIGACIÓN INTEGRADOS POR FUNCIONARIOS DE LA CRG. <Título subrogado por la la Resolución OGZ-0805 de 2022> La Contraloría General de la República, reconoce el derecho de los servidores públicos de la CGR para adelantar investigaciones académicas individual y grupalmente, y fomentará dichas actividades de conformidad con el Reglamento que al respecto establezca el Comité Asesor del CEF.
Los funcionarios de la CGR pueden crear o vincularse voluntariamente a los semilleros y/o Grupos de Investigación, para lo cual tienen total autonomía. Cada Grupo es autónomo también para determinar si admite o no nuevos integrantes y para determinar la aceptación o la exclusión de cualquiera de sus integrantes.
Una vez inscrito un Grupo de Investigación en el GrupLAC de COLCIENCIAS, el Líder del Grupo debe solicitar el aval institucional ante el Despacho del Vicecontralor. Esta dependencia podrá solicitar todos los soportes que estime necesarios para estudiar la solicitud de aval y, en caso de considerarlo conveniente, impartirá las correspondientes instrucciones al Director del CEF para que se otorgue el Aval Institucional al respectivo Grupo de Investigación a través del aplicativo InstituLAC.
Los Grupos fomentados por la CGR deben desarrollar como mínimo un proyecto de investigación enmarcado dentro de las Líneas de Investigación que establezca para la Entidad el Comité Asesor del CEF.
ARTÍCULO 9o. DE LOS ESTÍMULOS A LA ACTIVIDAD INVESTIGATIVA. <Título subrogado por la la Resolución OGZ-0805 de 2022> De conformidad con el Reglamento que al respecto establezca el Comité Asesor del CEF, la Contraloría General de la República, estimulará la actividad investigativa, incluyendo un sistema de reconocimiento a esta labor, un sistema de categorización de los investigadores académicos, la financiación de actividades relacionadas con la formación de los investigadores vinculados a Grupos de Investigación avalados por la CGR, la participación en eventos nacionales e internacionales y la vinculación a redes de investigadores a nivel nacional e internacional que desarrollen sus actividades investigativas en áreas del conocimiento afines con las líneas y proyectos de investigación definidos institucionalmente. La CGR también podrá financiar o cofinanciar la realización de proyectos de investigación aprobados por el Comité Asesor del CEF, y publicar sus resultados de acuerdo con lo que dicho órgano disponga.
ARTÍCULO 10. DE LA GESTIÓN DEL CONOCIMIENTO. <Título subrogado por la la Resolución OGZ-0805 de 2022> El Comité Asesor del CEF, determinará la organización y funcionamiento del Sistema de Gestión del Conocimiento de la CGR, en armonía con las recomendaciones y políticas definidas en el Sistema de Gestión del Conocimiento de la Olacefs, promoviendo una cultura de valoración del capital intelectual, que permita identificar y sistematizar las buenas prácticas y lecciones aprendidas para transformarlas en memoria institucional y aprendizaje organizacional que pueda ser compartido al interior de la Entidad y con organismos homólogos o afines a nivel nacional e internacional.
DEL FONDO CUENTA DE CAPACITACIÓN Y PUBLICACIONES.
ARTÍCULO 11. NATURALEZA JURÍDICA Y ADMINISTRACIÓN. El Fondo Cuenta de Capacitación y Publicaciones de la CGR, en adelante el Fondo Cuenta es una cuenta especial de administración de recursos, sin personería jurídica, administrado como un sistema separado de cuentas.
ARTÍCULO 12. ADMINISTRACIÓN. La administración del Fondo Cuenta está a cargo del Director del Centro de Estudios Fiscales, quien actuará de conformidad con los lineamientos y directrices impartidas por el Comité Asesor según las competencias asignadas a este por el artículo 7o de la Ley 1807 de 2016 en concordancia con la Resolución Organizacional OGZ 0533 del 28 de diciembre de 2016.
ARTÍCULO 13. FUNCIONES DEL ADMINISTRADOR. El Administrador del Fondo Cuenta, sin perjuicio de las funciones determinadas por la Ley 1807 de 2016 y la resolución OGZ 533 del 28 de diciembre de 2016, tendrá las siguientes funciones en relación con el Fondo:
1. Administrar el Fondo Cuenta.
2. Elaborar el presupuesto de Ingresos y Gastos del Centro de Estudios Fiscales que se ejecutará a través del Fondo Cuenta, y presentarlo para su aprobación al Comité Asesor del Centro de Estudios Fiscales.
3. A partir del presupuesto aprobado para cada vigencia fiscal por el Comité Asesor del Centro de Estudios Fiscales (CEF), hacer la distribución de los recursos del Fondo Cuenta.
4. Destinar los recursos del Fondo exclusivamente al cumplimiento de los objetivos y funciones para los cuales fue creado.
5. Ordenar el gasto con cargo al mismo, suscribir los actos contratos y convenios que deban celebrarse, previa delegación que de estas funciones realice el Contralor General de la República.
6. Atender los negocios, las operaciones y las actividades administrativas necesarias relacionadas con el Fondo, de acuerdo con las disposiciones legales y las orientaciones del Comité Asesor.
7. Presentar al Comité Asesor para el control de ejecución el estado mensual de ingresos y gastos.
8. Para los recursos que no se ejecuten a través del SIIF Nación, el Director del CEF enviará a la Coordinación Contable de la Dirección de Recursos Financieros de la Gerencia Administrativa y Financiera de la Contraloría General de la República, dentro de los cinco (5) primeros días de cada mes, un informe detallado de los ingresos y los gastos así como una copia de los documentos que los respaldan para que este lleve a cabo los registros contables pertinentes.
9. Las demás que por la naturaleza del Fondo se requieran para su adecuado funcionamiento.
PARÁGRAFO. Si en virtud de la competencia que la ley asigna al Contralor General de la República, este delega la ordenación del gasto en un funcionario diferente del Director del Centro de Estudios Fiscales, en todo caso el Director del CEF conservará la iniciativa del gasto.
ARTÍCULO 14. RECURSOS DEL FONDO CUENTA. Los recursos del Fondo Cuenta son los siguientes:
1. Los recursos del presupuesto general de la nación que se destinen a la financiación de actividades del Centro de Estudios Fiscales (CEF). Estos recursos se programarán en el presupuesto de funcionamiento como una transferencia de la Contraloría General de la República para ser ejecutados a través del Fondo Cuenta de Capacitación y Publicaciones.
2. Los recursos propios que se originen por la comercialización y/o distribución de las publicaciones e impresos de diversa índole que realice la Contraloría General de la República.
3. Los recursos propios que genere la CGR por concepto de venta de servicios generados por las actividades del Centro de Estudios Fiscales, en el cumplimiento de su objeto.
4. Los recursos provenientes de cooperación nacional o Internacional.
5. Los recursos que se originen en convenios o contratos que se suscriban con organismos o entidades públicas o privadas de carácter nacional.
6. Los rendimientos financieros provenientes de los recursos propios del Fondo Cuenta.
7. Los demás que obtenga a cualquier título el Centro de estudios Fiscales en el cumplimiento de su objeto.
PARÁGRAFO 1o. El Comité Asesor determinará los criterios con base en los cuales el Director del CEF fijará en cada caso las tarifas de los productos, bienes o servicios que en virtud de su actividad tengan la vocación de ser prestados por el CEF.
PARÁGRAFO 2o. En ningún caso se establecerá el cobro por la participación de los servidores públicos de la CGR en las actividades, eventos y programas de capacitación e investigación impartidos directamente por el CEF.
ARTÍCULO 15. DE LA CONTABILIDAD DE LOS RECURSOS DEL FONDO CUENTA. La contabilidad de ingresos y egresos del Fondo Cuenta se llevará por la Dirección Financiera de la Gerencia Administrativa y Financiera de la CGR, en cuentas independientes según la codificación del Catálogo General de Cuentas expedido por el Contador General de la Nación y se consolidará posteriormente en los estados contables financieros de la entidad.
Los recursos recibidos de las entidades privadas o públicas para apoyo al desarrollo de las actividades del Centro de Estudios Fiscales, ingresarán a las cuentas que se creen para administrar dichos recursos y corresponde al Centro de Estudios Fiscales ejecutarlos de conformidad con el objeto de los respectivos convenios, celebrando los actos y contratos necesarios para cumplir tal finalidad, a través del ordenador del gasto.
Salvo norma legal en contrario, o acuerdo en contrario con los cooperantes, los rendimientos financieros producto de convenios de cooperación o contratos, serán de propiedad del Fondo para ser ejecutados en temas relacionados con las actividades del CEF, en virtud de lo previsto en los artículos 4o y 5o de la Ley 1807 de 2016.
La ejecución presupuestal de los recursos aportados por las entidades públicas en el marco de la normatividad de ciencia, tecnología e innovación, se entenderá realizada con la transferencia de los recursos al Fondo Cuenta, independientemente de la vigencia de ejecución.
Deberán reintegrarse al Fondo Cuenta los recursos de convenios no ejecutados o ejecutados parcialmente y mantendrán la destinación específica en relación con el objeto del convenio respectivo.
ARTÍCULO 16. SUPERÁVIT DE LOS RECURSOS DEL FONDO CUENTA. Salvo los recursos del Presupuesto General de la Nación que la Contraloría General de la República asigne al Centro de Estudios Fiscales, que se regularán por las normas generales del Presupuesto General de la Nación, el superávit del Fondo Cuenta al término de cada vigencia fiscal, se incorporará como un recurso del mismo en el presupuesto del año siguiente, de acuerdo a las normas vigentes.
ARTÍCULO 17. RÉGIMEN LEGAL DE LOS CONTRATOS Y CONVENIOS. Para la ejecución de los objetivos del Centro de Estudios Fiscales se podrán celebrar todo tipo de convenios, contratos y acuerdos permitidos en la ley para las entidades públicas.
Los contratos y convenios de cualquier tipo que se celebren para el cumplimiento de los objetivos del Centro de Estudios fiscales, se regirán por las disposiciones legales vigentes.
DE LA FORMACIÓN DE ACTORES EXTERNOS A LA CGR EN CONTROL FISCAL.
ARTÍCULO 18. OFERTA FORMATIVA DEL CENTRO DE ESTUDIOS FISCALES DIRIGIDA A LA CIUDADANÍA. El Centro de Estudios Fiscales tendrá una oferta de formación y capacitación dirigida a la Ciudadanía, que podrá incluir actividades gratuitas u onerosas, las cuales podrán ser coordinadas con la Contraloría Delegada para la Participación Ciudadana.
ARTÍCULO 19. OFERTA FORMATIVA DEL CENTRO DE ESTUDIOS FISCALES DIRIGIDA A OTROS ACTORES DE CONTROL FISCAL. Con el fin de contribuir al fortalecimiento del Sistema Nacional de Control Fiscal y a la preservación de los recursos públicos, el Centro de Estudios Fiscales tendrá una oferta de formación y capacitación dirigida a la servidores públicos de los sujetos de control, a los responsables de las oficinas de control interno y a los funcionarios de las Contralorías de las entidades territoriales, la cual podrá incluir tanto actividades gratuitas como onerosas de conformidad con la política que fije el Comité Asesor del CEF.
DEL ESTATUTO DE CAPACITACIÓN.
ALCANCE.
ARTÍCULO 20. DEL CAMPO DE APLICACIÓN. El presente Capítulo se aplica a todos los eventos de capacitación, de otorgamiento de créditos educativos y de capacitación y formación en el exterior por parte de la Contraloría General de la República (CGR) a los servidores públicos de la CGR de todas sus dependencias y niveles. El desarrollo de la capacitación se da en forma directa por el Centro de Estudios Fiscales (CEF) como dependencia encargada legalmente de desarrollar programas de formación en materias relacionadas con el control y la vigilancia de la gestión fiscal, formar talento humano altamente calificado en materias relacionadas con el control fiscal, organizar programas educativos, en diferentes modalidades, con el fin de formar ciudadanos comprometidos con el cuidado y vigilancia de la gestión de recursos públicos, gestionar, administrar, proyectar y desarrollar las políticas de capacitación en las áreas misional y de gestión, así como de crédito educativo en la CGR, o en forma indirecta a través de convenios y contratos gestionados por este Centro con otras entidades.
ARTÍCULO 21. DE LA DEFINICIÓN DE LA CAPACITACIÓN. Para efectos de la presente resolución, la Capacitación se define como el conjunto de procesos de formación, dirigidos a complementar la educación inicial mediante la generación de conocimientos, el desarrollo de habilidades y el cambio de actitudes en los servidores públicos, con el fin de incrementar sus competencias y desarrollar la capacidad individual y colectiva para contribuir al cumplimiento de la misión institucional, a una mejor prestación de sus servicios, a un eficaz desempeño del cargo y al desarrollo personal integral.
ARTÍCULO 22. DE LOS OBJETIVOS DE LA CAPACITACIÓN. Son objetivos de la capacitación:
1. Contribuir al mejoramiento institucional, fortaleciendo la capacidad de la Contraloría General de la República en sus áreas misionales y de gestión, para el fortalecimiento del control fiscal y la vigilancia de los recursos públicos.
2. Promover el desarrollo integral del talento humano y el afianzamiento de una ética del servicio público para el fortalecimiento institucional de la Contraloría General de la República.
3. Elevar el nivel de compromiso de los empleados respecto a las políticas, los planes, los programas, los proyectos y los objetivos de la CGR.
4. Fortalecer la capacidad, tanto individual como colectiva, de aportar conocimientos, habilidades y actitudes para el mejor desempeño laboral y para el logro de los objetivos de la Contraloría General de la República.
5. Facilitar la preparación permanente y actualizada de los empleados con el fin de elevar sus niveles de satisfacción personal y laboral, en la perspectiva de elevar su compromiso institucional y la mejor prestación de sus servicios a la CGR.
6. Propender por que, mediante el desarrollo profesional, el servidor público de la CGR mejore sus posibilidades de ascenso dentro de la carrera administrativa especial de la Contraloría General de la República.
ARTÍCULO 23. DE LOS PRINCIPIOS DE LA CAPACITACIÓN. Los procesos de capacitación en la Contraloría General de la República se desarrollarán aplicando los principios de complementariedad, integralidad, objetividad, participación, prevalencia del interés de la organización, integración a la carrera administrativa, prelación de los empleados de carrera, economía, énfasis en la práctica, continuidad y publicidad, los cuales se encuentran definidos en el Decreto número 1567 del 5 de agosto de 1998 como principios rectores de la capacitación.
ARTÍCULO 24. DE LOS RESPONSABLES DE LA PARTICIPACIÓN EN LAS CAPACITACIONES. El Contralor General, el Vicecontralor, el Secretario Privado, los Contralores Delegados sectoriales, los Contralores Delegados para Economía y Finanzas Públicas, para la Participación Ciudadana, para Investigaciones, Juicios Fiscales y Jurisdicción Coactiva, los Directores de Oficina, los Gerentes Nacionales y Departamentales, los Jefes de Unidad y los Directores serán responsables de coordinar con el Centro de Estudios Fiscales la participación de los servidores públicos de sus dependencias que aspiren a los programas de capacitación relacionadas con el control y la vigilancia de la gestión fiscal, y aquéllos orientados a mejorar los servicios a cargo de las áreas de apoyo administrativo interno a la gestión institucional de la CGR y brindar el apoyo necesario para dicho proceso. Para este efecto, los mencionados servidores públicos presentarán al Centro de Estudios Fiscales dentro del plazo y según el perfil que este determine, la lista de aspirantes y/o participantes, previa divulgación de dichos programas al interior de cada dependencia, con el fin de que el CEF aplique los procesos de selección y/o los trámites administrativos a que haya lugar.
Las solicitudes que presenten los servidores públicos de la Contraloría General de la República ante el Centro de Estudios Fiscales deberán llevar el visto bueno de su jefe inmediato, cuando estas solicitudes se refieran a los siguientes propósitos:
1. Participación en cursos de inscripción voluntaria ofertados por el Centro de Estudios Fiscales, en el marco de las políticas que determine el Comité Asesor, que se realicen parcial o totalmente en horario laboral.
2. Financiación de inscripción en cursos de capacitación en instituciones externas.
3. Otorgamiento de cartas de presentación para postular a programas académicos, becas u otros procesos de convocatoria ante instituciones nacionales o internacionales.
4. Atención de invitaciones y comisiones de servicios para actividades académicas o profesionales en el país o en el exterior, sean estas de carácter individual o en representación institucional.
5. Trámite de comisiones de estudios.
6. Ejercicio de labores docentes en la Contraloría General de la República o en entidades externas en representación de la CGR.
PARÁGRAFO 1o. Para los servidores públicos adscritos al Despacho del Contralor General, el visto bueno podrá otorgarlo el Señor Contralor o el Secretario Privado. Para los servidores públicos del nivel desconcentrado el visto bueno será otorgado por el Gerente Departamental.
PARÁGRAFO 2o. El visto bueno concedido por el directivo para la participación de servidores públicos de su área en cualquier evento de capacitación o formación es irrevocable. La negativa para otorgar dicho visto bueno debe estar justificada objetivamente en razones de pertinencia de la capacitación y en las necesidades del servicio. Ningún servidor público podrá justificar con razones de carga laboral su inasistencia a actividades académicas para las que se haya inscrito con la autorización del directivo de su dependencia.
ARTÍCULO 25. DE LA CORRESPONSABILIDAD DEL NIVEL DIRECTIVO EN EL PROCESO DE CAPACITACIÓN. El Vicecontralor, el Secretario Privado, los Contralores Delegados sectoriales, los Contralores Delegados para Economía y Finanzas Públicas, para la Participación Ciudadana, para Investigaciones, Juicios Fiscales y Jurisdicción Coactiva, los Directores de Oficina, los Gerentes Nacionales y Departamentales, los Jefes de Unidad y los Directores serán corresponsables de permitir la participación de los servidores públicos en las actividades para las que hayan sido seleccionados, la evaluación y monitoreo de los resultados de los procesos de capacitación del personal a su cargo y la aplicación en el puesto de trabajo de los conocimientos adquiridos y las competencias desarrolladas durante los eventos de capacitación y las actividades formativas en las que hayan participado.
ARTÍCULO 26. DE LOS DEBERES Y LOS DERECHOS DE LOS SERVIDORES PÚBLICOS CON RESPECTO A LA CAPACITACIÓN. Son deberes de los servidores públicos con respecto a la capacitación:
1. Participar puntualmente en las actividades de capacitación para las cuales haya sido designados o seleccionados y rendir los informes correspondientes.
2. Aplicar en su puesto de trabajo los conocimientos y las habilidades adquiridos, para mejorar la prestación del servicio a cargo de la CGR, relacionados con el control y la vigilancia de la gestión fiscal y con las áreas de gestión y apoyo administrativo de la CGR.
3. Servir de agentes multiplicadores del conocimiento dentro o fuera de la Contraloría General de la República, siempre que sean requeridos por el Centro de Estudios Fiscales.
4. Participar activamente en la evaluación de los eventos de capacitación a los cuales asistan.
5. Acopiar y presentar ante el Centro de Estudios Fiscales toda la documentación requerida como soporte de las solicitudes que cada servidor público eleve ante dicha dependencia, en las materias reguladas por este Estatuto, salvo la que repose en su historia laboral en la CGR.
6. Cumplir con todas las obligaciones y compromisos derivados de su participación en eventos de capacitación, de la obtención de créditos educativos y/o comisiones de estudios, de servicios y para atender invitación, en los términos establecidos en el presente Estatuto, en los actos administrativos en que se asignen, otorguen o confieran los diferentes beneficios de capacitación, y en los convenios de contraprestaciones que suscriban con la Entidad.
Son Derechos de los Servidores Públicos con respecto a la capacitación:
1. Participar en la identificación de las necesidades de capacitación de su dependencia o equipo de trabajo.
2. Recibir de la Entidad capacitación, adiestramiento y/o formación que se requiera, de acuerdo con las necesidades identificadas por la Entidad, relacionadas con el control y la vigilancia de la gestión fiscal, y con las necesidades de competencias laborales para la mejora en el ejercicio del cargo, tanto de las áreas misionales como las de apoyo administrativo y de gestión institucional de la CGR, para la adquisición de conocimientos y demás competencias orientadas a la mejora continua de su desempeño laboral, como condición necesaria para el desarrollo de capacidades institucionales que permitan a la CGR cumplir con su misión y funciones constitucionales y legales, que permitan un alto desarrollo del sistema de vigilancia de la gestión fiscal y un control fiscal moderno, dinámico y altamente técnico.
3. Conocer los programas de capacitación interna o externa que se programen y que tengan relación directa o indirecta con las funciones del cargo, según las condiciones de acceso preestablecidas, las cuales serán debidamente divulgadas.
4. Solicitar apoyo financiero institucional para el acceso a la capacitación formal, y obtener dicho apoyo según las estimaciones económicas de la entidad y los requisitos de acceso determinados, los cuales deberán ser evaluados y asignados con criterios objetivos, en el marco de las políticas que determine el Comité Asesor del Centro de Estudios Fiscales.
5. Recibir de la Entidad un tratamiento en todos los temas regulados por el presente Estatuto que evidencie que las decisiones adoptadas por la administración se basan en criterios técnicos objetivamente justificados.
ARTÍCULO 27. PRELACIÓN DE LOS SERVIDORES PÚBLICOS DE CARRERA ADMINISTRATIVA. Para los efectos del acceso a los programas de capacitación, en igualdad de condiciones con los demás servidores públicos, tendrán prelación los inscritos en el registro público de empleados de carrera administrativa especial de la Contraloría General de la República.
ARTÍCULO 28. DEL SISTEMA INSTITUCIONAL DE CAPACITACIÓN. Establécese el Sistema Institucional de Capacitación de la Contraloría General de la República, concebido como un conjunto coherente de políticas, planes, disposiciones normativas y recursos organizados e interrelacionados con el propósito de garantizar que el proceso de capacitación en la institución, ofrezca óptimos resultados en términos de calidad, equidad, transparencia en los procesos selectivos, eficiencia, cobertura, pertinencia y oportunidad.
El Sistema Institucional de Capacitación interactúa y establece sinergias con los demás sistemas existentes en la organización, tales como el Sistema de Gestión del Conocimiento y el Sistema Integrado de Gestión y Control de Calidad en procura de la mejora continua y el fortalecimiento de las capacidades institucionales.
ARTÍCULO 29. DE LOS COMPONENTES DEL SISTEMA. Sistema Institucional de Capacitación está integrado por los componentes que se relacionan a continuación:
1. SUBSISTEMA NORMATIVO. Está constituido por las disposiciones constitucionales, legales y reglamentarias en torno a la capacitación y la educación. La formación y capacitación de los servidores públicos de la Contraloría General de la República se rige por el Estatuto de Capacitación adoptado mediante la presente Resolución y las disposiciones que expresamente la modifiquen, adicionen o sustituyan. En casos de vacíos normativos, se podrá acudir a las normas que regulan la materia en la rama ejecutiva del orden nacional. En caso de conflicto entre las normas generales que regulan la capacitación en la rama ejecutiva y las previstas en el Estatuto de Capacitación de la Contraloría General de la República, primarán estas últimas.
Las normas específicas establecidas en el Estatuto de Capacitación para los servidores públicos de la CGR, priman igualmente sobre las normas generales que regulan la administración de personal al interior de la entidad, cuando las mismas hagan referencia a temas relacionados con la formación y capacitación de los servidores públicos de la CGR y se presente conflicto entre uno y otro ordenamiento. Las condiciones que se pacten en los convenios de cooperación académica que promueva el Centro de Estudios Fiscales y que suscriba la CGR con instituciones educativas y centros de investigación, forman parte del subsistema normativo. También forman parte del subsistema normativo los siguientes componentes:
- Políticas: Directrices trazadas a nivel estatal o de la Entidad relativas a la capacitación de los servidores públicos en general y de la Contraloría General de la República en particular.
- Plan General de Capacitación en Control Fiscal: Instrumento mediante el cual la Contraloría General de la República, a través del Centro de Estudios Fiscales, formula, en el marco de sus objetivos y funciones, la estrategia integral y las metas generales y señala las prioridades que deben atenderse en materia de capacitación y formación de alta calidad en materia de vigilancia y control de los recursos públicos, y la preparación del personal altamente calificado, en todos los niveles en control y vigilancia de la gestión y control fiscal, investigación y cooperación técnica, con base en el Plan Estratégico, en las proyecciones de cambio tecnológico y demanda del mercado.
El Plan General se formulará y contemplará, entre otros aspectos los siguientes:
- Diagnóstico y pronóstico de necesidades de formación y capacitación para el período.
- Definición de áreas estratégicas de formación y capacitación, en el marco de las políticas y directrices que determine el Comité Asesor.
- Determinación de objetivos y metas cualitativas y/o cuantitativas de calidad, cobertura e impacto de la formación y la capacitación.
- Determinación de posibles fuentes de financiación.
- Programa de Capacitación: Consiste en la agenda de actividades académicas a desarrollar por el Centro de Estudios Fiscales durante el año lectivo. Este Programa incluirá una oferta de capacitación dirigida a funcionarios de todos los niveles de la organización de la CGR.
2. SUBSISTEMA DE DIRECCIÓN. Está conformado por los órganos de gobierno y dirección, y servidores públicos responsables de la fijación de políticas, la asignación de recursos y la evaluación de resultados del Sistema.
- Contralor General de la República: Como responsable de fijar las políticas, planes, programas y estrategias para el desarrollo de la vigilancia de la gestión fiscal, del control fiscal del Estado y de las demás funciones asignadas a la Contraloría General de la República, señalará las prioridades de su administración para el logro de la misión y visión institucionales. De acuerdo con sus competencias legales decidirá sobre el otorgamiento a los servidores públicos de la CGR de comisiones de estudios, de servicios y para atender invitación cuando estas se realicen en el exterior.
- Comité Directivo de la Contraloría General de la República: Como responsable de estudiar, debatir y aprobar el Plan Estratégico de la Institución, señalará las prioridades y necesidades de las cuales se deriva el Plan General de Capacitación en Control Fiscal.
- Comité Asesor: El Comité Asesor, cuya composición y funciones se establecen en la Ley 1807 de 2016 y en la Resolución Organizacional 533 de 2016, será el encargado de definir la orientación académica del Centro de Estudios Fiscales aprobar los programas de investigación, formación, preparación y actualización permanente relacionados con el control fiscal, aprobar los proyectos y programas académicos, investigativos y de proyección social a desarrollar en la respectiva anualidad y en ese marco discutir y aprobar el Plan General de Capacitación en Control Fiscal, así como el Programa Anual de Capacitación y de trazar directrices en las áreas de su competencia.
- Director Centro de Estudios Fiscales: Como responsable de dirigir, orientar, administrar y gestionar todos los asuntos de orden académico y administrativo que se relacionen con la capacitación de los servidores públicos de la Contraloría General de la República, de conformidad con los lineamientos y políticas definidas por el Comité Asesor, tendrá a su cargo la iniciativa del gasto para tal fin, así como el seguimiento y evaluación de las actividades a cargo del Centro de Estudios Fiscales.
3. SUBSISTEMA DE OPERACIÓN. Está conformado por el Centro de Estudios Fiscales, como dependencia responsable de la planificación, organización, implementación, seguimiento y evaluación de las actividades de:
- Investigación y producción de tecnología: Hace referencia a las acciones de competencia del Centro de Estudios Fiscales en materia de gestión del conocimiento, de ejecución de proyectos de investigación pertinente y trascendente, de apoyo a las áreas misionales en el desarrollo de tecnologías blandas y metodologías para el ejercicio del control fiscal, de promoción y fomento de la actividad docente por parte de los servidores de la Entidad, de promoción y fomento de la investigación académica en temas de interés para el Control Fiscal, de administración y desarrollo de los servicios bibliográficos y de consulta, así como de evaluación y mejora continua de los procesos académicos desarrollados por la institución.
- Formación: Comprende las actividades relacionadas con la gestión para el otorgamiento de créditos educativos con contraprestaciones y fomento de la educación formal, así como el seguimiento a las obligaciones y compromisos de los beneficiarios de los mismos.
- Tecnologías de la educación: Se refiere a las actividades relacionadas con el soporte tecnológico necesario para el desarrollo de las actividades de formación y capacitación que deba desarrollar el CEF y al diseño y producción del material gráfico, audiovisual y multimedial requerido para los cursos y actividades de capacitación virtual y presencial, folletos, manuales y cartillas en medios impresos y magnéticos, necesarios para el proceso de formación y capacitación.
- Coordinación de Eventos de Capacitación: Se refiere a las acciones que deben realizar los servidores públicos del Centro de Estudios Fiscales necesarias para la planeación táctica, ejecución, evaluación, seguimiento y control de los eventos de capacitación, las cuales permiten asegurar su correcto desarrollo y, en el agregado, el cumplimiento del Programa Anual de Capacitación.
- Cooperación Nacional e Internacional: Agrupa las acciones relacionadas con el manejo de las relaciones interinstitucionales de apoyo y colaboración mutua en materia técnica y académica con Entidades del país y del exterior, en particular con instituciones educativas e investigativas, con otros organismos públicos del orden nacional o territorial, con Entidades Fiscalizadoras Superiores extranjeras, con las Organizaciones que agrupan a estas Entidades en particular la Organización Latinoamericana y del Caribe de Entidades Fiscalizadoras Superiores (Olacefs) y la Organización Internacional de las Entidades Fiscalizadoras Superiores (Intosai). La Cooperación puede ser Técnica y/o Financiera, así mismo puede ser vertical (procedente de un país desarrollado hacia uno de menor grado de desarrollo relativo), horizontal (procedente de, o dirigida a, un país de similar grado de desarrollo relativo) o triangular (la cooperación técnica se produce entre instituciones procedentes de países de similar grado de desarrollo relativo, en tanto que la cooperación financiera procede de países desarrollados y/o de organizaciones multilaterales).
La Cooperación Técnica tiene como objetivo la transferencia de buenas prácticas, técnicas, tecnologías, conocimientos, habilidades o experiencias de la Contraloría General de la República con organizaciones nacionales o extranjeras, o de estas organizaciones hacia la Contraloría General de la República, con el fin de promover el desarrollo institucional en áreas específicas, contribuyendo al desarrollo tecnológico y a la calificación del talento humano. Incluye también la asesoría para la suscripción y seguimiento a los convenios de cooperación técnica de acuerdo con las directrices del señor Contralor General de la República.
- Comisiones de estudios, de servicios y para atender invitación en el exterior: De acuerdo con lo normado en el presente Estatuto, corresponde a las funciones relacionadas con el trámite de las situaciones administrativas allí reguladas y al seguimiento de las obligaciones y compromisos adquiridos por los servidores públicos comisionados.
DE LA REGLAMENTACIÓN ACADÉMICA Y LAS NORMAS DE CONVIVENCIA.
ARTÍCULO 30. DE LA REGLAMENTACIÓN ACADÉMICA Y LAS NORMAS DE CONVIVENCIA. La reglamentación académica y las normas de convivencia rigen las relaciones académicas entre el Centro de Estudios Fiscales de la Contraloría General de la República y las personas que a cualquier título y de conformidad con la normatividad vigente, accedan a los programas académicos ofrecidos en cualquier modalidad, a quienes se denominará “estudiantes” y con los docentes.
PARÁGRAFO. En los eventos de capacitación desarrollados por el Centro de Estudios Fiscales conjuntamente con otra institución y en los ofrecidos por entidades externas a los servidores públicos de la CGR, en virtud de convenios de cooperación o por vínculo contractual, se aplicará por norma general el reglamento de la Institución Educativa; en su defecto o previo acuerdo entre las partes, el presente Estatuto de Capacitación.
ARTÍCULO 31. DE LA ESTRUCTURA CURRICULAR. La estructura curricular de la Contraloría General de la República se organiza bajo los siguientes parámetros:
1. Asignatura: Es la unidad básica de aprendizaje, con duración mínima de 20 horas, que se estructura como un conjunto temático organizado sobre un campo determinado del conocimiento. Cada asignatura tiene un valor en créditos, que representa las horas de estudio que implica para el estudiante.
2. Programa curricular: Conjunto organizado y sistemático de asignaturas articuladas en un plan de estudios dirigido a la formación integral para cada uno de los perfiles profesionales y de competencias definidos para las áreas misionales y de apoyo de la Entidad.
3. Evento de capacitación: Denominación genérica para referirse a las diferentes actividades programadas y desarrolladas en el marco de procesos de enseñanza y aprendizaje, con independencia de sus peculiaridades metodológicas, de su formato o de su duración, que dan lugar a diferentes tipos de eventos de capacitación:
- Diplomado: Programa de actualización en el marco de la educación no formal o continuada y por lo tanto no conduce a ningún título académico de educación superior, con duración igual o superior a 100 horas.
- Curso: Estudio sobre una materia, desarrollada con unidad, explicada o destinada a ser desarrollada durante cierto tiempo, igual o superior a 8 horas y hasta 99 horas.
- Taller: Actividad de capacitación, cuya metodología de trabajo integra teoría y práctica. Se caracteriza por la investigación, el descubrimiento científico y el trabajo en equipo que, en su aspecto externo, se distingue por el acopio (de forma sistematizada) de material especializado acorde con el tema tratado teniendo como fin la elaboración de un producto tangible.
- Seminario: Evento académico en el que un número plural de expositores, expertos, docentes, investigadores o conferencistas, realizan diferentes presentaciones magistrales alrededor de diversos temas, con el fin de motivar en el auditorio su aprendizaje, reflexión y discusión, contando con un espacio para el dialogo con los asistentes.
- Simposio: Es una reunión de expertos en la que se expone y desarrolla un tema en forma completa y detallada, enfocándolo desde diversos ángulos a través de intervenciones individuales, breves, sintéticas y de sucesión continuada. Los especialistas exponen durante cierto tiempo y un moderador resume las ideas principales. Los ponentes no entran en polémica, sino que participan con el fin de aportar sus conocimientos acerca del tema que se trata. El auditorio formula preguntas y dudas que los expertos aclaran y responden.
- Conferencia: Exposición magistral individual pronunciada por un expositor, experto, docente, o investigador, usualmente denominado “conferencista”, de corta duración (inferior a 3 horas) sobre un tema en el cual este tiene especial dominio y experticia, con el fin de ilustrar al respecto a los asistentes.
- Programa de entrenamiento: El entrenamiento es cualquier preparación o adiestramiento con el propósito de mejorar el rendimiento físico o intelectual.
- Cursos o eventos internacionales: Son eventos de capacitación o de cooperación, destinados al fomento del aprendizaje, el intercambio de conocimientos, experiencias, buenas prácticas, lecciones aprendidas, o a la exploración, concertación o coordinación de acciones conjuntas de colaboración y/o de beneficios recíprocos, entre instituciones procedentes de un número plural de países. El adjetivo internacional se otorga a un evento siempre que se cumpla al menos una de las siguientes condiciones: i) que los participantes en el evento procedan de diferentes países, ii) que perteneciendo al mismo país los participantes, el docente o algunos de los docentes, expertos, investigadores, conferencistas, procedan de países de nacionalidad distinta a la de los participantes., iii) que se realicen fuera de Colombia, o iv) que sean organizados por un organismo internacional, o una asociación de carácter multinacional, supranacional, bilateral, regional, o un conjunto de instituciones originarias de un número plural de países. Especial importancia tienen los que responden a los compromisos de la CGR en su carácter de miembro de Intosai y Olacefs.
- Capacitación libre: Aquella que por su duración (inferior a 8 horas), naturaleza o temática no implica la aplicación de pruebas de aprendizaje, igualmente la que corresponde a actividades de educación informal y la que adelanta cada servidor público o equipo a través de actividades autodidácticas o de auto capacitación.
PARÁGRAFO. Para los eventos académicos que previamente determine el Centro de Estudios Fiscales se establecerá un sistema de créditos acumulables, que darán lugar a los efectos administrativos, que se establezcan en las normas de administración de personal de la Contraloría General de la República. Los cursos pueden otorgar créditos académicos a los servidores públicos de la CGR que participen en ellos, para lo cual en cada caso se indicará su valor.
ARTÍCULO 32. DE LAS ÁREAS DE CAPACITACIÓN. Para efectos de organizar la capacitación, tanto los diagnósticos de necesidades, como el plan y los programas correspondientes se estructurarán con las siguientes áreas:
1. Área Misional o Técnica: Integran esta área las actividades de capacitación dirigidas a las dependencias cuyos productos o servicios constituyen la razón de ser de la Entidad.
2. Área de Gestión o Apoyo: Esta área está constituida por la capacitación dirigida a fortalecer las capacidades institucionales relacionadas con el suministro y gestión de los bienes y servicios que requiere internamente la CGR para su adecuado funcionamiento; y mejorar las competencias comportamentales de los servidores públicos para el ejercicio de sus funciones.
ARTÍCULO 33. DE LAS MODALIDADES DE LA CAPACITACIÓN. Las enseñanzas y actividades académicas se impartirán en cualquiera de las siguientes modalidades.
1. Modalidad Presencial: Forma de aplicación del proceso enseñanza-aprendizaje donde la mayor parte del mismo se da en presencia conjunta de docente y estudiantes compartiendo el mismo espacio espacial y temporal.
2. Modalidad a distancia: Forma de aplicación del proceso enseñanza-aprendizaje donde la mayor parte de este se da en procesos de autoaprendizaje o aprendizaje autónomo guiado, y la interacción esporádica con el docente o tutor se realiza bien sea directamente mediante tutorías presenciales periódicas, o mediado con herramientas tecnológicas.
3. Modalidad virtual: Es una modalidad de formación y capacitación, caracterizada por el uso intensivo de las tecnologías de la información y las comunicaciones (TIC) para hacer posible el encuentro en el ciberespacio, el contacto y la interacción de la comunidad educativa, con el propósito de desarrollar los procesos de enseñanza-aprendizaje y de aprendizaje-aprendizaje. En la modalidad virtual se superan las restricciones tradicionales del tiempo y del espacio, propias de la modalidad presencial, gracias a la utilización de las TIC, que permiten la realización del encuentro de la comunidad educativa virtual, con independencia del lugar en que se encuentren físicamente sus integrantes y del tiempo del que dispongan para la realización de sus procesos formativos.
4. Modalidad semipresencial: Se refiere a la combinación de la modalidad presencial con las modalidades a distancia o virtual. Esta modalidad se caracteriza porque los encuentros presenciales son inferiores al 50% del tiempo de estudio.
ARTÍCULO 34. DE LA CERTIFICACIÓN. El Centro de Estudios Fiscales expedirá los siguientes tipos de certificaciones de capacitación:
1. Certificado de aprobación. Se otorgará para los eventos de capacitación que por su naturaleza y duración impliquen un sistema de evaluación del aprendizaje. En este caso, con anterioridad a la iniciación del evento se establecerán y comunicarán los parámetros de rendimiento académico que el estudiante debe lograr para obtener la aprobación del mismo.
2. Certificado de participación. Se otorgará para los eventos de capacitación en los cuales no se apliquen pruebas de evaluación del aprendizaje, siempre que tengan una duración mínima de ocho (8) horas. Cuando el estudiante repruebe por inasistencia no se otorgará certificado de participación.
3. Certificado de asistencia. Se expedirá, a solicitud del interesado, a quien haya reprobado un evento con evaluación de aprendizaje pero cumpla con la asistencia mínima establecida.
PARÁGRAFO 1o. Las certificaciones de que trata el presente artículo se elaborarán de acuerdo con los formatos establecidos por el Centro de Estudios Fiscales, en los cuales se observará la siguiente información, como mínimo:
- Tipo de certificación
- Nombre del participante e identificación
- Nombre del Evento
- Fecha(s) de realización
- Intensidad horaria
- Firma del Director del Centro
- Indicación sobre el número de créditos que otorga al servidor público de la CGR, cuando corresponda.
PARÁGRAFO 2o. La Certificación de eventos de capacitación impartidos por instituciones externas, no serán expedidas por el Centro de Estudios Fiscales. En caso de deterioro o pérdida de tales certificaciones, el interesado deberá remitirse a la institución externa que la expidió originalmente.
PARÁGRAFO 3o. Es deber de cada servidor público participante tramitar la incorporación de sus certificaciones de capacitación a su historia laboral. En todo caso, las certificaciones expedidas por el CEF irán con copia a la historia laboral del servidor público de la CGR.
ARTÍCULO 35. DE LA CALIDAD DEL ESTUDIANTE O PARTICIPANTE. Son estudiantes las personas que a cualquier título y de conformidad con la normatividad vigente, accedan a participar en los eventos de capacitación ofrecidos por el Centro de Estudios Fiscales en cualquier modalidad.
ARTÍCULO 36. DE LOS DERECHOS DE LOS ESTUDIANTES. Son derechos de los estudiantes, los siguientes:
1. Recibir capacitación de calidad para el desarrollo de sus capacidades y competencias orientadas al mejor desempeño de sus funciones.
2. Disponer de tiempo, espacios y equipos adecuados para su participación en las actividades de capacitación en las que se encuentre inscrito.
3. Participar en actividades de capacitación complementarias a las propiamente técnicas, que propicien un proceso de formación integral.
4. Recibir información completa sobre los procesos abiertos de selección para eventos de capacitación y conocer con anterioridad los criterios aplicables. Los estudiantes que participen en tales procesos de selección tendrán derecho a conocer oportunamente los resultados de las pruebas.
5. Conocer previamente la estructura de la actividad académica, el horario, las condiciones y la forma de evaluación.
6. Exigir el cumplimiento de las actividades académicas o de aprendizaje ofrecidas.
7. Presentar reclamaciones y solicitudes, por escrito y respetuosamente frente a una decisión o evaluación académica ante los organismos correspondientes según lo contemplado en la normatividad vigente.
8. Disponer de espacios, medios y conductos claros y adecuados para expresar y proponer iniciativas al Centro de Estudios Fiscales y presentar respetuosamente las sugerencias y observaciones que ayuden a mejorar los contenidos y actividades de capacitación.
9. Obtener la certificación de aprobación, participación o asistencia en la actividad académica una vez acreditados todos los requisitos para tal fin.
10. Acceder a todas las fuentes de información científica y tecnológica de que disponga el Centro de Estudios Fiscales, excepto cuando la información tenga carácter reservado por disposición legal expresa.
11. Conocer, de manera oportuna la información sobre su desempeño académico y, en general, sobre las actividades académicas y sociales que desarrolle el Centro de Estudios Fiscales.
ARTÍCULO 37. DE LOS DEBERES DE LOS ESTUDIANTES. Son deberes de los estudiantes, los siguientes:
1. Cumplir y respetar las disposiciones del Estatuto de Capacitación.
2. Asistir puntual y regularmente a los eventos de capacitación en los que se encuentren registrados (convocados, inscritos, designados o admitidos), según el procedimiento de selección.
3. Realizar los compromisos de aprendizaje y trabajos requeridos por el docente para el desarrollo de la respectiva actividad académica.
4. Presentar las evaluaciones en las fechas señaladas y diligenciar todas las pruebas de seguimiento, evaluación y control que para tal efecto suministren el docente y/o el Centro de Estudios Fiscales.
5. Brindar un trato respetuoso a los docentes, a los estudiantes y al equipo humano del Centro de Estudios Fiscales.
6. Presentar, dentro de los tres (3) días siguientes a la ausencia, la correspondiente justificación.
7. Hacer buen uso de las instalaciones educativas, las áreas sociales, los materiales de enseñanza, equipos y enseres en general que fueren utilizados para la actividad académica.
8. Observar una conducta acorde con su condición de Servidor Público y con la dignidad de la CGR en todos los eventos de capacitación.
ARTÍCULO 38. DE LAS PROHIBICIONES A LOS ESTUDIANTES. Es prohibido a los estudiantes:
1. Realizar o participar en la realización de cualquier tipo de fraude, con el fin de obtener mejores calificaciones en beneficio propio o de terceros. Falsificar firmas para demostrar la asistencia a clases en beneficio propio o de terceros.
2. Ejecutar actos de violencia o maltrato físico o verbal contra estudiantes, docentes o personal del Centro de Estudios Fiscales.
3. Fumar y/o consumir alimentos en las instalaciones académicas y administrativas del Centro de Estudios Fiscales, salvo en las áreas en que dichas actividades estén expresamente permitidas.
4. Utilizar, durante las actividades académicas, dispositivos tecnológicos no autorizados por el docente.
5. Consumir bebidas alcohólicas o sustancias psicoactivas en las aulas y demás instalaciones donde se desarrolle la capacitación, y/o asistir a clase bajo los efectos de las mismas.
6. Participar simultáneamente en más de dos (2) eventos de capacitación programados por el Centro de Estudios Fiscales. Se exceptúan de esta prohibición, si se realizan en horarios diferentes, las siguientes actividades:
- Las efectuadas en horario extralaboral.
- Las de información o divulgación institucional de corta duración o de obligatoria asistencia, como conferencias o talleres, si no exceden de un día.
- Las de tipo académico a las cuales el servidor público haya obtenido acceso mediante concurso, o en virtud de un premio o reconocimiento, siempre que su participación no le implique exceder el límite de inasistencia permitido en la actividad programada por el Centro de Estudios Fiscales en la cual esté inscrito. No obstante si participar en aquellos eventos implica sobrepasar este tope el estudiante tendrá justificado su retiro si así lo solicita.
7. Causar daños a las infraestructuras e instalaciones académicas o administrativas del Centro de Estudios Fiscales.
8. Dar a los equipos e instalaciones de capacitación, un uso diferente a aquel para el cual están destinados.
PARÁGRAFO. Incurrir en cualquiera de las conductas previstas en el presente artículo dará lugar al retiro inmediato del estudiante del evento de capacitación, sin perjuicio de las acciones penales, civiles o disciplinarias a que hubiere lugar. El retiro en estas circunstancias tiene como propósito permitir la continuidad del proceso académico para no causar perjuicio a los demás participantes, pero no constituye sanción.
ARTÍCULO 39. DE LA OBLIGATORIEDAD. Salvo los casos previstos en el presente Estatuto, la asistencia a la totalidad del evento de capacitación para el cual el servidor público sea seleccionado o admitido es obligatoria, su inasistencia no justificada es violatoria de sus deberes como servidor público y puede acarrearle sanciones disciplinarias. La Dirección del CEF solo presentará queja disciplinaria ante la dependencia competente en los casos en que lo considere necesario, siempre que previamente haya dado la oportunidad al servidor público para que explique las causas de su inasistencia, garantizando su derecho a la defensa y a la contradicción, y el funcionario no haya brindado explicaciones que a juicio del Director, resulten satisfactorias.
ARTÍCULO 40. DE LAS AUSENCIAS. La ausencia a un 20% o más de un evento de capacitación, será considerada causal de reprobación.
PARÁGRAFO. Los servidores públicos que reprueben o abandonen injustificadamente los eventos de capacitación internos o externos con una intensidad de veinticuatro (24) horas o más, o en los que haya participado con financiación de la CGR, no podrán beneficiarse de crédito educativo o comisión de estudios en el exterior, ni recibir cartas de presentación durante un (1) año contado a partir de la fecha de finalización del respectivo evento.
ARTÍCULO 41. DEL RETIRO O AUSENCIA JUSTIFICADOS DE LA ACTIVIDAD DE CAPACITACIÓN. Serán causales justificadas para la ausencia temporal, o el retiro definitivo de cualquier evento de capacitación:
1. La enfermedad del servidor público, debidamente comprobada mediante certificado médico expedido por la Entidad Promotora de Salud a la cual esté afiliado.
2. La calamidad doméstica comprobada.
3. La incapacidad por licencia de maternidad.
4. El cambio imprevisto de fecha u hora de la actividad académica.
5. El cambio de sitio de trabajo, si esto implica cambio de ciudad o dificultades de traslado.
6. Situaciones de fuerza mayor o caso fortuito debidamente comprobadas.
7. Las necesidades sobrevinientes del servicio causadas por fuerza mayor o caso fortuito y que se encuentren debidamente justificadas por el jefe inmediato.
PARÁGRAFO. Es responsabilidad del funcionario soportar debidamente sus inasistencias o retiros durante el evento de capacitación o a más tardar dentro de los cinco (5) días siguientes a la ocurrencia de alguna de las causales establecidas en el presente artículo.
ARTÍCULO 42. DE LA EVALUACIÓN POR COMPETENCIAS. En los eventos diseñados bajo estándares de competencias, la evaluación será cualitativa: Demuestra o no Demuestra la Competencia Evaluada, con base en estándar de competencia previamente definido.
ARTÍCULO 43. ESCALA DE CALIFICACIÓN DE LAS PRUEBAS DE APRENDIZAJE. La escala de calificaciones en las Evaluaciones de Aprendizaje va de cero punto cero (0,0) a cinco punto cero (5,0), siendo aprobatoria la calificación igual o superior a tres punto cero (3.0). Esta escala se aplicará a todas las actividades que prevean evaluación de aprendizaje y para obtener la calificación final de un evento.
ARTÍCULO 44. DE LAS CARTAS DE PRESENTACIÓN. Los servidores públicos de la CGR que requieran cartas de presentación, para postularse a becas o programas de educación, formación o capacitación, en el país o en el exterior, deberán elevar solicitud escrita y motivada ante el Director del Centro de Estudios Fiscales en el formato establecido por esta dependencia, indicando claramente la entidad y persona a quien se debe dirigir la comunicación, la relación entre el correspondiente programa de estudios y las funciones del cargo de que es titular y/o con las funciones constitucionales y legales de la CGR.
Con la solicitud, el interesado deberá adjuntar copia de la última evaluación del desempeño en firme la cual debe encontrarse en los rangos “excelente” o “alto” o sus equivalentes, y la descripción del programa de estudios y/o de la convocatoria para los que solicita la carta de presentación. Esta debe presentarse con una antelación mínima de cinco (5) días hábiles a la fecha de cierre del proceso de recibo de documentos establecida por la entidad convocante.
Las cartas de presentación a que hace alusión este artículo serán suscritas exclusivamente por el Director del Centro de Estudios Fiscales. Si la entidad convocante u oferente exige más de una carta de presentación, el Director del Centro de Estudios Fiscales determinará el servidor público de la CGR que suscribirá la comunicación correspondiente y ante él adelantará la coordinación necesaria.
Las cartas de presentación en nada comprometen a la Contraloría General de la República y no le generan obligación para conceder u otorgar comisiones de ninguna naturaleza. Tampoco implican la financiación total o parcial de las matrículas, costos del programa académico, desplazamiento, alojamiento, manutención u otros derivados directa o indirectamente de la participación del servidor público solicitante en el programa para el que se postula.
ARTÍCULO 45. DE LA PARTICIPACIÓN DE SERVIDORES PÚBLICOS EN EVENTOS EXTERNOS DE CAPACITACIÓN. El Centro de Estudios Fiscales podrá auspiciar la participación de los servidores públicos de la Entidad en cursos, seminarios, talleres, simposios, congresos, encuentros o cualquier otra modalidad de capacitación organizada por instituciones externas.
El servidor público que aspire a obtener financiación para participar en los eventos descritos en el inciso anterior en el país, deberá presentar solicitud motivada con el visto bueno del directivo de su dependencia para consideración de la Dirección del Centro de Estudios Fiscales. Esta Dirección estudiará la pertinencia, oportunidad, conveniencia y relación costo-beneficio de la mencionada capacitación y, de existir disponibilidad presupuestal, dará inicio al trámite correspondiente.
Una vez finalizado el evento, el participante entregará un informe al jefe inmediato con copia al Centro de Estudios Fiscales sobre los principales conocimientos obtenidos y su aplicación en el puesto de trabajo, y anexará copia del certificado de asistencia.
QWE
DE LA FINANCIACIÓN EDUCATIVA CON CONTRAPRESTACIONES.
<Capítulo modificado por el artículo 1 de la Resolución (0936-2026) MD-DIMARGRUCOG de 2026>
ARTÍCULO 46. DE LA FINANCIACIÓN EDUCATIVA CON CONTRAPRESTACIONES. <Artículo modificado por el artículo 1 de la Resolución OGZ- 0889-2026 de 2026. El nuevo texto es el siguiente:> La financiación educativa con contraprestaciones es una erogación de recursos que la Contraloría General de la República otorga, con cargo al rubro de capacitación del presupuesto institucional, a los servidores públicos de carrera administrativa de la entidad, que cursen programas de educación superior debidamente registrados o con reconocimiento oficial por parte de las autoridades competentes, según corresponda, en nivel pregrado (Nivel técnico profesional, nivel tecnológico y nivel profesional) y posgrado (especialización, maestría, doctorado), que cumplan con los requisitos mínimos, criterios de valoración y procedimientos de selección que se establecen en esta resolución.
Esta financiación educativa con contraprestaciones será otorgada exclusivamente para el pago del valor de la matrícula correspondiente a la solicitud presentada y aprobada y, se admitirá como pago a favor de la Contraloría General de la República el cumplimiento por parte del funcionario de las contraprestaciones que se señalan en el presente estatuto y en el convenio de contraprestaciones suscrito entre las partes.
A ningún servidor público de carrera administrativa de la Contraloría General de la República se le podrá conferir comisión de estudios, mientras tenga vigente convenio de contraprestaciones originado en financiación educativa con contraprestaciones u otro beneficio de formación y capacitación que dé lugar a la suscripción de este tipo de convenios, tanto interno, como externo, que haya sido sufragado con recursos del presupuesto público general de la Nación. Tampoco, se podrá otorgar financiación educativa con contraprestaciones a ningún servidor público de carrera administrativa a quien le haya sido conferida comisión de estudios, durante el tiempo que dure la comisión.
La Contraloría General de la República, en cumplimiento de lo dispuesto en la Ley 80 de 1993, la Ley 1150 de 2007 y el Manual de Contratación de la entidad que se encuentre vigente, podrá celebrar contratos o convenios con instituciones educativas o instituciones de educación superior legalmente reconocidas, con el propósito de desarrollar programas de formación diseñados conforme a las necesidades institucionales o de impartir programas de formación diseñados conforme a las necesidades institucionales o de impartir programas académicos de interés para la Entidad.
En estos eventos, corresponderá al Comité Asesor del Centro de Estudios Fiscales definir las condiciones generales del programa, determinar los criterios y mecanismos para la selección o designación de los participantes y aprobar la destinación de los recursos presupuestales requeridos para la celebración de los respectivos convenios.
En estos eventos la determinación del valor de cada convenio de contraprestaciones será realizada por el Centro de Estudios Fiscales sobre la base del valor total del contrato o convenio suscrito con la respectiva institución educativa de educación superior, los precios de mercado de las matrículas de programas similares o iguales, u otros criterios que le fije" el comité asesor. La sumatoria de todas las financiaciones educativas con contraprestaciones otorgadas, no podrá ser inferior al valor del contrato o convenio suscrito por la Contraloría General de la Republica con la correspondiente institución educativa de educación superior, salvo que además de la formación para sus servidores públicos, la Contraloría General de la Republica perciba otros productos o beneficios.
La financiación educativa con contraprestaciones constituye un beneficio institucional de carácter discrecional, sujeto a la disponibilidad presupuestal, al cumplimiento de los requisitos previstos en la presente resolución y a los criterios de selección establecidos por el Comité Asesor del Centro de Estudios Fiscales, sin que genere derecho adquirido para futuras convocatorias.
PARÁGRAFO. La asignación de financiación educativa con contraprestaciones, estará supeditada a la existencia de apropiación presupuestal y disponibilidad de recursos debidamente certificada por la dependencia competente, de conformidad con las disposiciones presupuestales vigentes. En ningún caso podrá otorgarse financiación educativa ni adquirirse compromiso alguno con cargo a estos recursos sin la previa expedición del correspondiente certificado de disponibilidad presupuestal, garantizando el cumplimiento del principio de legalidad del gasto público, sostenibilidad financiera y responsabilidad en la administración de los recursos públicos.
ARTÍCULO 47. DE LOS REQUISITOS MÍNIMOS. <Artículo modificado por el artículo 1 de la Resolución OGZ- 0889-2026 de 2026. El nuevo texto es el siguiente:> El servidor público de carrera administrativa de la Contraloría General de la República, interesado en acceder a la financiación educativa con contraprestaciones, deberá acreditar como mínimo los siguientes requisitos, dentro del plazo establecido en la convocatoria abierta que fije anualmente el Centro de Estudios Fiscales; previa autorización del Comité Asesor:
1. Encontrarse inscrito en el registro público de carrera administrativa de la Contraloría General de la República, con una antigüedad mínima de un (1) ano continuo de servicio, cumplido a más tardar a la fecha de cierre de inscripciones de la convocatoria. La antigüedad se computará a partir de su última vinculación a la entidad en caso de que haya tenido varias vinculaciones.
2. No registrar sanción disciplinaria ejecutoriada e inscrita en los registros correspondientes, durante los dos (2) años inmediatamente anteriores a la fecha de presentación de la solicitud, contabilizados conforme a lo dispuesto en el artículo 87 del Código de Procedimiento Administrativo y de lo Contencioso Administrativo.
3. No tener vigente convenio de contraprestaciones derivado de financiación educativa, comisión de estudios o cualquier otro beneficio de formación o capacitación otorgado por la Contraloría General de la Republica que implique obligaciones pendientes de cumplimiento. Esta restricción no será aplicable cuando la solicitud tenga por objeto financiar periodos académicos posteriores del mismo programa académico cursado por el solicitante en la misma institución educativa de educación superior.
Este requisito tampoco será exigible a quienes tengan vigente convenio de contraprestaciones derivado de una en financiación educativa otorgado para el financiamiento de su primer pregrado y pretenden acceder a una nueva financiación educativa para su primera especialización o maestría. Igualmente, no será exigible a quienes, habiendo cursado su primer postgrado, lo soliciten para cursar otro postgrado de diferente nivel académico al ya financiado.
4. No registrar declaratorias en firme de incumplimiento a convenios de contraprestaciones, dentro de los cinco (5) años anteriores a la fecha de presentación de nueva solicitud de financiación educativa.
5. No contar con acuerdos de pago vigentes.
6. Acreditar la admisión al programa o periodo académico, objeto de solicitud, mediante comunicación o matrícula expedida por la institución educativa de educación superior habilitadas para ofrecer programas técnicos profesionales, tecnólogos, profesionales universitarios o de posgrado.
7. Anexar el plan de estudios vigente del programa académico objeto de la solicitud e informar al Centro de Estudios Fiscales las asignaturas o créditos académicos que cursará durante el periodo para el cual solicita la financiación.
8. Los estudios objeto de financiación deberán corresponder a programas de educación formal debidamente autorizados por las autoridades competentes, impartidos por instituciones de educación superior habilitadas para ofrecer programas técnicos profesionales, tecnológicos, profesionales universitarios o de postgrado.
Cuando los estudios se cursen en el exterior, el solicitante deberá acreditar que el programa y la institución cumplen con los requisitos que permitan la convalidación del respectivo título en Colombia. La convalidación constituirá una obligación del beneficiario en los términos del Convenio de Contraprestaciones.
9. Los periodos académicos objeto de financiación deberán iniciarse durante la vigencia fiscal correspondiente a la convocatoria o durante el segundo semestre de la vigencia inmediatamente anterior, siempre que al momento de la postulación sean susceptibles de financiación conforme a las condiciones establecidas en la presente resolución y en el procedimiento aplicable.
10. En consideración a que la planta de personal de la Contraloría General de la República es global, el solicitante deberá presentar una carta de motivación, en el formato establecido por el Centro de Estudios Fiscales, en la que justifique la pertinencia del programa académico para el cumplimiento de sus funciones en la Entidad y demuestre la forma en que los mismos contribuirán al fortalecimiento de su desempeño laboral y al cumplimiento de los objetivos institucionales, independientemente del área de desempeño del cargo.
11. Acreditar la autenticidad y veracidad de la información y documentación aportada durante el proceso de postulación, sin perjuicio de las verificaciones que adelante la Contraloría General de la República.
PARÁGRAFO 1o. El funcionario deberá diligenciar completamente el formulario y adjuntar la totalidad de los documentos dentro del plazo establecido en la Convocatoria. Una vez vencido el plazo, el Centro de Estudios Fiscales analizará cada una de las solicitudes, y emitirá una lista preliminar de admitidos e inadmitidos, señalando respecto de estos últimos, el requisito que hace falta, a fin de que dentro de los quince (15) días hábiles siguientes se subsane o se completen los mismos. Vencido el plazo de subsanación sin que se haya realizado la respectiva corrección, el Centro de Estudios Fiscales procederá al rechazo de la solicitud en la que indicará la causal respectiva.
PARÁGRAFO 2o. La verificación de los requisitos relacionados con la antigüedad, evaluación del desempeño y antecedentes disciplinarios podrá realizarse directamente por la Contraloría General de la República, a través de los sistemas y plataformas interoperacionales oficiales.
PARÁGRAFO 3o. La comprobación de falsedad, adulteración o inexactitud relevante en la información suministrada dará lugar a la pérdida del beneficio, sin perjuicio de las acciones disciplinarias, fiscales, penales o administrativas a que haya lugar.
PARÁGRAFO 4o. El aspirante podrá desistir voluntariamente de su postulación en cualquier momento antes de la expedición del acto administrativo de asignación del beneficio, mediante comunicación escrita dirigida al Centro de Estudios Fiscales.
ARTÍCULO 48. MONTO DE FINANCIACIÓN. <Artículo modificado por el artículo 1 de la Resolución OGZ- 0889-2026 de 2026. El nuevo texto es el siguiente:> El Centro de Estudios Fiscales financiará hasta el cien por ciento (100%) del valor de la matrícula del período académico solicitado, de conformidad con la orden de matrícula expedida por la Institución de Educación Superior. En ningún caso el monto a financiar por período académico podrá superar los trece (13) Salarios Mínimos Mensuales Legales Vigentes (SMMLV). Para la aprobación de los porcentajes de financiación, además se aplicarán criterios de equidad, según el ingreso mensual del funcionario de carrera, dando prioridad de manera ascendente a los funcionarios con menor asignación salarial.
La Contraloría General de la República no financiará dos veces la misma asignatura o crédito académico, para lo cual tendrá en cuenta el plan de estudio y las materias que el aspirante haya presentado al Centro de Estudios Fiscales al momento de hacer la solicitud.
ARTÍCULO 49. CRITERIOS DE VALORACIÓN. <Artículo modificado por el artículo 1 de la Resolución OGZ- 0889-2026 de 2026. El nuevo texto es el siguiente:> Sobre las solicitudes admitidas, serán verificados con aplicación de puntajes, los siguientes criterios de valoración, en estricto orden descendente de mérito:
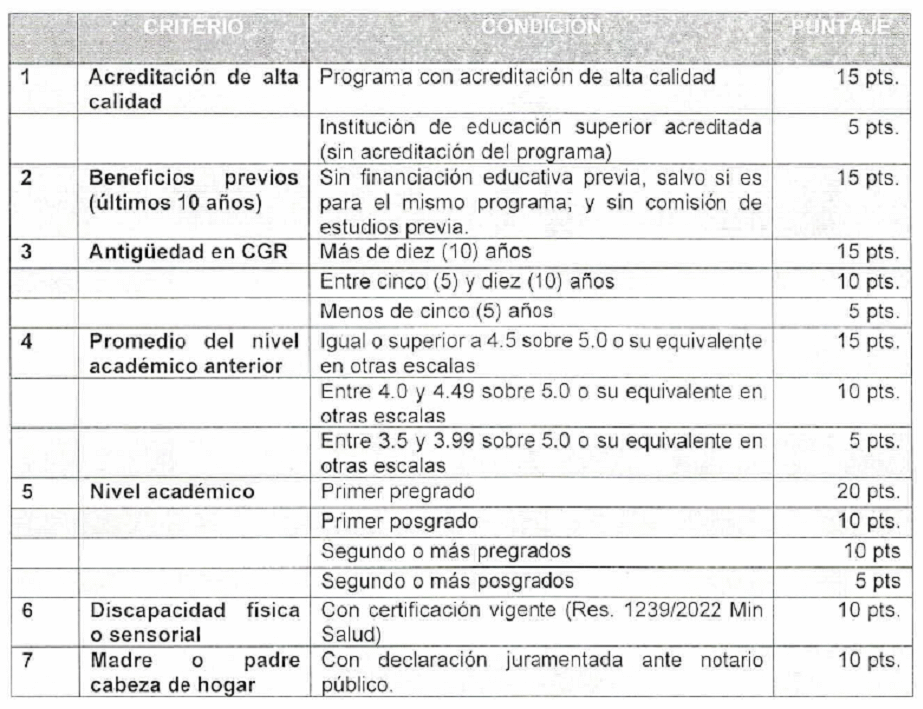
Los criterios de valoración se aplicarán de manera objetiva, uniforme, verificable y transparente, garantizando la igualdad de condiciones entre todos los aspirantes.
PARÁGRAFO 1o. La asignación de un mayor puntaje al primer pregrado busca promover el acceso a la educación superior de quienes aún no cuentan con formación profesional, en aplicación del principio de equidad y con el propósito de ampliar las oportunidades de cualificación del talento humano de la entidad.
PARÁGRAFO 2o. La presentación de solicitudes no genera para la Contraloría General de la República la obligación de otorgar la financiación educativa, pues esta estará supeditada a la disponibilidad presupuestal destinada para dicho efecto, al resultado de la evaluación del cumplimiento de requisitos, al cumplimiento de criterios de valoración y a la evaluación aleatoria que realice el Comité Asesor del CEF.
PARÁGRAFO 3o. En lo relacionado con el criterio del promedio del nivel académico anterior, se entiende que, si la solicitud es para pregrado, este promedio corresponde al del grado 11 de educación básica; para el caso de las solicitudes de posgrados por primera vez, se entiende que corresponde al del promedio acumulado del pregrado; para períodos académicos diferentes al primero tanto en pregrado como en posgrado, corresponderá al del período académico anterior.
ARTÍCULO 50. CRITERIOS DE DESEMPATE. <Artículo modificado por el artículo 1 de la Resolución OGZ- 0889-2026 de 2026. El nuevo texto es el siguiente:> En caso de empate en los criterios de valoración para la asignación de la financiación educativa con contraprestaciones, se aplicarán los siguientes criterios de desempate a los solicitantes en el orden que aparecen a continuación:
1. Mayor calificación en la última Evaluación del Desempeño que se encuentre en firme.
2. Mayor tiempo de antigüedad en la Entidad.
3. Mejor promedio académico obtenido en el último y más reciente estudio académico realizado por el funcionario solicitante.
4. Haber obtenido premios institucionales a la excelencia individual o en la categoría de equipo de trabajo dentro de los cinco (5) años inmediatamente anteriores a la solicitud.
5. Estar inscrito en el Banco de Hojas de Vida de Docentes, Expertos e Investigadores del Centro de Estudios Fiscales, dentro de los seis (6) meses anteriores a la apertura de la convocatoria.
6. No haber tenido en los últimos diez (10) años, financiación educativa con contraprestaciones.
ARTÍCULO 51. PROCEDIMIENTO. <Artículo modificado por el artículo 1 de la Resolución OGZ- 0889-2026 de 2026. El nuevo texto es el siguiente:> El procedimiento para el trámite de otorgamiento de la financiación educativa con contraprestación se sujetará a lo dispuesto en el Manual de Procedimientos que, para tal fin, se encuentre vigente en el Sistema de Gestión y Control Interno (SIGECI).
PARÁGRAFO: Conservación documental. Toda la documentación del proceso de selección será administrada conforme a las Tablas de Retención Documental y a las políticas institucionales de gestión documental de la Contraloría General de la República.
ARTÍCULO 52. COMPROMISOS DE LOS BENEFICIARIOS. <Artículo modificado por el artículo 1 de la Resolución OGZ- 0889-2026 de 2026. El nuevo texto es el siguiente:> Los servidores públicos beneficiarios de la financiación educativa con contraprestaciones adquieren compromisos con la Entidad que se estipulan en un convenio escrito, denominado convenio de contraprestaciones.
Estos compromisos son:
1. Contraprestaciones: Conjunto de acciones mediante las cuales el beneficiario retribuye a la CGR la inversión realizada a través de la financiación educativa, que se traduce en la aplicación de los conocimientos adquiridos en el desarrollo de sus labores en la entidad y en aquellas que sean establecidas en el convenio de contraprestación.
2. Suscripción de Convenio de Contraprestaciones y Constitución de Garantías. El beneficiario de la financiación educativa suscribirá conjuntamente con el Centro de Estudios Fiscales de la Contraloría General de la República un convenio de contraprestaciones y constituirá las garantías que lo respalden, en los términos que se establecen en el Capítulo V del presente Estatuto.
3. Terminación del pregrado o postgrado. El beneficiario de la financiación educativa con contraprestaciones se compromete con la Contraloría General de la República, a terminar los estudios de pregrado (técnico profesional, tecnólogo o profesional universitario) o posgrado (Especialización, Maestría o Doctorado) que justificó en la carta motivacional, lo cual se acreditará con el acta de grado o diploma, aunque no todos los periodos académicos hayan sido financiados con recursos de la entidad.
4. Situaciones sobrevinientes al desembolso de la financiación educativa: a. Cuando, con posterioridad al desembolso de la financiación educativa con contraprestación, el beneficiario sea autorizado para desempeñar, mediante comisión de servicios, un cargo de libre nombramiento y remoción o de período fijo, dentro o fuera de la Contraloría General de la República, deberá informar esta situación al Centro de Estudios Fiscales (CEF).
En estos eventos, el CEF y el beneficiario suscribirán un acta de suspensión temporal de las obligaciones derivadas del convenio de contraprestación, mientras permanezca vigente la situación administrativa respectiva.
La suspensión no implica la terminación del beneficio ni la exoneración de las obligaciones adquiridas. Una vez finalice la comisión de servicios, el servidor deberá reincorporarse al empleo de carrera administrativa del cual es titular e informar inmediatamente al CEF para la reactivación del convenio de contraprestaciones.
Si al momento de la comisión el beneficiario no ha culminado el programa académico financiado, deberá continuar y finalizar sus estudios conforme a las condiciones establecidas en el convenio. Si ya hubiere culminado el programa académico, deberá reanudar el cumplimiento del tiempo de contraprestación pendiente, contabilizándose únicamente el tiempo efectivamente servido en la Contraloría General de la República para efectos de acreditar dicha obligación.
PARÁGRAFO. La comisión de servicios para desempeñar cargos de libre nombramiento y remoción dentro de la Contraloría General de la República no dará lugar a la suspensión del convenio de contraprestaciones, ni afectará la condición de beneficiario del programa de financiación educativa ni dará lugar a la pérdida del beneficio. El tiempo servido en dichos cargos podrá ser computado para efectos de la contraprestación, siempre que el servidor mantenga vínculo laboral con la entidad y posteriormente se reincorpore al empleo de carrera del cual es titular, de conformidad con las normas que regulan la carrera administrativa y cumpla con los requisitos establecidos en esta resolución y en el convenio para dar inicio a la misma.
b. En el evento en que el servidor público se desvincule definitivamente de la entidad y ya se hubiera efectuado el desembolso del valor de la financiación educativa, el funcionario procederá a la devolución total de dichos valores, mediante pago que realizará en la cuenta bancaria que indique el Centro de Estudios Fiscales a favor de la Contraloría General de la República. En igual sentido, dicha suma de dinero podrá ser descontada de las prestaciones sociales adeudadas al funcionario, deducción que deberá ser autorizada previamente por el beneficiario de la financiación, en el momento de suscribirse el convenio de contraprestaciones.
Esto independiente del tiempo de compensación que lleve.
ARTÍCULO 53. ADMINISTRACIÓN DE LOS RECURSOS. <Artículo modificado por el artículo 1 de la Resolución OGZ- 0889-2026 de 2026. El nuevo texto es el siguiente:> La Contraloría General de la República podrá administrar directamente los recursos asignados para financiación educativa con contraprestación. Igualmente podrá, previa autorización del Comité Asesor (CEF), celebrar convenios o contratos para la administración de estos recursos, con una persona jurídica la cual se denominará, para los efectos de la presente resolución, "Organismo Ejecutor".
El fondo constituido para otorgar la financiación educativa con contraprestación, administrado por el Organismo Ejecutor, podrá financiarse con recursos provenientes de las apropiaciones presupuestales ordinarias de la Contraloría General de la República, así como con recursos de cooperación internacional y demás fuentes presupuestales legalmente autorizadas.
DE LAS COMISIONES DE ESTUDIOS, PARA ATENDER INVITACIÓN Y DE SERVICIOS PARA ACTIVIDADES DE CAPACITACIÓN Y COOPERACIÓN.
ARTÍCULO 54. SITUACIONES ADMINISTRATIVAS PARA ASISTIR A EVENTOS DE CAPACITACIÓN O COOPERACIÓN. La asistencia de servidores públicos de la Contraloría General de la República a eventos de capacitación y formación en el país o en el exterior, se regirá por lo previsto en el presente Estatuto de Capacitación, y en las disposiciones que lo modifiquen, adicionen, deroguen o sustituyan. Para estos propósitos el Contralor General de la República podrá conferir comisiones de estudios, de servicios o para atender invitación en el exterior o en el interior del país, hasta por el término de duración del correspondiente programa de estudios o de duración del evento más un día de ida y otro de regreso, salvo que a su juicio se requiera un tiempo mayor para los desplazamientos hacia y desde el correspondiente lugar. Las comisiones de servicios y las comisiones para atender invitación al interior del país, también podrán ser conferidas por el Gerente Administrativo y Financiero y por los demás funcionarios en los que el Contralor General delegue esta facultad. Las comisiones al exterior son de la exclusiva competencia del Contralor General de la República y esta competencia es indelegable.
ARTÍCULO 55. COMISIONES DE ESTUDIOS EN EL EXTERIOR. El Contralor General de la República podrá conferir comisión de estudios en el exterior a los servidores públicos de la CGR para asistir a eventos de formación o capacitación superiores a tres (3) meses de duración sean estos de educación continuada o de educación superior a nivel de posgrado (especialización, maestría, doctorado, o posdoctorado), previo cumplimiento de los requisitos mínimos, criterios específicos de valoración y procedimientos señalados en el presente Estatuto de Capacitación.
La Comisión de Estudios es una situación administrativa que consiste en la liberación temporal de las labores cotidianas a los servidores públicos comisionados, con el único fin de que se dediquen a seguir estudios de educación formal o programas de capacitación, o a asistir a pasantías, exclusivamente en temas que interesen a la Administración de la CGR y respondan directamente a su objeto misional y que sean de aplicación directa e inmediata a las funciones del servidor público comisionado.
La obligación de la CGR durante la comisión de estudios consiste exclusivamente en el otorgamiento del tiempo laboral durante los periodos lectivos de los estudios correspondientes, conservando el servidor público comisionado el derecho a percibir los salarios y prestaciones que corresponden a la escala salarial del cargo que desempeña en la CGR. La Contraloría General de la República no cubrirá gasto adicional alguno distinto de los mencionados salarios y prestaciones, y en forma particular, se aclara que la CGR no cubrirá costo alguno asociado a la comisión tales como viáticos, tiquetes, transporte, matrículas, costos académicos, costos de alojamiento, manutención, traslado, ni ningún otro.
El servidor público beneficiario de la comisión de estudios deberá cumplir estrictamente con todas las contraprestaciones que se señalan en el presente Estatuto y que se pactan mediante un acuerdo escrito entre el servidor público y la Contraloría General de la República denominado Convenio de Contraprestaciones.
A ningún servidor público de la Contraloría General de la República se le podrá aprobar crédito educativo mientras tenga vigente convenio de contraprestaciones originado en comisión de estudios u otro beneficio de formación y capacitación que dé lugar a la suscripción de este tipo de convenios.
ARTÍCULO 56. REQUISITOS MÍNIMOS PARA EL OTORGAMIENTO DE COMISIONES DE ESTUDIOS EN EL EXTERIOR. El servidor público de la CGR interesado en beneficiarse de una comisión de estudios en el exterior deberá diligenciar completamente el formulario de solicitud establecido por el Centro de Estudios Fiscales y adjuntar la totalidad de documentos que acrediten el cumplimiento de los requisitos mínimos, así como aquellos que soporten el cumplimiento de los parámetros establecidos como criterios específicos de valoración.
1. Acreditar dos (2) años de antigüedad en la Entidad desde la última vinculación.
2. No registrar sanción disciplinaria en firme durante los dos (2) años inmediatamente anteriores a la fecha de presentación de la solicitud.
3. No tener vigente convenio de contraprestaciones o convenio de contraprestación de servicios originado en crédito educativo ni en comisión de estudios, ni haber incumplido convenios de contraprestaciones o de contraprestación de servicios anteriores por comisión de estudios o por crédito educativo en ninguna vinculación.
4. Acreditar admisión al programa mediante certificado expedido por la institución educativa.
5. Acreditar un promedio de calificaciones acumulado igual o superior a tres punto siete (3.7) en la escala de 0.0 a 5.0 o su equivalente en otras escalas, en el nivel educativo anterior cursado por el servidor público, mediante certificado original de calificaciones o fotocopia auténtica o fotocopia simple junto con el original, para cotejo. Para estos efectos, en principio, el nivel educativo anterior es el pregrado a nivel universitario o profesional; sin embargo, en caso de que el aspirante haya realizado otros estudios de posgrado con anterioridad, podrá elegir entre sus estudios de pregrado o de posgrado los que desee hacer valer durante el trámite de su solicitud.
6. Acreditar el dominio del idioma en el que se impartirá el programa de estudios, en los términos exigidos por la institución educativa.
7. Anexar los antecedentes del respectivo evento o programa que aspira a cursar el cual debe contener el plan de estudios, la intensidad horaria, el horario, la modalidad, las asignaturas obligatorias y específicas, idioma en que se imparte el programa y requisitos de grado.
8. Presentar carta justificativa de la solicitud en el formato establecido por el Centro de Estudios Fiscales con el visto bueno del directivo correspondiente, indicando la pertinencia de los estudios que pretende cursar, frente a las funciones del aspirante y su relación con la misión y funciones de la Contraloría General de la República.
9. El programa debe ser de dedicación exclusiva e intensidad de al menos veinte (20) horas semanales y/u ochenta (80) horas mensuales.
10. El programa académico no debe ser ofrecido virtualmente.
11. Para la participación en programas de posgrado (especializaciones, maestrías, doctorados) el solicitante debe estar inscrito en el registro público de carrera administrativa de la CGR.
12. No haber disfrutado de comisión para atender invitación en el año inmediatamente anterior a la fecha de presentación de su solicitud.
PARÁGRAFO. El Comité Asesor podrá establecer requisitos específicos adicionales en las convocatorias institucionales según su naturaleza, así como para los servidores públicos de libre nombramiento y remoción.
ARTÍCULO 57. CRITERIOS ESPECÍFICOS DE VALORACIÓN. Serán criterios específicos de valoración para el otorgamiento de Comisión de Estudios en el Exterior, los siguientes, teniendo en cuenta que el aspirante deberá reunir como mínimo un puntaje de setenta (70) sobre cien (100):
| Factor | Rango | Forma de evaluación | |
| 1 | Antigüedad en la Contraloría General de la República contada a partir de la última vinculación. | 0 – 15 | Tres (3) puntos por cada año de servicio, hasta el máximo establecido. |
| 2 | Promedio acumulado del pregrado o de un posgrado en la escala de 0.0 a 5.0 o su equivalente en otras escalas. | 0 – 20 | – Inferior a 3.8: Cero (0) puntos – 3.8 a 3.99: Cinco (5) puntos – 4.0 a 4.39: Diez (10) puntos – 4.4 o más: Veinte (20) puntos |
| 3 | Producción intelectual en temas que contribuyan al Control Fiscal. | 0 – 15 | – Publicación con registro ISSN: Un (1) punto. – Publicación con registro ISBN: Tres (3) puntos si es autor o dos (2) puntos si es coautor. – Investigaciones concluidas reconocidas o certificadas por Universidades, Centros de Investigación o Colciencias: Tres (3) puntos si es autor o dos (2) puntos si es coautor. – Tesis laureadas o meritorias: tres (3) puntos. – Reconocimientos por Ideas Innovadoras (sistema de estímulos e incentivos): dos (2) puntos si es el primer lugar. – Publicaciones institucionales efectuadas por la CGR: Tres (3) puntos si es autor o dos (2) puntos si es coautor. |
| 4 | Desarrollo de labor docente en el Centro de Estudios Fiscales u otra entidad docente de educación superior. | 0 – 15 | Tres (3) puntos por cada asignatura dictada siempre que la intensidad horaria sea mayor o igual a treinta (30) horas. La misma asignatura dictada en distintas ocasiones, solo se valorará una vez. |
| 5 | Créditos Educativos y Comisiones de estudios recibidos con anterioridad. | 0 – 15 | – Quince (15) puntos si no ha recibido créditos educativos ni comisión de estudios con anterioridad. – Diez (10) puntos si ha recibido crédito educativo en los últimos diez años. – Cinco (5) puntos si ha recibido comisión de estudios en los últimos diez años. – Cero (0) puntos si en los últimos diez (10) años ha recibido crédito educativo y comisión de estudios. |
| Factor | Rango | Forma de evaluación | |
| 6 | Que la Universidad figure entre las 500 mejores del ranking Shanghái o QS, o entre las 200 del ranking times, en alguno de los últimos dos años. | 0 – 10 | Diez (10) puntos si figura. |
| 7 | Certificación de dominio de un segundo idioma (nivel B2 MCE) | 0 – 10 | Diez (10) puntos si presenta certificación con vigencia menor a cinco (5) años. |
| TOTAL | 100 | Puntaje máximo que se puede asignar | |
PARÁGRAFO. Los aspirantes que acrediten ser beneficiarios de una beca completa no estarán sujetos a la tabla de puntaje prevista en el presente artículo. Para este caso se considerarán becas completas aquellas exenciones totales que brinden las universidades en los costos de matrícula, así como los subsidios, estipendios, o subvenciones, sean estos pecuniarios o en especie, que otorguen entidades u organismos de naturaleza pública o privada para sufragar los gastos de desplazamiento, alojamiento y/o manutención del estudiante en el país receptor.
En ningún caso las disminuciones parciales en el valor de la matrícula otorgadas por la Universidad o centro de estudios receptor, tales como medias becas o becas parciales, se considerarán becas completas, salvo que dicha disminución en el valor de la matrícula vaya acompañada de algunos de los siguientes aportes adicionales por parte de dicha institución u otro organismo aportante: gastos de desplazamiento, gastos de alojamiento o gastos de manutención, bien sean realizados mediante un aporte pecuniario o en especie.
ARTÍCULO 58. CRITERIOS DE DESEMPATE. En caso de empate en los criterios específicos de valoración para la asignación de comisiones de estudios en el exterior por convocatoria institucional, se aplicarán los siguientes criterios de desempate a los aspirantes en el orden que aparecen a continuación:
1. Promedio académico de acuerdo con lo establecido en el numeral 5 del artículo 56 del presente Estatuto.
2. Última Evaluación del Desempeño en firme.
3. Antigüedad.
4. Certificado electoral de las últimas elecciones nacionales.
PARÁGRAFO. Los documentos que acrediten los criterios establecidos en el presente artículo, deben ser presentados por el servidor público interesado, como anexos de su solicitud inicial de Comisión. No serán recibidos documentos con posterioridad.
ARTÍCULO 59. PROCESO. El Contralor General de la República podrá conferir comisión de estudios en el exterior a servidores públicos que presenten su solicitud por iniciativa propia y a servidores públicos seleccionados por convocatoria institucional.
Todo servidor público de la CGR deberá presentar sus respectivas solicitudes de comisión de estudios acompañadas de toda la documentación requerida como soporte tanto del cumplimiento de los requisitos mínimos como de los criterios de valoración de las mismas, sin perjuicio de los procedimientos establecidos en la Ley Antitrámite.
ARTÍCULO 60. COMISIONES DE ESTUDIOS EN EL EXTERIOR POR INICIATIVA INDIVIDUAL. <Artículo modificado por el artículo 2 de la Resolución OGZ- 0889-2026 de 2026. El nuevo texto es el siguiente:> El servidor público de carrera administrativa de la Contraloría General de la República que por iniciativa propia, haya gestionado su admisión a posgrados o cursos cortos en el exterior y requiera una comisión de estudios, deberá presentar la solicitud ante el Director del Centro de Estudios Fiscales en el formato establecido para tal fin, anexando los documentos que soporten el cumplimiento de los requisitos mínimos y de los criterios específicos de valoración, descritos en el artículo 2o de esta resolución.
La solicitud debe ser radicada mínimo tres (3) meses antes del inicio del programa académico con el fin de seguir el procedimiento que se describe a continuación y lo establecido en el Manual de procedimientos para la financiación educativa con contraprestaciones para educación formal del SIGECI:
1. Requisitos mínimos. El Centro de Estudios Fiscales revisará el cumplimiento de requisitos mínimos establecidos en el artículo 2o de la presente resolución. En caso de que no se encuentren acreditados, la solicitud será archivada y se informará al solicitante.
2. Criterios específicos de valoración. Si la solicitud cumple con los requisitos mínimos, el Centro de Estudios Fiscales revisará y evaluará los criterios específicos de valoración, si esta no alcanza la valoración mínima de setenta (70) puntos se archivará y comunicará al solicitante el resultado del análisis; se exceptuarán aquellas que corresponden a becas completas, que no están sometidas a criterios de puntaje, sino únicamente a cumplimiento de requisitos mínimos.
3. Concepto del Comité Asesor. Cuando la solicitud de comisión de estudios en el exterior, obtenga una valoración mínima de setenta (70) puntos, o corresponda a una beca completa, el Centro de Estudios Fiscales presentará al Comité Asesor la solicitud, junto con sus anexos y valoración efectuada, para que dicho órgano emita concepto sobre su pertinencia, conveniencia, oportunidad y la posible afectación de la prestación del servicio.
El Centro de Estudios Fiscales comunicará el concepto al solicitante y lo incorporará a la solicitud, para ser puesta a consideración del Contralor General de la República para la adopción de la decisión correspondiente.
4. Acto administrativo. El Centro de Estudios Fiscales proyectará para firma del Contralor General de la República el acto administrativo a que haya lugar, confiriendo o negando la solicitud de comisión de estudios en el exterior.
5. Notificación y recursos. Una vez suscrito el acto administrativo por el Contralor General de la República, el Centro de Estudios Fiscales efectuará la notificación del mismo al servidor público solicitante, de acuerdo con lo establecido en el Código de Procedimiento Administrativo y de lo Contencioso Administrativo.
Contra el acto administrativo, procede el recurso de reposición, presentado ante el Contralor General de la República, en referido recurso no podrá solicitar el estudio de documentos diferentes a los aportados en su solicitud de comisión inicial.
ARTÍCULO 61. COMISIONES DE ESTUDIOS EN EL EXTERIOR POR CONVOCATORIA INSTITUCIONAL. La Contraloría General de la República podrá conferir comisiones de estudios para la realización de postgrados o cursos cortos en el exterior a los servidores públicos de carrera administrativa que resulten seleccionados por convocatoria de la CGR previo cumplimiento de los requisitos mínimos, los criterios de valoración y demás condiciones que establezca el Comité Asesor de acuerdo con la naturaleza de la convocatoria. Las comisiones de estudios en el exterior conferidas por convocatoria institucional se tramitarán de acuerdo con el procedimiento establecido a continuación y lo dispuesto en el SIGCC:
1. Convocatoria. El Centro de Estudios Fiscales preparará la convocatoria para consideración del Comité Asesor. Una vez aprobada por el Comité Asesor, se publicará para conocimiento de los servidores públicos de la CGR.
2. Recepción de solicitudes y estudio. El Centro de Estudios Fiscales será responsable de realizar el proceso de recepción y análisis de documentos de acuerdo con los plazos, formatos y documentos fijados en la convocatoria y en el presente Estatuto de Capacitación. El resultado del estudio de documentos será publicado como listado preliminar, separando aquellas solicitudes que no acrediten el cumplimiento de los requisitos mínimos y las que se hayan presentado de forma extemporánea, de las solicitudes que si los acreditan.
3. Reclamaciones. Dentro de los tres (3) días hábiles siguientes a la publicación del listado preliminar, los servidores públicos interesados podrán presentar reclamación ante el Centro de Estudios Fiscales, la cual tendrá quince (15) días hábiles contados a partir del día siguiente del cierre del período de reclamaciones para asumir el estudio de las mismas, efectuar la revisión, dar respuesta a los interesados y adelantar las acciones necesarias, por lo cual podrá ajustar el listado preliminar.
4. Revisión. Surtido el trámite de reclamaciones, se realizará una revisión aleatoria de las solicitudes recibidas por parte de un grupo de servidores públicos pertenecientes a las dependencias que integran el Comité Asesor.
5. Listados de elegibles. El Centro de Estudios Fiscales someterá a consideración del Comité Asesor el resultado de la revisión de las solicitudes y las reclamaciones efectuadas por orden de mérito. El Comité aprobará la lista de elegibles de la cual el Contralor General de la República podrá conferir las correspondientes comisiones.
6. Actos Administrativos. El Centro de Estudios Fiscales proyectará para firma del Contralor General de la República los Actos Administrativos a que haya lugar e informará del trámite que deben surtir los beneficiarios para la suscripción del Convenio de Contraprestaciones.
ARTÍCULO 62. COMPROMISOS DE LOS BENEFICIARIOS DE LAS COMISIONES EN EL EXTERIOR. Los servidores públicos beneficiarios de comisiones de estudios en el exterior por iniciativa individual o por convocatoria institucional adquieren compromisos con la Contraloría General de la República que se estipulan en un Convenio escrito, denominado Convenio de Contraprestaciones. Estos compromisos son:
1. Contraprestaciones. Conjunto de acciones mediante las cuales el servidor público comisionado retribuye a la Contraloría General de la República la inversión que esta realiza en su formación y que se enumeran en el Capítulo VIII “De los convenios de contraprestaciones”.
2. Dedicación exclusiva. El tiempo otorgado mediante el acto administrativo que confiere la comisión de estudios en el exterior debe ser utilizado exclusivamente para el desarrollo del programa académico autorizado y en las fechas aprobadas. Si el servidor público comisionado prevé que por alguna razón no puede adelantar el programa académico autorizado y/o en el período académico solicitado, deberá abstenerse de iniciar el disfrute de la comisión de estudios en el exterior e informará al Centro de Estudios Fiscales para que proyecte la respectiva modificación o revocatoria del acto administrativo que confiere la comisión.
3. Suscripción del Convenio de Contraprestaciones y Constitución de Garantías. El servidor público beneficiario de comisión de estudios en el exterior suscribirá con la Contraloría General de la República un Convenio de Contraprestaciones y constituirá las garantías que lo respalden, en los términos que se establecen en el capítulo VIII del presente Estatuto.
4. Inicio de la comisión. La comisión de estudios en el exterior sólo podrá iniciar su ejecución una vez suscrito y legalizado debidamente el Convenio de Contraprestaciones de que trata el capítulo VIII “Del Convenio de Contraprestaciones” del presente Estatuto de Capacitación, mediante la aprobación, por parte del Centro de Estudios Fiscales de la póliza de seguros correspondiente y tramitada su publicación en el Sistema Electrónico para la Contratación Pública (SECOP).
PARÁGRAFO. El Contralor General de la República también podrá conferir comisiones de estudios al interior del país, exclusivamente servidores públicos de la CGR inscritos en el registro público de carrera administrativa especial de la CGR, adscritos a las gerencias Departamentales ubicadas en los Departamentos a los que se refiere el artículo 14 del decreto 241 de 2016 y los que lo modifiquen, adicionen o sustituyan, para adelantar programas de educación formal a nivel de posgrado, en Instituciones de Educación Superior colombianas que cuenten con Acreditación Institucional de Alta Calidad otorgada por el Ministerio de Educación Nacional o la autoridad educativa competente al efecto.
Las comisiones de estudios al interior del país podrán ser de medio tiempo o de tiempo completo, de acuerdo con la dedicación del correspondiente programa de estudios. Sólo se podrán conferir comisiones de estudios al interior del país para cursar programas cuya dedicación de horario presencial así lo requiera a juicio del Comité Asesor del CEF. No podrán conferirse comisiones de estudios al interior del país para cursar programas virtuales, semipresenciales o a distancia, o que sean impartidos en jornadas presenciales que no impliquen una asistencia cotidiana a clases de al menos tres (3) días a la semana, todas las semanas, salvo los periodos no lectivos normales del sistema educativo colombiano (semanas de receso escolar, descanso de Semana Santa, semana universitaria o cultural, días festivos).
Además de lo mencionado en el presente parágrafo, el acceso a comisión de estudios al interior del país tiene los mismos requisitos mínimos y los mismos criterios de valoración que las solicitudes de comisiones al exterior, así mismo, tendrán las mismas obligaciones, y deberán suscribir un convenio de contraprestaciones y otorgar las correspondientes garantías en las mismas condiciones que aquellas.
ARTÍCULO 63. DE LAS COMISIONES DE SERVICIOS. Las comisiones de servicios para asistir a reuniones, conferencias o seminarios para que en representación de la Contraloría General de la República, uno o más servidores públicos de la entidad participen en eventos nacionales o internacionales, en calidad de experto, asesor, docente, instructor o técnico que brinde asistencia técnica son de la exclusiva decisión del Contralor General de la República.
Las comisiones para atender invitaciones de gobiernos extranjeros, de organismos internacionales, de instituciones públicas o privadas, de Entidades Fiscalizadoras Superiores (EFS) de otros países o de asociaciones de EFS, para la representación de la Contraloría General de la República en calidad de delegado, jefe de delegación, ponente o conferencista en eventos nacionales o internacionales, en el país o en el exterior, son de la exclusiva decisión del Contralor General de la República quien podrá determinar la asignación de la correspondiente comisión.
También se podrá asignar comisión de servicios con duración inferior o igual a tres (3) meses improrrogables para asistir a reuniones, conferencias o seminarios en los casos en que se invite a la Contraloría General de la República a enviar delegados o a postular un número determinado de candidatos para que asistan en calidad de alumnos, estudiantes o participantes en cursos o eventos académicos que interesen a la entidad.
El Centro de Estudios Fiscales proyectará y presentará para consideración del Contralor General de la República los Actos Administrativos según sus instrucciones.
ARTÍCULO 64. DE LAS COMISIONES PARA ATENDER INVITACIÓN. Los servidores públicos de la Contraloría General de la República que sean invitados de manera nominal por gobiernos extranjeros, organismos multilaterales, universidades u otras instituciones de naturaleza pública o privada para participar en eventos académicos que tengan lugar en el país o en el exterior, cuya duración sea inferior o igual a tres (3) meses, podrán solicitar ante el Director del Centro de Estudios Fiscales, una comisión para atender invitación. La concesión de las comisiones para atender invitación en el exterior corresponde en forma exclusiva al Contralor General de la República; la concesión de estas comisiones al interior del país también puede ser realizada por el Gerente Administrativo y Financiero y los demás funcionarios en quienes el Contralor General delegue esta competencia.
La solicitud deberá presentarse en el formato que establezca el Centro de Estudios Fiscales para tal fin, con visto bueno del jefe inmediato y adjuntando copia de la invitación que le haya sido cursada. Para la Contraloría General de la República no será obligatorio conceder viáticos ni tiquetes en los casos en que se conceda comisión para aceptar invitación, pero podrá hacerlo si el Contralor General de la República o, en su caso, el delegatario, lo estima necesario. La correspondiente liquidación de viáticos y/o tiquetes, en los casos en que se concedan, figurará en el acto administrativo que concede la comisión para aceptar invitación.
PARÁGRAFO. No se podrá autorizar más de una (1) comisión para atender invitación al año a un mismo servidor público. Tampoco se podrá autorizar comisión para atender invitación al servidor público que dentro del año anterior a la fecha de su solicitud haya disfrutado comisión de estudios o haya sido beneficiario de crédito educativo.
ARTÍCULO 65. COMPROMISOS DE LOS BENEFICIARIOS DE COMISIONES DE SERVICIOS Y PARA ATENDER INVITACIÓN. Los servidores públicos beneficiarios de comisiones de servicios y para atender invitación, adquieren los siguientes compromisos para con la Contraloría General de la República:
1. Presentar informe de comisión a su jefe inmediato con copia al Centro de Estudios Fiscales en el formato establecido para tal fin en los cinco (5) días hábiles siguientes a la terminación de la comisión.
2. Realizar una réplica de los conocimientos adquiridos durante la comisión, dentro del año siguiente a la terminación de la misma, siempre que el Centro de Estudios Fiscales lo considere pertinente y en los términos que ella establezca.
DE LOS CONVENIOS DE CONTRAPRESTACIONES.
ARTÍCULO 66. DE LOS CONVENIOS DE CONTRAPRESTACIONES. <Artículo modificado por el artículo 3 de la Resolución OGZ- 0889-2026 de 2026. El nuevo texto es el siguiente:> El convenio de contraprestaciones es un acuerdo de voluntades celebrado entre la Contraloría General de la República y el servidor público beneficiario de comisión de estudios, de financiación educativa con contraprestaciones o de otros beneficios de formación y capacitación, en el cual se establecen, con carácter particular y concreto la naturaleza y alcance del beneficio que se otorga en cada caso, así como los compromisos a los que se obliga el servidor público como contraprestación.
Con fundamento en el principio de equidad, ningún servidor público de la Contraloría General de la República podrá recibir simultáneamente dos o más beneficios de la entidad que impliquen la suscripción de convenios de contraprestaciones, salvo las excepciones establecidas en el artículo 2o de esta resolución que sustituye el Capítulo III del Título Quinto de la Resolución Organizacional OGZ-0553 de 28 de febrero de 2017 y en el numeral 3 del artículo 47 enuncia las excepciones.
Los convenios de contraprestaciones constituyen acuerdos administrativos accesorios al acto que otorga el beneficio de financiación educativa, comisión de estudios u otro beneficio de formación y capacitación, mediante los cuales se establecen obligaciones recíprocas entre la Contraloría General de la República y el servidor público beneficiario, con el fin de garantizar la retribución institucional derivada del apoyo otorgado.
ARTÍCULO 67. DELEGACIÓN. <Artículo modificado por el artículo 3 de la Resolución OGZ- 0889-2026 de 2026. El nuevo texto es el siguiente:> Se delega en el Director del Centro de Estudios Fiscales la representación de la Contraloría General de la República para suscribir, modificar, adicionar y liquidar los Convenios de Contraprestaciones de que trata el presente capítulo y para hacer seguimiento a las obligaciones que se pacten en los mismos.
PARÁGRAFO. En virtud de la delegación conferida, el Director del Centro de Estudios Fiscales estará facultado para administrar los convenios de contraprestaciones, adelantar su seguimiento, realizar las actuaciones administrativas derivadas de su ejecución, gestionar reclamaciones, hacer efectivas las garantías, suscribir acuerdos de pago cuando haya lugar y solicitar el inicio de los trámites de cobro coactivo o de deducción de valores, conforme a la normativa contractual aplicable.
ARTÍCULO 68. OBLIGACIONES DEL BENEFICIARIO DE FINANCIACIÓN EDUCATIVA CON CONTRAPRESTACIONES. <Artículo modificado por el artículo 3 de la Resolución OGZ- 0889-2026 de 2026. El nuevo texto es el siguiente:> Como mínimo, los convenios de contraprestaciones en el caso de financiación educativa contendrán las siguientes obligaciones del beneficiario:
1. Prestar sus servicios a la Contraloría General de la República, en el cargo de que es titular, o en otro de igual o superior categoría, en el que sea nombrado por la autoridad competente, por un término equivalente al doble del tiempo correspondiente a los períodos académicos apoyados económicamente, cuando se trata de posgrados y por un término equivalente al mismo tiempo que duren los períodos académicos apoyados económicamente para el caso de los pregrados. Asimismo, deberá atender todos los requerimientos que le realice la Contraloría General de la República.
2. Cumplir con los requisitos de orden académico, disciplinario y demás disposiciones de la institución de educación superior en la que adelante el programa académico.
3. Aprobar cada uno de los periodos académicos objeto de apoyo económico de comisión de estudios, de conformidad con la normatividad que rige dicha temática, y presentar al Centro de Estudios Fiscales el certificado de calificaciones que acredite el cumplimiento de esta obligación.
4. Presentar al Centro de Estudios Fiscales copia del acta de grado o del título obtenido en el respectivo programa académico, a más tardar dentro de los diez (10) días siguientes a la fecha del grado. Asimismo, deberá anexar las certificaciones de las calificaciones aprobatorias correspondientes a cada uno de los períodos académicos financiados.
5. Atender de manera oportuna los requerimientos efectuados por el Centro de Estudios Fiscales, en el marco de sus funciones de seguimiento a los Convenios o Acuerdos de Pago.
6. Informar oportunamente al Centro de Estudios Fiscales cualquier situación académica, administrativa, laboral o personal que pueda afectar la continuidad del programa académico, el cumplimiento de las obligaciones derivadas del convenio de contraprestaciones o la ejecución de la contraprestación pactada.
7. Mantener actualizada su información de contacto ante el Centro de Estudios Fiscales durante toda la vigencia del convenio de contraprestaciones y hasta su liquidación.
PARÁGRAFO 1o. La contraprestación de servicios a la que se compromete el funcionario, solo podrá ser desarrollada en la Contraloría General de la República, de conformidad con las normas especiales que rigen a este ente autónomo. Dicha contraprestación iniciará una vez obtenido el título de pregrado y el título de especialización en nivel posgrado. Para los programas de posgrado correspondiente a maestrías y doctorados, la compensación iniciará al día siguiente de la presentación del certificado de terminación de materias.
PARÁGRAFO 2o. No se podrán contraprestar simultáneamente dos o más periodos financiados, para el caso de las especializaciones, maestrías o doctorados. Cuando se trate de la contraprestación de dos o más periodos del mismo programa, se considera que el inicio de la contraprestación del segundo o posteriores es el día siguiente de la finalización de la contraprestación del anterior.
ARTÍCULO 69. MONTO DEL CONVENIO DE CONTRAPRESTACIONES EN EL CASO DE FINANCIACIÓN EDUCATIVA CON CONTRAPRESTACIONES. <Artículo modificado por el artículo 3 de la Resolución OGZ- 0889-2026 de 2026. El nuevo texto es el siguiente:> El monto del convenio de contraprestaciones originado en financiación educativa con contraprestaciones corresponderá al valor aprobado y efectivamente desembolsado por la Contraloría General de la República para financiar los estudios del servidor público. En caso de incumplimiento, los valores a reintegrar se determinarán conforme a la liquidación que realice la dependencia competente, incluyendo los conceptos que resulten procedentes de acuerdo con el convenio, las garantías constituidas y la normativa aplicable; así como dándole a dicha liquidación la motivación debida de hechos y de derecho.
ARTÍCULO 70. PLAZO DE EJECUCIÓN DEL CONVENIO DE CONTRAPRESTACIONES EN EL CASO DE FINANCIACIÓN EDUCATIVA CON CONTRAPRESTACIONES. <Artículo modificado por el artículo 3 de la Resolución OGZ- 0889-2026 de 2026. El nuevo texto es el siguiente:> En los Convenios originados en financiación educativa con contraprestaciones, el plazo de ejecución se contará desde la fecha de suscripción hasta concluido el tiempo de la contraprestación acordado.
El plazo de ejecución podrá ser suspendido o ajustado únicamente en los eventos previstos en el convenio de contraprestaciones o en la normativa aplicable, mediante acto o documento debidamente formalizado por las partes.
PARÁGRAFO. En caso que el plazo de ejecución del convenio sea susceptible de suspensión o ajuste, el beneficiario de la financiación educativa con contraprestaciones, deberá modificar las garantías constituidas para tal fin, garantizando que las mismas cubran los períodos ajustados o suspendidos; para lo cual, deberá presentar dentro de los cinco (5) días siguientes a la materialización de la condición que ocasionó la suspensión o el ajuste en el plazo, el documento en el consta la modificación de la garantía, para verificación y aprobación del Centro de Estudios Fiscales.
ARTÍCULO 71. GARANTÍAS PARA RESPALDAR EL CUMPLIMIENTO DEL CONVENIO DE CONTRAPRESTACIONES EN EL CASO DE FINANCIACIÓN EDUCATIVA CON CONTRAPRESTACIONES. <Artículo modificado por el artículo 3 de la Resolución OGZ- 0889-2026 de 2026. El nuevo texto es el siguiente:> El servidor público beneficiario de financiación educativa con contraprestaciones deberá garantizar el cumplimiento del Convenio de Contraprestaciones, con la suscripción de un pagaré y carta de instrucciones; la constitución de póliza de cumplimiento cuya vigencia debe cubrir el plazo de ejecución del convenio, sus ajustes o períodos de suspensión y ocho (8) meses adicionales. Adicionalmente debe autorizar en caso de incumplimiento o imposibilidad de cumplimiento de la contraprestación el descuento por nómina o en la liquidación de prestaciones sociales, esta última operaría en caso de retiro definitivo de la entidad o por incumplimiento del convenio de contraprestaciones.
PARÁGRAFO. Lo concerniente al trámite de la declaratoria de incumplimiento y el proceso de cobro coactivo si hubiere lugar a ellos, se regulará por lo dispuesto para tal fin en las disposiciones legales vigentes, el Manual de procedimientos para la financiación educativa con contraprestaciones para educación formal del SIGECI, las políticas de garantías de la CGR y el procedimiento de cobro coactivo de la CGR.
En todo caso, las actuaciones relacionadas con la declaratoria de incumplimiento, afectación de garantías y cobro de obligaciones, se adelantará con observancia del debido proceso administrativo, la contradicción, la proporcionalidad y la normativa aplicable.
ARTÍCULO 72. OBLIGACIONES DEL BENEFICIARIO DE COMISIÓN DE ESTUDIOS. <Artículo modificado por el artículo 3 de la Resolución OGZ- 0889-2026 de 2026. El nuevo texto es el siguiente:> Como mínimo, los Convenios de Contraprestaciones en el caso de comisión de estudios en el exterior contendrán las siguientes obligaciones del beneficiario:
1. Prestar sus servicios a la Contraloría General de la República, en el cargo de que es titular, o en otro de igual o superior categoría, en el que sea nombrado por la autoridad competente por el doble del tiempo que dure la comisión de estudios otorgada y atender todos los requerimientos que le realice la Contraloría General de la República.
2. Cumplir con los requisitos de orden académico, disciplinario y demás disposiciones de la institución de educación superior en la que adelante el programa académico.
3. Aprobar cada uno de los periodos académicos objeto de la comisión de estudios de conformidad con los requerimientos exigidos por la normatividad que rige dicha temática;
4. Anexar fotocopia del título obtenido en el respectivo programa académico, a más tardar en diez (10) días siguientes a la fecha del grado.
5. Presentar al Centro de Estudios Fiscales una propuesta de réplica del conocimiento recibido, a más tardar sesenta (60) días calendario después de finalizada la Comisión de Estudios y de acuerdo con los parámetros y opciones fijados por esta Dependencia, quien podrá solicitar apoyo académico al funcionario beneficiado con la comisión para la actividad de capacitación que le es propia.
6. Informar oportunamente al Centro de Estudios Fiscales cualquier situación académica, administrativa, laboral o personal que pueda afectar la ejecución de la comisión de estudios, la culminación del programa o el cumplimiento de la contraprestación pactada.
7. Mantener actualizada su información de contacto ante el Centro de Estudios Fiscales durante toda la vigencia del convenio de contraprestaciones y hasta su liquidación.
PARÁGRAFO. La contraprestación de servicios a la que se compromete el funcionario beneficiado con la comisión de estudios, solo podrá ser desarrollada en la Contraloría General de la República, en virtud de las normas especiales que rigen a este ente autónomo, una vez haya cumplido con todos los prerrequisitos académicos, sin los cuales no se dará inicio el tiempo de contraprestación.
ARTÍCULO 73. MONTO DEL CONVENIO DE CONTRAPRESTACIONES EN EL CASO DE COMISIONES DE ESTUDIOS. <Artículo modificado por el artículo 3 de la Resolución OGZ- 0889-2026 de 2026. El nuevo texto es el siguiente:> El monto del Convenio de Contraprestaciones originado en comisión de estudios en el exterior se calculará con base en la proyección de los salarios y prestaciones sociales que el servidor público causará durante el tiempo que dure la comisión de estudios. Una vez terminada esta, el Centro de Estudios Fiscales, solicitará a la Gerencia del Talento Humano certificar el valor de los salarios y prestaciones efectivamente causados y determinará si hay lugar a modificar el monto del Convenio.
Si la garantía otorgada al momento de suscripción del Convenio no cubriera el monto recalculado, el beneficiario de la Comisión deberá suscribir la respectiva modificación y adición al Convenio y ampliar la garantía otorgada.
ARTÍCULO 74. PLAZO DE EJECUCIÓN DEL CONVENIO DE CONTRAPRESTACIONES EN EL CASO DE COMISIÓN DE ESTUDIOS. <Artículo modificado por el artículo 3 de la Resolución OGZ- 0889-2026 de 2026. El nuevo texto es el siguiente:> En el caso de los convenios de contraprestaciones originados en comisión de estudios en el exterior, el plazo de ejecución se contará desde la fecha de inicio de la comisión hasta finalizado el período de contraprestaciones.
ARTÍCULO 75. GARANTÍAS PARA RESPALDAR EL CUMPLIMIENTO DEL CONVENIO DE CONTRAPRESTACIONES EN EL CASO DE COMISIÓN DE ESTUDIOS. <Artículo modificado por el artículo 3 de la Resolución OGZ- 0889-2026 de 2026. El nuevo texto es el siguiente:> En todos los casos, el servidor público comisionado deberá respaldar el Convenio con póliza de seguros expedida por una compañía aseguradora legalmente reconocida. La vigencia de la póliza debe cubrir el plazo de ejecución del Convenio de Contraprestaciones y un (1) mes más.
ARTÍCULO 76. DE LAS INTERRUPCIONES DEL PERÍODO DE CONTRAPRESTACIÓN DE SERVICIOS. <Artículo modificado por el artículo 3 de la Resolución OGZ- 0889-2026 de 2026. El nuevo texto es el siguiente:> El período de contraprestación de servicios será suspendido ante cualquier situación administrativa o sanción disciplinaria que conlleve la suspensión del ejercicio de las funciones del beneficiario en la Contraloría General de la República; por lo cual, el servidor público beneficiario deberá solicitar inmediatamente al Centro de Estudios Fiscales la suspensión del convenio de contraprestación y proceder a la suscripción de la correspondiente acta.
Una vez superadas las condiciones que ocasionaron la interrupción del período de contraprestación, el servidor público beneficiario, deberá informar inmediatamente al Centro de Estudios Fiscales para que se proceda a la suscripción del acta de reinicio del convenio de contraprestación.
En cualquiera de los casos mencionados, el beneficiario deberá modificar la póliza de cumplimiento para que la misma cubra el periodo de suspensión.
ARTÍCULO 77. LIQUIDACIÓN DE LOS CONVENIOS DE CONTRAPRESTACIONES. <Artículo modificado por el artículo 3 de la Resolución OGZ- 0889-2026 de 2026. El nuevo texto es el siguiente:> La liquidación de los convenios de contraprestaciones de la financiación educativa con contraprestación se sujetará a lo dispuesto en el Manual de procedimientos para la financiación educativa con contraprestaciones para educación formal, que, para tal fin, se encuentre vigente en el Sistema de Gestión y Control Interno (SIGECI).
ARTÍCULO 78. CAUSALES DE INCUMPLIMIENTO DE LAS OBLIGACIONES EN LOS CONVENIOS DE CONTRAPRESTACIONES O ACUERDOS DE PAGO. <Artículo modificado por el artículo 3 de la Resolución OGZ- 0889-2026 de 2026. El nuevo texto es el siguiente:> A) Son causales de incumplimiento de los Convenios de Contraprestación o acuerdos de pago, por parte del funcionario que recibe alguno de los beneficios que conllevan suscripción de estos convenios:
1. La omisión de cualquiera de las obligaciones impuestas en el presente Estatuto, el Convenio o el acuerdo de pago.
2. No cumplir los compromisos que impone el presente Estatuto, el o los Convenios de contraprestación o el acuerdo de pago.
3. Omitir informar al Centro de Estudios Fiscales de la Contraloría General de la República, si no logró adelantar los estudios correspondientes después de quince (15) días de haberse efectuado el desembolso del beneficio.
4. No obtener el título o grado del programa dentro de los términos estipulados en el convenio, para el caso de la financiación educativa con contraprestaciones.
5. No informar al Centro de Estudios Fiscales, las correspondientes situaciones administrativas que impidan la continuidad de la contraprestación.
PARÁGRAFO. Ante la materialización de cualquier causal de incumplimiento por parte del beneficiario, este se encuentra obligado a la devolución inmediata del total del valor de la financiación educativa con contraprestaciones otorgada, independiente del tiempo de contraprestación que le falte.
ARTÍCULO 79. PROCEDIMIENTO PARA LA DECLARATORIA DE INCUMPLIMIENTO. <Artículo modificado por el artículo 3 de la Resolución OGZ- 0889-2026 de 2026. El nuevo texto es el siguiente:> Observada una posible causal de incumplimiento del convenio de contraprestaciones o del acuerdo de pago, el Centro de Estudios Fiscales requerirá al beneficiario, informándole.de manera clara los hechos que sustentan la posible declaratoria de incumplimiento y otorgándole la oportunidad de presentar explicaciones y aportar los soportes que considere pertinentes, dentro del término que se señale para el efecto.
Surtida dicha actuación, y conforme a lo previsto en la Ley 1437 de 2011, se determinará la procedencia de la declaratoria de incumplimiento.
Para efectos de la declaratoria de incumplimiento, el Centro de Estudios Fiscales deberá valorar la naturaleza de la obligación presuntamente incumplida, su gravedad, el grado de avance en el cumplimiento del convenio, la posibilidad de subsanación y las circunstancias que hayan incidido en la conducta del beneficiario.
Si antes de la expedición del acto administrativo de declaratoria de incumplimiento el beneficiario reconoce la obligación, podrá suscribirse acuerdo de pago. En tal evento, se concluirá la actuación administrativa y se suscribirá el acta de terminación y liquidación bilateral o unilateral del convenio, según corresponda. El plazo pactado para el pago deberá estar amparado por la garantía vigente; cuando dicho plazo supere la vigencia de la garantía, el beneficiario deberá ampliarla hasta el vencimiento del plazo final del acuerdo.
En la actuación administrativa iniciada por incumplimiento de acuerdo de pago, no habrá lugar a suscribirse un nuevo acuerdo.
Una vez en firme el acto administrativo que declare el incumplimiento, se remitirá a la Unidad de Cobro Coactivo de la Contraloría Delegada para la Responsabilidad Fiscal, Intervención Judicial y Cobro Coactivo de la Contraloría General de la República, para que proceda a hacer efectivas las garantías, o dé inicio al cobro coactivo y al decreto de medidas cautelares según corresponda.
ARTÍCULO 80. CONVENIO DE CONTRAPRESTACIONES ORIGINADO EN OTROS BENEFICIOS DE CAPACITACIÓN. <Artículo modificado por el artículo 3 de la Resolución OGZ- 0889-2026 de 2026. El nuevo texto es el siguiente:> Las disposiciones establecidas en el presente capítulo para los convenios de contraprestaciones originados en financiación educativa con contraprestaciones también serán exigibles a los servidores públicos que cursen programas de formación o capacitación especializada otorgados por la Contraloría General de la República mediante figuras diferentes, cuando el Comité Asesor lo determine de manera motivada, atendiendo la naturaleza, costo, duración, alcance estratégico o impacto institucional del respectivo programa.
La decisión del Comité Asesor deberá constar en el acta respectiva y encontrarse debidamente motivada, atendiendo la naturaleza, duración, costo, impacto institucional, nivel de especialización y beneficio esperado para la Contraloría General de la República.
ARTÍCULO 80.1. GLOSARIO. <Resolución 786 de 2021 derogada por el artículo 7 de la Resolución OGZ- 0889-2026 de 2026>
VIGENCIA Y DEROGATORIAS.
ARTÍCULO 81. VIGENCIA Y DEROGATORIAS. La presente resolución rige a partir de la fecha de su publicación y deroga las normas que le sean contrarias, especialmente, las Resoluciones Reglamentarias número 0089 de 2009, 0110 de 2010 y 0170 de 2012, las Resoluciones Organizacionales número 045 y 066 de 2014.
Comuníquese, publíquese y cúmplase.
Dada en Bogotá, D. C., a 28 de febrero de 2017.
El Contralor General de la República,
EDGARDO JOSÉ MAYA VILLAZÓN.