


RESOLUCIÓN ORGANIZACIONAL OGZ- 0889-2026 DE 2026
(agosto 5)
Diario Oficial No. 53.597 de 21 de agosto de 2026
CONTRALORÍA GENERAL DE LA REPÚBLICA
Por medio de la cual se modifica parcialmente el Estatuto Orgánico del Centro de Estudios Fiscales, en lo relacionado con la financiación educativa con contraprestaciones.
EL CONTRALOR GENERAL DE LA REPÚBLICA,
en ejercicio de sus facultades constitucionales y legales, en especial las conferidas por los artículos 35, numerales 1 y 2, y 72 del Decreto Ley 267 de 2000; el artículo 5o de la Ley 1807 de 2016, y
CONSIDERANDO:
Que, la Contraloría General de la República CGR, de conformidad con lo establecido en los artículos 117 y 267 de la Constitución Política de Colombia, es un órgano de control autónomo e independiente.
Que, el Decreto Ley 267 de 2000, por el cual se dictan normas sobre organización y funcionamiento de la Contraloría General de la República, se establece su estructura orgánica, se fijan las funciones de sus dependencias y se dictan otras disposiciones, en sus artículos 1o y 6o señala que "La Contraloría General de la República es un órgano de control del Estado de carácter técnico con autonomía administrativa y presupuestal para administrar sus asuntos...", y dispone que en ejercicio de dicha autonomía le corresponde
"... definir todos los aspectos relacionados con el cumplimiento de sus funciones en armonía con los principios consagrados en la Constitución y en este decreto...".
Que, el Decreto Ley 267 de 2000 en su artículo 35 determina como funciones del Contralor General de la República, además de las atribuciones constitucionales y legales a él asignadas, entre otras, las siguientes: "1. Fijar las políticas, planes, programas y estrategias para el desarrollo de la vigilancia de la gestión fiscal, del control fiscal del Estado y de las demás funciones asignadas a la Contraloría General de la República de conformidad con la Constitución y la ley y, 2. Adoptar las políticas, planes, programas y estrategias necesarias para el adecuado manejo administrativo y financiero de la Contraloría General de la República, en desarrollo de la autonomía administrativa y presupuestal otorgada por la Constitución y la ley." En desarrollo de dicha autonomía administrativa, corresponde a la Contraloría General de la República adoptar y actualizar la reglamentación interna necesaria para la administración del Centro de Estudios Fiscales y de los mecanismos institucionales de financiación educativa y capacitación de sus servidores públicos.
Que, la Ley 1807 de 2016, por la cual se modifican parcialmente los Decretos Ley 267 y 271 de 2000 y se crea la dependencia denominada "Centro de Estudios Fiscales (CEF)" de la Contraloría General de la República, se establecen sus funciones y se dictan otras disposiciones" en su artículo 5o, establece que, en el Fondo Cuenta de Capacitación y Publicaciones, "(... ) además de lo previsto en el artículo 72 del Decreto Ley 267 de 2000, se manejarán los recursos propios que genere la Contraloría General de la República por razón de la actividad del Centro de Estudios Fiscales (CEF), los cuales se destinarán a la financiación de las actividades misionales y propias del objetivo de dicho Centro".
Que, el Decreto número 0199 de 2024, por el cual se establece el Plan de Austeridad del Gasto 2024 para los órganos que hacen parte del Presupuesto General de la Nación, establece lineamientos de austeridad y racionalización del gasto que obligan a las entidades del Presupuesto General de la Nación a sujetar sus planes de bienestar y capacitación a la disponibilidad presupuestal real. Dichos lineamientos deben observarse en concordancia con el Decreto 1477 de 2025, por el cual se liquida el Presupuesto General de la Nación para la vigencia fiscal 2026. En este contexto, la administración y asignación de los recursos destinados a capacitación y financiación educativa deben realizarse con criterios de eficiencia, economía, planeación, racionalización del gasto, disponibilidad presupuestal y sostenibilidad financiera institucional.
Que la capacitación y formación permanente de los servidores públicos constituye un instrumento para el fortalecimiento de las capacidades institucionales, el desarrollo del talento humano, el mejoramiento continuo de la gestión pública y la prestación eficiente del servicio, razón por la cual los mecanismos de financiación educativa deben orientarse bajo criterios objetivos, transparentes, equitativos, meritocráticos y acordes con las necesidades estratégicas de la Contraloría General de la República.
Que, mediante la Resolución Organizacional número OGZ-0553 de 2017, por la cual se expide el Estatuto Orgánico del Centro de Estudios Fiscales y se dictan otras disposiciones, se adoptó el Estatuto Orgánico del Centro de Estudios Fiscales de la Contraloría General de la República. Posteriormente, mediante la Resolución Organizacional número OGZ 0786 de 2021, se modificaron parcialmente los Capítulos III y V del Título Quinto de dicho Estatuto, relacionados con los créditos educativos con contraprestación de servicios y los convenios de contraprestación. Estas disposiciones han constituido un instrumento para promover el desarrollo académico y profesional de los servidores públicos de carrera administrativa de la Entidad, contribuyendo al fortalecimiento del talento humano y de las capacidades institucionales requeridas para el cumplimiento de la misión constitucional y legal de la Contraloría General de la República.
Que, no obstante, los avances obtenidos con la aplicación de las disposiciones contenidas en la Resolución Organizacional número OGZ-0553 de 2017 y sus modificaciones, la experiencia derivada de su implementación ha evidenciado la necesidad de actualizar y fortalecer el régimen aplicable a la financiación educativa, los convenios de contraprestación y las comisiones de estudio, con el fin de adecuarlo a la evolución del marco normativo, presupuestal y administrativo vigente. Así mismo, resulta necesario incorporar criterios que permitan optimizar los procesos de asignación, seguimiento, permanencia y cumplimiento de las obligaciones derivada de estos beneficios, garantizando una gestión más eficiente, transparente y objetiva de los recursos públicos destinados a la formación y capacitación del talento humano institucional.
Que, desde el punto de vista jurídico, se requiere armonizar las disposiciones del Estatuto Orgánico del Centro de Estudios Fiscales con las modificaciones normativas expedidas con posterioridad a su adopción; desde la perspectiva administrativa, fortalecer los mecanismos de administración, control y seguimiento de los recursos destinados a la financiación educativa y a los convenios de contraprestación; y desde la perspectiva institucional, promover el desarrollo y cualificación de los servidores públicos de la Contraloría General de la República, de manera que la inversión efectuada en su formación contribuya al fortalecimiento de las capacidades institucionales y al cumplimiento eficaz de las funciones constitucionales y legales de la Entidad.
Que, en consecuencia, se hace necesario actualizar parcialmente el Estatuto Orgánico del Centro de Estudios Fiscales adoptado mediante la Resolución Organizacional número OGZ-0553 de 2017, con el propósito de consolidar un régimen integral, coherente y ajustado a las necesidades actuales de la Entidad, incorporando criterios de mérito, equidad, eficiencia, transparencia, sostenibilidad financiera y responsabilidad en la administración de los recursos públicos destinados a la formación y capacitación de sus servidores.
Que, las funciones del Comité Asesor del CEF están establecidas en el artículo 7o de la Ley 1807 de 2016, y desarrolladas en el artículo 2o de la Resolución Organizacional número 0533 de 2017. En ejercicio de dichas funciones, el Comité Asesor del Centro de Estudios Fiscales, en sesión del 31 de julio de 2026, registrada mediante Acta número 05, aprobó la adopción de las modificaciones incorporadas mediante la presente resolución.
Que, en consecuencia, resulta necesario actualizar el régimen institucional de financiación educativa, en lo que respecta al otorgamiento de créditos educativos con contraprestación de servicios en la Contraloría General de la República, con el propósito de fortalecer los principios de mérito, igualdad, equidad, eficiencia, transparencia, racionalización del gasto público y desarrollo del talento humano de la entidad.
Que, en mérito de lo expuesto,
RESUELVE:
ARTÍCULO 1o. Sustituir el Capítulo III del Título V de la Resolución Organizacional OGZ-0553 de 28 de febrero de 2017 "Estatuto Orgánico del Centro de Estudios Fiscales de la Contraloría General de la República", mediante el cual se regula el crédito educativo con contraprestación, con el propósito de fortalecer la promoción de los principios de igualdad y equidad y mejorar el servicio público a través del fomento de la formación de los servidores públicos de carrera administrativa de la Contraloría General de la República, en procura de la tecnificación del ejercicio del control fiscal y del cumplimiento de los fines constitucionales y legales de la entidad.
El capítulo sustituido quedará así:
CAPÍTULO III.
De la Financiación Educativa con Contraprestaciones.
ARTÍCULO 46. De la financiación educativa con contraprestaciones. La financiación educativa con contraprestaciones es una erogación de recursos que la Contraloría General de la República otorga, con cargo al rubro de capacitación del presupuesto institucional, a los servidores públicos de carrera administrativa de la entidad, que cursen programas de educación superior debidamente registrados o con reconocimiento oficial por parte de las autoridades competentes, según corresponda, en nivel pregrado (Nivel técnico profesional, nivel tecnológico y nivel profesional) y posgrado (especialización, maestría, doctorado), que cumplan con los requisitos mínimos, criterios de valoración y procedimientos de selección que se establecen en esta resolución.
Esta financiación educativa con contraprestaciones será otorgada exclusivamente para el pago del valor de la matrícula correspondiente a la solicitud presentada y aprobada y, se admitirá como pago a favor de la Contraloría General de la República el cumplimiento por parte del funcionario de las contraprestaciones que se señalan en el presente estatuto y en el convenio de contraprestaciones suscrito entre las partes.
A ningún servidor público de carrera administrativa de la Contraloría General de la República se le podrá conferir comisión de estudios, mientras tenga vigente convenio de contraprestaciones originado en financiación educativa con contraprestaciones u otro beneficio de formación y capacitación que dé lugar a la suscripción de este tipo de convenios, tanto interno, como externo, que haya sido sufragado con recursos del presupuesto público general de la Nación. Tampoco, se podrá otorgar financiación educativa con contraprestaciones a ningún servidor público de carrera administrativa a quien le haya sido conferida comisión de estudios, durante el tiempo que dure la comisión.
La Contraloría General de la República, en cumplimiento de lo dispuesto en la Ley 80 de 1993, la Ley 1150 de 2007 y el Manual de Contratación de la entidad que se encuentre vigente, podrá celebrar contratos o convenios con instituciones educativas o instituciones de educación superior legalmente reconocidas, con el propósito de desarrollar programas de formación diseñados conforme a las necesidades institucionales o de impartir programas de formación diseñados conforme a las necesidades institucionales o de impartir programas académicos de interés para la Entidad.
En estos eventos, corresponderá al Comité Asesor del Centro de Estudios Fiscales definir las condiciones generales del programa, determinar los criterios y mecanismos para la selección o designación de los participantes y aprobar la destinación de los recursos presupuestales requeridos para la celebración de los respectivos convenios.
En estos eventos la determinación del valor de cada convenio de contraprestaciones será realizada por el Centro de Estudios Fiscales sobre la base del valor total del contrato o convenio suscrito con la respectiva institución educativa de educación superior, los precios de mercado de las matrículas de programas similares o iguales, u otros criterios que le fije" el comité asesor. La sumatoria de todas las financiaciones educativas con contraprestaciones otorgadas, no podrá ser inferior al valor del contrato o convenio suscrito por la Contraloría General de la Republica con la correspondiente institución educativa de educación superior, salvo que además de la formación para sus servidores públicos, la Contraloría General de la Republica perciba otros productos o beneficios.
La financiación educativa con contraprestaciones constituye un beneficio institucional de carácter discrecional, sujeto a la disponibilidad presupuestal, al cumplimiento de los requisitos previstos en la presente resolución y a los criterios de selección establecidos por el Comité Asesor del Centro de Estudios Fiscales, sin que genere derecho adquirido para futuras convocatorias.
PARÁGRAFO. La asignación de financiación educativa con contraprestaciones, estará supeditada a la existencia de apropiación presupuestal y disponibilidad de recursos debidamente certificada por la dependencia competente, de conformidad con las disposiciones presupuestales vigentes. En ningún caso podrá otorgarse financiación educativa ni adquirirse compromiso alguno con cargo a estos recursos sin la previa expedición del correspondiente certificado de disponibilidad presupuestal, garantizando el cumplimiento del principio de legalidad del gasto público, sostenibilidad financiera y responsabilidad en la administración de los recursos públicos.
ARTÍCULO 47. De los requisitos mínimos. El servidor público de carrera administrativa de la Contraloría General de la República, interesado en acceder a la financiación educativa con contraprestaciones, deberá acreditar como mínimo los siguientes requisitos, dentro del plazo establecido en la convocatoria abierta que fije anualmente el Centro de Estudios Fiscales; previa autorización del Comité Asesor:
1. Encontrarse inscrito en el registro público de carrera administrativa de la Contraloría General de la República, con una antigüedad mínima de un (1) ano continuo de servicio, cumplido a más tardar a la fecha de cierre de inscripciones de la convocatoria. La antigüedad se computará a partir de su última vinculación a la entidad en caso de que haya tenido varias vinculaciones.
2. No registrar sanción disciplinaria ejecutoriada e inscrita en los registros correspondientes, durante los dos (2) años inmediatamente anteriores a la fecha de presentación de la solicitud, contabilizados conforme a lo dispuesto en el artículo 87 del Código de Procedimiento Administrativo y de lo Contencioso Administrativo.
3. No tener vigente convenio de contraprestaciones derivado de financiación educativa, comisión de estudios o cualquier otro beneficio de formación o capacitación otorgado por la Contraloría General de la Republica que implique obligaciones pendientes de cumplimiento. Esta restricción no será aplicable cuando la solicitud tenga por objeto financiar periodos académicos posteriores del mismo programa académico cursado por el solicitante en la misma institución educativa de educación superior.
Este requisito tampoco será exigible a quienes tengan vigente convenio de contraprestaciones derivado de una en financiación educativa otorgado para el financiamiento de su primer pregrado y pretenden acceder a una nueva financiación educativa para su primera especialización o maestría. Igualmente, no será exigible a quienes, habiendo cursado su primer postgrado, lo soliciten para cursar otro postgrado de diferente nivel académico al ya financiado.
4. No registrar declaratorias en firme de incumplimiento a convenios de contraprestaciones, dentro de los cinco (5) años anteriores a la fecha de presentación de nueva solicitud de financiación educativa.
5. No contar con acuerdos de pago vigentes.
6. Acreditar la admisión al programa o periodo académico, objeto de solicitud, mediante comunicación o matrícula expedida por la institución educativa de educación superior habilitadas para ofrecer programas técnicos profesionales, tecnólogos, profesionales universitarios o de posgrado.
7. Anexar el plan de estudios vigente del programa académico objeto de la solicitud e informar al Centro de Estudios Fiscales las asignaturas o créditos académicos que cursará durante el periodo para el cual solicita la financiación.
8. Los estudios objeto de financiación deberán corresponder a programas de educación formal debidamente autorizados por las autoridades competentes, impartidos por instituciones de educación superior habilitadas para ofrecer programas técnicos profesionales, tecnológicos, profesionales universitarios o de postgrado.
Cuando los estudios se cursen en el exterior, el solicitante deberá acreditar que el programa y la institución cumplen con los requisitos que permitan la convalidación del respectivo título en Colombia. La convalidación constituirá una obligación del beneficiario en los términos del Convenio de Contraprestaciones.
9. Los periodos académicos objeto de financiación deberán iniciarse durante la vigencia fiscal correspondiente a la convocatoria o durante el segundo semestre de la vigencia inmediatamente anterior, siempre que al momento de la postulación sean susceptibles de financiación conforme a las condiciones establecidas en la presente resolución y en el procedimiento aplicable.
10. En consideración a que la planta de personal de la Contraloría General de la República es global, el solicitante deberá presentar una carta de motivación, en el formato establecido por el Centro de Estudios Fiscales, en la que justifique la pertinencia del programa académico para el cumplimiento de sus funciones en la Entidad y demuestre la forma en que los mismos contribuirán al fortalecimiento de su desempeño laboral y al cumplimiento de los objetivos institucionales, independientemente del área de desempeño del cargo.
11. Acreditar la autenticidad y veracidad de la información y documentación aportada durante el proceso de postulación, sin perjuicio de las verificaciones que adelante la Contraloría General de la República.
PARÁGRAFO 1o. El funcionario deberá diligenciar completamente el formulario y adjuntar la totalidad de los documentos dentro del plazo establecido en la Convocatoria. Una vez vencido el plazo, el Centro de Estudios Fiscales analizará cada una de las solicitudes, y emitirá una lista preliminar de admitidos e inadmitidos, señalando respecto de estos últimos, el requisito que hace falta, a fin de que dentro de los quince (15) días hábiles siguientes se subsane o se completen los mismos. Vencido el plazo de subsanación sin que se haya realizado la respectiva corrección, el Centro de Estudios Fiscales procederá al rechazo de la solicitud en la que indicará la causal respectiva.
PARÁGRAFO 2o. La verificación de los requisitos relacionados con la antigüedad, evaluación del desempeño y antecedentes disciplinarios podrá realizarse directamente por la Contraloría General de la República, a través de los sistemas y plataformas interoperacionales oficiales.
PARÁGRAFO 3o. La comprobación de falsedad, adulteración o inexactitud relevante en la información suministrada dará lugar a la pérdida del beneficio, sin perjuicio de las acciones disciplinarias, fiscales, penales o administrativas a que haya lugar.
PARÁGRAFO 4o. El aspirante podrá desistir voluntariamente de su postulación en cualquier momento antes de la expedición del acto administrativo de asignación del beneficio, mediante comunicación escrita dirigida al Centro de Estudios Fiscales.
ARTÍCULO 48. Monto de financiación. El Centro de Estudios Fiscales financiará hasta el cien por ciento (100%) del valor de la matrícula del período académico solicitado, de conformidad con la orden de matrícula expedida por la Institución de Educación Superior. En ningún caso el monto a financiar por período académico podrá superar los trece (13) Salarios Mínimos Mensuales Legales Vigentes (SMMLV). Para la aprobación de los porcentajes de financiación, además se aplicarán criterios de equidad, según el ingreso mensual del funcionario de carrera, dando prioridad de manera ascendente a los funcionarios con menor asignación salarial.
La Contraloría General de la República no financiará dos veces la misma asignatura o crédito académico, para lo cual tendrá en cuenta el plan de estudio y las materias que el aspirante haya presentado al Centro de Estudios Fiscales al momento de hacer la solicitud.
ARTÍCULO 49. Criterios de valoración. Sobre las solicitudes admitidas, serán verificados con aplicación de puntajes, los siguientes criterios de valoración, en estricto orden descendente de mérito:
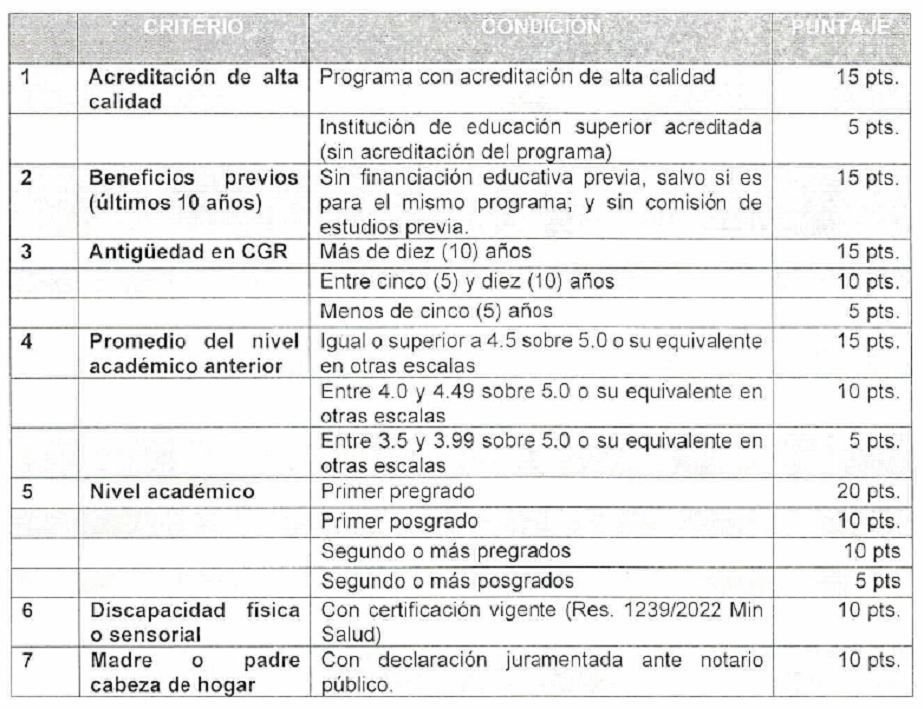
Los criterios de valoración se aplicarán de manera objetiva, uniforme, verificable y transparente, garantizando la igualdad de condiciones entre todos los aspirantes.
PARÁGRAFO 1o. La asignación de un mayor puntaje al primer pregrado busca promover el acceso a la educación superior de quienes aún no cuentan con formación profesional, en aplicación del principio de equidad y con el propósito de ampliar las oportunidades de cualificación del talento humano de la entidad.
PARÁGRAFO 2o. La presentación de solicitudes no genera para la Contraloría General de la República la obligación de otorgar la financiación educativa, pues esta estará supeditada a la disponibilidad presupuestal destinada para dicho efecto, al resultado de la evaluación del cumplimiento de requisitos, al cumplimiento de criterios de valoración y a la evaluación aleatoria que realice el Comité Asesor del CEF.
PARÁGRAFO 3o. En lo relacionado con el criterio del promedio del nivel académico anterior, se entiende que, si la solicitud es para pregrado, este promedio corresponde al del grado 11 de educación básica; para el caso de las solicitudes de posgrados por primera vez, se entiende que corresponde al del promedio acumulado del pregrado; para períodos académicos diferentes al primero tanto en pregrado como en posgrado, corresponderá al del período académico anterior.
ARTÍCULO 50. Criterios de desempate. En caso de empate en los criterios de valoración para la asignación de la financiación educativa con contraprestaciones, se aplicarán los siguientes criterios de desempate a los solicitantes en el orden que aparecen a continuación:
1. Mayor calificación en la última Evaluación del Desempeño que se encuentre en firme.
2. Mayor tiempo de antigüedad en la Entidad.
3. Mejor promedio académico obtenido en el último y más reciente estudio académico realizado por el funcionario solicitante.
4. Haber obtenido premios institucionales a la excelencia individual o en la categoría de equipo de trabajo dentro de los cinco (5) años inmediatamente anteriores a la solicitud.
5. Estar inscrito en el Banco de Hojas de Vida de Docentes, Expertos e Investigadores del Centro de Estudios Fiscales, dentro de los seis (6) meses anteriores a la apertura de la convocatoria.
6. No haber tenido en los últimos diez (10) años, financiación educativa con contraprestaciones.
ARTÍCULO 51. Procedimiento. El procedimiento para el trámite de otorgamiento de la financiación educativa con contraprestación se sujetará a lo dispuesto en el Manual de Procedimientos que, para tal fin, se encuentre vigente en el Sistema de Gestión y Control Interno (SIGECI).
PARÁGRAFO: Conservación documental. Toda la documentación del proceso de selección será administrada conforme a las Tablas de Retención Documental y a las políticas institucionales de gestión documental de la Contraloría General de la República.
ARTÍCULO 52. Compromisos de los beneficiarios. Los servidores públicos beneficiarios de la financiación educativa con contraprestaciones adquieren compromisos con la Entidad que se estipulan en un convenio escrito, denominado convenio de contraprestaciones.
Estos compromisos son:
1. Contraprestaciones: Conjunto de acciones mediante las cuales el beneficiario retribuye a la CGR la inversión realizada a través de la financiación educativa, que se traduce en la aplicación de los conocimientos adquiridos en el desarrollo de sus labores en la entidad y en aquellas que sean establecidas en el convenio de contraprestación.
2. Suscripción de Convenio de Contraprestaciones y Constitución de Garantías. El beneficiario de la financiación educativa suscribirá conjuntamente con el Centro de Estudios Fiscales de la Contraloría General de la República un convenio de contraprestaciones y constituirá las garantías que lo respalden, en los términos que se establecen en el Capítulo V del presente Estatuto.
3. Terminación del pregrado o postgrado. El beneficiario de la financiación educativa con contraprestaciones se compromete con la Contraloría General de la República, a terminar los estudios de pregrado (técnico profesional, tecnólogo o profesional universitario) o posgrado (Especialización, Maestría o Doctorado) que justificó en la carta motivacional, lo cual se acreditará con el acta de grado o diploma, aunque no todos los periodos académicos hayan sido financiados con recursos de la entidad.
4. Situaciones sobrevinientes al desembolso de la financiación educativa: a. Cuando, con posterioridad al desembolso de la financiación educativa con contraprestación, el beneficiario sea autorizado para desempeñar, mediante comisión de servicios, un cargo de libre nombramiento y remoción o de período fijo, dentro o fuera de la Contraloría General de la República, deberá informar esta situación al Centro de Estudios Fiscales (CEF).
En estos eventos, el CEF y el beneficiario suscribirán un acta de suspensión temporal de las obligaciones derivadas del convenio de contraprestación, mientras permanezca vigente la situación administrativa respectiva.
La suspensión no implica la terminación del beneficio ni la exoneración de las obligaciones adquiridas. Una vez finalice la comisión de servicios, el servidor deberá reincorporarse al empleo de carrera administrativa del cual es titular e informar inmediatamente al CEF para la reactivación del convenio de contraprestaciones.
Si al momento de la comisión el beneficiario no ha culminado el programa académico financiado, deberá continuar y finalizar sus estudios conforme a las condiciones establecidas en el convenio. Si ya hubiere culminado el programa académico, deberá reanudar el cumplimiento del tiempo de contraprestación pendiente, contabilizándose únicamente el tiempo efectivamente servido en la Contraloría General de la República para efectos de acreditar dicha obligación.
PARÁGRAFO. La comisión de servicios para desempeñar cargos de libre nombramiento y remoción dentro de la Contraloría General de la República no dará lugar a la suspensión del convenio de contraprestaciones, ni afectará la condición de beneficiario del programa de financiación educativa ni dará lugar a la pérdida del beneficio. El tiempo servido en dichos cargos podrá ser computado para efectos de la contraprestación, siempre que el servidor mantenga vínculo laboral con la entidad y posteriormente se reincorpore al empleo de carrera del cual es titular, de conformidad con las normas que regulan la carrera administrativa y cumpla con los requisitos establecidos en esta resolución y en el convenio para dar inicio a la misma.
b. En el evento en que el servidor público se desvincule definitivamente de la entidad y ya se hubiera efectuado el desembolso del valor de la financiación educativa, el funcionario procederá a la devolución total de dichos valores, mediante pago que realizará en la cuenta bancaria que indique el Centro de Estudios Fiscales a favor de la Contraloría General de la República. En igual sentido, dicha suma de dinero podrá ser descontada de las prestaciones sociales adeudadas al funcionario, deducción que deberá ser autorizada previamente por el beneficiario de la financiación, en el momento de suscribirse el convenio de contraprestaciones.
Esto independiente del tiempo de compensación que lleve.
ARTÍCULO 53. Administración de los recursos. La Contraloría General de la República podrá administrar directamente los recursos asignados para financiación educativa con contraprestación. Igualmente podrá, previa autorización del Comité Asesor (CEF), celebrar convenios o contratos para la administración de estos recursos, con una persona jurídica la cual se denominará, para los efectos de la presente resolución, "Organismo Ejecutor".
El fondo constituido para otorgar la financiación educativa con contraprestación, administrado por el Organismo Ejecutor, podrá financiarse con recursos provenientes de las apropiaciones presupuestales ordinarias de la Contraloría General de la República, así como con recursos de cooperación internacional y demás fuentes presupuestales legalmente autorizadas.
ARTÍCULO 2o. Modificar el artículo 60 del capítulo IV del título V de la Resolución Organizacional OGZ-0553 de 28 de febrero de 2017 "Estatuto Orgánico del Centro de Estudios Fiscales de la Contraloría General de la República", a través del cual se regularon las comisiones de estudios en el exterior por iniciativa individual.
El cual quedará así:
ARTÍCULO 60. Comisiones de estudios en el exterior por iniciativa individual. El servidor público de carrera administrativa de la Contraloría General de la República que por iniciativa propia, haya gestionado su admisión a posgrados o cursos cortos en el exterior y requiera una comisión de estudios, deberá presentar la solicitud ante el Director del Centro de Estudios Fiscales en el formato establecido para tal fin, anexando los documentos que soporten el cumplimiento de los requisitos mínimos y de los criterios específicos de valoración, descritos en el artículo 2o de esta resolución.
La solicitud debe ser radicada mínimo tres (3) meses antes del inicio del programa académico con el fin de seguir el procedimiento que se describe a continuación y lo establecido en el Manual de procedimientos para la financiación educativa con contraprestaciones para educación formal del SIGECI:
1. Requisitos mínimos. El Centro de Estudios Fiscales revisará el cumplimiento de requisitos mínimos establecidos en el artículo 2o de la presente resolución. En caso de que no se encuentren acreditados, la solicitud será archivada y se informará al solicitante.
2. Criterios específicos de valoración. Si la solicitud cumple con los requisitos mínimos, el Centro de Estudios Fiscales revisará y evaluará los criterios específicos de valoración, si esta no alcanza la valoración mínima de setenta (70) puntos se archivará y comunicará al solicitante el resultado del análisis; se exceptuarán aquellas que corresponden a becas completas, que no están sometidas a criterios de puntaje, sino únicamente a cumplimiento de requisitos mínimos.
3. Concepto del Comité Asesor. Cuando la solicitud de comisión de estudios en el exterior, obtenga una valoración mínima de setenta (70) puntos, o corresponda a una beca completa, el Centro de Estudios Fiscales presentará al Comité Asesor la solicitud, junto con sus anexos y valoración efectuada, para que dicho órgano emita concepto sobre su pertinencia, conveniencia, oportunidad y la posible afectación de la prestación del servicio.
El Centro de Estudios Fiscales comunicará el concepto al solicitante y lo incorporará a la solicitud, para ser puesta a consideración del Contralor General de la República para la adopción de la decisión correspondiente.
4. Acto administrativo. El Centro de Estudios Fiscales proyectará para firma del Contralor General de la República el acto administrativo a que haya lugar, confiriendo o negando la solicitud de comisión de estudios en el exterior.
5. Notificación y recursos. Una vez suscrito el acto administrativo por el Contralor General de la República, el Centro de Estudios Fiscales efectuará la notificación del mismo al servidor público solicitante, de acuerdo con lo establecido en el Código de Procedimiento Administrativo y de lo Contencioso Administrativo.
Contra el acto administrativo, procede el recurso de reposición, presentado ante el Contralor General de la República, en referido recurso no podrá solicitar el estudio de documentos diferentes a los aportados en su solicitud de comisión inicial.
ARTÍCULO 3o. Sustituir el Capítulo V del Título 5 de la Resolución Organizacional OGZ- 0553 de 28 de febrero de 2017 "Estatuto Orgánico del Centro de Estudios Fiscales de la Contraloría General de la República", a través del cual se regularon los convenios de contraprestaciones. El cual quedará así:
CAPÍTULO V.
De los Convenios de Contraprestaciones.
ARTÍCULO 66. De los convenios de contraprestaciones. El convenio de contraprestaciones es un acuerdo de voluntades celebrado entre la Contraloría General de la República y el servidor público beneficiario de comisión de estudios, de financiación educativa con contraprestaciones o de otros beneficios de formación y capacitación, en el cual se establecen, con carácter particular y concreto la naturaleza y alcance del beneficio que se otorga en cada caso, así como los compromisos a los que se obliga el servidor público como contraprestación.
Con fundamento en el principio de equidad, ningún servidor público de la Contraloría General de la República podrá recibir simultáneamente dos o más beneficios de la entidad que impliquen la suscripción de convenios de contraprestaciones, salvo las excepciones establecidas en el artículo 2o de esta resolución que sustituye el Capítulo III del Título Quinto de la Resolución Organizacional OGZ-0553 de 28 de febrero de 2017 y en el numeral 3 del artículo 47 enuncia las excepciones.
Los convenios de contraprestaciones constituyen acuerdos administrativos accesorios al acto que otorga el beneficio de financiación educativa, comisión de estudios u otro beneficio de formación y capacitación, mediante los cuales se establecen obligaciones recíprocas entre la Contraloría General de la República y el servidor público beneficiario, con el fin de garantizar la retribución institucional derivada del apoyo otorgado.
ARTÍCULO 67. Delegación. Se delega en el Director del Centro de Estudios Fiscales la representación de la Contraloría General de la República para suscribir, modificar, adicionar y liquidar los Convenios de Contraprestaciones de que trata el presente capítulo y para hacer seguimiento a las obligaciones que se pacten en los mismos.
PARÁGRAFO. En virtud de la delegación conferida, el Director del Centro de Estudios Fiscales estará facultado para administrar los convenios de contraprestaciones, adelantar su seguimiento, realizar las actuaciones administrativas derivadas de su ejecución, gestionar reclamaciones, hacer efectivas las garantías, suscribir acuerdos de pago cuando haya lugar y solicitar el inicio de los trámites de cobro coactivo o de deducción de valores, conforme a la normativa contractual aplicable.
ARTÍCULO 68. Obligaciones del beneficiario de financiación educativa con contraprestaciones. Como mínimo, los convenios de contraprestaciones en el caso de financiación educativa contendrán las siguientes obligaciones del beneficiario:
1. Prestar sus servicios a la Contraloría General de la República, en el cargo de que es titular, o en otro de igual o superior categoría, en el que sea nombrado por la autoridad competente, por un término equivalente al doble del tiempo correspondiente a los períodos académicos apoyados económicamente, cuando se trata de posgrados y por un término equivalente al mismo tiempo que duren los períodos académicos apoyados económicamente para el caso de los pregrados. Asimismo, deberá atender todos los requerimientos que le realice la Contraloría General de la República.
2. Cumplir con los requisitos de orden académico, disciplinario y demás disposiciones de la institución de educación superior en la que adelante el programa académico.
3. Aprobar cada uno de los periodos académicos objeto de apoyo económico de comisión de estudios, de conformidad con la normatividad que rige dicha temática, y presentar al Centro de Estudios Fiscales el certificado de calificaciones que acredite el cumplimiento de esta obligación.
4. Presentar al Centro de Estudios Fiscales copia del acta de grado o del título obtenido en el respectivo programa académico, a más tardar dentro de los diez (10) días siguientes a la fecha del grado. Asimismo, deberá anexar las certificaciones de las calificaciones aprobatorias correspondientes a cada uno de los períodos académicos financiados.
5. Atender de manera oportuna los requerimientos efectuados por el Centro de Estudios Fiscales, en el marco de sus funciones de seguimiento a los Convenios o Acuerdos de Pago.
6. Informar oportunamente al Centro de Estudios Fiscales cualquier situación académica, administrativa, laboral o personal que pueda afectar la continuidad del programa académico, el cumplimiento de las obligaciones derivadas del convenio de contraprestaciones o la ejecución de la contraprestación pactada.
7. Mantener actualizada su información de contacto ante el Centro de Estudios Fiscales durante toda la vigencia del convenio de contraprestaciones y hasta su liquidación.
PARÁGRAFO 1o. La contraprestación de servicios a la que se compromete el funcionario, solo podrá ser desarrollada en la Contraloría General de la República, de conformidad con las normas especiales que rigen a este ente autónomo. Dicha contraprestación iniciará una vez obtenido el título de pregrado y el título de especialización en nivel posgrado. Para los programas de posgrado correspondiente a maestrías y doctorados, la compensación iniciará al día siguiente de la presentación del certificado de terminación de materias.
PARÁGRAFO 2o. No se podrán contraprestar simultáneamente dos o más periodos financiados, para el caso de las especializaciones, maestrías o doctorados. Cuando se trate de la contraprestación de dos o más periodos del mismo programa, se considera que el inicio de la contraprestación del segundo o posteriores es el día siguiente de la finalización de la contraprestación del anterior.
ARTÍCULO 69. Monto del convenio de contraprestaciones en el caso de financiación educativa con contraprestaciones. El monto del convenio de contraprestaciones originado en financiación educativa con contraprestaciones corresponderá al valor aprobado y efectivamente desembolsado por la Contraloría General de la República para financiar los estudios del servidor público. En caso de incumplimiento, los valores a reintegrar se determinarán conforme a la liquidación que realice la dependencia competente, incluyendo los conceptos que resulten procedentes de acuerdo con el convenio, las garantías constituidas y la normativa aplicable; así como dándole a dicha liquidación la motivación debida de hechos y de derecho
ARTÍCULO 70. Plazo de ejecución del convenio de contraprestaciones en el caso de financiación educativa con contraprestaciones. En los Convenios originados en financiación educativa con contraprestaciones, el plazo de ejecución se contará desde la fecha de suscripción hasta concluido el tiempo de la contraprestación acordado.
El plazo de ejecución podrá ser suspendido o ajustado únicamente en los eventos previstos en el convenio de contraprestaciones o en la normativa aplicable, mediante acto o documento debidamente formalizado por las partes.
PARÁGRAFO. En caso que el plazo de ejecución del convenio sea susceptible de suspensión o ajuste, el beneficiario de la financiación educativa con contraprestaciones, deberá modificar las garantías constituidas para tal fin, garantizando que las mismas cubran los períodos ajustados o suspendidos; para lo cual, deberá presentar dentro de los cinco (5) días siguientes a la materialización de la condición que ocasionó la suspensión o el ajuste en el plazo, el documento en el consta la modificación de la garantía, para verificación y aprobación del Centro de Estudios Fiscales.
ARTÍCULO 71. Garantías para respaldar el cumplimiento del convenio de contraprestaciones en el caso de financiación educativa con contraprestaciones. El servidor público beneficiario de financiación educativa con contraprestaciones deberá garantizar el cumplimiento del Convenio de Contraprestaciones, con la suscripción de un pagaré y carta de instrucciones; la constitución de póliza de cumplimiento cuya vigencia debe cubrir el plazo de ejecución del convenio, sus ajustes o períodos de suspensión y ocho (8) meses adicionales. Adicionalmente debe autorizar en caso de incumplimiento o imposibilidad de cumplimiento de la contraprestación el descuento por nómina o en la liquidación de prestaciones sociales, esta última operaría en caso de retiro definitivo de la entidad o por incumplimiento del convenio de contraprestaciones.
PARÁGRAFO. Lo concerniente al trámite de la declaratoria de incumplimiento y el proceso de cobro coactivo si hubiere lugar a ellos, se regulará por lo dispuesto para tal fin en las disposiciones legales vigentes, el Manual de procedimientos para la financiación educativa con contraprestaciones para educación formal del SIGECI, las políticas de garantías de la CGR y el procedimiento de cobro coactivo de la CGR.
En todo caso, las actuaciones relacionadas con la declaratoria de incumplimiento, afectación de garantías y cobro de obligaciones, se adelantará con observancia del debido proceso administrativo, la contradicción, la proporcionalidad y la normativa aplicable.
ARTÍCULO 72. Obligaciones del beneficiario de comisión de estudios. Como mínimo, los Convenios de Contraprestaciones en el caso de comisión de estudios en el exterior contendrán las siguientes obligaciones del beneficiario:
1. Prestar sus servicios a la Contraloría General de la República, en el cargo de que es titular, o en otro de igual o superior categoría, en el que sea nombrado por la autoridad competente por el doble del tiempo que dure la comisión de estudios otorgada y atender todos los requerimientos que le realice la Contraloría General de la República.
2. Cumplir con los requisitos de orden académico, disciplinario y demás disposiciones de la institución de educación superior en la que adelante el programa académico.
3. Aprobar cada uno de los periodos académicos objeto de la comisión de estudios de conformidad con los requerimientos exigidos por la normatividad que rige dicha temática;
4. Anexar fotocopia del título obtenido en el respectivo programa académico, a más tardar en diez (10) días siguientes a la fecha del grado.
5. Presentar al Centro de Estudios Fiscales una propuesta de réplica del conocimiento recibido, a más tardar sesenta (60) días calendario después de finalizada la Comisión de Estudios y de acuerdo con los parámetros y opciones fijados por esta Dependencia, quien podrá solicitar apoyo académico al funcionario beneficiado con la comisión para la actividad de capacitación que le es propia.
6. Informar oportunamente al Centro de Estudios Fiscales cualquier situación académica, administrativa, laboral o personal que pueda afectar la ejecución de la comisión de estudios, la culminación del programa o el cumplimiento de la contraprestación pactada.
7. Mantener actualizada su información de contacto ante el Centro de Estudios Fiscales durante toda la vigencia del convenio de contraprestaciones y hasta su liquidación.
PARÁGRAFO. La contraprestación de servicios a la que se compromete el funcionario beneficiado con la comisión de estudios, solo podrá ser desarrollada en la Contraloría General de la República, en virtud de las normas especiales que rigen a este ente autónomo, una vez haya cumplido con todos los prerrequisitos académicos, sin los cuales no se dará inicio el tiempo de contraprestación.
ARTÍCULO 73. Monto del convenio de contraprestaciones en el caso de comisiones de estudios. El monto del Convenio de Contraprestaciones originado en comisión de estudios en el exterior se calculará con base en la proyección de los salarios y prestaciones sociales que el servidor público causará durante el tiempo que dure la comisión de estudios. Una vez terminada esta, el Centro de Estudios Fiscales, solicitará a la Gerencia del Talento Humano certificar el valor de los salarios y prestaciones efectivamente causados y determinará si hay lugar a modificar el monto del Convenio.
Si la garantía otorgada al momento de suscripción del Convenio no cubriera el monto recalculado, el beneficiario de la Comisión deberá suscribir la respectiva modificación y adición al Convenio y ampliar la garantía otorgada.
ARTÍCULO 74. Plazo de ejecución del convenio de contraprestaciones en el caso de comisión de estudios. En el caso de los convenios de contraprestaciones originados en comisión de estudios en el exterior, el plazo de ejecución se contará desde la fecha de inicio de la comisión hasta finalizado el período de contraprestaciones.
ARTÍCULO 75. Garantías para respaldar el cumplimiento del convenio de contraprestaciones en el caso de comisión de estudios. En todos los casos, el servidor público comisionado deberá respaldar el Convenio con póliza de seguros expedida por una compañía aseguradora legalmente reconocida. La vigencia de la póliza debe cubrir el plazo de ejecución del Convenio de Contraprestaciones y un (1) mes más.
ARTÍCULO 76. De las interrupciones del periodo de contraprestación de servicios. El período de contraprestación de servicios será suspendido ante cualquier situación administrativa o sanción disciplinaria que conlleve la suspensión del ejercicio de las funciones del beneficiario en la Contraloría General de la República; por lo cual, el servidor público beneficiario deberá solicitar inmediatamente al Centro de Estudios Fiscales la suspensión del convenio de contraprestación y proceder a la suscripción de la correspondiente acta.
Una vez superadas las condiciones que ocasionaron la interrupción del período de contraprestación, el servidor público beneficiario, deberá informar inmediatamente al Centro de Estudios Fiscales para que se proceda a la suscripción del acta de reinicio del convenio de contraprestación.
En cualquiera de los casos mencionados, el beneficiario deberá modificar la póliza de cumplimiento para que la misma cubra el periodo de suspensión.
ARTÍCULO 77. Liquidación de los convenios de contraprestaciones. La liquidación de los convenios de contraprestaciones de la financiación educativa con contraprestación se sujetará a lo dispuesto en el Manual de procedimientos para la financiación educativa con contraprestaciones para educación formal, que, para tal fin, se encuentre vigente en el Sistema de Gestión y Control Interno (SIGECI).
ARTÍCULO 68. <SIC 78> Causales de incumplimiento de las obligaciones en los convenios de contraprestaciones o acuerdos de pago.
A) Son causales de incumplimiento de los Convenios de Contraprestación o acuerdos de pago, por parte del funcionario que recibe alguno de los beneficios que conllevan suscripción de estos convenios:
1. La omisión de cualquiera de las obligaciones impuestas en el presente Estatuto, el Convenio o el acuerdo de pago.
2. No cumplir los compromisos que impone el presente Estatuto, el o los Convenios de contraprestación o el acuerdo de pago.
3. Omitir informar al Centro de Estudios Fiscales de la Contraloría General de la República, si no logró adelantar los estudios correspondientes después de quince (15) días de haberse efectuado el desembolso del beneficio.
4. No obtener el título o grado del programa dentro de los términos estipulados en el convenio, para el caso de la financiación educativa con contraprestaciones.
5. No informar al Centro de Estudios Fiscales, las correspondientes situaciones administrativas que impidan la continuidad de la contraprestación.
PARÁGRAFO. Ante la materialización de cualquier causal de incumplimiento por parte del beneficiario, este se encuentra obligado a la devolución inmediata del total del valor de la financiación educativa con contraprestaciones otorgada, independiente del tiempo de contraprestación que le falte.
ARTÍCULO 69. <SIC 79> Procedimiento para la declaratoria de incumplimiento. Observada una posible causal de incumplimiento del convenio de contraprestaciones o del acuerdo de pago, el Centro de Estudios Fiscales requerirá al beneficiario, informándole.de manera clara los hechos que sustentan la posible declaratoria de incumplimiento y otorgándole la oportunidad de presentar explicaciones y aportar los soportes que considere pertinentes, dentro del término que se señale para el efecto.
Surtida dicha actuación, y conforme a lo previsto en la Ley 1437 de 2011, se determinará la procedencia de la declaratoria de incumplimiento.
Para efectos de la declaratoria de incumplimiento, el Centro de Estudios Fiscales deberá valorar la naturaleza de la obligación presuntamente incumplida, su gravedad, el grado de avance en el cumplimiento del convenio, la posibilidad de subsanación y las circunstancias que hayan incidido en la conducta del beneficiario.
Si antes de la expedición del acto administrativo de declaratoria de incumplimiento el beneficiario reconoce la obligación, podrá suscribirse acuerdo de pago. En tal evento, se concluirá la actuación administrativa y se suscribirá el acta de terminación y liquidación bilateral o unilateral del convenio, según corresponda. El plazo pactado para el pago deberá estar amparado por la garantía vigente; cuando dicho plazo supere la vigencia de la garantía, el beneficiario deberá ampliarla hasta el vencimiento del plazo final del acuerdo.
En la actuación administrativa iniciada por incumplimiento de acuerdo de pago, no habrá lugar a suscribirse un nuevo acuerdo.
Una vez en firme el acto administrativo que declare el incumplimiento, se remitirá a la Unidad de Cobro Coactivo de la Contraloría Delegada para la Responsabilidad Fiscal, Intervención Judicial y Cobro Coactivo de la Contraloría General de la República, para que proceda a hacer efectivas las garantías, o dé inicio al cobro coactivo y al decreto de medidas cautelares según corresponda.
ARTÍCULO 80. Convenio de contraprestaciones originado en otros beneficios de capacitación. Las disposiciones establecidas en el presente capítulo para los convenios de contraprestaciones originados en financiación educativa con contraprestaciones también serán exigibles a los servidores públicos que cursen programas de formación o capacitación especializada otorgados por la Contraloría General de la República mediante figuras diferentes, cuando el Comité Asesor lo determine de manera motivada, atendiendo la naturaleza, costo, duración, alcance estratégico o impacto institucional del respectivo programa.
La decisión del Comité Asesor deberá constar en el acta respectiva y encontrarse debidamente motivada, atendiendo la naturaleza, duración, costo, impacto institucional, nivel de especialización y beneficio esperado para la Contraloría General de la República.
ARTÍCULO 4o. RÉGIMEN DE TRANSICIÓN. Las solicitudes de financiación educativa, convenios de contraprestaciones, comisiones de estudios y demás actuaciones administrativas correspondientes al mismo programa académico, iniciadas con anterioridad a la entrada en vigencia de la presente resolución y sobre las cuales ya se haya iniciado la contraprestación, continuarán rigiéndose por las disposiciones vigentes al momento de su inicio, salvo que el beneficiario solicite expresamente acogerse al nuevo régimen y ello resulte jurídicamente procedente, previo concepto favorable del Centro de Estudios Fiscales.
ARTÍCULO 5o. INTERPRETACIÓN E INTEGRACIÓN NORMATIVA. Las disposiciones contenidas en la presente resolución deberán interpretarse de conformidad con los principios de igualdad, mérito, objetividad, transparencia, eficiencia administrativa, responsabilidad en el manejo de los recursos públicos, buena fe, debido proceso y desarrollo del talento humano, así como en armonía con la Constitución Política y las demás normas que regulan la función pública y la administración de recursos públicos.
ARTÍCULO 6o. TERMINOLOGÍA. A partir de la entrada en vigencia de la presente resolución, toda referencia al concepto de "crédito educativo" contenida en los actos administrativos, documentos, procedimientos y demás instrumentos relacionados con la materia regulada por esta deberá entenderse como "financiación educativa", sin perjuicio de las disposiciones legales o reglamentarias que empleen la denominación anterior.
ARTÍCULO 7o. VIGENCIA Y DEROGATORIAS. La presente resolución rige a partir de la fecha de su publicación y deroga la Resolución Organizacional número 786 de 2021, y el artículo 60, de la Resolución Organizacional número 553 de 2017; así como las demás disposiciones que le sean contrarias.
Comuníquese, publíquese y cúmplase.
Dada en Bogotá D. C., a 5 de agosto de 2026.
El Contralor General de la República,
Carlos Hernán Rodríguez Becerra