





RESOLUCIÓN 10 DE 2025
(octubre 29)
Diario Oficial No. 53.296 de 6 de noviembre de 2025
COMISIÓN NACIONAL DE CRÉDITO AGROPECUARIO
Por la cual se reglamenta el crédito de fomento agropecuario y rural, las condiciones de las colocaciones sustitutivas, las actividades financiables, beneficiarios, las condiciones financieras, las normalizaciones y se adoptan otras disposiciones.
LA COMISIÓN NACIONAL DE CRÉDITO AGROPECUARIO,
en ejercicio de las facultades conferidas por los artículos 216, 218, 219 y 220 del Estatuto Orgánico del Sistema Financiero y
CONSIDERANDO:
Que en la exposición de motivos para la promulgación de la Ley 16 de 1990, se señaló lo siguiente:
"Es ampliamente conocida la importancia que ha tenido y tiene el sector agropecuario para la economía y el equilibrio social del país. Basta señalar que además de proveer los alimentos para una población urbana creciente y de contribuir de manera significativa a la formación de capital, el Sector representa aproximadamente el 20% del producto interno brito, el 60% de los ingresos por exportaciones y el 30% del empleo total. Pese a ello la economía agropecuaria ha venido perdiendo dinamismo y su importancia relativa tiende a descender, más allá de lo que sería explicable a la luz de la teoría económica y de lo que parece conveniente vista la realidad nacional (…) Para corregir estos sesgos de la política macroeconómica, se hace necesario desarrollar una política sectorial que facilite el crecimiento agropecuario, contribuya a la seguridad alimentaria y propicie relaciones de equidad en el campo. (...) Las deficiencias cualitativas y cuantitativas del crédito se presentan porque la organización institucional para la orientación y dirección de la política crediticia no es la más indicada para el momento actual por cuanto adolece de dos grandes limitaciones de una lado, el crédito agropecuario se ha manejado como una variable residual de los objetivos de la política monetaria; y, de otro, se carece de una organización capaz de articular el crédito dentro de la planificación integral del Sector, que tenga la autoridad y la responsabilidad de coordinar y racionalizar el uso de los recursos de las entidades cuyo objetivo principal sea el financiamiento de las actividades del agro. (…) Además, se prevé que Finagro desarrolle las actividades que, por diversas razones, no ha podido cumplir el Fondo Financiero Forestal. Para tal efecto, los recursos de este último, creados en virtud de la Ley 26 de 1977, se incorporan a Finagro definiéndose que serán beneficiarios del crédito los productores que se dediquen a la plantación, conservación y explotación de los bosques. Al modificar las serias limitaciones impuestas por la Ley 26 de 1977, no hay duda de que la financiación para estas actividades podrá ser creciente, con el benéfico efecto que la reforestación puede tener para todo el Sector Agropecuario”. (Resaltado propio).
Que la Constitución Política en sus artículos 64 y 65, consagra al campesinado como sujeto de derechos y especial protección, señalando que el Estado reconoce sus dimensiones económica, social, cultural, política y ambiental; además determina que el Estado garantizará el derecho humano a la alimentación adecuada, de manera progresiva, con un enfoque intercultural y territorial, y proteger contra el hambre y las distintas formas de malnutrición, promoviendo condiciones de seguridad, soberanía y autonomías alimentarias en el territorio nacional generando acciones para minimizar la pérdida de alimentos.
Que la Constitución Política en sus artículos 66 y 334 dispone que en materia crediticia se reglamentarán las condiciones especiales del crédito agropecuario, teniendo en cuenta los ciclos de las cosechas y de los precios, como también los riesgos inherentes a la actividad y las calamidades ambientales y; que el Estado de manera especial, intervendrá para dar pleno empleo a los recursos humanos y asegurar, de manera progresiva, que todas las personas, en particular las de menores ingresos, tengan acceso efectivo al conjunto de los bienes y servicios básicos. También para promover la productividad y competitividad y el desarrollo armónico de las regiones.
Que la Constitución Política establece la democratización del crédito como un objetivo estatal, especialmente a través del artículo 335, el cual faculta al Gobierno nacional a intervenir en la economía para garantizar un acceso más amplio y equitativo al crédito.
Que el artículo 22 de la Constitución Política consagra que la paz es un derecho y deber de obligatorio cumplimiento Así en la búsqueda de una paz estable y duradera y la terminación definitiva del conflicto armado, el 24 de noviembre de 2016, el Gobierno nacional suscribió con el grupo armado Fuerzas Armadas Revolucionarias de Colombia, Ejército del Pueblo (Farc-EP) un nuevo Acuerdo Final para la Terminación del Conflicto y la Construcción de una Paz Estable y Duradera (en adelante Acuerdo Final) y el 30 de noviembre de 2016, el Congreso de la República adoptó la decisión política de refrendar el Acuerdo Final. En consecuencia, mediante Acto legislativo 01 de 2016, con el fin asegurar la construcción de una paz estable y duradera es necesario adoptar un marco que ofrezca las condiciones de seguridad y estabilidad jurídica propias de una norma con fuerza de ley. Así, en el artículo 2, se confirió al Presidente de la República una habilitación legislativa extraordinaria y excepcional específicamente diseñada para facilitar y asegurar la implementación y desarrollo normativo del Acuerdo Final.
Que de acuerdo con lo dispuesto en el artículo 113 de la Constitución Política, los diferentes órganos del estado deberán colaborar amónicamente para lograr los fines estatales.
Que la Ley 16 de 1990, por la cual se constituye el sistema nacional de crédito agropecuario, se crea el fondo para el financiamiento del sector agropecuario, Finagro, y se dictan otras disposiciones, compilada posteriormente en el Estatuto Orgánico del Sistema Financiero (EOSF), en su artículo primero señala:
"Para proveer y mantener un adecuado financiamiento de las actividades del sector agropecuario, de conformidad con las políticas sectoriales establecidas en los planes y programas de desarrollo que adopte el Congreso o el Gobierno, según el caso, la Ley 16 de 1990 creó el Sistema Nacional de Crédito Agropecuario, cuyos objetivos principales son la formulación de la política de crédito para el sector agropecuario y la coordinación y racionalización del uso de sus recursos financieros”.
Que la Ley 101 de 1993 desarrolló los artículos constitucionales 64, 65 y 66, señalando los propósitos, así:
"Esta ley desarrolla los artículos 64, 65 y 66 de la Constitución Nacional. En tal virtud se fundamenta en los siguientes propósitos que deben ser considerados en la interpretación de sus disposiciones, con miras a proteger el desarrollo de las actividades agropecuarias Y pesqueras, y promover el mejoramiento del ingreso y calidad de vida de los productores rurales: 1). Otorgar especial protección a la producción de alimentos. 2). Adecuar el sector agropecuario y pesquero a la internacionalización de la economía, sobre bases de equidad, reciprocidad y conveniencia nacional. 3). Promover el desarrollo del sistema agroalimentario nacional. 4). Elevar la eficiencia y la competitividad de los productos agrícolas, pecuarios y pesqueros mediante la creación de condiciones especiales. 5). Impulsar la modernización de la comercialización agropecuaria y pesquera. 6). Procurar el suministro de un volumen suficiente de recursos crediticios para el desarrollo de las actividades agropecuarias y pesqueras, bajo condiciones financieras adecuadas a los ciclos de las cosechas y de los precios, al igual que a los riesgos que gravitan sobre la producción rural. 7). Crear las bases de un sistema de incentivos a la capitalización rural y a la protección de los recursos naturales. 8). Favorecer el desarrollo tecnológico del agro, al igual que la prestación de la asistencia técnica a los pequeños productores, conforme a los procesos de descentralización y participación. 9). Determinar las condiciones de funcionamiento de las cuotas y contribuciones parafiscales para el sector agropecuario y pesquero. 10). Establecer los Fondos de Estabilización de Precios de Productos Agropecuarios y Pesqueros. 11). Propender por la ampliación y fortalecimiento de la política social en el sector rural. 12). Fortalecer el subsidio familiar campesino. 13). Garantizar la estabilidad y claridad de las políticas agropecuarias y pesqueras en una perspectiva de largo plazo. 14). Estimular la participación de los productores agropecuarios y pesqueros, directamente o a través de sus organizaciones representativas, en las decisiones del Estado que los afecten. PARÁGRAFO. Para efectos de esta Ley la explotación forestal y la reforestación comerciales se consideran actividades esencialmente agrícolas”.
Adicionalmente el artículo 13 de la Ley 101 de 1993, establece que:
"Artículo 13. Operaciones a cargo del fondo para el financiamiento del sector agropecuario. Además de los fines estipulados en el artículo 26 de la Ley 16 de 1990, la Comisión Nacional de Crédito Agropecuario establecerá líneas de redescuento, dotadas del volumen suficiente de recursos y bajo condiciones financieras apropiadas, con el objeto de que los establecimientos de crédito puedan otorgar créditos en moneda nacional y extranjera para los siguientes fines: 1). Adquisición de tierras. 2). Compra de maquinaria, equipos y demás bienes de capital necesarios para el desarrollo de las actividades agropecuaria y pesquera. 3). Almacenamiento, comercialización y transformación primaria de cosechas y productos pecuarios y pesqueros por parte de los productores. 4). Incremento del hato ganadero, retención de hembras y adecuación de fincas. 5). Construcción y operación de sistemas de conservación en frío. 6). Desarrollo de la pesca y acuicultura. 7). Reforestación. 8). Adecuación de Tierras. 9). Producción de semillas y materiales vegetales. 10). Organización y operación de cooperativas agrícolas y pesqueras. 11). Financiación de los Fondos de Estabilización de Precios de Productos Agropecuarios y Pesqueros, dentro de los límites que establezca el Gobierno nacional. 12). Financiación de la comercialización a través de bolsas de productos agropecuarios legalmente constituidas. Parágrafo 1. Previo concepto favorable de la Comisión Nacional de Crédito Agropecuario, los Fondos de Estabilización de Precios de Productos Agropecuarios y Pesqueros, sobre los que trata el Capítulo VI de la presente Ley, podrán obtener financiación directa de Finagro, siempre y cuando respalden las obligaciones crediticias correspondientes mediante aval o garantía expedidos a favor de Finagro por entidades financieras autorizadas para tal efecto por la Superintendencia Bancaria. Parágrafo 2. Cuando la Comisión Nacional de Crédito Agropecuario determine la ocurrencia de una situación económica crítica, conforme a lo señalado por la Ley 34 de 1993 Finagro podrá redescontar créditos otorgados por los intermediarios financieros en cuyo destino se contemple: - La refinanciación de préstamos originalmente otorgados con recursos propios de los intermediarios financieros, y/o - La cancelación de pasivos originados en créditos de proveedores otorgados a organizaciones de producción y/o comercialización constituidas por productores primarios. Los redescuentas de que trata el inciso anterior deberán formar parte de un proyecto de crédito que en su conjunto sea económica y financieramente viable. Además, deberá evidenciarse la dificultad de atender las obligaciones originales debido a la ocurrencia de las causales invocadas para la declaratoria de la situación económica crítica”.
Que la Ley 160 de 1994, por la cual se crea el Sistema Nacional de Reforma Agraria y Desarrollo Rural Campesino, se establece un subsidio para la adquisición de tierras, se reforma el Instituto Colombiano de la Reforma Agraria y se dictan otras disposiciones, en su artículo primero señala:
"Inspirada en el precepto constitucional según el cual es deber del Estado promover el acceso progresivo a la propiedad de la tierra de los trabajadores agrarios y a otros servicios públicos rurales, con el fin de mejorar el ingreso y la calidad de vida de la población campesina, esta Ley tiene por objeto: (...) Tercero. Apoyar a los hombres y mujeres campesinos de escasos recursos en los procesos de adquisición de tierras promovidos por ellos mismos, a través de crédito y subsidio directo. Cuarto. Elevar el nivel de vida de la población campesina, generar empleo productivo en el campo y asegurar la coordinación y cooperación de las diversas entidades del Estado, en especial las que conforman el Sistema Nacional de Reforma Agraria y Desarrollo Rural Campesino, para el desarrollo integral de los programas respectivos. Quinto. Fomentar la adecuada explotación y la utilización social de las aguas y de las tierras rurales aptas para la explotación silvoagropecuaria, y de las tierras incultas, ociosas o deficientemente aprovechadas, mediante programas que provean su distribución ordenada y su racional utilización. Sexto. Acrecer el volumen global de la producción agrícola, ganadera, forestal y acuícola, en armonía con el desarrollo de los otros sectores económicos; aumentar la productividad de las explotaciones y la eficiente comercialización de los productos agropecuarios y procurar que las aguas y tierras se utilicen de la manera que mejor convenga a su ubicación y características. (...)”.
Que además en el artículo 2o de la Ley 160 de 1994 se crea el Sistema Nacional de Reforma Agraria y Desarrollo Rural y establece que:
"(...) como mecanismo obligatorio de planeación, coordinación. ejecución, evaluación y seguimiento de las actividades dirigidas a la materialización de la reforma agraria y la reforma rural integral, desarrollando los mandatos y salvaguardas contenidas en el Acuerdo de Paz, con el fin de mejorar la calidad de vida, garantizar los derechos territoriales y los planes de vida de los trabajadores agrarios, y las personas, comunidades campesinas, comunidades negras, afrocolombianas, raizales, palenqueras y pueblos indígenas; y proteger y promover la producción de alimentos, sus economías propias y consolidar la paz con enfoque territorial. El Sistema Nacional de Reforma Agraria y Desarrollo Rural estará conformado por los subsistemas que se describen en el artículo siguiente y por las entidades cuya misionalidad está relacionada con el desarrollo rural y representantes de las comunidades campesinas, comunidades negras, afrocolombianas, raizales, palenqueras y pueblos indígenas, quienes deberán obrar con arreglo a las políticas gubernamentales, los principios que rigen el régimen agrario y los mandatos constitucionales en la materia. (...)”.
Que el EOSF en su artículo 218 señala que: "La administración del Sistema Nacional de Crédito Agropecuario estará a cargo de la Comisión Nacional de Crédito Agropecuario (...) y como organismo rector del financiamiento y del manejo de riesgos del sector agropecuario, la Comisión Nacional de Crédito Agropecuario, podrá:
"(...) b) Establecer las actividades, los costos y los porcentajes de estos últimos que podrán ser objeto de financiación por parte de las entidades que integran el Sistema Nacional de Crédito Agropecuario. c) Fijar, dentro de los límites de carácter general que señale la Junta Directiva del Banco de la República, políticas sobre las tasas de interés que se cobrarán a los usuarios del crédito por parte de las entidades que integran el Sistema Nacional de Crédito Agropecuario. e) Aprobar, mediante normas de carácter general y con el voto favorable del Ministro de Agricultura, la refinanciación de los créditos otorgados por las entidades que integran el Sistema Nacional de Crédito Agropecuario cuando se afecte negativamente la producción o se disminuya apreciablemente la inversión que se realizó con el crédito por la presencia, a su juicio, de razones de fuerza mayor o caso fortuito. Las entidades que integran el Sistema Nacional de Crédito Agropecuario determinarán las políticas de refinanciación a los usuarios individualmente, siguiendo los lineamientos establecidos por la Comisión Nacional de Crédito Agropecuario cuando sea del caso. f) Fijar las tasas y márgenes de redescuento de las operaciones que apruebe Finagro. (...) h) Determinar los presupuestos de captaciones de Finagro y, en particular, los recursos que se capten en el mercado. i) Determinar los presupuestos de las colocaciones de Finagro, estableciendo los plazos y demás modalidades. (...) r) Reglamentar las condiciones de las colocaciones sustitutivas de la inversión obligatoria en Títulos de Desarrollo Agropecuario, con sujeción a lo dispuesto por la Junta Directiva del Banco de la República en desarrollo del artículo 112 del Estatuto Orgánico del Sistema Financiero (EOSF) y considerando el tipo de productor o beneficiario, la actividad agropecuaria y plazo, de acuerdo con las políticas de focalización y lineamientos establecidas por el Ministerio de Agricultura y Desarrollo Rural y sin que para el efecto deba atender una distribución mínima preestablecida (...)”.
Que de acuerdo con el artículo 219 del EOSF, se entiende por crédito de fomento agropecuario:
"Crédito de fomento agropecuario el que se otorga a favor de personas naturales o jurídicas, para ser utilizado en las distintas fases del proceso de producción y/o comercialización de bienes originados directamente o en forma conexa o complementaria, en la explotación de actividades agropecuarias, piscícolas, apícolas, avícolas, forestales, afines o similares, y en la acuicultura. El crédito agropecuario se otorgará para la financiación de capital de trabajo, la inversión nueva o los ensanches requeridos en las actividades indicadas. El crédito de fomento se destinará primordialmente para impulsar la producción en sus distintas fases, capitalizar el sector agropecuario, incrementar el empleo, estimular la transferencia tecnológica, contribuir a la seguridad alimentaria de la población urbana y rural, promover la distribución del ingreso, fortalecer el sector externo de la economía y mejorar las condiciones sociales y económicas del sector rural del país. Para tal fin, la programación del crédito se hará teniendo en cuenta las directrices que determinen el Consejo Nacional de Política Económica y Social, Conpes, y el Ministerio de Agricultura”.
Que de acuerdo con el artículo 220 del EOSF, la Comisión Nacional de Crédito Agropecuario (CNCA) definirá las líneas de crédito que otorgarán las entidades que integran el Sistema Nacional de Crédito Agropecuario (SNCA), y las instituciones bancarias y financieras debidamente autorizadas por la Superintendencia Bancaria, para conceder créditos con destino al sector agropecuario, afines y similares, tales como:
"a). Para producción en sus distintas fases, en particular adquisición de insumos y capital de trabajo; b). Para comercialización y mejoramiento de su infraestructura; c). Para la adquisición de ganado vacuno destinado a la producción de leche y carne; d). Para maquinaria agrícola; e). Para construcción, adquisición o mejoramiento de vivienda rural; f). Para adquisición y explotación de parcelas cualquiera que sea la forma que ésta asuma, por parte de profesionales y técnicos especializados de conformidad con las normas que apruebe la Comisión Nacional de Crédito Agropecuario; g). Para mejoramiento de la infraestructura predial, en particular la adecuación de tierras; h). Para el establecimiento de zoo criaderos y para la captura y transporte de los productos provenientes de la pesca y la acuicultura, sean éstas marítimas o continentales; i). Para plantación, conservación y explotación de los bosques y actividades afines o similares; j). Para el establecimiento de cadenas de frío y en general para la transformación y conservación de productos agrícolas, pecuarios, apícolas, avícolas, de pesca, acuícolas y forestales. K). Para estudios de factibilidad de proyectos agroindustriales, especialmente los que propendan por la conservación de alimentos y materias primas alimenticias, y l). Para investigación en aspectos pecuarios, agrícolas, piscícolas y de acuicultura. Parágrafo. Corresponde a la Comisión Nacional de Crédito Agropecuario definir los bienes y servicios que podrán financiarse con cada una de las clases de crédito de que trata el presente artículo”.
Que el artículo 222 del EOSF, establece que la Comisión Nacional de Crédito Agropecuario (CNCA) "(...) reglamentará una línea especial de crédito, para financiar la prestación del servicio de asistencia técnica en los créditos agropecuarios”.
Que la Superintendencia Financiera de Colombia mediante Circular Básica Contable y Financiera (Circular Externa 100 de 1995 y sus modificaciones) en su Capítulo IV dispuso los porcentajes y modalidades que los establecimientos de crédito deberán efectuar y mantener en inversiones obligatorias en títulos emitidos por el Fondo para el Financiamiento del Sector Agropecuario (Finagro).
Que el Banco de la República reguló las inversiones obligatorias en Títulos de Desarrollo Agropecuario (TDA) a través de su Resolución externa 03 de 2000 y aquellas que la modifiquen, adicionen o sustituya.
Que en materia de crédito agropecuario se deben contemplar las políticas poblacionales y sus disposiciones normativas principalmente las señaladas en las Leyes 731 de 2002 y su modificatoria 2462 de 2025, por la cual se dictan normas para favorecer a las mujeres rurales, la cual tiene por objeto mejorar la calidad de vida de las mujeres rurales, priorizando las de bajos recursos y consagrar medidas específicas encaminadas a acelerar la equidad entre el hombre y la mujer rural. Por su parte la Ley 1448 de 2011, por la cual se dictan medidas de atención, asistencia y reparación integral a las víctimas del conflicto armado interno y se dictan otras disposiciones, la Ley 1592 de 2012, por medio de la cual se introducen modificaciones a la Ley 975 de 2005, por la cual se dictan disposiciones para la reincorporación de miembros de grupos armados organizados al margen de la ley, que contribuyan de manera efectiva a la consecución de la paz nacional y se dictan otras disposiciones para acuerdos humanitarios, la Ley 986 de 2005 por medio de la cual se adoptan medidas de protección a las víctimas del secuestro y sus familias, y se dictan otras disposiciones y el Decreto Único Reglamentario 1084 de 2015, por medio del cual se expide el Decreto Único Reglamentario del Sector de Inclusión Social y Reconciliación, reglamentan lo relacionado con créditos otorgados a personas naturales que sean víctimas de secuestro o desplazamiento forzado.
Que, asimismo, el informe presentado en el año 2014 por la Misión para la Transformación del Campo Colombiano -instancia creada por el Gobierno nacional para definir los lineamientos de política pública con el fin de contribuir a la adopción de mejores decisiones para el desarrollo rural y agropecuario- afirmó:
"El sector agropecuario es uno de los jalonadores del crecimiento económico del país, que contribuye a la reducción de los desequilibrios regionales y genera encadenamientos económicos y sociales. La competitividad como el componente determinante y fundamental del modelo de crecimiento y desarrollo del agro, debe ser uno de los focos de atención de la política pública con miras a incrementar los niveles actuales que registran las cadenas productivas agropecuarias. Una de las herramientas principales para mejorar la competitividad del sector es el acceso a financiación e instrumentos financieros adecuados, ya que estos permiten mejorar las condiciones económicas de producción y el aprovisionamiento básico de alimentos y son un instrumento de apoyo a la población rural más vulnerable del país (Estrada et al., 2011). Así mismo, el ahorro, el crédito, las transferencias, los pagos y los seguros permiten a los productores y microempresas compensar los efectos de los choques adversos que reducen sus ingresos y deterioran su nivel de vida (Marulanda et al., 2010)”.
Que el Acuerdo Final, suscrito en 2016, desarrolla seis ejes temáticos relacionados con: i) Reforma Rural Integral; ii) Participación Política: Apertura democrática para construir la paz; iii) Fin del conflicto; iv) Solución al problema de las drogas ilícitas; v) Acuerdo sobre las víctimas del conflicto; y vi) Mecanismos de implementación y verificación del cumplimiento del acuerdo. En tanto la Reforma Rural Integral, definida en el punto 1 como parte del Acuerdo Final, busca sentar las bases para la transformación estructural del campo y establece como objetivos contribuir a su transformación estructural, cerrar la brecha entre el campo y la ciudad, crear condiciones de bienestar y buen vivir para la población rural, integrar las regiones, contribuir a erradicar la pobreza, promover la igualdad y asegurar el pleno disfrute de los derechos de la ciudadanía; en aras de contribuir a la construcción de una paz estable y duradera. Además, según la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO). Se requiere un cambio de perspectiva en las políticas sectoriales y reformas macroeconómicas en favor de los agricultores pequeños y pobres que promueva la agricultura familiar y rural, y aseguren la productividad del campo y el bienestar de esta población, pues la falta de acceso a tierra, la informalidad e inseguridad jurídica sobre ella, y su desaprovechamiento productivo, inciden negativamente en las condiciones de vida de gran parte de los pobladores rurales y en los elevados índices de pobreza rural.
Que en cuanto actividades financiables se tiene en cuenta el Código Penal (modificado por la Ley 2111 de 2021) en los artículos 330 y 330A tipifica los delitos de deforestación, y promoción y financiación de la deforestación, así como la Ley 611 de 2020, por la cual se dictan normas para el manejo sostenible de especies de Fauna Silvestre y Acuática que reguló el manejo sostenible de la fauna silvestre y acuática, y el aprovechamiento de la misma y sus productos, el cual se podrá efectuar a través de cosecha directa o de zoocría de ciclo cerrado y/o abierto. Así como el artículo 14 del Decreto número 1996 de 1999 "Incentivos. El Gobierno nacional y las entidades territoriales deberán crear incentivos dirigidos a la conservación por parte de propietarios de las Reservas Naturales de la Sociedad Civil registradas ante el Ministerio del Medio Ambiente” y el Decreto Ley 902 de 2017 que en su artículo 35 establece: Los sujetos de que tratan los artículos 4 y 5 del presente decreto ley que no tengan tierra o esta sea insuficiente, podrán acceder a una línea de crédito especial de tierras con tasa subsidiada y con mecanismos de aseguramiento de los créditos definidos por la Comisión Nacional de Crédito Agropecuario. Los créditos se otorgarán en los términos, condiciones, montos y plazos que determine la Comisión Nacional de Crédito Agropecuario, de acuerdo con las funciones otorgadas por el artículo 218 del Estatuto Orgánico del Sistema Financiero y con base en la política trazada por el Ministerio de Agricultura y Desarrollo Rural para las líneas Especiales Crédito (LEC), del Incentivo a Capitalización Rural(ICR) y otros incentivos o subsidios del Estado que sean desarrollados para propender por la consecución de los objetivos del presente decreto ley, y en particular relacionados con el crédito y/o riesgo agropecuario y rural. En la configuración de las líneas de crédito para sistemas productivos deberá tenerse en cuenta, entre otros criterios, la aptitud de las tierras rurales definida por la Unidad de Planificación de Tierras Rurales, Adecuación de Tierras y Usos Agropecuarios para cada sistema productivo, considerar tanto el horizonte de tiempo del sistema productivo, incluyendo el inicio de la etapa productiva, así como los riesgos inherentes a la actividad agropecuaria, con el fin de que los réditos obtenidos de la comercialización permitan garantizar los flujos financieros para facilitar el pago del crédito otorgado. Dentro de las líneas de crédito se otorgarán prerrogativas a los pequeños productores agropecuarios que pretendan la ampliación de su potencial productivo y la adquisición de tierras por parte de organizaciones campesinas y de economía solidaria”.
Que según la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) en el 2014 evidenció que en la región de Latinoamérica:
"los pequeños agricultores son aliados de la seguridad alimentaria y actores protagónicos en el esfuerzo de los países por lograr un futuro sin hambre. En nuestra región, el 80% de las explotaciones pertenecen a la agricultura familiar, incluyendo a más de 60 millones de personas, convirtiéndose en la principal fuente de empleo agrícola y rural. No sólo producen la mayor parte de los alimentos para el consumo interno de los países de la región, sino que habitualmente desarrollan actividades agrícolas diversificadas, que les otorgan un papel fundamental a la hora de garantizar la sostenibilidad del medio ambiente y la conservación de la biodiversidad. (...) Debido a lo anterior, el 2014 ha sido declarado por Naciones Unidas como el Año Internacional de la Agricultura Familiar, cuya meta es posicionar al sector en el centro de las políticas agrícolas, ambientales y sociales en las agendas nacionales, identificando desafíos y oportunidades para promover un cambio hacia un desarrollo más equitativo y equilibrado (...) La Oficina Regional de la FAO para América Latina y el Caribe ha venido trabajando en apoyo de la agricultura familiar junto a sus países miembros, conformando una red de expertos con más de un centenar de participantes de los 33 países de la región, y elaborando un Marco Estratégico de Mediano Plazo de Cooperación de la FAO en Agricultura Familiar en ALC.(...) La agricultura familiar es también una actividad clave en la reactivación de las economías rurales, generando estabilidad y arraigo social y nuevos horizontes de desarrollo, sobre todo para la juventud rural. (...) Otro aspecto fundamental para la seguridad alimentaria regional es la importancia de que los agricultores familiares tengan acceso a mercados y cadenas de valor, ya que cuanto mejores oportunidades tengan de comercializar sus productos, mayor será la disponibilidad de mejores alimentos a precios justos, beneficiando a la sociedad en su conjunto”.
Que la Asamblea General de las Naciones Unidas, profirió la Resolución número 72/239 del 20 de diciembre de 2017 en la cual proclamó el "Decenio de las Naciones Unidas para la Agricultura Familiar (2019-2028).
Que la Ley 2178 de 2021 en su artículo 1o modificó el artículo 1o de la Ley 69 de 1993 así: "Del establecimiento del Seguro Agropecuario. Establézcase el Seguro Agropecuario en Colombia, como instrumento para incentivar y proteger la producción agropecuaria, forestal, pesquera y de la acuicultura, buscar el mejoramiento económico del sector agropecuario y/o rural, sector forestal, sector pesquero y de la acuicultura, promover el ordenamiento económico del sector agropecuario y/o rural sector forestal, sector pesquero y de la acuicultura, y como estrategia para coadyuvar al desarrollo global del país. El objeto del seguro es la protección de la totalidad o parte de las inversiones agropecuarias, forestal, pesquera y de las acuícolas, financiadas con recursos de crédito provenientes del Sistema Nacional de Crédito Agropecuario o con recursos propios del productor. El seguro agropecuario podrá abarcar el reconocimiento del daño emergente y el lucro cesante o el ingreso esperado del productor, siempre y cuando este sea objeto de un acuerdo expreso dentro del respectivo contrato de seguro, previendo las necesidades de producción, transformación y comercialización nacional e internacional y el desarrollo integral del sector económico primario. El seguro agropecuario deberá contemplar un enfoque territorial diferencial que tenga en cuenta características propias del territorio tales como la incidencia y prevalencia de sucesos naturales. PARÁGRAFO 1. El Seguro Agropecuario podrá ofrecerse bajo la modalidad de seguro paramétrico o por índice, de manera que el pago de la indemnización se hará exigible ante la realización de un índice, definido en el contrato de seguro, el cual deberá estar correlacionado con el daño o la pérdida, teniendo en cuenta para el pago, la suma fija predeterminada en la póliza. Esta modalidad de seguro podrá ser tomada por cualquier persona natural o jurídica de Derecho Privado o de Derecho Público. En este último caso, la entidad de derecho público podrá actuar como tomador, asegurado y/o beneficiario del Seguro Agropecuario paramétrico, asumir el pago de la prima del seguro y disponer de los recursos recibidos por concepto de indemnización para resarcir a las personas o infraestructura afectada por el riesgo amparado en el seguro, en cuyo caso tal erogación se entenderá como gasto público social. PARÁGRAFO 2. La Comisión Nacional de Crédito Agropecuario definirá las condiciones y los topes máximos sobre el incentivo de las pólizas para acceder al Seguro Agropecuario, considerando la modalidad de seguro paramétrico o por índice, la protección de la infraestructura y bienes dedicados a la actividad agropecuaria y/o rural, la multiactividad, así como la protección del pequeño productor y su actividad en caso de accidentes en desarrollo de la misma. Además, promoverá y establecerá condiciones para el acceso a incentivos a los seguros inclusivos rurales, expedidos a través del ramo agropecuario y otros, con el fin de garantizar que el diseño del incentivo apoye la política de Gestión de Riesgo Agropecuario trazada por el Ministerio de Agricultura y Desarrollo Rural. PARÁGRAFO 3. Para efectos de focalización del seguro agropecuario y/o subsidios de los que trata la presente Ley, se deberá tener en cuenta la Cédula Rural establecida en el artículo 252 de la Ley 1955 del 2019, una vez sea implementada”.
Que la Resolución número 78/233, aprobada en el seno de la Asamblea General de las Naciones Unidas del 27 de julio de 2023, en seguimiento de la Quinta Conferencia de las Naciones Unidas sobre los países menos adelantados, en su numeral 34 reconoció:
"la necesidad de hacer frente a la grave inseguridad alimentaria y la malnutrición en los países menos adelantados y exhorta a los Estados Miembros y a otros interesados a que mantengan en funcionamiento las cadenas de suministro alimentario y agrícola”.
Que el artículo 313 de la Ley 2294 de 2023, por la cual se expide el Plan Nacional de Desarrollo 2022-2026 Colombia Potencia Mundial de la Vida creó la Unidad de Valor Básico (UVB) como medida de referencia que se ajustará anualmente en la variación del Índice de Precios al Consumidor (IPC) sin alimentos y que reemplaza a la Unidad de Valor Tributario (UVT) y al salario mínimo.
Que, en virtud de sus facultades, la CNCA expidió la Resolución número 08 de 2023, por la cual se modifica y compila la reglamentación del destino del crédito agropecuario y rural, se definen sus usuarios, condiciones financieras y se adoptan otras disposiciones, modificada por la Resolución número 03 de 2024.
Que el Decreto número 1406 de 2023, por medio del cual se modifica y adiciona el Decreto número 1071 de 2015, por medio del cual se expide el Decreto Único Reglamentario del Sector Administrativo Agropecuario, Pesquero y de Desarrollo Rural, en cumplimiento de los artículos 51 y 52 de la Ley 2294 de 2023 señala:
"Artículo 2.14.23.2. Alcance del Sistema Nacional de Reforma Agraria y Desarrollo Rural.
El Sistema Nacional de Reforma Agraria y Desarrollo Rural (SINRADR) es el conjunto de entidades y organismos públicos que desarrollan actividades cuya misionalidad está relacionada con la Reforma Agraria, el desarrollo rural y la reforma rural integral orientadas a mejorar la calidad de vida, garantizar los derechos territoriales y los planes de vida de los trabajadores agrarios, las comunidades campesinas, pescadoras, ribereñas y anfibias, comunidades negras, afrocolombianas, raizales, palenqueras, pueblos indígenas y pueblo Rom, y a proteger y promover sus economías propias, la producción de alimentos, y consolidar la paz total con enfoque territorial reconociendo las instancias de concertación del desarrollo rural y la Reforma Agraria.
Artículo 2.14.23.3. Subsistemas del Sistema Nacional de Reforma Agraria y Desarrollo Rural. Los subsistemas serán liderados por el Ministerio de Agricultura y Desarrollo Rural con el apoyo de una entidad coordinadora y estarán integrados y organizados de la siguiente manera: (...) 7). De crédito agropecuario y gestión de riesgos, coordinado por el Ministerio de Agricultura y Desarrollo Rural e integrado por Ministerio de Hacienda y Crédito Público, Banco Agrario de Colombia, Fondo para el Financiamiento del Sector Agropecuario (Finagro), la Sociedad Financiera de Desarrollo Territorial S. A. (Findeter), el Departamento Nacional de Planeación (DNP), las entidades del Grupo Bicentenario y demás entidades o empresas del Estado cuyas competencias sean afines a este Subsistema. (...)”.
Que la Comisión Nacional de Crédito Agropecuario (CNCA), en su calidad de organismo rector de la política de financiamiento y gestión del riesgo del sector agropecuario, tiene como mandato fundamental orientar, coordinar y articular las acciones que permitan fortalecer la sostenibilidad económica, social y ambiental del Sistema Nacional de Crédito Agropecuario (SNCA), promoviendo el acceso equitativo y eficiente a instrumentos financieros y mecanismos de mitigación de riesgos, en beneficio de los productores rurales y en armonía con los objetivos de desarrollo del país. Y teniendo en cuenta que el Conpes 4098 reconoce la alta siniestralidad del pequeño productor y que el FAG diferencia sus comisiones por mayor riesgo esperado en este segmento, y que los marcos de gestión de riesgo agro (FAO y World Bank) muestran que la producción primaria está estructuralmente más expuesta a choques climáticos, plagas y volatilidad de precios -riesgos menos intensos en transformación y comercialización-, se observa además que las colocaciones de crédito de fomento por redescuento se concentran en 69% en pequeños, mientras que en la sustitutiva se concentran en 88% grandes y 9% medianos; por eslabón, la sustitutiva destina 42% a producción frente a 93% en redescuento. En consecuencia, se requieren medidas que distribuyan el riesgo según actividad financiable y beneficiario, alineando incentivos (tasas, coberturas FAG y condiciones financieras) para equilibrar portafolios y reducir la concentración de riesgo.
Que el acceso al crédito de fomento agropecuario constituye un instrumento fundamental para el desarrollo rural, la inclusión financiera y el fortalecimiento de la productividad del sector; el seguro agropecuario, como mecanismo de gestión de riesgos, tiene un impacto social significativo al proteger el ingreso de los productores frente a eventos climáticos, sanitarios y de mercado, contribuyendo a la estabilidad económica de las familias rurales y a la sostenibilidad de las actividades agropecuarias; y la articulación integral entre el crédito, la garantía y el seguro agropecuario permite mejorar la calidad del financiamiento, reducir el riesgo crediticio, facilitar el acceso de pequeños y medianos productores al sistema financiero, y promover una cultura de protección y resiliencia en el campo colombiano; se hace necesario establecer disposiciones que reconozcan y promuevan dicha integralidad como principio orientador de las operaciones de crédito de fomento agropecuario.
Que el fortalecimiento del crédito de fomento agropecuario, en su dimensión integral - financiamiento, garantía y aseguramiento-, constituye un instrumento esencial para impulsar la producción nacional de alimentos, garantizar la seguridad y soberanía alimentaria, y reducir la dependencia de importaciones; el desarrollo de políticas diferenciadas y regulaciones específicas para el crédito de fomento agropecuario permite dinamizar la inversión en el sector rural, mejorar la productividad de los pequeños y medianos productores, y contribuir al crecimiento sostenido del Producto Interno Bruto (PIB) agropecuario; una adecuada asignación de recursos financieros, alineada con los niveles de riesgo por tipo de productor y eslabón de la cadena, favorece la eficiencia del sistema de financiamiento rural, promueve la equidad en el acceso y fortalece la resiliencia del sector frente a eventos climáticos, sanitarios y de mercado; en consecuencia, se requiere avanzar en la regulación del crédito de fomento agropecuario como política pública estratégica, orientada a una mejor distribución del riesgo, mejorar la competitividad del sector y contribuir a una balanza comercial más favorable para el país.
Que, adicionalmente, habida cuenta de que en el II trimestre de 2025 el Producto Interno Bruto (PIB) total creció 2,1% anual, mientras que el valor agregado agropecuario aumentó 3,8% anual, alcanzando una participación cercana a 10,5% del valor agregado de la economía; y considerando que entre agosto de 2022 y julio de 2025 se registraron 1.359.552 operaciones de crédito de fomento a 1.070.619 productores por $102,7 billones, con énfasis en pequeño productor y pequeño productor ingresos bajos (PP/PPIB) en número de operaciones; que las líneas especiales de crédito (LEC) asignaron $483.294 millones en subsidios apalancando $3,4 billones en créditos; que el Fondo Agropecuario de garantías (FAG) respaldó 835.898 operaciones por $9,1 billones; y que el Incentivo al Seguro Agropecuario (ISA) apoyó 250.130 pólizas para 1.355.006 unidades productivas beneficiando 239.926 productores (de los cuales ˜ 99% son PP/PPIB), todo lo cual, sumado a evidencia econométrica con series 2014-2025 muestra que un aumento de 10 p.p. en el crecimiento real interanual del crédito se asocia (con rezagos de 1 a 3 trimestres) con +0,3 a +0,5 p.p. en el crecimiento del valor agregado agropecuario; en consecuencia, el mayor dinamismo del crédito agropecuario, particularmente el orientado a inversión, renovación tecnológica, riego y postcosecha, coadyuva a la expansión del PIB total mediante el aumento de la productividad primaria, la estabilización de la oferta alimentaria y la reducción de costos, fortaleciendo así la seguridad alimentaria y el crecimiento económico del país.
Que la Ley 16 de 1990 instituyó el Sistema Nacional de Crédito Agropecuario (SNCA) con el propósito de corregir una falla estructural del mercado en la financiación del sector agropecuario, y en ese marco, creó al Fondo para el Financiamiento del Sector Agropecuario (Finagro) como su principal ejecutor, con el mandato de canalizar eficientemente recursos hacia el campo colombiano, en defensa de la seguridad alimentaria y la dignificación del campesinado.
Que, a pesar de los objetivos de equidad y desarrollo rural establecidos por la Ley 16 de 1990, indicadores como el índice de Gini rural, que alcanza 0,915, y la disminución de la participación del sector agropecuario en el Producto Interno Bruto nacional, que pasó del 20% en 1990 al 6,3% en la actualidad, evidencian que dichos propósitos se encuentran cada vez más lejos de cumplirse.
Que Finagro fue concebido como banca de desarrollo, con funciones orientadas a movilizar recursos de largo plazo, canalizar incentivos y asumir riesgos que el sistema financiero privado no cubre por razones de rentabilidad o información imperfecta, en concordancia con su rol institucional dentro del SNCA.
Que, conforme a los lineamientos establecidos por la Comisión Económica para América Latina y el Caribe (Cepal), las funciones esenciales de una banca de desarrollo comprenden: (i) el financiamiento de proyectos estratégicos públicos y privados en las dimensiones económica, social y ambiental; (ii) la provisión de crédito a las micro, pequeñas y medianas empresas (MiPymes), actores con mayores restricciones de acceso; (iii) el fortalecimiento del sector financiero y de los mercados de capitales mediante instrumentos de redescuento y garantías; (iv) la actuación contracíclica frente a restricciones del ciclo financiero; y (v) la promoción de sectores emergentes con potencial de sofisticación y diversificación económica.
Que, durante los meses de agosto, septiembre y octubre de 2025 la secretaria técnica de la Comisión Nacional de Crédito Agropecuario adelantó múltiples mesas técnicas de trabajo con los diferentes actores, esto es, Ministerio de Hacienda y Crédito Público, Departamento Nacional de Planeación, Ministerio de Agricultura y Desarrollo Rural, Agencia de Desarrollo Rural, Fondo para el Financiamiento del Sector Agropecuario (Finagro), Banco Agrario de Colombia, Asobancaria.
Que, en su condición de órgano rector del financiamiento y manejo de riesgos del sector agropecuario, la Comisión Nacional de Crédito Agropecuario debe brindar los lineamientos para el crédito de fomento agropecuario con el propósito de promover la inclusión financiera, potenciar la competitividad del sector agropecuario y de desarrollo rural, reduciendo las brechas de productividad y fomentando el desarrollo sostenible en el campo colombiano.
Que el proyecto de resolución, por la cual se reglamenta el crédito de fomento agropecuario y rural, las condiciones de las colocaciones sustitutivas, las actividades financiables, beneficiarios, usuarios especiales, condiciones financieras y se adoptan otras disposiciones, estuvo publicado en la página web de Finagro para comentarios.
Que el documento con la justificación jurídica y técnica de la presente resolución fue presentado para consideración de la Comisión Nacional de Crédito Agropecuario y discutido en la reunión llevada a cabo el día veintinueve (29) de octubre dos mil veinticinco (2025) y tiene como finalidad proporcionar a Finagro los elementos de análisis necesarios para comprender el fundamento de cada una de las medidas adoptadas EN ESTA RESOLUCIÓN, y así facilitar la incorporación de los ajustes correspondientes en sus procedimientos, manuales y demás instrumentos operativos.
En mérito de lo anterior,
RESUELVE:
DISPOSICIONES GENERALES.
ARTÍCULO 1o. OBJETO. La presente resolución tiene como propósito reglamentar el crédito de fomento agropecuario y rural, las condiciones de las colocaciones sustitutivas, las actividades financiables, beneficiarios, las condiciones financieras, y las normalizaciones.

ARTÍCULO 2o. ÁMBITO DE APLICACIÓN. Las disposiciones de la presente resolución serán aplicables a todas las operaciones del crédito de fomento agropecuario y rural, cualquiera sea su fuente.
ARTÍCULO 3o. ARTICULACIÓN CON LA POLÍTICA SECTORIAL Y CON EL SISTEMA NACIONAL DE REFORMA AGRARIA Y DESARROLLO RURAL. A través del Sistema Nacional de Crédito Agropecuario se promoverá el derecho humano a la alimentación adecuada, mediante el impulso de los sistemas agroalimentarios y de abastecimiento, la adquisición de tierras, las actividades de innovación y transición energética; para ello se tendrá en cuenta los ciclos de las cosechas y de los precios, los riesgos inherentes a la actividad y las calamidades ambientales, promoviendo la productividad, competitividad y la democratización del crédito.
ARTÍCULO 4o. PRINCIPIOS. Las actuaciones de quienes intervengan en el sistema nacional de crédito de fomento agropecuario se desarrollarán con arreglo a los siguientes principios:
1. Propósito: impulsar la producción en sus distintas fases, la capitalización del sector agropecuario, el incremento del empleo, la transferencia tecnológica, la contribución a la seguridad alimentaria de la población urbana y rural, la promoción de la distribución del ingreso, el fortalecimiento del sector externo de la economía y el mejoramiento de las condiciones sociales y económicas del sector rural del país.
2. Planificación: la programación del financiamiento agropecuario deberá realizarse con oportunidad, eficiencia y articulación con la gestión integral del riesgo, incorporando criterios técnicos que respondan a las particularidades de los sistemas productivos. Esta planificación deberá considerar los ciclos fenológicos de los cultivos, la oferta ambiental, el ordenamiento productivo territorial, la temporalidad de los instrumentos financieros, y la adecuación de los plazos para el repago de los productos financieros y las periodicidades de pago conforme a las necesidades específicas. Se busca así garantizar que las decisiones de financiamiento estén alineadas con las dinámicas agroecológicas y socioeconómicas del territorio, promoviendo una asignación de recursos más efectiva y resiliente.
3. Gestión de riesgos: la política de financiamiento agropecuario deberá incorporar de manera explícita la gestión de riesgos como un componente esencial, considerando al menos los riesgos agroclimáticos, sanitarios, financieros y de mercado involucrados en los proyectos u operaciones materia de financiamiento, de modo que se reduzcan las incertidumbres asociadas con los riesgos y que el crédito agropecuario sea responsable, sostenible y adaptado a las condiciones reales del territorio. Esta gestión deberá contribuir al fortalecimiento de la seguridad alimentaria, la inclusión financiera rural y la resiliencia del sector frente a los desafíos derivados del cambio climático, la variabilidad climática y la volatilidad de los mercados. En este marco, se promoverá la transición de un enfoque reactivo hacia uno predictivo, que anticipe y mitigue los efectos adversos mediante herramientas de análisis territorial, planificación estratégica y articulación institucional.
4. Integralidad: el crédito de fomento agropecuario y rural procurará estructurarse bajo un enfoque integral que articule de manera coherente los instrumentos de garantía (incluyendo figuras como fondos alternos, garantías fiduciarias, hipotecarias o avales institucionales entre otros), crédito y seguro agropecuario, cuando aplique, con el fin de mejorar la bancarización rural, reducir la exposición al riesgo y fortalecer la capacidad de resiliencia de los productores. Esta integralidad permitirá que el financiamiento se adapte a las condiciones productivas, ambientales, climáticas y socioeconómicas del territorio, promoviendo una asignación eficiente de recursos, una cobertura adecuada frente a eventos adversos, y una mayor confianza en el sistema financiero rural. La política deberá fomentar esquemas innovadores y flexibles que faciliten el acceso, reduzcan las barreras de entrada y aseguren la sostenibilidad del Sistema Nacional de Crédito Agropecuario (SNCA).
5. Información: todas las entidades deben dar acceso y suministrar toda aquella información para evaluar el cumplimiento de la política de financiamiento y riesgos agropecuarios, sin perjuicio de las excepciones a su acceso y las garantías de reserva de la información, previstas en la normatividad vigente. Además, la información capturada servirá para mantener los registros administrativos de uso estadístico y evaluación de la política.
6. Educación financiera. los intermediarios financieros y las entidades autorizadas para realizar operaciones de crédito de fomento agropecuario y rural en el marco de sus programas de educación financiera promoverán el uso de productos financieros agropecuarios y de gestión integral de riesgos agropecuarios, adecuados a sus condiciones y particularidades.
7. Coordinación: consiste en colaborar y armonizar sus actuaciones para lograr los fines de la política de financiamiento y riesgos agropecuarios. Esto significa que deben trabajar conjuntamente de forma colaborativa, evitando duplicidades y omisiones, y prestando apoyo mutuo para el cumplimiento de sus propósitos.
8. Eficacia: se trata de actuar de manera tal que se logren los fines de la política de financiamiento y riesgos agropecuarios, utilizando de la mejor forma los recursos con rapidez y oportunidad, abaratando los costos financieros para acceso al crédito y seguros, adaptándose a las circunstancias cambiantes, buscando soluciones innovadoras y estableciendo mecanismos de control, evaluación y mejora continua.
9. Eficiencia: deben buscar la mejor relación entre los medios (recursos) y los fines (objetivos), asegurando la calidad y sostenibilidad de la oferta de servicios y la satisfacción de las necesidades de los beneficiarios.
10. Economía: deben buscar la mejor relación costo-beneficio en el portafolio de servicios, utilizando los recursos disponibles de manera inteligente y evitando gastos innecesarios o encarecer los costos de las operaciones de financiamiento o asegurabilidad.
11. Simplificación: deben evitar la generación de un exceso de regulación, procedimientos, formularios o duplicidades.
ARTÍCULO 5o. CONCEPTOS. Para los efectos de esta resolución se entiende por:
1. Proyecto productivo. Se entenderá por proyecto productivo el conjunto de actividades financiables desarrollados parcial o totalmente con instrumentos de financiamiento, desarrollados en un periodo determinado por personas naturales o jurídicas, para ser utilizadas en distintas fases del proceso de producción, transformación y/o comercialización de bienes originados directamente o en forma conexa o complementaria, en la explotación de actividades agropecuarias, piscícolas, apícolas, avícolas, forestales, acuícolas, de zoocría y pesqueras, afines o similares, así como el desarrollo de las actividades rurales; identificando en cada caso los gastos o inversiones financiadas. Los proyectos productivos deberán tener un vínculo claro con el sector agropecuario y rural. Los proyectos deben ser técnica, jurídica, financiera y ambientalmente viables, en consonancia con la Circular Básica Jurídica de la Superintendencia Financiera de Colombia.
La comisión por la expedición de la garantía (Fondo Agropecuario de Garantías (FAG), Fondo Nacional de Garantías S. A. (FNG) u otro fondo) y el Impuesto al Valor Agregado (IVA) asociado, la prima del seguro agropecuario y el IVA correspondiente, podrán incluirse dentro de los costos financiables del proyecto productivo.
2. Programa de impacto regional. Se entenderá por programa de impacto las actividades financiables a través de instrumentos financieros, desarrolladas en un periodo determinado por una o varias entidades territoriales de acuerdo a lo definido en el artículo 3o literal 17 y el Capítulo II de la Ley 1454 de 2011 identificando en cada caso los gastos o inversiones financiadas. Los programas deberán tener un vínculo con el proceso de Reforma Agraria y del Sistema Nacional de Reforma Agraria y Desarrollo Rural, que garanticen economías de escala y que sea de fácil replicabilidad. Los Programas de Impacto Regional se estructurarán primordialmente en zonas de reforma agraria, con esquemas de negocio asociativos, con procesos de reconversión productiva y con acción climática, deberá articularse con los planes departamentales o regionales de desarrollo, y los planes municipales de ordenamiento territorial.
3. Capital de trabajo. Comprende los costos y gastos para el sostenimiento y mantenimiento del proyecto productivo relacionados con las actividades financiables del artículo 14 de la presente resolución.
4. Inversión. Son los costos y gastos destinados al establecimiento del proyecto productivo, no a su mantenimiento o sostenimiento. Incluye actividades relacionadas con la puesta en marcha, ampliación y/o modernización de la producción agrícola, pecuaria, pesquera o forestal, con el objetivo de fortalecer la formación de capital, elevar la competitividad e incrementar los ingresos de la población. Estas inversiones deben estar relacionadas con las actividades financiables establecidas en el artículo 14 de la presente resolución.
5. Líneas especiales de redescuento. Son productos financieros de carácter temporal, diseñados por el Fondo para el Financiamiento del Sector Agropecuario (Finagro), con el propósito de ofrecer condiciones preferenciales de redescuento para el financiamiento de actividades específicas definidas como financiables en esta resolución. Estas líneas se estructuran en función de la disponibilidad de liquidez, la política de gestión de riesgo de Finagro y las prioridades estratégicas del Sistema Nacional de Crédito Agropecuario (SNCA). Las líneas especiales de redescuento deberán contar con criterios técnicos de focalización, temporalidad, cobertura y elegibilidad, y estarán orientadas a atender necesidades coyunturales o estratégicas del sector agropecuario, tales como fenómenos climáticos, emergencias fitosanitarias, reconversión productiva, o impulso a cadenas de valor priorizadas.
6. Programas de financiamiento y riesgos agropecuarios: se entienden como el conjunto de instrumentos, mecanismos y esquemas diseñados y articulados para orientar el acceso oportuno, eficiente y sostenible al financiamiento del sector agropecuario, en concordancia con la gestión integral del riesgo. Estos programas deben contemplar de manera coordinada los componentes de crédito, garantía y seguro agropecuario, con enfoque territorial y diferencial, considerando las particularidades productivas, climáticas, ambientales y socioeconómicas de los sistemas agropecuarios. Su formulación y ejecución deberán responder a criterios técnicos que integren la planificación productiva, la evaluación de riesgos, la temporalidad de los ciclos agrícolas y pecuarios, y la disponibilidad de instrumentos financieros adecuados.
Compete al Fondo para el Financiamiento del Sector Agropecuario (Finagro) el diseño, estructuración e implementación de estos programas, teniendo en cuenta su rol como banca de desarrollo.
7. Intermediarios. Se entenderá como intermediario los siguientes:
a) Entidades financieras, creadas o que se creen en el futuro, que financien actividades agropecuarias, así como las entidades financieras legalmente constituidas y vigiladas por la Superintendencia Financiera de Colombia y la Superintendencia de Economía Solidaria.
b) Los intermediarios financieros y operadores microfinancieros que registren operaciones financieras y/o presten los servicios financieros de inclusión financiera y de promoción del empresarismo rural; así como las señaladas el numeral 7 del artículo 230 del Estatuto Orgánico del Sistema Financiero.
c) Compañías de seguros vigiladas por la Superintendencia Financiera de Colombia (SFC) y/o las inscritas en el Registro de Entidades Aseguradoras e Intermediarios de Seguro Agropecuario del Exterior (Raisax).
DESTINO DEL CRÉDITO AGROPECUARIO Y RURAL.
ARTÍCULO 6o. CRÉDITO DE FOMENTO AGROPECUARIO Y RURAL. Entiéndase por crédito de fomento agropecuario y rural el que se otorga a favor de personas naturales o jurídicas, para ser utilizado en las distintas fases del proceso de producción, transformación y/o comercialización de bienes originados directamente o en· forma conexa o complementaria, en la explotación de actividades agropecuarias, piscícolas, apícolas, avícolas, porcícolas, forestales, acuicultura, de zoocría y pesqueras, afines o similares, así como en el desarrollo de las actividades rurales habilitadas para la mujer mencionadas en el artículo 3o de la Ley 731 de 2002 y sus modificaciones. El crédito agropecuario y rural se otorgará para la financiación de capital de trabajo y de inversión.
El crédito de fomento se destinará primordialmente para impulsar la producción en sus distintas fases, capitalizar el sector agropecuario, incrementar el empleo, estimular la transferencia tecnológica, promover prácticas de producción sostenibles, contribuir a la seguridad alimentaria de la población urbana y rural, promover la distribución del ingreso, fortalecer el sector externo de la economía y mejorar las condiciones sociales, económicas y de sostenibilidad del sector rural del país. Para tal fin, la programación del crédito se hará teniendo en cuenta las directrices que determinen el Consejo Nacional de Política Económica y Social, (Conpes), la Comisión Nacional de Crédito Agropecuario y el Ministerio de Agricultura y Desarrollo Rural.
PARÁGRAFO. Para efectos de la presente resolución el término "agropecuario” comprende los sectores agrícolas, pecuarios, avícolas, apícolas, porcícola, piscícolas, pesqueros, acuícolas, de zoocría y forestales.
ARTÍCULO 7o. TÍTULOS DE DESARROLLO AGROPECUARIO (TDA). Son instrumentos financieros de inversión obligatoria, destinados a canalizar recursos hacia el financiamiento del sector agropecuario colombiano. Su origen normativo se encuentra en la Ley 05 de 1973, que autorizó la emisión de títulos de crédito para el fomento agropecuario, posteriormente derogada por la Ley 16 de 1990 y su regulación operativa está definida en la Resolución Externa 003 de 2000 de la Junta Directiva del Banco de la República y sus modificaciones, la cual establece las condiciones de inversión obligatoria por parte de los establecimientos de crédito.
ARTÍCULO 8o. REDESCUENTO AGROPECUARIO Y RURAL. Es el mecanismo mediante el cual el Fondo para el Financiamiento del Sector Agropecuario (Finagro), en su calidad de entidad de segundo piso, otorga recursos a los intermediarios financieros para la financiación de operaciones de crédito dirigidas al sector agropecuario. A través de este instrumento, se fondean los créditos otorgados por los intermediarios financieros en condiciones de plazos y periodicidades de pago acordes con los procesos productivos, permitiendo que estos mantengan liquidez y capacidad de colocación.
Las operaciones de redescuento como instrumento de la banca de desarrollo contarán con las condiciones descritas a continuación:
1. Beneficios diferenciados: las tasas de redescuento y de interés nominal aplicable se ajustará conforme al tipo de productor, usuario especial y actividad financiable.
2. Incentivo para inversión de largo plazo: se contará con una tasa de redescuento diferencial para operaciones con destino a inversión de largo plazo, entendida como aquella con plazos iguales o superiores a cinco (5) años, con el fin de promover la sostenibilidad productiva, la modernización tecnológica y la resiliencia del sector agropecuario y rural.
3. Estrategia de inclusión financiera y control de racionamiento para nuevos productores: para el tipo de productor pequeño de ingresos bajos y pequeño que ingresan por primera vez al Sistema Nacional de Crédito Agropecuario (SNCA), la tasa techo se fijará en hasta +200 puntos básicos (p. b.) sobre la tasa de techo del beneficiario. Esta estrategia estará sujeta a lo estipulado en el artículo 27 de la presente resolución y podrá ser sujeta de ajustes por la Comisión Nacional de Crédito Agropecuario (CNCA) de acuerdo con los informes técnicos de seguimiento.
ARTÍCULO 9o. COLOCACIONES INVERSIÓN SUSTITUTIVA. Es una modalidad mediante la cual los establecimientos de crédito pueden cumplir con la obligación de invertir en Títulos de Desarrollo Agropecuario (TDA), mediante la colocación directa de créditos de fomento agropecuarios y rurales con sus propios recursos que cumplan con las condiciones técnicas, normativas y de focalización definidas por la Comisión Nacional de Crédito Agropecuario (CNCA) y la Junta Directiva del Banco de la República, en el ámbito de sus competencias.
Para efectos de reconocimiento como colocaciones sustitutivas, las operaciones deberán estar debidamente registradas y verificadas por el Fondo para el Financiamiento del Sector Agropecuario (Finagro), y corresponder a:
1. Se podrá realizar la normalización de cartera para los pequeños productores de ingresos bajos, pequeños y medianos. Para el gran productor, las normalizaciones sólo se podrán realizar mediante operaciones de redescuento.
2. En los casos de créditos otorgados para tarjeta agropecuaria y cupos rotativo, solo podrán acceder a garantía del Fondo Agropecuario de Garantías (FAG) cuando el uso de los recursos del crédito corresponda a destinos de producción agropecuaria.
3. La tasa máxima de interés para los productores o usuarios especiales es de hasta IBR +6,7 %.
4. Para el tipo de productor pequeño de ingresos bajos y pequeño que ingresan por primera vez al Sistema Nacional de Crédito Agropecuario (SNCA) la tasa techo se fijará en hasta +200 puntos básicos (p. b.) sobre la tasa de techo del beneficiario.
5. El valor de la cartera correspondiente a préstamos a los enfoques asociativo, étnico (colectivo), cadena de valor y territorial se podrá descontar únicamente de la base de cálculo de los Títulos de Desarrollo Agropecuario (TDA) Clase B, conforme las reglas descritas en el ordinal 5 y el literal a del parágrafo 4 del artículo 5o de la Resolución Externa 003 de 2000 de la Junta Directiva del Banco de la República.
ARTÍCULO 10. MATRIZ DE RIESGOS AGROPECUARIOS. El Fondo para el Financiamiento del Sector Agropecuario (Finagro) creará, implementará y actualizará periódicamente una Matriz de Riesgos Agropecuarios que sirva como herramienta técnica para la planeación del crédito agropecuario.
Esta Matriz se concibe como herramienta orientadora, flexible y progresiva, cuya adopción se realizará de manera gradual y diferenciada, permitiendo su ajuste según el tipo de productor, el territorio y la naturaleza de la actividad financiada.
La matriz deberá cumplir con los siguientes lineamientos:
1. Identificación y categorización de riesgos: incluir los riesgos del financiamiento agropecuario asociados a las actividades financiables, tales como riesgos climáticos, sanitarios y de mercado, con enfoque territorial y diferencial.
2. Parámetros técnicos y económicos: establecer criterios que permitan a los intermediarios financieros evaluar la viabilidad de los proyectos agropecuarios desde una perspectiva de riesgo, considerando las condiciones productivas del territorio, incluyendo las herramientas como el Sistema de Alerta y Monitoreo con el que cuenta Finagro.
3. Instrumento de estructuración financiera: servir como insumo obligatorio para el diseño y ajuste de líneas de crédito, esquemas de garantía, incentivos y demás instrumentos financieros administrados por Finagro, asegurando su coherencia con la gestión integral del riesgo.
4. Actualización y trazabilidad: la matriz deberá ser actualizada con una periodicidad definida por Finagro, incorporando información técnica, científica y estadística relevante, y deberá contar con mecanismos de trazabilidad que permitan su consulta y aplicación por parte de los actores del Sistema Nacional de Crédito Agropecuario.
ARTÍCULO 11. IMPLEMENTACIÓN OPERATIVA DEL ENFOQUE INTEGRAL DEL CRÉDITO AGROPECUARIO Y RURAL. Para la aplicación efectiva del principio de integralidad, el Fondo para el Financiamiento del Sector Agropecuario (Finagro), en su rol de banca de desarrollo, liderará la coordinación interinstitucional público- privada para fomentar la articulación de los instrumentos de crédito, garantía y seguro agropecuario. Esta articulación deberá reflejarse en:
1. Diseño conjunto y con enfoque territorial de instrumentos financieros: los productos de crédito, garantía y seguro agropecuario contarán como referente técnico con la matriz de riesgos agropecuarios.
2. Capacitación técnica y financiera: dirigida a productores, organizaciones rurales y entidades territoriales, para fortalecer la apropiación del enfoque integral y mejorar la toma de decisiones en el acceso al crédito, en el marco de los programas de educación económica y financiera.
3. Fomento de créditos sin barreras: se impulsará la articulación con entidades financieras de primer y segundo piso, cooperativas, fondos de inversión y Fintech, para estructurar productos accesibles, flexibles y adaptados a las necesidades del sector rural.
ARTÍCULO 12. FACULTADES DEL FONDO PARA EL FINANCIAMIENTO DEL SECTOR AGROPECUARIO (FINAGRO). Facúltese al Fondo para el Financiamiento del Sector Agropecuario (Finagro) para diseñar, estructurar y poner en marcha líneas de especiales de redescuento y/o programas integrales de financiamiento y gestión de riesgos agropecuarios orientados a mejorar la disponibilidad de recursos destinados al fondeo de créditos de fomento agropecuario. Estas líneas deberán estar en concordancia con los lineamientos de la Comisión Nacional de Crédito Agropecuario (CNCA).
La Junta Directiva de Finagro podrá establecer el monto límite de las líneas y/o programas, las condiciones financieras, los criterios de focalización y el periodo de vigencia de las líneas especiales de redescuento y de los programas de financiamiento y gestión de riesgo, en función de la disponibilidad de liquidez y la política de gestión de riesgo institucional.
PARÁGRAFO 1o. Cuando Finagro registre un índice de liquidez superior al diecisiete por ciento (17%), conforme a lo establecido en el parágrafo del artículo 1o de la Resolución número 9 de 2012, deberá activar una línea especial de redescuento y/o un programa de financiamiento y gestión de riesgo, con el propósito de optimizar el uso de los recursos disponibles en redescuento, de acuerdo con los artículos 4o y 11 de la presente resolución.
PARÁGRAFO 2o. Finagro deberá presentar a la Secretaría Técnica de la CNCA las características técnicas, financieras y operativas de las líneas especiales de redescuento y/o programas de financiamiento y gestión de riesgo que se creen, con el fin de garantizar su armonización con la política sectorial, los instrumentos de gestión de riesgo y los objetivos de inclusión financiera rural.
ARTÍCULO 13. MEDIDAS PARA PRESERVAR LA LIQUIDEZ DEL FONDO PARA EL FINANCIAMIENTO DEL SECTOR AGROPECUARIO (FINAGRO). En el evento que se presenten presiones de liquidez para atender el crédito de fomento agropecuario, el Fondo para el Financiamiento del Sector Agropecuario (Finagro) podrá, mediante circular, sin ser ajeno a los lineamientos de política impartidos por la Comisión Nacional de Crédito Agropecuario, establecer montos máximos de crédito o de margen de redescuento de forma global y/o individual, beneficiario especial, o por línea de crédito, excluyendo a los pequeños productores, de acuerdo con análisis prospectivos de liquidez del Sistema Nacional de Crédito Agropecuario que realice la Junta Directiva de Finagro. Estas medidas deberán favorecer la disponibilidad de recursos para fondear créditos de fomento dirigidos a pequeño productor de ingresos bajos y pequeño productor.
PARÁGRAFO. Se entenderá por presiones de liquidez para atender el crédito de fomento agropecuario y rural, la situación en la cual las fuentes de recursos igualen o sean inferiores a los usos. Esto sucederá en el momento en que el Indicador de Riesgo de Liquidez calculado por Finagro para el plazo de 90 días conforme a los lineamientos establecidos por la Superintendencia Financiera de Colombia sea igual o inferior al 100%.
ACTIVIDADES FINANCIABLES.
ARTÍCULO 14. ACTIVIDADES FINANCIABLES. El Crédito de Fomento Agropecuario y Rural se destinará a la financiación de las siguientes actividades en concordancia con el artículo 220 del Estatuto Orgánico del Sistema Financiero y las operaciones del artículo 13 de la Ley 101 de 1993.
Las actividades financiables están alineadas con los objetivos de política sectorial y responden a los ciclos productivos de cada cultivo y actividad agropecuaria. En estas actividades se incluyen recursos de capital de trabajo y/o inversión en los distintos eslabones de la cadena productiva, la multiactividad y su articulación con procesos de reconversión orientados al desarrollo sostenible y a la adaptación al cambio climático.
1. Actividades de Producción. Comprenden aquellas relacionadas con la producción primaria en sus diferentes modalidades agropecuaria; agrícola, forestal, pecuaria, pesquera y acuícola. Dentro de este ámbito se incluyen:
a) La producción, adquisición, manejo y sostenimiento de semillas, plántulas y materiales vegetales.
b) La adquisición de insumos y bioinsumos para las distintas fases del proceso productivo, incluyendo el sostenimiento de cultivos transitorios y semipermanentes, así como el mantenimiento de cultivos permanentes.
c) La adquisición y sostenimiento de animales para cría, levante, engorde, repoblamiento o retención de vientres, así como las inversiones destinadas a la adecuación y mejoramiento de fincas.
d) El establecimiento, operación y sostenimiento de zoocriaderos, así como las actividades derivadas de la pesca y la acuicultura en sus diferentes fases de producción.
e) La construcción, adecuación y operación de infraestructura de almacenamiento de productos agropecuarios, así como la infraestructura requerida en procesos de producción primarios.
f) Pagos de mano de obra o alquiler de maquinaria y tecnología en el proceso productivo.
g) La adquisición y/o la prestación directa de servicios de apoyo necesarios para la producción agropecuaria.
h) La asistencia técnica, extensión agropecuaria, la adquisición de tecnología para el desarrollo de actividades agropecuarias y las inversiones orientadas al mejoramiento productivo y sostenible.
2. Actividades de Transformación (Agroindustria). Comprenden aquellas vinculadas al desarrollo, adecuación y fortalecimiento de la infraestructura y equipamiento necesarios para el procesamiento y/o transformación de la producción agropecuaria, forestal, pesquera y acuícola nacional. Dentro de este ámbito se incluyen:
a) Compra de materia prima e insumos nacionales y transformación de productos agropecuarios nacionales, en las distintas fases del proceso de producción de bienes originados directamente o en forma conexa o complementaria, incluidos los cultivos que por mandato legal estén destinados a usos médicos, terapéuticos, tradicionales o espirituales.
b) La adquisición, construcción, reparación o mantenimiento de infraestructura, maquinaria y equipo.
c) El establecimiento y operación de cadenas de frío y demás sistemas de conservación de productos agrícolas, forestales, pecuarios, avícolas, acuícolas y pesqueros.
d) La ejecución de obras de adecuación de tierras e infraestructura de riego, irrigación, drenaje, control de inundaciones y demás inversiones destinadas a mejorar las condiciones de producción y la reducción de contaminación hídrica.
e) La realización de estudios de factibilidad y proyectos de inversión orientados al desarrollo de agroindustria.
f) Las actividades de investigación aplicada, así como la obtención de certificaciones, sellos y estándares relacionados con la producción agropecuaria.
3. Actividades de Comercialización. Comprenden aquellas orientadas a la comercialización de la producción nacional y a la gestión del riesgo de mercado, ya sea para su distribución directa, su transformación posterior o a través de organizaciones de carácter asociativo, tales como asociaciones y cooperativas agropecuarias. En este marco se incluyen:
a) La financiación de fondos de estabilización de precios de productos agropecuarios, dentro de los límites y condiciones que establezca la normatividad vigente.
b) La financiación de operaciones de comercialización realizadas mediante bolsas agropecuarias u otros mecanismos autorizados.
c) Transporte y logística para la movilización hacia mercados internos o exportación.
d) Actividades de mercadeo y promoción de los productos.
e) Construcción o adecuación de obras de infraestructura, y la adquisición de maquinaria y equipos para comercializar la producción nacional que requiere transformación.
f) Construcción, adecuación y operación de infraestructura de almacenamiento para la comercialización preferiblemente bajo esquemas para estabilización de precios, así como para la prestación de servicios de almacenamiento.
4. Multiactividad. Comprenden aquellas que, en el marco del financiamiento rural, permiten apoyar la diversificación de ingresos y el fortalecimiento integral de los hogares, comunidades y asociaciones rurales. En este ámbito se incluyen:
a) Las actividades de microcrédito y las definidas en la Ley 731 de 2002, y las que la modifiquen, para la Mujer Rural, incluyendo artesanías, minería, y la transformación de metales, piedras preciosas, turismo rural y ecológico.
b) El fomento, organización y operación de asociaciones y cooperativas agrícolas y agropecuarias.
c) La adquisición de tierras, su formalización y explotación bajo cualquiera de sus modalidades, así como la adecuación y mejoramiento de la infraestructura predial.
d) La adquisición, construcción, reparación, mejoramiento y adecuación de vivienda rural.
e) La constitución, compra o capitalización de personas jurídicas del sector agropecuario y rural, según lo dispuesto en los literales h del numeral 1 y e, f del numeral 2 de este artículo.
f) Las actividades financiables de los numerales 1, 2, 3 y 5 del que trata este artículo, con el propósito de mejorar los ingresos.
g) Mejorar la relación entre el capital social y el pasivo externo de las Mipymes rurales, excluida la normalización de cartera, así como la compra de acciones u otro tipo de aportes a capital en empresas agropecuarias ya constituidas.
5. Actividades Ambientales. Comprenden aquellas orientadas a promover e incentivar proyectos productivos agropecuarios en los que la actividad productiva se encuentra vinculada a procesos de conservación ambiental dentro de sus esquemas de gestión. También cobijan las actividades de conservación, restauración o reforestación. De manera general, se consideran financiables las actividades relacionadas con:
a) Plantación, establecimiento, conservación, aprovechamiento sostenible y restauración de bosques.
b) Las prácticas agroecológicas, forestales, agroforestales y silvopastoriles orientadas a la sostenibilidad productiva y a la restauración de los ecosistemas.
c) La recuperación y conservación de suelos a través de procesos de reforestación y regeneración natural de especies nativas, fortaleciendo la resiliencia ecosistémica.
d) Construcción, reparación y adecuación de infraestructura, así como la maquinaria y equipos destinada a la generación de energías no convencionales vinculadas a proyectos productivos agropecuarios.
e) Adquisición de insumos, materiales y servicios destinados a la restauración y
recuperación de áreas para conservación y/o aprovechamiento sostenible.
f) Acciones de prevención y mitigación de riesgos ambientales, incluyendo la gestión y control de incendios forestales.
g) La producción de bioinsumos y promoción de biofábricas en el marco del Plan Nacional de Agroecología.
h) Proyectos de producción agropecuaria en los que la actividad productiva vincule principios de economía circular y bioeconomía.
PARÁGRAFO 1o. Podrán financiarse proyectos cuyo manejo integral involucre diversas actividades o líneas de crédito establecidas en esta resolución.
PARÁGRAFO 2o. Podrán financiarse las operaciones de normalización de cartera de acuerdo con lo dispuesto en esta resolución.
PARÁGRAFO 3o. Podrá financiarse la compra de cartera de créditos originados para las actividades financiables autorizadas en el presente artículo, siempre y cuando resulte en una reducción de tasa de interés al usuario.
PARÁGRAFO 4o. Para efectos de lo dispuesto en la presente resolución se entiende como producción primaria, las actividades agropecuarias que se obtienen directamente de la naturaleza correspondiente al eslabón de producción.
ARTÍCULO 15. HOMOLOGACIÓN DESTINOS DE CRÉDITO. El Fondo para el Financiamiento del Sector Agropecuario (Finagro) homologará los actuales destinos de crédito de acuerdo con la Clasificación Industrial Internacional Uniforme (CIIU) y tendrá una tabla correlativa con la Clasificación Central de Productos (CPC) en concordancia con los ciclos productivos. Además, debe ser explícita la relación directa del destino de crédito con las cinco actividades financiables descritas en el artículo 14 de la presente resolución.
Esta homologación permitirá una mejor trazabilidad de los recursos, facilitará la interoperabilidad con sistemas estadísticos nacionales y contribuirá a la formulación de políticas públicas basadas en evidencia.
La creación de un nuevo destino de crédito deberá responder integralmente a la metodología de homologación basada en la CPC establecida en el inciso precedente, garantizando así que su procedimiento de creación se ajuste a este marco estandarizado.
ARTÍCULO 16. ACTIVIDADES NO FINANCIABLES. No serán objeto de financiación:
1. Actividades que contribuyan a la deforestación e impliquen el aprovechamiento, transformación o comercialización de productos forestales maderables y no maderables provenientes de explotación forestal ilegal.
2. La ganadería de lidia.
3. Los gallos de pelea.
4. Actividades cuyo objeto sea ilícito.
5. Los costos judiciales que no se encuentren relacionados con la formalización de tierras.
PARÁGRAFO. Las actividades productivas desarrolladas en las Reservas Naturales de la Sociedad Civil (RNSC) podrán acceder al financiamiento agropecuario, toda vez que de acuerdo con el Sistema Nacional de Áreas Protegidas (Sinap), estas reservas, por su naturaleza de conservación y producción sostenible, promueven prácticas agropecuarias compatibles con la protección ambiental, la restauración ecológica y el uso responsable del suelo rural. En este sentido, se reconoce su potencial para contribuir al desarrollo rural sostenible y a la implementación de modelos productivos resilientes e inclusivos.
BENEFICIARIOS DEL CRÉDITO DE FOMENTO AGROPECUARIO.
ARTÍCULO 17. TIPO DE PRODUCTOR. Son las personas naturales o jurídicas que pueden acceder al financiamiento de las actividades agropecuarias o rurales enunciadas en esta resolución, a través de los diferentes intermediarios financieros y que se clasifican por tipo de productor, así:
1. Pequeño productor. Se consideran pequeños productores las personas naturales o jurídicas pertenecientes a los siguientes segmentos:
1.1. Pequeño productor de ingresos bajos. Aquellos que tengan ingresos brutos anuales hasta de cinco mil trescientos dos Unidades de Valor Básico (5.302 UVB); y que además sus activos totales no superen a cuarenta y siete mil setecientos catorce Unidades de Valor Básico (47.714 UVB).
1.2. Pequeño productor. Aquellos con ingresos brutos anuales mayores a cinco mil trecientos dos Unidades de Valor Básico (5.302 UVB) y hasta catorce mil ochocientos cuarenta y cuatro Unidades de Valor Básico (14.844 UVB); y cuyos activos totales no superen cuarenta y siete mil setecientos catorce Unidades de Valor Básico (47.714 UVB).
2. Mediano productor. Se considera mediano productor la persona natural o jurídica que cumpla con cualquiera de las siguientes condiciones:
a) Tener ingresos brutos anuales superiores a catorce mil ochocientos cuarenta y cuatro Unidades de Valor Básico (14.844 UVB) e inferiores o iguales a doscientos ochenta y ocho mil cuatrocientos dos Unidades de Valor Básico (288.402 UVB), y cuyos activos totales no superen quinientos treinta mil ciento cincuenta Unidades de Valor Básico (530.150 UVB).
b) Tener ingresos brutos anuales iguales o inferiores a catorce mil ochocientos cuarenta y cuatro Unidades de Valor Básico (14.844 UVB), y cuyos activos totales sean superiores a cuarenta y siete mil setecientos catorce Unidades de Valor Básico (47.714 UVB) e inferiores o iguales a quinientos treinta mil ciento cincuenta Unidades de Valor Básico (530.150 UVB).
3. Grande productor. Se considera gran productor a la persona natural o jurídica que cumpla con cualquiera de las siguientes condiciones:
a) Tener ingresos brutos anuales mayores a doscientos ochenta y ocho mil cuatrocientos dos Unidades de Valor Básico (288.402 UVB).
b) Tener ingresos brutos anuales iguales o inferiores a doscientos ochenta y ocho mil cuatrocientos dos Unidades de Valor Básico (288.402 UVB), pero con activos totales superiores a quinientos treinta mil ciento cincuenta Unidades de Valor Básico (530.150 UVB).
PARÁGRAFO 1o. Para el caso de los pequeños productores o pequeños productores de bajos ingresos beneficiarios de reforma agraria, programas de adjudicación o de compra de tierras del Gobierno nacional el valor de la tierra no será computable dentro de los activos totales.
PARÁGRAFO 2o. El crédito de bajo monto que tiene por objeto la inclusión financiera se habilita para pequeños productores o pequeños productores de bajos ingresos.
PARÁGRAFO 3o. Los intermediarios financieros que registren operaciones de crédito en el Fondo para el Financiamiento del Sector Agropecuario (Finagro) determinarán los ingresos brutos y el nivel de activos de los tres tipos de productor, con base en la información exigida para la vinculación de clientes y trámite de operaciones de crédito contenida en las normas expedidas por las Superintendencias Financiera de Colombia o de la Economía Solidaria, y según la circular que expida Finagro al respecto.
PARÁGRAFO 4o. Se entenderá como ingresos brutos los ingresos totales derivados de todas las fuentes de las que se disponga, antes de impuestos y de cualquier otra deducción.
PARÁGRAFO 5o. Cuando un crédito sea solicitado por más de una persona, se tomará la información de la persona que tenga la mayor clasificación por la tipología de productor.
PARÁGRAFO 6o. Para efectos de esta resolución se entenderá como productor primario, aquel que desarrolle actividades de producción primaria de acuerdo con lo definido en el parágrafo cuarto del artículo 14 de la presente resolución.
ARTÍCULO 18. USUARIOS ESPECIALES. Serán usuarios o beneficiarios especiales las personas naturales o jurídicas que de acuerdo con sus atributos pertenezcan a alguno de los siguientes enfoques, con el propósito de ser beneficiario de alguno de los programas o condiciones financieras favorables que se establezcan.
El enfoque individual y el enfoque étnico (individual) están vinculados al tipo de productor. Los demás enfoques no presentan dicha vinculación, y sus condiciones financieras se encuentran establecidas en el Capítulo Cuarto de la presente resolución.
1. Enfoque Individual: personas naturales o jurídicas pertenecientes a poblaciones específicas, garantizando su acceso focalizado a programas y líneas de financiamiento diferencial, adicional se realizará la identificación de los siguientes usuarios en los sistemas de información para propósitos estadísticos y registros administrativos.
a) Joven Rural: personas naturales que tengan entre 18 y 28 años, de conformidad con las Leyes 1885 de 2018 y 2539 de 2025 y sus modificaciones.
b) Mujer Rural: de acuerdo con lo definido en la Ley 731 de 2002 modificada por la Ley 2462 de 2025 o la normatividad que la modifique, reemplace o derogue.
c) Población con y/o en situación de discapacidad: persona con certificación de discapacidad de acuerdo con la Resolución número 1239 de 2022 de Ministerio Salud y Protección Social, o la normatividad que la modifique, reemplace o derogue.
d) Población LGBTIQ+ OSIGD: persona que se auto reconoce perteneciente a colectivos de personas diversas con orientación sexual e identidad de género diversas.
e) Campesino: personas que se auto reconocen como campesinos.
f) Población Adulto Mayor: personas naturales que cuentan con 60 años o más según Ley 2055 de 2020 o la normatividad que la modifique, reemplace o derogue.
g) Población reconocida como víctimas del conflicto armado: persona natural que se encuentre inscrita como incluida en el Registro Único de Víctimas en los términos de la Ley 1448 de 2011 o la normatividad que la modifique, reemplace o derogue.
h) Población desmovilizada, reinsertada y reincorporada: personas que se encontraban al margen de la ley pero que abandonaron las armas y se reinsertaron o reincorporaron a la vida civil, que cuenten con certificación del Comité Operativo para la Dejación de las Armas (CODA) o de la Oficina del Alto Comisionado para la Paz, la Agencia de Reincorporación y Normalización o quienes hagan sus veces.
i) Población vinculada a programas de sustitución voluntaria de cultivos ilícitos: población que se encuentra vinculada a programas o estrategias territoriales de sustitución de cultivos de uso ilícito del Programa Nacional Integral de Sustitución de Cultivos de Uso Ilícito (PNIS), o a cualquier otra iniciativa del Gobierno nacional orientada a superar las vulnerabilidades de comunidades campesinas o étnicas en el marco de procesos de sustitución integral de cultivos de uso ilícito, propiciando el tránsito a economías lícitas, el fomento de la agro industrialización y la comercialización de los productos derivados de la sustitución.
j) Mipymes Rural: persona natural o jurídica que dedica su actividad comercial o productiva al sector agropecuario y/o en zonas rurales, de acuerdo con el artículo 2o de la Ley 590 de 2000 y sus decretos reglamentarios o por la que la modifique.
k) Integrador bursátil comprador: persona natural o jurídica que participe en operaciones Forward o con anticipo, en calidad de comprador de productos agropecuarios, piscícolas, apícolas, avícolas, forestales, acuícolas, de zoocría y pesqueros, que se realicen en la Bolsa Mercantil de Colombia de estos productos o de los mismos trasformados, o de otros productos básicos.
2. Enfoque Asociativo: organizaciones, asociaciones o cooperativas que desarrollen proyectos colectivos orientados a fortalecer la producción y el acceso al crédito agropecuario:
a) Asociaciones Campesinas y Agropecuarias: de acuerdo con el artículo 2o de Ley 2219 de 2022 o cualquier organización de tipo solidario o esquemas cuyos productores están asociados horizontalmente.
b) Organizaciones Agricultura Campesinas Familiar Étnica y Comunitaria (ACFEC): de acuerdo con la Resolución 464 de 2017 del Ministerio de Agricultura y Desarrollo Rural o la que lo modifique y con el artículo 5o de la Resolución número 5 de 2025 de la Comisión Nacional de Crédito Agropecuario.
c) Cooperativas: de acuerdo con el artículo 221 del Estatuto Orgánico del Sistema Financiero, donde define a las cooperativas de primero y segundo grado cuyo objeto sea financiar renglones de producción y comercialización agropecuarias.
d) Asociaciones que han sido apoyadas por alguna entidad del orden nacional: productores que están asociados y que han sido beneficiados con cofinanciación o capital semilla para su proyecto productivo por alguna entidad del orden nacional.
3. Enfoque Étnico: reconoce el carácter diferencial de los pueblos étnicos, impulsando programas de financiamiento que atiendan de manera específica sus barreras de acceso al crédito, tanto en forma individual como colectiva:
a) Comunidades Negras, Afrocolombianas, Raizales y Palenqueras: consejos Comunitarios o personas pertenecientes a comunidades de negritudes, afrocolombianas, raizales o palenqueras que cuenten con el certificado expedido por el Ministerio del Interior.
b) Pueblo Rrom: colectivos o personas pertenecientes a pueblos Rrom que cuenten con el certificado expedido por el Ministerio del Interior.
c) Pueblos Indígenas: resguardos Indígenas y personas pertenecientes a pueblos indígenas que cuenten con el certificado expedido por el Ministerio del Interior.
4. Enfoque cadena de valor: el crédito agropecuario podrá estructurarse bajo esquemas productivos basados en cadenas de valor, con capacidad de generar valor agregado y conformar economías de escala. Estos esquemas deberán demostrar articulación técnica, económica y comercial y podrá materializarse en estructuras verticales u horizontales.
a) Esquemas de cadena de valor vertical: están organizados por una persona natural o jurídica, quien identifica y encadena a productores agropecuarios para la ejecución de un proyecto productivo. Estos esquemas deberán demostrar articulación técnica, económica y comercial desde la producción primaria hasta la comercialización final del producto agropecuario. El encadenador será el sujeto del crédito y deberá:
i. Disponer de capacidad administrativa, técnica y operativa para identificar, vincular y acompañar a los productores asociados.
ii. Formular y ejecutar proyectos productivos con enfoque de valor agregado, innovación y transferencia tecnológica.
iii. Garantizar la comercialización de la producción esperada mediante acuerdos contractuales o esquemas de mercado formal.
iv. Ofrecer asistencia técnica integral a las unidades productivas vinculadas, incluyendo procesos de mejora continua, investigación de mercados y fortalecimiento de capacidades.
Los productores vinculados pueden participar en cualquiera de las etapas de producción, transformación y/o comercialización del proyecto productivo.
b) Esquemas de cadena de valor horizontal: están estructurados por organizaciones de productores reconocidas conforme al artículo 3o de la Ley 2219 de 2022, tales como asociaciones, cooperativas, agremiaciones o figuras similares. Estas organizaciones articulan técnica y económicamente a sus miembros, promoviendo economías de escala, fortalecimiento organizativo y acceso conjunto a servicios financieros, técnicos y comerciales. Se caracterizan por:
i. Facilitar el acceso a insumos, asistencia técnica, infraestructura y canales de comercialización para sus asociados.
ii. Promover la agregación de valor, las buenas prácticas agroecológicas y la diversificación productiva mediante procesos colaborativos y solidarios.
5. Enfoque Territorial: orientado a proyectos que fortalezcan los eslabones productivos a nivel territorial, incorporando no solo a las entidades territoriales, sino también a esquemas de asociatividad y gobernanza local. Los proyectos deben estar relacionados con el Plan de Desarrollo Territorial.
a) Departamentos, distritos y municipios: conforme la Ley 617 de 2000.
b) Esquemas Asociativos Territoriales: definidos en el Capítulo II de la Ley 1454 de 2011.
PARÁGRAFO 1o. Los usuarios del financiamiento agropecuario y rural que NO clasifiquen en ninguna de las categorías de usuarios especiales descritas en el presente artículo serán clasificados en el tipo de productor que les corresponda según sus ingresos brutos y nivel de activos.
PARÁGRAFO 2o. Las modificaciones relacionadas con los usuarios especiales que trae la presente resolución se entienden aplicables a todas las resoluciones emitidas por la Comisión Nacional de Crédito Agropecuario donde se haga referencia a ellos.
CONDICIONES FINANCIERAS.
ARTÍCULO 19. CONDICIONES FINANCIERAS. Las condiciones financieras aplicables a los créditos nuevos estarán directamente vinculadas a la naturaleza de la actividad financiable de que trata el artículo 14 de la presente resolución. Adicionalmente, se establecerá una condición especial para las operaciones de redescuento destinadas a inversión de largo plazo, entendida como aquella con plazos iguales o superiores a cinco (5) años, conforme al numeral 2 del artículo 8o de la presente resolución. Esta medida busca fomentar la sostenibilidad productiva, la modernización tecnológica y la resiliencia del sector agropecuario.
Las condiciones estarán indexadas al Indicador Bancario de Referencia (IBR), en los términos que se definan para cada actividad financiable, siempre y cuando en los planes anuales no se haya dispuesto una regla distinta.
Para el tipo de productor pequeño de ingresos bajos y pequeño que ingresan por primera vez al Sistema Nacional de Crédito Agropecuario (SNCA) la tasa techo se fijará en hasta +200 puntos básicos (p. b.) sobre la tasa techo del beneficiario, exclusivamente para el primer crédito formal.
1. TIPO PRODUCTOR PEQUEÑO INGRESO BAJO Y PEQUEÑO -PP Y PPIB
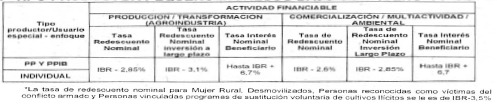
2. TIPO PRODUCTOR MEDIANO
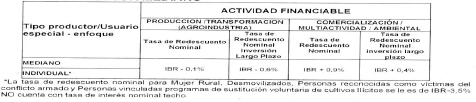
3. TIPO PRODUCTOR GRANDE
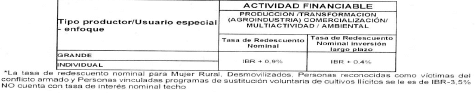
4. USUARIOS ESPECIALES
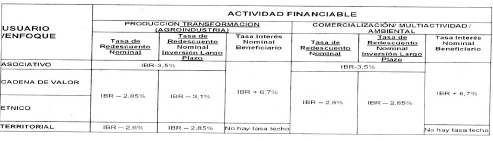
Para la liquidación de los intereses se deben aplicar los lineamientos que para el efecto establezca el Fondo para el Financiamiento del Sector Agropecuario (Finagro).
Las operaciones con tipo de productor medianos y grandes en redescuento no tendrán tasa de interés nominal techo.
Cualquier operación originada con tasa IBR se deberá normalizar con la misma tasa de referencia.
PARÁGRAFO 1o. Para aquellos casos en los que un productor cumpla con más de una categoría de usuario especial, este último accederá a las condiciones financieras de tasa de interés que más le favorezcan.
PARÁGRAFO 2o. En el caso del pequeño y pequeño productor de ingresos bajos se podrá otorgar créditos del programa CREO de acuerdo con las condiciones del Decreto número 2120 de 2023 o el que lo modifique o derogue.
ARTÍCULO 20. MONTO MÁXIMO DE LOS CRÉDITOS INDIVIDUALES Y ESTUDIO DEL CRÉDITO. El monto máximo de crédito individual será determinado por el estudio que haga el Intermediario Financiero respecto de cada solicitud de crédito y cada productor. Este estudio deberá incluir: la evaluación del riesgo crediticio y la verificación del cumplimiento de los requisitos previstos en la normatividad que resulte aplicable, y en especial de la normatividad emitida por la Comisión Nacional de Crédito Agropecuario (CNCA) y del Fondo para el Financiamiento del Sector Agropecuario (Finagro).
El monto del crédito, plazo incluidos el de gracia, al igual que las fechas de pago de amortización y de intereses se podrán convenir entre el intermediario financiero y el usuario considerando los flujos de caja de los proyectos financiados, los ciclos productivos y la capacidad financiera del solicitante de crédito. Cuando se trate de proyectos productivos del sector primario se deberá tener en cuenta, además de los periodos de producción, el plazo necesario para su comercialización.
ARTÍCULO 21. CAPITALIZACIÓN DE INTERESES. Los intermediarios financieros y usuarios del crédito podrán acordar la capitalización de intereses, de conformidad con lo dispuesto en el artículo 2o de la Resolución número 17 de 2007 de la Junta Directiva del Banco de la República y sus modificaciones.
NORMALIZACIÓN.
ARTÍCULO 22. NORMALIZACIÓN. La normalización de operaciones de crédito que correspondan a un mismo proyecto productivo comprenderá la restructuración, refinanciación y modificación a las mismas, de acuerdo con la normativa de la Superintendencia Financiera de Colombia y/o Superintendencia de Economía Solidaria.
PARÁGRAFO. Cuando se haga necesario normalizar una operación de crédito, los activos que se tendrán en cuenta serán los mismos que tenían dichos productores al momento en que se les otorgó el crédito original objeto de normalización.
ARTÍCULO 23. MODIFICACIÓN. Los Intermediarios Financieros podrán modificar las operaciones de crédito que hayan concedido en condiciones del Fondo para el Financiamiento del Sector Agropecuario (Finagro), es decir, modificar las condiciones originalmente pactadas, sin que estos ajustes sean considerados como una restructuración, con el fin de permitirle al usuario la atención adecuada de su obligación ante el potencial o real deterioro de su capacidad de pago de acuerdo con lo dispuesto por el numeral 2.3.2.2.1. del Capítulo XXXI de la Circular Básica Contable y Financiera de la Superintendencia Financiera de Colombia.
Los Intermediarios Financieros podrán realizar, bajo condiciones Finagro, ajustes prudenciales a las operaciones de crédito ante la identificación de riesgos potenciales que puedan afectar la capacidad de pago del deudor. Esta disposición tiene por objetivo permitir la implementación de medidas correctivas anticipadas frente a escenarios previsibles que puedan impactar negativamente el desarrollo del proyecto agropecuario financiado, tales como variaciones climáticas adversas, riesgos climatológicos o fitosanitarios, fluctuaciones significativas en los precios de insumos, crisis financieras internacionales, entre otros.
ARTÍCULO 24. RESTRUCTURACIÓN. Los Intermediarios Financieros podrán reestructurar las operaciones de crédito que hayan concedido en condiciones del Fondo para el Financiamiento del Sector Agropecuario (Finagro), es decir, modificar las condiciones originalmente pactadas, con el fin de permitirle al usuario la atención adecuada de su obligación ante el real deterioro de su capacidad de pago de acuerdo con lo dispuesto por el numeral 2.3.2.3.1. del Capítulo XXXI de la Circular Básica Contable y Financiera de la Superintendencia Financiera de Colombia.
ARTÍCULO 25. REFINANCIACIÓN. Los Intermediarios Financieros podrán refinanciar las operaciones de crédito que hayan concedido en condiciones del Fondo para el Financiamiento del Sector Agropecuario (Finagro) con las mismas condiciones de la restructuración y con la posibilidad de incluir los intereses de mora hasta por 90 días, siempre y cuando exista perturbación del pago por la ocurrencia de una situación económica crítica certificada por el Ministerio de Agricultura y Desarrollo Rural (MADR).
ARTÍCULO 26. TRATAMIENTO ESPECIAL DE LAS OBLIGACIONES POR SECUESTRO O VICTIMIZACIÓN DE SUS TITULARES. Cuando con posterioridad al otorgamiento de un crédito registrado en el Fondo para el Financiamiento del Sector Agropecuario (Finagro), el deudor sea objeto de secuestro o victimización, los Intermediarios Financieros podrán, previa cancelación de la operación cuando a ello haya lugar y por el tiempo que determine en cada caso la legislación vigente, conceder al deudor que acredite su condición de secuestrado o víctima, beneficios en materia de interrupción de plazos y términos de vencimiento de obligaciones vigentes, derivadas de créditos agropecuarios y rurales. Para conservar la garantía de estas operaciones, el Intermediario Financiero deberá cancelar el registro de la operación utilizando la causal correspondiente (cancelación secuestrados/desplazados y trámites concursales) y efectuar un nuevo registro por cartera agropecuaria.
DE LA IMPLEMENTACIÓN Y VIGENCIA.
ARTÍCULO 27. SEGUIMIENTO. El Fondo para el Financiamiento del Sector Agropecuario (Finagro) remitirá trimestralmente a la Secretaria Técnica de la Comisión Nacional de Crédito Agropecuario (CNCA) un informe de seguimiento de cartera sustitutiva que incluya, como mínimo: (i) su distribución respecto a tipos de productor y beneficiarios especiales (nuevos y recurrentes, caracterización general, segmento de beneficiario, la estrategia de inclusión financiera y control de racionamiento para nuevos productores); (ii) distribución por actividades/sectores, eslabón, y destinos de crédito; (iii) distribución territorial; y (iv) criterios de elegibilidad y condiciones financieras de los créditos otorgados bajo cartera sustitutiva.
Este informe permitirá a la CNCA contar con las alertas oportunas sobre la dinámica y/o concentración en un solo tipo de actividad financiable, destino de crédito o tipo de productor, a fin de tomar las medidas para garantizar una distribución equilibrada, equitativa y coherente con los objetivos de inclusión financiera, diversificación productiva y sostenibilidad del Sistema Nacional de Crédito Agropecuario (SNCA).
ARTÍCULO 28. ADOPCIÓN DE PROCEDIMIENTOS Y MEDIDAS. El Fondo para el Financiamiento del Sector Agropecuario (Finagro) adoptará los procedimientos y las medidas necesarias para desarrollar e implementar lo aprobado en la presente resolución.
ARTÍCULO 29. VIGENCIA, PLAZO DE IMPLEMENTACIÓN Y SEGUIMIENTO. La presente resolución rige a partir de su publicación en el Diario Oficial. No obstante, las entidades integrantes del Sistema Nacional de Crédito Agropecuario y demás intermediarios contarán con plazo hasta el 1 de febrero de 2026 para realizar los ajustes operativos, técnicos y administrativos necesarios para su implementación efectiva.
A partir de dicha fecha, los términos y condiciones establecidos en esta resolución serán exigibles para todas las operaciones nuevas de crédito de fomento agropecuario y rural. Las operaciones realizadas con anterioridad conservarán su vigencia y condiciones conforme a la normativa bajo la cual fueron otorgadas.
La Secretaría Técnica de la Comisión Nacional de Crédito Agropecuario realizará seguimiento mensual a los avances en la implementación por parte de las entidades integrantes del Sistema Nacional de Crédito Agropecuario y demás intermediarios, e informará oportunamente a los comisionados sobre el estado de dicho proceso.
Publíquese y cúmplase.
Dada en Bogotá, D. C., a 29 de octubre de 2025.
La Presidente,
Martha Viviana Carvajalino Villegas.
El Secretario,
Germán Guerrero Chaparro