





CIRCULAR EXTERNA 102 DE 2026
(agosto 25)
Diario Oficial No. 53.603 de 26 de agosto de 2026
Diario Oficial disponible en la web de la Imprenta Nacional de Colombia el 26 de agosto de 2026
SUPERINTENDENCIA DE LA ECONOMÍA SOLIDARIA
| Para: | Representantes Legales, miembros del Consejo de Administración, Juntas Directivas y Revisores Fiscales de las Organizaciones de la Economía solidaria Vigiladas DE: Superintendenta (e) de la Economía Solidaria |
| Asunto: | Instrucciones Especiales para afrontar la situación de Desastre Nacional Declarada mediante el Decreto número 1171 del 11 de agosto de 2026. |
| Fecha: | Bogotá D. C., 25 de agosto de 2026 |
Considerando que mediante Decreto número 1171 del 11 de agosto de 2026 el Gobierno Nacional declaró la situación de desastre nacional para los departamentos de Antioquia, Caldas, Cauca, Chocó, Quindío, Cundinamarca, Risaralda, Huila, Valle del Cauca, Tolima, Putumayo, Norte de Santander y demás afectados por el evento sísmico del pasado 10 de agosto de 2026 con epicentro en el municipio de San José del Palmar (Chocó), en donde se han reportado personas afectadas, fallecidos, familias damnificadas, infraestructura destruida, daños en acueductos y viviendas, falta de comunicación y conectividad, entre otros.
Que, en ese orden de ideas, en los departamentos antes relacionados funcionan empresas solidarias vigiladas, que pueden verse impactadas en el normal desarrollo de sus actividades, respecto de las obligaciones de reporte de información financiera, estadística y administrativa ante esta Superintendencia, y que los asociados a las mismas, de igual manera han resultado directamente afectados, resulta necesario adoptar medidas transitorias que permitan garantizar un cumplimiento adecuado de dichas obligaciones, tanto para las entidades vigiladas sin afectar la calidad, integridad y confiabilidad de la información requerida para el ejercicio de las funciones de inspección, vigilancia y control, como para los asociados respecto a las obligaciones crediticias.
Así las cosas, en virtud de las facultades previstas en los artículos 34 y 36 de la Ley 454 de 1998, en especial la contenida en el numeral 22 del artículo 36, esta Superintendencia imparte las siguientes instrucciones transitorias:
Primera: Ampliación transitoria del plazo para el reporte de información.
Ampliar el plazo establecido en el numeral 6.2.2 del Capítulo I del Título II de la Circular Básica Contable y Financiera para el reporte de información financiera de las empresas solidarias que tengan domicilio principal en los departamentos señalados en el artículo 1o del Decreto número 1171 del 11 de agosto de 2026, así:
A. Para entidades de primer nivel de supervisión: la información correspondiente al corte de los meses de julio y agosto de 2026, deberá ser reportada a esta Superintendencia a través del sistema misional ADA, a más tardar dentro de los primeros 20 días calendario de octubre de 2026.
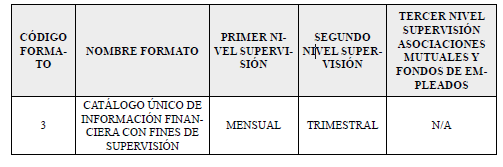
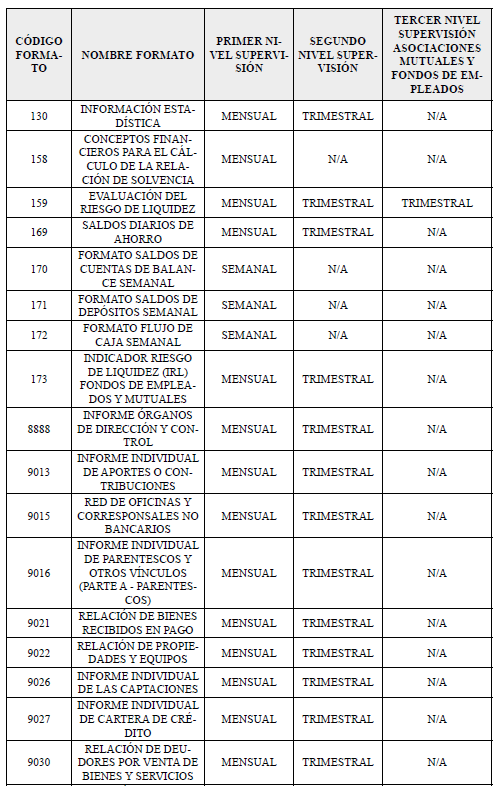
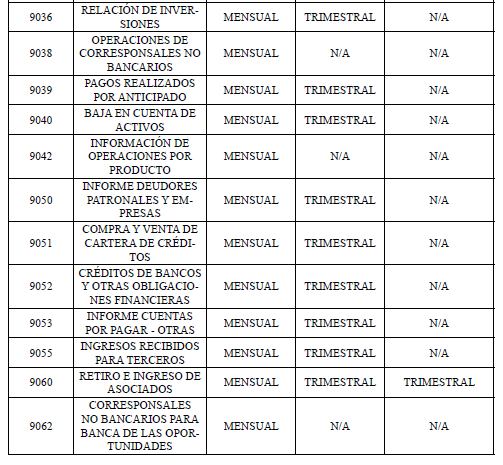
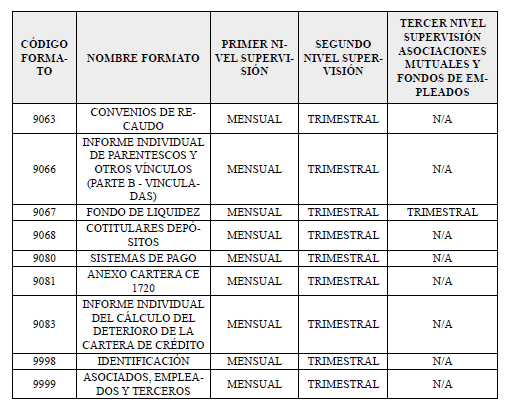
No obstante, para las cooperativas de ahorro y crédito y las cooperativas multiactivas e integrales con sección de ahorro y crédito clasificadas en categoría intermedia y plena, la información correspondiente a los formatos 3, 169, 9013, 9026, 9027 y 9067 con corte a los meses de julio y agosto de 2026, deberá ser enviada el último día hábil de agosto y septiembre de 2026, respectivamente, al correo electrónico ada@supersolidaria.gov.co en archivo excel denominado: “Nit_Sigla_formatoXX_Mes”.
B. Para entidades de segundo y tercer nivel de supervisión y cooperativas de ahorro y crédito y las cooperativas multiactivas e integrales con sección de ahorro y crédito clasificadas en categoría básica: la información correspondiente al corte de los meses de julio, agosto y septiembre de 2026, deberá ser reportada a esta Superintendencia a través del sistema misional ADA, a más tardar dentro de los primeros 20 días calendario de noviembre de 2026.
Para efectos de la aplicación de esta medida, la ampliación del plazo comprenderá los siguientes formatos:
Segunda: Manejo sobre los créditos afectados
De conformidad con lo señalado en el artículo 2o del Decreto número 1171 del 11 de agosto de 2026, las empresas solidarias deben dar aplicación a las medidas contempladas en los artículos 86, 87 y 88 de la Ley 1523 de 2012, en concordancia con el numeral 5.2.3.3., del Capítulo II, del Título IV de la Circular Básica Contable y Financiera, las organizaciones solidarias deberán:
2.1. Identificar los afectados: Las empresas solidarias deberán adoptar un reglamento que contemple los mecanismos y procedimientos internos que les permitan identificar a los deudores afectados por la situación de desastre declarada mediante el Decreto número 1171 del 11 de agosto de 2026, de conformidad con el artículo 87 de la Ley 1523 de 2012.
2.2. El órgano de administración permanente de la empresa solidaria deberá establecer las políticas que permitan modificar mediante cualquier negocio jurídico a solicitud del deudor o por iniciativa de la organización solidaria que otorgó el crédito, previo acuerdo con el deudor, las condiciones inicialmente pactadas de los créditos, con el fin de permitirle a los deudores identificados como deudores afectados, la atención adecuada de las obligaciones contraídas antes de la declaratoria de la situación de desastre, sin que estos ajustes sean considerados como una reestructuración, dentro de estas se deberá tener en cuenta como mínimo lo establecido en el artículo 86 de la Ley 1523 de 2012 en concordancia con el numeral 5.2.3.3., del Capítulo II, del Título IV de la Circular Básica Contable y Financiera.
2.3. De conformidad con el artículo 88 de la Ley 1523 de 2012, durante los primeros seis (6) meses contados desde el 11 de agosto de 2026, los procesos de ejecución singular, mixtos o con título hipotecario o prendario, entablados por las empresas solidarias contra personas afectadas por el desastre, por obligaciones contraídas antes de la misma fecha, se suspenderán hasta por seis (6) meses si así lo solicita el deudor, desde el momento en que adquiera firmeza el auto que disponga el remate de bienes debidamente embargados y evaluados, o antes de efectuar la nueva subasta, en el evento en que aquella providencia ya se hubiere dictado.
Tercera: Activación de planes de continuidad del negocio y gestión del riesgo operativo.
Las empresas solidarias vigiladas deberán adoptar las medidas necesarias para garantizar la continuidad de sus procesos críticos y servicios esenciales, de conformidad con las políticas, procedimientos y mecanismos internos establecidos para la gestión del riesgo operacional.
Las cooperativas de ahorro y crédito y las cooperativas multiactivas e integrales con sección de ahorro y crédito, de conformidad con lo dispuesto en el numeral 4.3.3 del capítulo IV del Título IV de la Circular Básica Contable y Financiera, deberán activar el Plan de Continuidad de Negocio, previamente aprobado, y convocar al equipo o comité encargado de administrar e implementar las acciones necesarias para garantizar la continuidad de las operaciones de la Cooperativa. Ante la eventual situación de que la organización no pueda implementar el plan de continuidad deberá informar a esta Superintendencia a través de los canales oficiales, las razones que impiden su activación y la forma como se solucionará en el corto plazo.
Por su parte las cooperativas de ahorro y crédito y las cooperativas multiactivas e integrales con sección de ahorro y crédito de categoría básica deberán remitir a esta Superintendencia a través de los canales oficiales, un informe del estado de su infraestructura física y tecnológica, con los consecuentes impactos para la prestación del servicio, así como, deberán señalar los canales vigentes para la atención de los asociados y para la prestación de los servicios de ahorro y crédito. Dicha información deberá ser enviada a más tardar el último día hábil de agosto de 2026.
Cuarta: Gestión y monitoreo del riesgo de liquidez.
Las cooperativas especializadas de ahorro y crédito, las cooperativas multiactivas e integrales con sección de ahorro y crédito, los fondos de empleados y las asociaciones mutuales que capten depósitos, con sujeción a lo establecido en el numeral 5.1.6. del Capítulo III del Título IV de la Circular Básica Contable y Financiera deberán mantener un monitoreo permanente de su situación de liquidez y, cuando las condiciones lo requieran, activar su Plan de Contingencia de Liquidez, de conformidad con las políticas y procedimientos internos establecidos para la gestión de este riesgo.
La adopción de medidas de contingencia deberá responder a los niveles de alerta y demás parámetros definidos por cada cooperativa y fondo de empleados, garantizando la disponibilidad de recursos suficientes para atender oportunamente sus obligaciones.
Quinta: Continuidad en la prestación de los servicios.
Las empresas solidarias vigiladas deberán procurar la continuidad en la prestación de sus servicios a los asociados y usuarios, particularmente a través de sus oficinas y demás canales habilitados, siempre que las condiciones operativas, de seguridad y de orden público lo permitan.
Así mismo, deberán informar oportunamente a sus asociados los canales disponibles para la prestación de los servicios, procurando garantizar su continuidad, accesibilidad y adecuada atención.
Sexta: Modificación de horarios de atención.
En caso de que las entidades solidarias afectadas consideren necesario modificar sus horarios de atención a los asociados y al público en general, deberán informar oportunamente dicha decisión a los interesados a través de los canales autorizados. La información deberá divulgarse mediante mecanismos y canales de comunicación idóneos que permitan su conocimiento oportuno por parte del mayor número posible de asociados y usuarios.
La modificación de horarios deberá obedecer a circunstancias objetivas y encontrarse debidamente soportada por la empresa solidaria.
Para las cooperativas de ahorro y crédito y las cooperativas multiactivas e integrales con sección de ahorro y crédito, dicha información deberá comunicarse de conformidad con las instrucciones establecidas en el Capítulo IX del Título II de la Circular Básica Jurídica.
Séptima: Vigencia Las instrucciones relacionadas con los reportes de información financiera serán aplicables exclusivamente al reporte correspondiente a los cortes señalados en la instrucción primera, sin que impliquen modificación permanente de los plazos establecidos en el numeral 6.2.2 del Capítulo I del Título II de la Circular Básica Contable y Financiera.
En consecuencia, una vez finalizado el período objeto de la presente medida, las empresas solidarias deberán retomar los plazos ordinarios establecidos en las disposiciones vigentes, salvo que esta Superintendencia disponga lo contrario mediante acto posterior.
Las instrucciones señaladas en el numeral segundo de la presente Circular tendrán carácter transitorio y estarán vigentes durante el término que establece el Decreto número 1171 del 11 de agosto de 2026.
De conformidad con lo previsto en el inciso primero del artículo 65 de la Ley 1437 de 2011, la presente Circular rige a partir de la fecha de su publicación en el Diario Oficial.
Cordialmente,
La Superintendenta (e),
Diana Milena Contreras León,
Superintendencia de Economía Solidaria.
