





CIRCULAR EXTERNA 97 DE 2026
(enero 23)
Diario Oficial No. 53.376 de 23 de enero de 2026
SUPERINTENDENCIA DE LA ECONOMÍA SOLIDARIA
| PARA: | TODAS LAS ORGANIZACIONES SOLIDARIAS QUE SE ENCUENTRAN BAJO LA SUPERVISIÓN DE LA SUPERINTENDENCIA DE LA ECONOMÍA SOLIDARIA |
DE: | MARÍA JOSÉ NAVARRO MUÑOZ - Superintendenta de la Economía Solidaria |
ASUNTO: | Cobro tasa de contribución y tasa de contribución diferencial para la vigencia 2026 |
FECHA: | Bogotá D.C., 23 de enero de 2026 |
De conformidad con lo dispuesto en el numeral 1 del artículo 37 (1) y en el numeral 1 del artículo 38 de la Ley 454 de 1998, esta Superintendencia procede a efectuar el cobro de la tasa de contribución y tasa de contribución diferencial para la vigencia 2026.
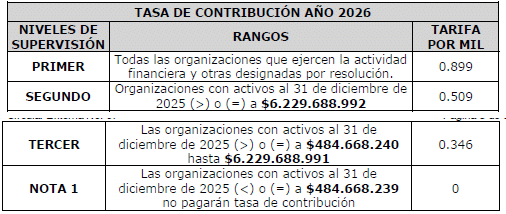
El artículo 1o del Decreto número 2159 de 1999 establece que "las entidades sujetas a la inspección, control y vigilancia de la Superintendencia de la Economía Solidaria, se clasificarán en tres niveles de supervisión, de acuerdo con su nivel de activos y el desarrollo o no de actividad financiera" Tales niveles se determinan así:
1. Primer nivel: las cooperativas que ejercen actividad financiera en los términos del artículo 39 de la Ley 454 de 1998, adicionado por el artículo 101 de la Ley 795 de 2003 y las organizaciones solidarias que, mediante acto administrativo emitido por esta Superintendencia, hayan sido elevadas a primer nivel, porque su situación jurídica, financiera o administrativa así lo amerita (artículos 2o y 8o del Decreto número 2159 de 1999).
2. Segundo nivel: las organizaciones de la economía solidaria que no ejercen actividad de ahorro y crédito con sus asociados y que posean activos, al 31 de diciembre de 2025, iguales o superiores a seis mil doscientos veintinueve millones seiscientos ochenta y ocho mil novecientos noventa y dos pesos ($6.229.688.992).
3. Tercer nivel: las organizaciones de la economía solidaria que no se encuentren dentro de los parámetros establecidos para el primer y segundo nivel y que cumplan, a criterio de la Superintendencia de la Economía Solidaria, con las características señaladas en el artículo 6o de la Ley 454 de 1998 y que posean activos al 31 de diciembre de 2025 desde cuatrocientos ochenta y cuatro millones seiscientos sesenta y ocho mil doscientos cuarenta pesos ($484.668.240) moneda corriente hasta seis mil doscientos veintinueve millones seiscientos ochenta y ocho mil novecientos noventa y un pesos ($6.229.688.991) moneda corriente.
Es pertinente recordar que, de conformidad con el parágrafo del artículo 38 de la Ley 454 de 1998, las organizaciones solidarias cuyos activos, con corte del 31 de diciembre de 2025, sean iguales o inferiores a cuatrocientos ochenta y cuatro millones seiscientos sesenta y ocho mil doscientos Treinta y nueve pesos ($484.668.239) moneda corriente, no se encuentran obligadas al pago de la tasa de contribución, ni de la tasa de contribución diferencial.
De acuerdo con lo establecido en el Decreto número 2159 de 1999, los mencionados valores se ajustarán anualmente teniendo en cuenta la variación del Índice de Precios al Consumidor (IPC) certificado por el Departamento Administrativo Nacional de Estadística (DANE). Con base en el IPC al cierre de diciembre del año 2025 del 5,10%, se actualizó el nivel de activos y se establecieron las tarifas respectivamente, así:
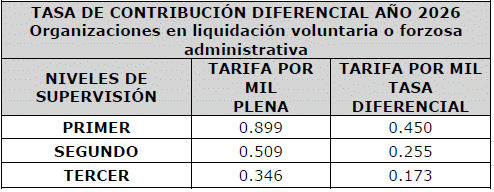
De conformidad con los dispuesto en la Resolución número 2025430007935 de fecha 30 de diciembre de 2025, por la cual se establece el cálculo, plazo y condiciones correspondientes para cumplir con el pago de la tasa de contribución diferencial. Así pues, para la vigencia 2026, dicha tasa se aplicará conforme a la reglas que se indican a continuación, siempre que las vigiladas hayan reportado de maner oportuna la información financiera mediante el Formato F-4 Entidades en liquidación voluntaria, o el que establezca la Superintendencia, a saber:
Las vigiladas que no suministren oportunamente su información financiera del corte del 31 de diciembre de 2025, o no lo hayan realizado, se les liquidará la tasa de contribución aplicando la fórmula establecida en el numeral 3 del artículo 38 de la Ley 454 de 1998, según el cual establece:
"3. Cuando una organización de economía solidaria no suministre oportunamente los balances cortados a 31 de diciembre del año anterior o no liquide la contribución respectiva, esta Superintendencia la liquidará aplicando a la contribución del período anterior un incremento correspondiente al promedio de la tasa de crecimiento de los activos totales de las entidades del sector con un ajuste adicional del cinco por ciento (5%)".
Para las organizaciones solidarias obligadas al pago de la tasa de contribución diferencial que no hayan reportado oportunamente, o no hayan reportado, su información financiera con corte del 31 de diciembre de 2025, la liquidación de dicha tasa se realizará aplicando la fórmula antes mencionada. Sobre el valor resultante se aplicará el descuento del cincuenta por ciento (50%), conforme a lo establecido en el artículo 3o de la Resolución número 2025430007935 de fecha 30 de diciembre de 2025.
En consecuencia, con base en la información reportada, se procederá a la actualización del módulo de pagos, a efectos de que las vigiladas puedan generar la respectiva certificación por concepto de la tasa de contribución.
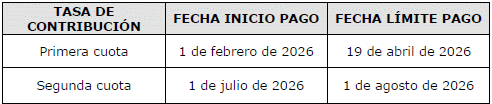
Ahora bien, de conformidad con lo dispuesto en el artículo 37 de la Ley 454 de 1998, esta Superintendencia informa que los plazos establecidos para el pago de la tasa de contribución y la tasa de contribución diferencial correspondientes a la vigencia 2026, son los siguientes:
La mora en el pago ocasionará el cobro de los respectivos intereses moratorios certificados por la Superintendencia Financiera de Colombia, vigentes al momento de efectuarse el pago.
Es importante resaltar que las organizaciones solidarias podrán realizar el pago de las dos cuotas de la tasa de contribución y de la tasa de contribución diferencial a partir del primero (1) de febrero de 2026, o bien acogerse a las fechas establecidas anteriormente.
Por otra parte, cuando una organización realice la retransmisión de la información financiera y el valor de los activos inicialmente reportados tuvieren alguna variación, la Superintendencia procederá a reliquidar la tasa de contribución correspondiente. Al respecto, es oportuno precisar que las organizaciones solidarias deberán solicitar a esta Superintendencia previamente y por escrito, la respectiva autorización de retransmisión, explicando las razones que motivan su solicitud.
Adicionalmente, en los casos en que la organización solidaria no hubiere estado sometida a inspección, vigilancia y control durante toda la vigencia 2025, la liquidación de la tasa de contribución se hará de manera proporcional al lapso durante el cual se haya practicado la supervisión, en los términos establecidos en el numeral 4 del artículo 38 de la Ley 454 de 1998.
Por último, para efectuar el pago de la tasa de contribución, deben ingresar al portal de pagos a través de la página web www.supersolidaria.gov.co (opción "Pago de Tasa de Contribución") o directamente mediante el enlace https://recaudo.supersolidaria.gov.co/ login utilizando las credenciales previamente registradas. En este portal podrá realizar el pago a través de PSE o generar e imprimir el recibo para cancelarlo en cualquiera de las oficinas del Banco de Bogotá a nivel nacional.
Asimismo, se recomienda imprimir el recibo antes de realizar el pago por PSE, ya que este se elimina del sistema una vez finalizado el proceso. Adicionalmente, el pago debe efectuarse el mismo día, dado que la vigencia del recibo es únicamente por esa fecha.
La presente circular externa rige a partir de la fecha de publicación en el Diario Oficial.
Cordialmente,
La Superintendente de Economía Solidaria,
María José Navarro Muñoz.
NOTAS AL FINAL:
1. Modificado por el artículo 99 de la Ley 795 de 2003
