CIRCULAR EXTERNA 93 DE 2025
(noviembre 18)
Diario Oficial No. 53.308 de 18 de noviembre de 2025
Diario Oficial disponible en la web de la Imprenta Nacional de Colombia el 20 de noviembre de 2025
SUPERINTENDENCIAS DE LA ECONOMÍA SOLIDARIA
| Para: | Organizaciones de primer nivel de supervisión (a excepción de las CAC y de los Fondos de Empleados) con cartera de créditos inferior a 50.000 millones de pesos a diciembre de 2021 |
De: | María José Navarro Munoz - Superintendenta de la Economía Solidaria |
Asunto: | Modificación del plazo de reporte pedagógico y reconocimiento en los estados financieros del modelo de pérdida esperada |
Fecha: | Bogotá, D. C., 18 de noviembre de 2025 |
La Superintendencia de la Economía Solidaria, en cumplimiento de la función establecida en el numeral 22 del artículo 36 (1) de la Ley 454 de 1998, dispuso a través del Título IV sobre el Sistema de Administración de Riesgos (SIAR) de la Circular Básica Contable y Financiera, y específicamente en el Anexo 2 del Capítulo II relativo al Sistema de Administración del Riesgo de Crédito (SARC), la aplicación de un modelo de referencia para la estimación de las pérdidas esperadas de la cartera de consumo con libranza, cartera de consumo sin libranza y la cartera comercial – persona natural de las organizaciones supervisadas, estableciendo que su aplicación se efectúa de acuerdo con el cronograma que para tal efecto defina la Superintendencia.
El pasado 24 de julio de 2024 a través de la Circular Externa número 68, la Superintendencia de Economía Solidaria modificó algunos aspectos del Modelo de Pérdida Esperada y emitió otras instrucciones para gestionar el riesgo de crédito, contenidas en el Capítulo II y sus Anexos 1 y 2, del Título IV de la Circular Básica Contable y Financiera. Así mismo, ajustó el cronograma de implementación del modelo.
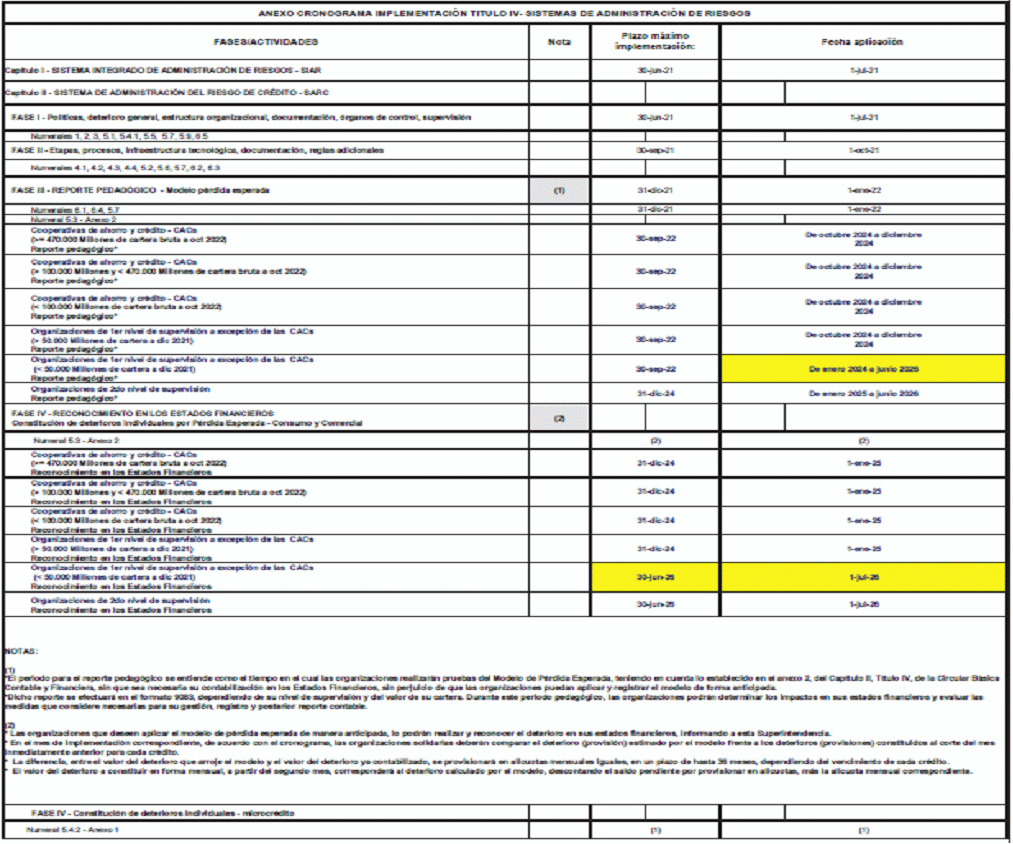
En concordancia con el cronograma establecido, las organizaciones solidarias de primer nivel de supervisión (exceptuando las cooperativas de ahorro y crédito –CAC–), con cartera de créditos superior a $50.000 millones al 31 de diciembre de 2021, ya deben aplicar el modelo de pérdida esperada con reconocimiento contable en los estados financieros desde el 1 de enero de 2025.
Por su parte, las organizaciones solidarias de primer nivel de supervisión con cartera de créditos inferior a $50.000 millones al 31 de diciembre de 2021 deben implementar y reconocer dicho modelo en los estados financieros a partir del 1 de julio de 2025.
Mientras tanto, las entidades del segundo nivel de supervisión continúan en la fase de reporte pedagógico, hasta el 30 de junio de 2026 conforme al cronograma vigente y con reconocimiento contable en los estados financieros a partir del 1 de julio de 2026.
La Superintendencia de Economía Solidaria en el mes de junio de 2025(2), instaló una Mesa de Trabajo para la revisión de la aplicación del Modelo de Pérdida Esperada para cooperativas del sector real con cartera de créditos de primer nivel de supervisión y como producto de dicha Mesa de Trabajo se recibió retroalimentación con base en la experiencia de las supervisadas en la implementación del modelo, teniendo en cuenta que las cooperativas participantes manifestaron algunas preocupaciones frente a la implementación obligatoria del Modelo de Pérdida Esperada (MPE).
Con posterioridad a la Mesa de Trabajo, se procedió de manera detallada a revisar los comentarios y observaciones planteadas, ejercicio a partir del cual la Superintendencia pudo concluir lo siguiente:
Como producto de la interlocución adelantada en las referidas mesas, se evidenció que para el caso de las Cooperativas Integrales Sin Sección de Ahorro, dentro del Anexo 2 de la Circular Externa número 68 de 2024, no se incluyó el cálculo de la aplicación del Modelo de Pérdida Esperada (MPE) para la Cartera Consumo sin libranza, lo cual genera la necesidad de adelantar los análisis correspondientes desde la Superintendencia de la Economía Solidaria para contar con un lineamiento de aplicación en este aspecto para dicho grupo de Empresas Solidarias Supervisadas (ESS).
También, desde la Superintendencia se han evidenciado oportunidades de mejora respecto de la aplicación del MPE por parte de las ESS, principalmente considerando los impactos en el incremento de las provisiones que les son aplicables y como consecuencia de ello, posibles afectaciones a las mismas; situación que ha sido objeto de análisis y acompañamiento por parte de esta entidad en aras de prevenir que la indebida aplicación del modelo, devenga en circunstancias que perjudiquen la operación.
Aunado a lo anterior, se tiene que algunas cooperativas presentan modelos de negocio heterogéneos que no se ajustan al modelo estándar y/o cuyo volumen de cartera no resulta representativo, y por ende, se evidencia la necesidad de realizar un análisis para definir la aplicación de un tratamiento diferenciado orientado a dichas empresas.
Por otro lado, durante el primer trimestre de 2025 desde la Superintendencia de la Economía Solidaria se adelantó el proceso de recategorización de las cooperativas diferentes a las cooperativas de ahorro y crédito: CDAC, proceso que resultó en la recategorización de un total de nueve (9) CDAC que pasaron de nivel 2 a nivel 1 de supervisión con Resolución número 2025300000345 de fecha 23 de enero de 2025, diecisiete (17) Asociaciones Mutuales que pasaron de nivel 3 y del nivel 2 a nivel 1 de supervisión con Resolución 2025321001285 del 4 de marzo de 2025, y treinta y seis (36) Asociaciones Mutuales que pasaron de nivel 3 a nivel 2 de supervisión con Resolución 20253210013505 del 5 de marzo de 2025; para un total de sesenta y dos (62) ESS recategorizadas.
Del universo de empresas solidarias supervisadas que fueron objeto de recategorización durante la presente vigencia, un total de cuarenta y cinco (45) Empresas Solidarias Supervisadas (ESS) poseen valores de cartera inferiores a $50.000 millones de pesos con corte a diciembre de 2021.
Lo anterior, permite concluir que es necesario adoptar medidas especiales para la aplicación del MPE a dichas ESS, a fin de ajustar e implementar parámetros unívocos en cuanto a la adopción y aplicación del mismo, incluyendo también a aquellas ESS que se hayan creado, que hayan constituido cartera o que hayan sido recategorizadas con posterioridad al corte base de diciembre de 2021.
Con base en lo descrito previamente, la Superintendencia de Economía Solidaria reconoce la pertinencia de realizar una revisión e inclusión de algunas probabilidades de incumplimiento (PI) para un tipo de entidad no considerada en el Anexo 2 del Capítulo II del Título IV de la Circular Básica Contable y Financiera, así como algunas particularidades identificadas en las ESS pertenecientes al primer nivel de supervisión (a excepción de las CAC y los Fondos de empleados) con cartera de créditos inferior a $50.000 millones de pesos a diciembre de 2021, sumado a la implementación de una agenda de acompañamiento y socialización, lo cual genera la imperiosa necesidad de modificar el cronograma de aplicación del Modelo para aquellas empresas cobijadas por la presente Circular.
En virtud de lo expuesto previamente y en aplicación de la facultad prevista en el numeral 22 del artículo 36 de la Ley 454 de 1998, se emiten las siguientes instrucciones:
PRIMERA. Modificar desde la entrada en vigencia de esta Circular y hasta el 30 de junio de 2026 el reporte pedagógico del Modelo de Pérdida Esperada por parte de las Empresas Solidarias Supervisadas (ESS) pertenecientes al primer nivel de supervisión (a excepción de las CAC y los Fondos de Empleados) con cartera de créditos inferior a $50.000 millones de pesos a diciembre de 2021.
SEGUNDA. Modificar desde la entrada en vigencia de la presente circular y hasta el 1 de julio de 2026, el reconocimiento en los estados financieros del Modelo de Pérdida Esperada por parte de las Empresas Solidarias Supervisadas (ESS) pertenecientes al primer nivel de supervisión (a excepción de las CAC y los Fondos de empleados) con cartera de créditos inferior a $50.000 millones de pesos a diciembre de 2021.
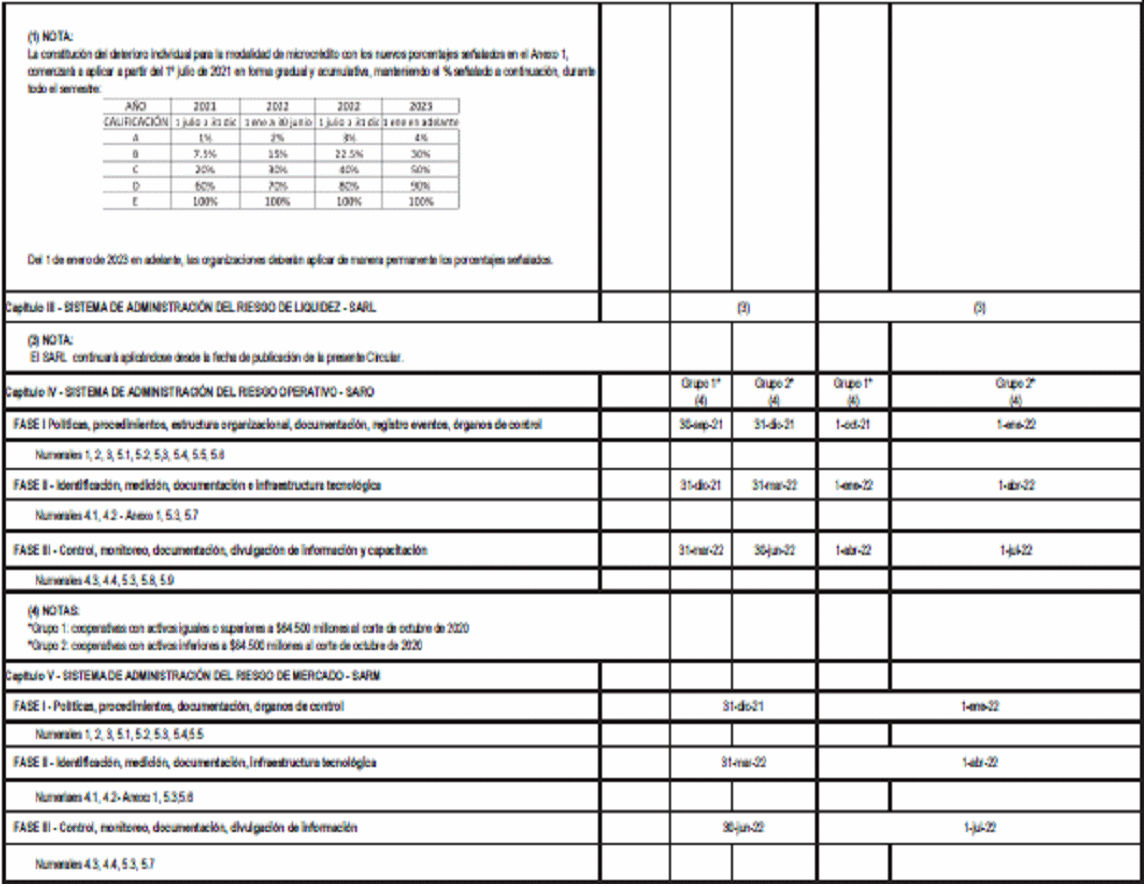
TERCERA. Modificar el Anexo “Cronograma Implementación Título IV sobre el Sistema de Administración de Riesgos (SIAR) de la Circular Básica Contable y Financiera”, en lo correspondiente al Reporte Pedagógico y Reconocimiento en los Estados Financieros del Modelo de Pérdida Esperada para las Empresas Solidarias Supervisadas (ESS) pertenecientes al primer nivel de supervisión (a excepción de las CAC y los Fondos de empleados) con cartera de créditos inferior a $50.000 millones de pesos a diciembre de 2021, de conformidad con la prórroga conferida en las instrucciones PRIMERA y SEGUNDA de la presente circular.
PARÁGRAFO 1o. La modificación del Cronograma de implementación del MPE, en lo correspondiente al Reporte Pedagógico y Reconocimiento en los Estados Financieros aplica igualmente a las Empresas Solidarias Supervisadas (ESS) pertenecientes al primer nivel de supervisión (a excepción de las CAC y los Fondos de empleados) con cartera de créditos inferior a $50.000 millones de pesos que se hayan creado, que hayan constituido cartera o que hayan sido recategorizadas con posterioridad al corte base de diciembre de 2021, y a las cuales les aplique la implementación del SARC.
Adicionalmente, en futuros ejercicios de recategorización de Empresas Solidarias Supervisadas (ESS), los actos administrativos que dispongan dicho ejercicio, contendrán los plazos para dar aplicación al Sistema Integrado de Administración de Riesgos (SIAR) en lo que corresponda.
CUARTA. Durante la vigencia 2025 y parte de la vigencia 2026, la Superintendencia de la Economía Solidaria adelantará la revisión respecto del Modelo de Pérdida Esperada, a fin de realizar los análisis y complementaciones del caso, con el objeto de socializar lo correspondiente con las Empresas Solidarias Supervisadas (ESS).
QUINTA. Hasta el 30 de junio del 2026, tiempo durante el cual se surtirá la revisión técnica mencionada, las Empresas Solidarias Supervisadas (ESS) objeto de aplicación de la presente Circular Externa(3), deberán continuar aplicando el Anexo 1 del Capítulo II del Título IV de la Circular Básica Contable y Financiera, referente a la Calificación y Deterioro de la Cartera de Crédito, para los efectos de provisión y reconocimiento contable.
SEXTA. Las Empresas Solidarias Supervisadas (ESS) sujetas a la presente Circular Externa(4) que así lo consideren podrán continuar aplicando de manera voluntaria el Modelo de Pérdida Esperada con reconocimiento en sus estados financieros.
Para tal efecto, deberán informar expresamente dicha decisión a esta Superintendencia dentro de los treinta (30) días calendario siguientes a la entrada en vigencia de la presente Circular.
SÉPTIMA. Conforme a lo previsto en el inciso primero del artículo 65 de la Ley 1437 de 2011, la presente Circular Externa rige a partir de la fecha de su publicación en el Diario Oficial y modifica en lo pertinente las disposiciones que le sean contrarias.
Cordialmente,
La Superintendenta de la Economía Solidaria,
María José Navarro Muñoz.
NOTAS AL FINAL.
1. “22. Instruir a las instituciones vigiladas sobre la manera como deben cumplirse las disposiciones que rigen su actividad, fijar los criterios técnicos y jurídicos que faciliten el cumplimiento de tales normas y señalar los procedimientos para su cabal aplicación”.
2. Fecha: 25 de junio de 2025.
3. Esto es: las ESS pertenecientes al primer nivel de supervisión (a excepción de las CAC y los Fondos de empleados) con cartera de créditos inferior a 50.000 millones de pesos a diciembre de 2021.
4. Ibidem.