





CIRCULAR EXTERNA 90 DE 2025
(octubre 8)
Diario Oficial No. 53.368 <sic1, 53.268> de 9 de octubre de 2025
SUPERINTENDENCIA DE LA ECONOMÍA SOLIDARIA
| PARA: | TODAS LAS EMPRESAS SOLIDARIAS QUE SE ENCUENTRAN BAJO LA SUPERVISIÓN DE LA SUPERINTENDENCIA DE LA ECONOMÍA SOLIDARIA |
DE: | MARÍA JOSÉ NAVARRO MUÑOZ SUPERINTENDENTA |
ASUNTO | MODIFICACIÓN DE LOS NUMERALES 6.2, 6.2.1, 6.2.4, 6.3, 6.4, 6.5 DEL CAPÍTULO I - INSTRUCCIONES GENERALES RELATIVAS PARA LA PRESENTACIÓN DE INFORMACIÓN FINANCIERA A LA SUPERINTENDENCIA DE ECONOMÍA SOLIDARIA, TÍTULO II - PRESENTACIÓN DE ESTADOS FINANCIEROS Y NUMERAL 7 DEL CAPÍTULO I, NUMERAL 2.5 DEL LITERAL A DEL CAPÍTULO II, NUMERAL 1.2 DEL LITERAL A DEL CAPÍTULO III Y NUMERAL 1.5 DEL LITERAL B DEL CAPÍTULO III DEL TÍTULO III RÉGIMEN PRUDENCIAL DE LA CIRCULAR BÁSICA CONTABLE Y FINANCIERA. |
FECHA | Bogotá, D. C., 8 de octubre de 2025 |
Con el objetivo de asegurar que la información financiera de las organizaciones solidarias sea suficiente, apropiada y transparente, la Superintendencia de la Economía Solidaria, en el marco de sus facultades de inspección, vigilancia y control otorgadas por la Ley 454 de 1998, emitió la Circular Externa número 22 de 2020, la cual fue publicada el 27 de enero de 2021 en la gaceta del Diario Oficial con el número 51.570.
Esta Circular Externa introduce una actualización integral de la Circular Básica Contable y Financiera, y reemplazó la versión anterior del año 2008; así mismo, buscó armonizar la normativa contable y financiera del sector solidario con nuevos marcos técnicos de información financiera y regulación prudencial, además de promover buenas prácticas en la gestión de riesgos.
Por otro lado, la Circular Básica Contable y Financiera proporciona orientación en materia de contabilidad e información financiera y, establece el proceso para el reporte de información de parte de las Empresas Solidarias Supervisadas (ESS) de acuerdo con los diferentes marcos técnicos normativos, permitiendo así que este ente de supervisión ejerza sus funciones de manera efectiva.
En cuanto a la facultad de la Superintendencia de la Economía Solidaria para determinar qué información puede exigir de sus vigiladas a través de los reportes socioeconómicos periódicos u ocasionales, el numeral 2 del artículo 36 de la Ley 454 de 1998, señala:
"2. Establecer el régimen de reportes socioeconómicos periódicos u ocasionales que las entidades sometidas a su supervisión deben presentarle, así como solicitar a las mismas, a sus administradores, representantes legales o revisores fiscales, cuando resulte necesario, cualquier información de naturaleza jurídica, administrativa, contable o financiera sobre el desarrollo de sus actividades".
Como parte del proceso de transformación digital de esta Superintendencia, se ha desarrollado un nuevo Sistema para el reporte de información, que tiene el objetivo de mejorar la interacción que las ESS tienen con la entidad, así como facilitar el envío del formulario oficial de rendición de cuentas y fortalecer la seguridad de la información al interior de la entidad.
Dicha herramienta es la primera fase de desarrollo de un proyecto que busca implementar un Sistema de Información integral en donde se pueda no solo reportar; sino consultar y gestionar toda la información del sector solidario, que permita fortalecer a las organizaciones solidarias.
Para la implementación y adopción de esta nueva aplicación, desde la Oficina Asesora de Planeación y Sistemas de la Superintendencia de la Economía Solidaria, se han elaborado herramientas gráficas, audiovisuales y otros apoyos documentales, que buscan orientar al usuario en el manejo de la herramienta. Toda la información se encuentra disponible en el portal web de la Superintendencia de la Economía Solidaria, en el enlace: https://www.supersolidaria.gov.co
A su vez, y con el objetivo de fortalecer el proceso de implementación del nuevo Sistema de Información, facilitar su transición, la calidad de la información y el proceso de reporte del Formulario Oficial de Rendición de Cuentas, se incorpora a la presente Circular un Anexo Técnico denominado "PERIODO DE TRANSICIÓN IMPLEMENTACIÓN SISTEMA DE INFORMACIÓN ADA PARA LA PRESENTACIÓN DEL FORMULARIO OFICIAL DE RENDICIÓN DE CUENTAS (F.O.R.C.)", que propende por coadyuvar a la transición progresiva hacia el Sistema de Información Misional ADA en relación con el FORC durante la vigencia 2025.
En consideración a lo anterior, se hace necesario modificar la Circular Básica Contable y Financiera con el fin de fijar los criterios técnicos para el proceso de reporte y los medios a través de los cuales se debe realizar, para lo cual se imparten las siguientes instrucciones:
PRIMERO. Modificar los numerales 6.2, 6.2.1, 6.2.4, 6.3, 6.4, 6.5 del Capítulo I – que trata sobre las instrucciones generales relativas para la presentación de información financiera a la Superintendencia de la Economía Solidaria del Título II - Presentación de estados financieros y, el Numeral 7 del Capítulo I, numeral 2.5 del literal A del Capítulo II, Numeral 1.2 del literal A del Capítulo III y Numeral 1.5 del literal B del Capítulo III del Título III Régimen prudencial, de la Circular Básica Contable y Financiera.
SEGUNDO. Para todos los efectos legales y regulatorios, cualquier referencia realizada al Sistema Integral de Captura de la Superintendencia de la Economía Solidaria (SICSES) en la Circular Básica Contable y Financiera o en cualquier otra instrucción expedida en el pasado por esta Superintendencia, deberá entenderse sustituida por el Sistema de Información Misional – ADA.
TERCERO. Conforme con lo previsto en el inciso primero del artículo 65 de la Ley 1437 de 2011, la presente Circular rige a partir de la fecha de su publicación en el Diario Oficial y deroga todas aquellas disposiciones que le sean contrarias.
Cordialmente,
La Superintendenta de la Economía Solidaria,
María José Navarro Muñoz.
PRESENTACIÓN DE ESTADOS FINANCIEROS.
INSTRUCCIONES GENERALES RELATIVAS PARA LA PRESENTACIÓN DE INFORMACIÓN FINANCIERA A LA SUPERINTENDENCIA DE ECONOMÍA SOLIDARIA - CIRCULAR BÁSICA CONTABLE Y FINANCIERA.
Numeral 6.2 FORMULARIO OFICIAL DE RENDICIÓN DE CUENTAS
Este formulario está constituido por los formatos incluidos en el Sistema de Información Misional – ADA, de conformidad con lo señalado en el numeral 6.2.2 del presente Título..
Numeral 6.2.1. Medio de Reporte
Para efecto del reporte del formulario oficial de rendición de cuentas, la Superintendencia de la Economía Solidaria pondrá a disposición de las organizaciones solidarias vigiladas el aplicativo de reporte, así como sus actualizaciones, en el portal web www.supersolidaria.gov.co para las empresas solidarias bajo la vigilancia, inspección y control de la Superintendencia de la Economía Solidaria, permite la presentación y validación (individual e integral) de la información básica, financiera, estadística y operativa. En caso de requerir información o soporte técnico, las empresas vigiladas podrán presentar sus solicitudes a través de los siguientes medios:
Correo electrónico: ada@supersolidaria.gov.co
Google Chat ada@supersolidaria.gov.co (esta modalidad de chat opera tanto para dispositivos móviles como aplicaciones Google de escritorio).
Línea telefónica: 601 756 0557 extensiones 10407, 10408, 10409 o 10410
Para el reporte de información, se debe tener en cuenta la siguiente clasificación por tipo de empresa solidaria:
| TIPO DE EMPRESA SOLIDARIA | DESCRIPCIÓN |
| 1 | Cooperativas Especializadas de Ahorro y Crédito |
| 2 | Cooperativas Multiactivas o integrales con sección de ahorro y crédito |
| 3 | Cooperativas Especializadas diferentes de ahorro y crédito |
| 4 | Cooperativas Multiactivas o Integrales sin sección de ahorro y crédito |
| 5 | Instituciones Auxiliares del Cooperativismo |
| 6 | Organismos de Segundo Grado |
| 7 | Organismos de Tercer Grado |
| 8 | Fondos de Empleados |
| 9 | Asociaciones Mutuales |
| 10 | Cooperativas de Aporte y Crédito |
| 11 | Cooperativas de Trabajo Asociado |
La información del Formulario Oficial de Rendición de Cuentas, debe ser fiel copia de lo consignado en los libros de contabilidad y reflejar plenamente los hechos económicos de las empresas solidarias; por tanto, la responsabilidad de la calidad de la información reportada recae sobre sus administradores, el contador y el revisor fiscal.
El reporte del Formulario Oficial de Rendición de Cuentas se deberá realizar a través de los medios mencionados en el presente numeral, cualquier otro mecanismo (correo electrónico u otros) se entenderá como no presentado.
PARÁGRAFO 1o. Las retransmisiones del Formulario Oficial de Rendición de Cuentas a las que se refiere el numeral 6.2.4 de la presente circular, se presentarán a través del Sistema de Información Misional – ADA, módulo retransmisiones.
PARÁGRAFO 2o. Adjunto a la presente Circular y como parte integral de la misma, se encuentra el anexo técnico denominado" PERIODO DE TRANSICIÓN IMPLEMENTACIÓN SISTEMA DE INFORMACIÓN ADA PARA LA PRESENTACIÓN DEL FORMULARIO OFICIAL DE RENDICIÓN DE CUENTAS (FORC)" que establece el periodo de transición dispuesto dentro de la implementación del Sistema de Información Misional – ADA, para la presentación de los reportes del Formulario Oficial de Rendición de cuentas (FORC), el cual regirá desde 1 de septiembre hasta 31 de diciembre de 2025.
PARÁGRAFO 3o. El cronograma de implementación de la nueva plataforma web podrá estar sometido a cambios. Las organizaciones del sector solidario deberán verificar frecuentemente la página web de la entidad en la cual se publicará oportunamente esta información, a fin de salvaguardar las obligaciones que le asisten a las empresas solidarias, por lo que su omisión, no configurará una causal para eximir de responsabilidad a las organizaciones vigiladas.
Numeral 6.2.4. Retransmisión de información
Cuando por algún motivo fuere necesaria la retransmisión de esta información, las organizaciones solidarias deberán solicitar a la Superintendencia, previamente y por escrito, la autorización de retransmisión de estados financieros e indicar las razones de la solicitud.
A la solicitud de autorización de retransmisión, se debe adjuntar un archivo en Excel en el cual se detallen las cifras nuevas comparadas con las transmitidas, la variación, su justificación y la causa de ello.
Una vez aprobada la retransmisión de información por parte de esta Superintendencia, se efectuará el reporte de la información y en los plazos autorizados, a través del Sistema de Información Misional – ADA, módulo retransmisiones.
Numeral 6.3. ESTADOS FINANCIEROS INDIVIDUALES Y SEPARADOS
Las organizaciones solidarias vigiladas por esta Superintendencia continuarán reportando los estados financieros individuales y separados de cierre de ejercicio a 31 de diciembre de cada año, a través del Formulario Oficial de Rendición de Cuentas, conforme se establece en el numeral 6.2.3 del presente capítulo.
En la preparación de dichos estados financieros, las organizaciones clasificadas en Grupos 1, 2 y 3 aplicarán los marcos técnicos normativos correspondientes, contenidos en el Decreto 2420 de 2015, salvo el tratamiento de la cartera de crédito y su deterioro y el de los aportes sociales, conforme lo establece el marco normativo vigente, al igual que los demás que lo adicionen o complementen.
Para tal efecto, los formatos a reportar son los siguientes:
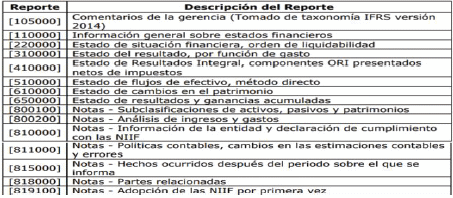
La estructura de cada uno de estos reportes, que hacen parte de la Extensión de la taxonomía realizada por esta Superintendencia, está a disposición de las organizaciones vigiladas para su consulta a través del siguiente vínculo: https://www.supersolidaria.gov.co.
Numeral 6.4. ESTADOS FINANCIEROS CONSOLIDADOS
Las organizaciones vigiladas por esta Superintendencia, obligadas a consolidar estados financieros y, por lo tanto, presentar los activos, pasivos, patrimonio, ingresos, gastos, y flujos de efectivo de la controladora y sus subsidiarias como si se tratase de una sola organización económica, deberán efectuar dicho reporte a través del Sistema de Información Misional – ADA, en los siguientes formatos:
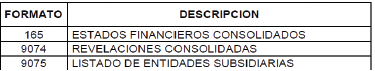
El reporte de los estados financieros consolidados, con corte a 31 de diciembre de cada año, de las organizaciones clasificadas en Grupos 1, 2 y 3 obligadas a consolidar, deberá realizarse a través del Formulario Oficial de Rendición de Cuentas.
En la presentación de los estados financieros consolidados, las organizaciones clasificadas en Grupos 1 y 2, obligadas a consolidar, aplicarán en su totalidad los marcos técnicos normativos correspondientes, contenidos en el Decreto Único Reglamentario 2420 de 2015 modificado por los Decretos 2496 de 2015, 2131 y 2132 de 2016, 2170 de 2017, 2483 de 2018 y 2270 de 2019.
De esta manera, los estados financieros consolidados se presentarán sin la salvedad en el tratamiento de la cartera de crédito y su respectivo deterioro y sin la salvedad en aportes sociales, tal y como lo establecen los capítulos 5 y 6, del Título 4, de la Parte 1, del Libro 1 del Decreto 2420 de 2015, adicionados por el artículo 3o del Decreto 2496 de 2015.
Numeral 6.5. ESTADOS FINANCIEROS DE ORGANIZACIONES EN PROCESO DE LIQUIDACIÓN VOLUNTARIA
El reporte de los estados financieros de las organizaciones vigiladas que se encuentran en proceso de liquidación voluntaria en curso, que no cumplen la hipótesis de negocio en marcha, (Decreto 2101 del 22 de diciembre de 2016); continuarán reportando su información financiera a través del Sistema de Información Misional – ADA, en el formato dispuesto para tal fin teniendo en cuenta el nivel de supervisión y la periodicidad de reporte prevista.
RÉGIMEN PRUDENCIAL.
FONDO DE LIQUIDEZ.
7. PRESENTACIÓN DE INFORMES
Las organizaciones solidarias reportarán, el fondo de liquidez en el formato dispuesto para el efecto, en el Formulario Oficial de Rendición de Cuentas, a través del Sistema de Información Misional – ADA, de acuerdo con su nivel de supervisión.
Los extractos de cuentas y los soportes de los títulos constituidos, así como las respectivas certificaciones de custodia, expedidas por las entidades depositarias de los recursos del fondo de liquidez, deberán reposar en la organización solidaria y estar disponibles en todo momento para la Superintendencia.
RELACIÓN DE SOLVENCIA, LÍMITES INDIVIDUALES Y DE CONCENTRACIÓN EN LAS COOPERATIVAS DE AHORRO Y CRÉDITO Y COOPERATIVAS MULTIACTIVAS E INTEGRALES CON SECCIÓN DE AHORRO Y CRÉDITO.
A. RELACIÓN DE SOLVENCIA
2.5 REPORTE DE LA RELACIÓN DE SOLVENCIA
Mensualmente, las cooperativas de ahorro y crédito y las multiactivas o integrales con sección de ahorro y crédito, deberán reportar la relación de solvencia a este Ente de Control, en el formato diseñado para el efecto, a través del Sistema de Información Misional – ADA, que incluya el cálculo del patrimonio básico, deducciones, patrimonio adicional y la ponderación de activos y contingencias por su nivel de riesgo.
NORMAS APLICABLES A LOS FONDOS DE EMPLEADOS PARA LA PRESTACIÓN DE SERVICIOS DE AHORRO Y CRÉDITO.
A. CONSIDERACIONES GENERALES
1.2. ACTUALIZACIÓN ANUAL DE LOS FONDOS DE EMPLEADOS DE CATEGORÍA INTERMEDIA
Con el propósito de determinar los fondos de empleados de categoría intermedia que podrán ser clasificados en categoría plena, la Superintendencia tendrá en cuenta el vínculo de asociación previsto en el estatuto38. Para tal efecto, los fondos de empleados, clasificados en categoría intermedia, deberán reportar, en el primer trimestre de cada anualidad, los formatos de vínculo de asociación y el relacionado con el nombre de las empresas a las cuales están vinculados los asociados del fondo de empleados, dispuestos en el Formulario Oficial de Rendición de Cuentas, a través del Sistema de Información Misional – ADA.
PARÁGRAFO 1. Con el diligenciamiento de los formatos arriba señalados, se entenderá expedida la constancia a que se refiere el inciso 2, del parágrafo 2, del artículo 2.11.5.1.3 del Decreto 1068 de 2015.
PARÁGRAFO 2o. El hecho de que un fondo de empleados tenga asociados pensionados o ex trabajadores o más de una empresa patronal, no determina que sea reclasificado en categoría plena. En este evento se deberá demostrar, por parte del fondo de empleados, la relación que tienen entre sí con la empresa que genera el vínculo, que ya existía su vinculación como asociado al fondo de empleados cumpliendo con los presupuestos establecidos en el artículo 4o del Decreto 1481 de 1989, modificado por el artículo 2o de la Ley 1391 del 2010 y la contribución para el desarrollo de su objeto social.
B. INDICADOR DE SOLIDEZ Y REGLAS SOBRE PATRIMONIO
1.5. REPORTE DEL INDICADOR DE SOLIDEZ
Semestralmente, los fondos de empleados de categoría plena deberán reportar el indicador de solidez a la Superintendencia de la Economía Solidaria en el formato diseñado para tal efecto, a través del Sistema de Información Misional – ADA, que incluye el cálculo del patrimonio básico, deducciones, patrimonio adicional y la ponderación de activos y contingencias por su nivel de riesgo.
En su informe semestral, el revisor fiscal debe certificar el cumplimiento mensual del indicador de solidez por parte del fondo de empleados de categoría plena, de acuerdo con lo previsto en la normatividad vigente y en las instrucciones impartidas por esta Superintendencia.
CIRCULAR BÁSICA CONTABLE Y FINANCIERA
PERIODO DE TRANSICIÓN IMPLEMENTACIÓN SISTEMA DE INFORMACIÓN ADA PARA LA PRESENTACIÓN DEL FORMULARIO OFICIAL DE RENDICIÓN DE CUENTAS (F.O.R.C.).
Con el objetivo de fortalecer el proceso de implementación del nuevo Sistema de información, facilitar su transición, la calidad de la información y el proceso de reporte del Formulario Oficial de Rendición de Cuentas (FORC), se incorpora el presente anexo, con el fin de establecer una transición progresiva hacia el Sistema de Información Misional ADA en relación con el FORC durante la vigencia 2025.
El periodo de transición será desde el 1 de septiembre de 2025 hasta el 31 de diciembre de 2025. A partir del reporte con corte al 31 diciembre de 2025, todas las organizaciones solidarias vigiladas, sin importar su nivel de supervisión, deberán presentar su información exclusivamente a través del Sistema de Información Misional ADA.
Durante este periodo de transición, el reporte del FORC se habilitará para que pueda ser presentado a través de los siguientes medios:
- Nuevo Cargador el cual ya se encuentra implementado, y está siendo utilizado por todas las empresas vigiladas para el reporte del archivo ZIP generado por el SICSES.
- Sistema de Información Misional ADA, en el módulo: presentación del Formulario Oficial de Rendición de Cuentas.
Durante esta fase serán validos los reportes que se generen por las empresas vigiladas en cualquiera de las dos herramientas. En todo caso, es importante precisar que, si bien se cuenta con las dos plataformas habilitadas, solo se recibirá la transmisión de la información por una de las herramientas habilitadas. Se invita a las empresas a utilizar el sistema de información misional ADA con el fin de familiarizarse con la plataforma y lograr su total adopción para el envío del reporte del corte a 31 de diciembre de 2025 con el cuál se cierra el periodo de transición.
De acuerdo con cada uno de los niveles de supervisión, la presentación de los reportes será de la siguiente manera:
Cronograma de Transición por Nivel de Supervisión
| Mes de presentación | Periodo a reportar | Nivel de Supervisión | Plataformas habilitadas |
| Septiembre 2025 | Agosto 2025 | Nivel I | SICSES y Sistema ADA |
| Octubre 2025 | Septiembre 2025 | Nivel I y Nivel II | SICSES y Sistema ADA |
| Noviembre 2025 | Octubre 2025 | Nivel I | SICSES y Sistema ADA |
| Diciembre 2025 | Noviembre 2025 | Nivel I | SICSES y Sistema ADA |
| Enero 2026 | Diciembre 2025 | Todos los niveles | Solo Sistema de Información Misional ADA |
Mecanismo de presentación del reporte del Formulario Oficial de Rendición de Cuentas (FORC)
1. SICSES
- Diligenciamiento del formulario oficial de rendición de cuentas y presentación en SICSES.
- Generación del archivo plano el cual debe ser cargado en https://ada.supersolidaria.gov.co/
- Una vez verificado el cargue exitoso en el sistema, se puede obtener la certificación de presentación del reporte.
2. Sistema de Información Misional ADA
- Diligenciamiento del formulario oficial de rendición de cuentas y presentación en ADA - módulo "presentación Formulario Oficial de Rendición de Cuentas (FORC)", mediante el usuario y contraseña asignado a su organización.
- Una vez verificado el cargue exitoso en el sistema, se puede obtener la certificación de presentación del reporte.
RECOMENDACIONES TÉCNICAS:
- Verificar y mantener actualizado el correo electrónico institucional en el sistema de información ADA. En caso de requerir modificaciones, será necesario enviar oficio firmado por el representante legal de la organización solidaria y RUT donde se refleje dicho correo electrónico, trámite que se llevará a cabo desde el 1 de septiembre de 2025.
- Validar la conectividad y acceso al portal del Sistema ADA desde una red de internet con suficiente capacidad.
- Para las entidades que tienen su propio dominio de correo electrónico, se deberá habilitar el siguiente enlace para el envío de notificaciones, con el fin de obtener el acceso: smtp.email.sa-bogota-1.oci.oraclecloud.com
Capacitaciones Periódicas
La Superintendencia de la Economía Solidaria implementará capacitaciones periódicas dirigidas a todos los niveles de supervisión, con el fin de:
- Familiarizar a las entidades con el uso del nuevo módulo de presentación del FORC en ADA
- Resolver dudas sobre la operación del Sistema ADA.
- Orientar sobre buenas prácticas en el reporte de información.
- Asegurar una transición adecuada y sin contratiempos.
Los cronogramas de capacitación y materiales de apoyo (instructivos, videos tutoriales y documentos de referencia) estarán disponibles en el portal institucional a partir del 1 de septiembre de 2025.
Canales de Atención
Para acompañar el proceso de transición al Ecosistema de Información Misional ADA, se dispondrá de un canal de atención exclusivo para brindar el soporte relacionado con el cargue del Formulario Oficial de Rendición de Cuentas y el uso del nuevo módulo.
Correo: ada@supersolidaria.gov.co
Línea Directa: (601) 746 95 11
PBX: (601) 756 05 57 Ext. 10407 - 10408 - 10409 - 10410
La Imprenta Nacional de Colombia, se permite informar que, en el Diario Oficial número 53.268 del jueves, 9 de octubre de 2025, por un error técnico en el proceso operativo aparece en su primera página como número de edición 53.368 del jueves, 9 de agosto de 2025 siendo lo correcto para toda su edición 53.268 del jueves, 9 de octubre de 2025.
