





RESOLUCIÓN 20261000015947CS DE 2026
(marzo 25)
Diario Oficial No. 53.440 de 26 de marzo de 2026
SUPERINTENDENTE DE VIGILANCIA Y SEGURIDAD PRIVADA
Por la cual se fijan los plazos del reporte de información financiera con corte al 31 de diciembre de 2025, así como para la liquidación y pago de la contribución vigencia 2026; se establecen los criterios para el cumplimiento de estas obligaciones y se adoptan las medidas para el recaudo anual de la cuota de contribución a cargo de las personas naturales y/o jurídicas que ejerzan o presten actividades y servicios sometidos a control, inspección y vigilancia, por parte de la Superintendencia de Vigilancia y Seguridad Privada.
EL SUPERINTENDENTE DE VIGILANCIA Y SEGURIDAD PRIVADA,
en ejercicio de sus atribuciones Constitucionales y legales, en especial las conferidas en el Decreto Ley 356 de 1994, Decreto número 2355 de 2006, artículo 76 de la Ley 1151 de 2007 Modificado por el artículo 371 de la Ley 1819 de 2016, Decreto número 1989 de 2008 y artículo 10 de la Ley 1314 de 2009, y
CONSIDERANDO:
Que el artículo 209 de la Constitución Política establece que la función administrativa se desarrolla con fundamento en los principios de legalidad, eficacia, economía, celeridad, imparcialidad y publicidad, los cuales orientan la actuación de las autoridades administrativas en el ejercicio de sus competencias.
Que el artículo 338 de la Constitución Política dispone que las contribuciones fiscales y parafiscales deben estar previstas en la Ley, la cual debe definir directamente los elementos esenciales del tributo; entre ellos, los sujetos, la base gravable y la tarifa.
Que el artículo 76 de la Ley 1151 de 2007, modificado por el artículo 371 de la Ley 1819 de 2016, creó una contribución a cargo de las personas naturales y/o jurídicas que ejerzan o presten actividades y servicios sometidos a control, inspección y vigilancia por parte de la Superintendencia de Vigilancia y Seguridad Privada, con el objeto de cubrir los costos y gastos asociados al funcionamiento e inversión de dicho organismo.
Que el Decreto Ley 356 de 1994 Por el cual se expide el Estatuto de Vigilancia y Seguridad Privada, define las actividades y servicios sometidos a control, inspección y vigilancia por parte de la Superintendencia de Vigilancia y Seguridad Privada, así como los sujetos obligados al cumplimiento del régimen legal aplicable.
Que el Decreto Ley 356 de 1994 en su artículo número 105 establece: "Informes Semestrales. Los Servicios de Vigilancia y Seguridad Privada deberán enviar a la Superintendencia de Vigilancia y Seguridad Privada antes del 30 de abril de cada año los Estados Financieros del año inmediatamente anterior, certificados por Representante Legal, Contador Público y/o Revisor Fiscal. Los Departamentos de Seguridad deberán además discriminar los gastos y costos destinados a Vigilancia y Seguridad privada, del año anterior.
Que es función de la Superintendencia de Vigilancia y Seguridad Privada de conformidad con lo establecido en el artículo número 4o del Decreto número 2355 de 2006 "Instruir a los vigilados sobre las disposiciones que regulan su actividad, fijar criterios técnicos y jurídicos que faciliten el cumplimiento de tales normas y señalar los procedimientos para su cabal aplicación.
Que el Decreto número 2355 de 2006, en especial su artículo 4o numeral 13, confiere a la Superintendencia de Vigilancia y Seguridad Privada la facultad de instruir a los vigilados sobre las disposiciones que regulan su actividad, fijar criterios técnicos y jurídicos que faciliten su cumplimiento y señalar los procedimientos para su adecuada aplicación.
Que el Decreto número 1989 de 2008 reglamentó el artículo 76 de la Ley 1151 de 2007 y estableció las reglas aplicables a la liquidación, autoliquidación, presentación, pago y control de la contribución a favor de la Superintendencia de Vigilancia y Seguridad Privada, así como la acusación de intereses moratorios en caso de pago extemporáneo.
Que el artículo 3o del Decreto número 1989 de 2008 dispone que los sujetos sometidos a inspección, vigilancia y control deberán efectuar la autoliquidación de la contribución y radicarla dentro de los plazos que establezca anualmente la Superintendencia de Vigilancia y Seguridad Privada.
Que el artículo 4o del citado Decreto, señala que el pago de la contribución se efectuará mediante consignación o a través de los mecanismos que determine la Superintendencia de Vigilancia y Seguridad Privada.
Que el artículo 8o del Decreto número 1989 de 2008 establece que el no pago oportuno de la contribución dará lugar a la causación de intereses moratorios conforme a la tasa prevista en el Estatuto Tributario.
Que la Ley 1314 de 2009, sus Decretos reglamentarios, y demás normas que lo adicionen o modifiquen, regulan la convergencia de las normas contables, de información financiera y de aseguramiento de la información con estándares internacionales, en relación con el grupo que pertenezcan (1- NIIF PLENAS, 2-NIIF PYMES y 3- NIIF MICROEMPRESAS).
Que el artículo número 10 ibidem señala que, a la Superintendencia de Vigilancia y Seguridad Privada, como autoridad de supervisión le corresponde:
1. Vigilar que los entes económicos bajo inspección, vigilancia o control, así como sus administradores, funcionarios y profesionales de aseguramiento de información, cumplan con las normas en materia de contabilidad y de información financiera y aseguramiento de información, y aplicar las sanciones a que haya lugar por infracciones a las mismas.
2. Expedir normas técnicas especiales, interpretaciones y guías en materia de contabilidad y de información financiera y de aseguramiento de información. Estas actuaciones administrativas, deberán producirse dentro de los límites fijados en la Constitución, en la presente ley y en las normas que la reglamenten y desarrollen.
Que, en virtud de lo anterior, se hace necesario fijar los criterios técnicos a tener en cuenta por parte de los prestadores de los servicios objeto de vigilancia, a propósito del procedimiento de reporte de información financiera con corte a 31 de diciembre de 2025, junto con las fechas de presentación de esta ante la Superintendencia de Vigilancia y Seguridad Privada, las cuales se fijan desde el 1 de abril al 30 de abril de 2026.
Que, de conformidad con las normas vigentes, corresponde a la Superintendencia de Vigilancia y Seguridad Privada fijar para cada vigencia fiscal los plazos para la presentación de la información financiera, la autoliquidación y el pago de la Tarifa por Contribución a cargo de los vigilados.
Que, en virtud de lo anterior, se hace necesario establecer para la vigencia fiscal 2026 los plazos, condiciones y lineamientos aplicables al reporte de información financiera, la liquidación, el pago y el recaudo de la Tarifa por Contribución correspondiente a la vigencia 2026.
En mérito de lo expuesto,
RESUELVE:
ARTÍCULO 1o. PLAZOS PARA EL REPORTE DE INFORMACIÓN FINANCIERA Y EL PAGO DE LA TARIFA POR CONTRIBUCIÓN. Fíjense los plazos para el reporte de la información financiera y el pago de la Tarifa por Contribución correspondiente a la información financiera con corte a 31 de diciembre de 2025 - Contribución vigencia 2026, así:
| REPORTE INFORMACIÓN FINANCIERA CON CORTE AL 31 DE DICIEMBRE DE 2025 | PAGO DE LA TARIFA POR CONTRIBUCIÓN VIGENCIA 2026 (SIN INTERESES) |
| Desde el 01 de abril al 30 de abril del 2026 | Desde el 01 de abril hasta el 31 de julio de 2026. |
| TIPO DE SERVICIO | INFORMACION PARA REPORTAR |
| Empresas y Cooperativas de Vigilancia y Seguridad Privada | La base gravable esta constituida por el capital suscrito paras las sociedades comeciales y los |
| Escuelas de capacitacion y entrenamiento en Vigilancia y Seguridad Privada. | aportes sociales para las cooperativas de vigilancia, aplicando lo definido en el Ley 1314 de 2009 y sus decretos reglamentarios, de |
| Transportadora de valores | conformiddad al Grupo que pertenecen con |
| Blindadoras y Arrendadoras de vehiculos blindados | corte a 31 de diciembre del año inmediatamente anterior. |
| Departamentos de Seguridad y Servicios Comunitarios | La base gravable esta constituida por el valor de la nomina empleada, incluyendo todos los gastos y prestaciones sociales de cualquier denominación, con corte a 31 de diciembre del año inmediatamente anterior, sin incluir los aportes efectuados al sistema integral de seguridad social, al SENA, ICBF y Cajas de Compensación Familair que esten a cargo de la Empresa. |
| Quienes ejeren actividades de importación, Fabricación, Instalación Comercialización de equipos, sistemas y medios tecnologicos para la vigilancia y seguridad privada. | La base gravable esta constituida por los Ingresos brutos percibidos por la actividad realizada, con corte a 31 de diciembre del año inmediatamente anterior |
| Empresas Asesoras, Consultoras e investigadoras en Vigilancia y Seguridad Privada. | |
| Asesores, Consultores e Investigadores en Vigilancia y Seguridad Privada personas naturales. | |
Tabla servicios a los que aplica el reporte y pago cuota de contribución.
PARÁGRAFO 1o. A partir del 1o de agosto de 2026, se causarán intereses moratorios hasta la fecha en que se efectúe el pago total de la obligación, conforme a la normativa vigente.
PARÁGRAFO 2o. Los vigilados deben seguir las pautas fijadas en las circulares e instructivos que emita la Superintendencia de Vigilancia y Seguridad Privada para la recepción de la información financiera y el diligenciamiento de los formaros de Estados Financieros XBRL G1-G2-G3, REGADS y RIFINC, disponibles en el portal web de la Entidad en www.supervigilancia.gov.co, en el icono "reporte de información financiera" - Reporte de información financiera vigencia 2025.
PARÁGRAFO 3o. Los vigilados establecidos para el reporte de la información financiera dentro de la plataforma (RL-RV) fueron restablecidas de manera automática, quedando como contraseña maestra el consecutivo 12345678.

ARTÍCULO 2o. FORMA Y ENTIDAD PARA EL PAGO DE LA TARIFA POR CONTRIBUCIÓN. El pago de la Tarifa por Contribución deberá efectuarse a través del Banco Davivienda, en la Cuenta Corriente número 457469993838, a nombre de la Superintendencia de Vigilancia y Seguridad Privada.
Para efectos de la correcta identificación del pago, el vigilado deberá registrar como referencia obligatoria su Número de Identificación Tributaria (NIT) o cédula, según corresponda.
PARÁGRAFO 1o. El pago podrá realizarse a través de las oficinas del Banco Davivienda, plataforma PSE, corresponsales autorizados y aplicación móvil del banco.
PARÁGRAFO 2o. No se aceptarán pagos correspondientes a más de un vigilado bajo un mismo número de identificación.
PARÁGRAFO 3o. No se recibirán pagos que no cuenten con la totalidad de las referencias exigidas, en todo caso, el cajero no recibirá el pago si no se registran completamente las referencias de pago, la cual es únicamente el NIT o Cedula del servicio vigilado.
ARTÍCULO 3o. INTERESES MORATORIOS. El no pago de la Tarifa por Contribución dentro de los plazos establecidos dará lugar a la causación de intereses moratorios, de conformidad con lo dispuesto en el artículo 8o del Decreto número 1989 de 2008 y los artículos 634 y 635 del Estatuto Tributario, así como las normas que los modifiquen o sustituyan, al tenor del presente artículo se tendrá en cuenta la Resolución número 2017-0029707 del mayo 5 de 2017, por la cual se fija el procedimiento para el cálculo de los intereses moratorios en el pago de la Tarifa por Contribución, a las personas naturales y/o jurídicas sometidas a control, inspección y vigilancia de la Superintendencia de Vigilancia y Seguridad privada.
ARTÍCULO 4o. SUJETOS PASIVOS, BASE GRAVABLE Y TARIFA. Los sujetos pasivos, la base gravable y la Tarifa por Contribución aplicable a cada una de las actividades y servicios de vigilancia y seguridad privada serán los establecidos en la normativa vigente.
PARÁGRAFO. Cada actividad o servicio de vigilancia y seguridad privada estará gravado de manera independiente, aun cuando varias de ellas sean ejercidas por un mismo sujeto.
ARTÍCULO 5o. LIQUIDACIÓN Y CONTROL. La Tarifa por Contribución será liquidada con base en la información suministrada por el vigilado mediante el proceso de autoliquidación, la cual estará sujeta a revisión y control por parte de la Superintendencia de Vigilancia y Seguridad Privada, conforme al artículo 6o del Decreto número 1989 de 2008. En caso de encontrarse inexactitudes, se requerirá al vigilado mediante acto administrativo para que efectúe las correcciones, liquide los intereses a que haya lugar y cumpla con la obligación correspondiente.
Imagen ilustrativa autoliquidación contribución.
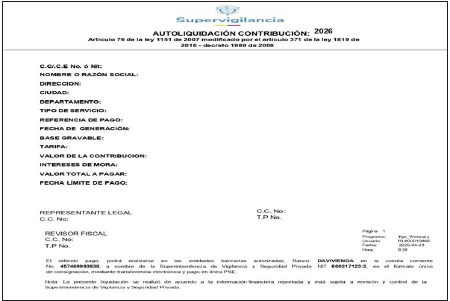
Imagen ilustrativa autoliquidación contribución.
ARTÍCULO 6o. REMISIÓN DEL SOPORTE DE PAGO - VIGENCIA 2026. Dentro de los cinco (5) días hábiles siguientes a la realización del pago, todos los vigilados/contribuyentes de la Superintendencia de Vigilancia y Seguridad Privada deberán remitir copia del formato de autoliquidación y del comprobante de pago, en formato PDF, exclusivamente al correo electrónico notificacionesfinancieras@supervigilancia.gov.co, según corresponda al tipo de información presentada.
El correo electrónico aquí indicado constituye el único medio autorizado para la recepción de dicha información; en consecuencia, no se recibirán ni tramitarán, bajo ninguna circunstancia, documentos remitidos en medio físico, tales como impresos, CD, USB u otros similares, que sean enviados o radicados en las oficinas de la Superintendencia de Vigilancia y Seguridad Privada.
Los documentos allegados por canales distintos al expresamente señalado en el presente artículo se tendrán por no presentados, no acreditarán el cumplimiento de la obligación, no producirán efecto jurídico alguno, ni interrumpirán, suspenderán o modificarán los términos legales o administrativos aplicables, sin perjuicio de la obligación del vigilado/ contribuyente de remitir la información a través del medio autorizado dentro de los plazos establecidos.
ARTÍCULO 7o. FORMULARIO DE AUTOLIQUIDACIÓN. Adóptese como formulario de autoliquidación de la Tarifa por Contribución el generado a partir del reporte de los Estados Financieros XBRL G1-G2-G3 y/o los formatos REGADS y RIFINC, conforme a lo dispuesto en el artículo 3o del Decreto número 1989 de 2008.
ARTÍCULO 8o. CAUSACIÓN DE LA CONTRIBUCIÓN. La Tarifa por Contribución correspondiente al año gravable 2025 - vigencia 2026, se causa respecto de las personas naturales y/o jurídicas que ejerzan o presten actividades y servicios sometidos a control, inspección y vigilancia por parte de la Superintendencia de Vigilancia y Seguridad Privada.
ARTÍCULO 9o. Contra la presente resolución no procede recurso alguno por tratarse de un acto administrativo de carácter general de conformidad con lo previsto en el artículo 65 de la Ley 1437 del 2011 - Código de Procedimiento Administrativo y de lo Contencioso Administrativo.
ARTÍCULO 10. VIGENCIA. La presente Resolución rige a partir de la fecha de su publicación.
Publíquese y cúmplase.
Dada en Bogotá, D. C., a 25 de marzo de 2026.
La Superintendente de Vigilancia y Seguridad Privada,
Larry Sadit Álvarez Morales