





CIRCULAR EXTERNA 84 DE 2025
(junio 25)
Diario Oficial No. 53.162 de 26 de junio de 2025
Diario Oficial disponible en la web de la Imprenta Nacional de Colombia el 27 de junio de 2025
SUPERINTENDENCIA DE LA ECONOMÍA SOLIDARIA
| Para: | Representantes legales, miembros de los órganos de administración, de control social y revisores fiscales de las organizaciones de economía solidaria de tercer nivel de supervisión diferentes a fondos de empleados y asociaciones mutualistas. |
De: | María José Navarro Muñoz - Superintendenta de la Economía Solidaria |
Asunto: | Modificación parcial del numeral 6.2.2. del Capítulo I, del Título II de la Circular Básica Contable y Financiera relativo a la periodicidad del reporte de los formatos del formulario oficial de rendición de cuentas |
Fecha: | Bogotá, D. C., 25 de junio de 2025 |
El tercer nivel de supervisión representa casi el 80% del sector vigilado por la Superintendencia de la Economía Solidaria, con más de 3.300 empresas solidarias. Este nivel está conformado por organizaciones que poseen una gran heterogeneidad en términos de tamaño, objeto social, madurez organizacional y capacidad operativa. A ello se suma que muchas de ellas presentan debilidades en la calidad de la información reportada, escasa comprensión de sus obligaciones normativas y limitaciones técnicas o administrativas para cumplir con los requerimientos de la supervisión.
En virtud de lo anterior, se han identificado una serie de barreras que abarcan: (i) debilidad institucional para ejercer la supervisión; (ii) ausencia de sistematización de la información y los procedimientos relativos a las OES; (iii) foco de la supervisión en empresas alguna vez registradas, y (iv) falta de un enfoque basado en el manejo del riesgo. En este contexto, la Superintendencia de Economía Solidaria debe concentrar los mayores esfuerzos en las empresas que representan un riesgo sistémico para el sector y que puedan generar un mayor impacto afecte a otras entidades, a los asociados, al mercado, e incluso a la economía en general.
Asimismo, debe procurar un tratamiento justo, proporcionado y coherente de las empresas supervisadas, dentro de una relación costo-beneficio.
La labor de supervisión en este nivel debe, por tanto, combinar una vigilancia pedagógica, basada en el acompañamiento y la corrección oportuna, con mecanismos eficaces de control para evitar la desnaturalización del modelo solidario y una gestión de riesgos acorde con el tamaño de las organizaciones.
La modificación propone un nuevo régimen de reportes socioeconómicos, que tiene como objetivo abordar la problemática descrita, entendiendo que para los niveles 1 y 2, la supervisión debe tener la mayor cobertura, mientras que para las de 3 nivel, debe basarse en alertamientos específicos, con el fin de garantizar una supervisión adecuada y eficiente.
La Superintendencia de la Economía Solidaria estableció, a través de la Circular Básica y Contable Financiera la periodicidad del reporte de información de las empresas solidarias de tercer nivel de supervisión de manera semestral, lo que representa una carga operativa y administrativa para las entidades, tal como se observa, por ejemplo, en el Informe de Rendición de Cuentas de Construcción de Paz de entidades nacionales, donde se identificaron algunos retos por parte de las organizaciones solidarias supervisadas: dificultades de acceso a internet y herramientas digitales, organizaciones que siguen operando sin cumplir con los requisitos legales y administrativos y desconfianza hacia las instituciones del Estado.
Así mismo, se evidenciaron: dificultades en la gestión de procesos administrativos, contables y de ofimática. Esto se refleja en la dificultad para elaborar informes financieros, llevar registros contables, usar herramientas tecnológicas y cargar la información al SICSES.
Aunado a lo anterior, las empresas solidarias del tercer nivel de supervisión manifestaron que les resulta difícil cumplir con los requisitos de rendición de cuentas establecidos por la Superintendencia de la Economía Solidaria. Esto se debe, en parte, a la complejidad del sistema SICSES y a la información (formatos) que se deben diligenciar. Finalmente, se informó que existe una alta rotación de las personas encargadas de llevar la contabilidad de estas cooperativas, lo que dificulta la continuidad de los procesos y afecta la rendición de cuentas en el SICSES.
Lo antes mencionado, evidencia las dificultades para garantizar el cumplimento del actual régimen de reportes socioeconómicos, a lo que se añade que, si bien en la actualidad la Superintendencia recibe reportes de información semestrales por parte de las empresas solidarias supervisadas de tercer nivel, los mismos, suponen un reto en su procesamiento y análisis, razón por la cual el Decreto número 2159 de 1999, hoy incorporado en el Título 11 de la Parte 11 del Decreto número 1068 de 2015, Decreto Único Reglamentario del Sector Hacienda y Crédito Público, establece que la verificación de los parámetros correspondientes a este nivel por parte de la Superintendencia se realizará en forma selectiva de acuerdo con la metodología definida por la entidad.
Modificación al numeral 6.2.2. del Capítulo I del Título II de la Circular Básica Contable y Financiera.
Modificación parcial del numeral 6.2.2. del Capítulo I, del Título II de la Circular Básica Contable y Financiera relativo a la periodicidad del reporte de los formatos del Formulario Oficial de Rendición de Cuentas.'
La modificación tiene por objetivo cambiar la periodicidad en el reporte de los formatos del Formulario Oficial de Rendición de Cuentas que deben presentar las empresas solidarias del tercer nivel de supervisión diferentes a las pertenecientes al Subsector de Ahorro y Crédito (Fondos de Empleados y Asociaciones Mutualistas).
Lo anterior sin perjuicio de la potestad establecida en el artículo 7o del Decreto 2159 de 1999, hoy incorporado en el artículo 2.11.1.7. del Decreto número 1068 de 2015, Decreto Único Reglamentario del Sector Hacienda y Crédito Público en el cual se señala que, el(la) Superintendente(a) de la Economía Solidaria ejercerá todas las funciones que se le asignan en el artículo 36 de la Ley 454 de 1998 para todos los niveles de supervisión, en el momento y periodicidad que considere conveniente, para facilitar la operación de las entidades de los tres niveles de supervisión, que se definen en dicho decreto.
Sustento jurídico
De conformidad con el numeral 2 del artículo 36 de la Ley 454 de 1998 corresponde a la Superintendencia de la Economía Solidaria establecer los reportes socioeconómicos que deben realizar las organizaciones solidarias sometidas a su supervisión, como se indica a continuación:
"Artículo 36.- Funciones de la Superintendencia de la Economía Solidaria. Son facultades de la Superintendencia de la Economía Solidaria para el logro de sus objetivos:
(…)
2. Establecer el régimen de reportes socioeconómicos periódicos u ocasionales que las entidades sometidas a su supervisión deben presentarle, así como solicitar a las mismas, a sus administradores, representantes legales o revisores fiscales, cuando resulte necesario, cualquier información de naturaleza jurídica, administrativa, contable o financiera sobre el desarrollo de sus actividades (…)".
Finalmente, se tiene como sustento jurídico para el ejercicio de la facultad señalada, sobre la periodicidad de reporte de los formatos del Formulario Oficial de Rendición de Cuentas que deben presentar las empresas solidarias pertenecientes al tercer nivel de supervisión, lo dispuesto en el parágrafo 2 del artículo 2.11.1.6. del Decreto número 1068 de 2015, Decreto Único Reglamentario del Sector Hacienda y Crédito Público, en el cual hoy se incorpora el parágrafo 2 del artículo 6o del Decreto número 2159 de 1999, que indica que la periodicidad de los reportes que deben enviar las empresas solidarias del tercer nivel de supervisión es anual, tal como se señala a continuación:
"Artículo 6o. Tercer nivel de supervisión. El tercer nivel de supervisión se aplicará a las entidades de la economía solidaria que no se encuentren dentro de los parámetros de los dos primeros niveles de supervisión y cumplan, a criterio de la Superintendencia de la Economía Solidaria, con las características señaladas en el artículo 6o de la Ley 454 de 1998.
(...)
PARÁGRAFO 2o. La periodicidad de los reportes que deben enviar las organizaciones solidarias de este nivel de supervisión es anual, y la información será enviada en los formatos que para el efecto determine la Superintendencia de la Economía Solidaria" (Negrilla propia).
Por lo anterior, esta Superintendencia, en ejercicio de las facultades legales conferidas en el numeral 2 del artículo 36 de la Ley 454 de 1998, imparte las siguientes instrucciones:
Primera. Modificar parcialmente el numeral 6.2.2. del Capítulo I, del Título II de la Circular Básica Contable y Financiera relativo a la periodicidad del reporte de los formatos del Formulario Oficial de Rendición de Cuentas, como se indica en el anexo.
Segunda. Conforme a lo previsto en el inciso primero del artículo 65 de la Ley 1437 de 2011, la presente Circular rige a partir de la fecha de su publicación en el Diario Oficial.
Cordialmente,
La Superintendenta de la Economía Solidaria,
María José Navarro Muñoz.
PRESENTACIÓN DE ESTADOS FINANCIEROS.
INSTRUCCIONES GENERALES RELATIVAS PARA LA PRESENTACIÓN DE INFORMACIÓN FINANCIERA A LA SUPERINTENDENCIA DE ECONOMÍA SOLIDARIA.
Numeral 6.2.2. periodicidad
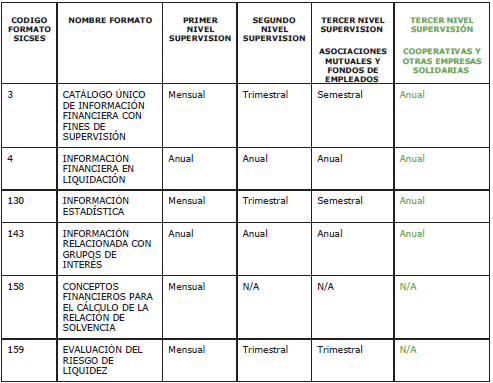
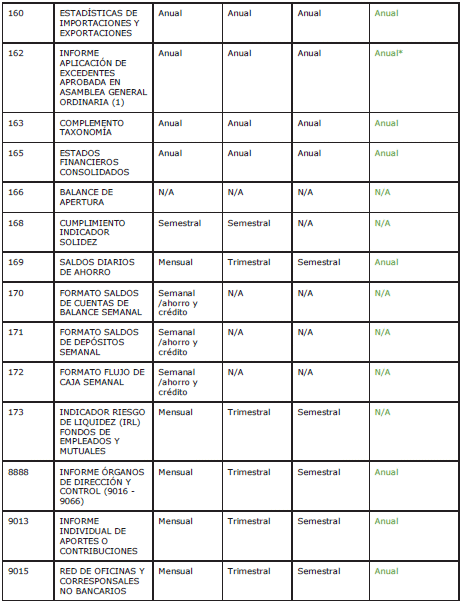
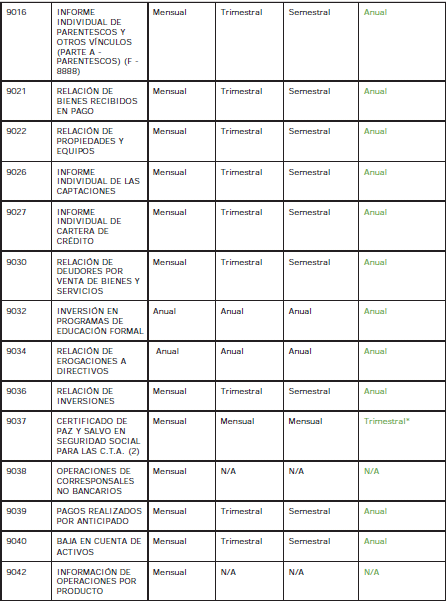
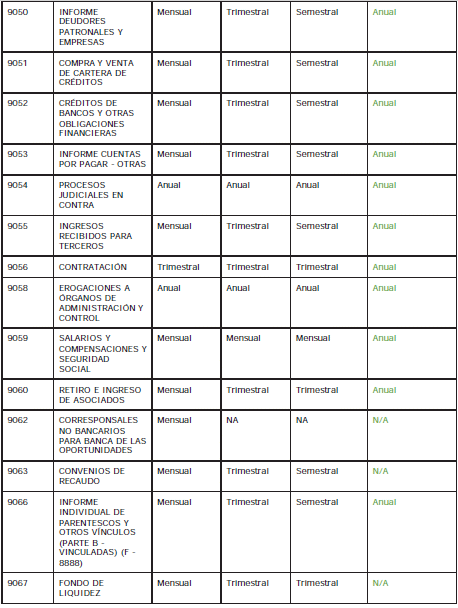
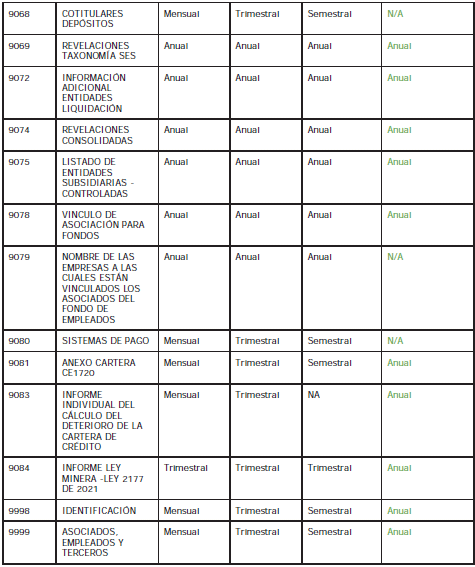
Las empresas solidarias, deberán reportar los formatos del formulario oficial de rendición de cuentas, de acuerdo con su nivel de supervisión y la siguiente periodicidad:
*
(1) El formato 162 se reportará una vez sea aprobada la distribución de excedentes por parte de la Asamblea General, en el mes siguiente al de la realización de la reunión donde se apruebe.
(2) El formato 9037 corresponde a lo establecido en el Decreto 4588 de 2006 por el cual se reglamenta la organización y funcionamiento de las Cooperativas y Precooperativas de Trabajo Asociado. Los representantes legales de las Cooperativas y Precooperativas de Trabajo Asociado, enviarán trimestralmente, dentro de los cinco (5) primeros días calendario, a la respectiva Dirección Territorial del Ministerio del Trabajo y al Superintendente de la Economía Solidaria, certificación suscrita bajo la gravedad del juramento, en la que conste que se encuentra a paz y salvo por concepto de afiliación y pago de aportes al Sistema de Seguridad Social Integral respecto de los trabajadores asociados.
La periodicidad anual en el reporte de información de las cooperativas y otras empresas solidarias de tercer nivel de supervisión no impide el ejercicio de la potestad establecida en el artículo 7o del Decreto 2159 de 1999, en el cual se señala que, el(la) Superintendente(a) de la Economía Solidaria ejercerá todas las funciones que se le asignan en el artículo 36 de la Ley 454 de 1998 para todos los niveles de supervisión, en el momento y periodicidad que considere conveniente, para facilitar la operación de las entidades de los tres niveles de supervisión, que se definen en dicho decreto.
La facultad de la Superintendencia de Economía Solidaria de solicitar a sus vigiladas cualquier información de naturaleza jurídica, administrativa, contable o financiera sobre el desarrollo de sus actividades (numeral 2, artículo 36 de la Ley 454 de 1998) no es incompatible con el establecimiento del régimen de reporte de información periódica u ocasional.
Las empresas solidarias deberán tener en cuenta que deben reportar sólo los formatos que les apliquen según corresponda.
