





CONSEJO DE ESTADO
SALA DE LO CONTENCIOSO ADMINISTRATIVO SECCIÓN PRIMERA
CONSEJERO PONENTE: CARLOS FERNANDO MANTILLA NAVARRO
Bogotá D.C., seis (6) de agosto de dos mil veintiséis (2026)
Radicado: 85001-23-33-000-2019-00022-01
Demandante: Corporación Nacional de Desarrollo Demandado: Contraloría General de la República Medio de control: Nulidad y restablecimiento del derecho
Temas: Responsabilidad fiscal. Principio de planeación en materia contractual. Cesión de la posición contractual. Concurrencia de culpas en la producción del daño. Solidaridad de la condena.
Decisión: Confirma el fallo de primera instancia que negó las pretensiones de la demanda
Sentencia de segunda instancia
La Sala decide el recurso de apelación interpuesto por la Corporación Nacional de Desarrollo1 en contra de la sentencia de 13 de febrero de 2020, proferida por el Tribunal Administrativo de Casanare, que negó las pretensiones de la demanda.
ANTECEDENTES
La demanda2
En ejercicio del medio de control de nulidad y restablecimiento del derecho previsto en el artículo 138 del Código de Procedimiento Administrativo y de lo Contencioso Administrativo3, CONADE, por conducto de apoderado judicial, demandó a la Contraloría General de la República, con el objeto de que se accediera a las siguientes pretensiones4:
PRIMERA: Se declare la nulidad del Auto No. 1082 del 26 de julio de 2018, proferido por la CONTRALORÍA GENERAL DE LA REPÚBLICA y suscrito por el señor Contralor Delegado Intersectorial No. 12, Grupo para el Conocimiento y Trámite del Proceso de Responsabilidad Fiscal Unidad de Investigaciones Especiales contra la Corrupción, mediante el cual se falló con responsabilidad fiscal en contra de mi representada dentro del proceso ordinario de responsabilidad fiscal No. PRF-2014-02601 UCC-PRF-085-2013.
SEGUNDA: Que, consecuentemente, es nulo el Auto No. 1166 del 22 de agosto de 2018, por medio del cual se resolvió el recurso de reposición instaurado contra el fallo No. 1082
2 La demanda fue admitida mediante auto de 21 de marzo de 2019. Índice 22 del aplicativo Samai. Documento: CUADERNO TRIBUNAL 03(.pdf). Folio 508.
4 Demanda obrante a folios 1 a 29. Índice 22 del aplicativo Samai. Documento: CUADERNO TRIBUNAL 01(.pdf).
del 26 de julio de 2018, expedido por el Contralor Delegado Intersectorial No. 12 del Grupo para el Conocimiento y Trámite del Proceso de Responsabilidad Fiscal Unidad de Investigaciones Especiales contra la Corrupción.
TERCERA: Así mismo, es nulo el Auto ORD-80112-0202-2018 del 30 de agosto de 2018, que resolvió el grado de consulta y el recurso de apelación presentado dentro del proceso de responsabilidad fiscal, expedido por el Contralor General de la República.
CUARTA: Se declare la nulidad de todo lo actuado en el proceso de cobro coactivo o jurídico adelantado por la Contraloría Delegada para Investigaciones, Juicios Fiscales y Jurisdicción Coactiva, con ocasión de la sanción patrimonial impuesta a mi representada por el valor de TRES MIL TRESCIENTOS CUARENTA Y SIETE MILLONES QUINIENTOS NOVENTA Y OCHO MIL SEISCIENTOS TREINTA Y CUATRO PESOS CON CINCUENTA
CENTAVOS ($3.347.598.634,50), en solidaridad con otros presuntos responsables fiscales, dentro del fallo de responsabilidad fiscal proferido por la CONTRALORÍA GENERAL DE LA REPÚBLICA mediante Auto No. 1082 del 26 de julio de 2018.
QUINTA: Que, como consecuencia de las declaraciones y a título de restablecimiento del derecho, se ordene a la entidad demandada, CONTRALORÍA GENERAL DE LA REPÚBLICA, dejar sin ningún efecto jurídico el proceso de responsabilidad fiscal No. UCC-PRF-085-2013 adelantado en contra de mi representada y atacado mediante la presente demanda.
SEXTA: Que, como consecuencia de las declaraciones y a título de restablecimiento del derecho, se ordene revocar la sanción patrimonial impuesta a mi representada por el valor de TRES MIL TRESCIENTOS CUARENTA Y SIETE MILLONES QUINIENTOS NOVENTA Y OCHO MIL SEISCIENTOS TREINTA Y CUATRO PESOS CON CINCUENTA
CENTAVOS ($3.347.598.634,50), en solidaridad con otros presuntos responsables fiscales, dentro del fallo de responsabilidad fiscal proferido por la CONTRALORÍA GENERAL DE LA REPÚBLICA mediante Auto No. 1082 del 26 de julio de 2018.
SÉPTIMA: Que, como consecuencia de las declaraciones y a título de restablecimiento del derecho, se ordene a la Contraloría Delegada para Investigaciones, Juicios Fiscales y Jurisdicción Coactiva eliminar el registro realizado de mi representada en el Boletín de Responsables Fiscales.
OCTAVA: Que, como consecuencia de las declaraciones y a título de restablecimiento del derecho, se ordene a la Procuraduría General de la Nación eliminar el registro realizado de mi representada en los antecedentes disciplinarios de dicha entidad.
NOVENA: Que se condene a las costas y agencias en derecho que ocasione el presente procedimiento, a favor de la poderdante y a cargo de la CONTRALORÍA GENERAL DE LA REPÚBLICA.
Los actos demandados
Auto núm. 1082 del 26 de julio de 2018, mediante el cual la Contraloría General de la República dictó fallo de primera instancia dentro del proceso de responsabilidad fiscal No. PRF-2014-02601 / UCC-PRF-085-2013, en los siguientes términos:
PRIMERO: Fallar con Responsabilidad Fiscal, en forma solidaria, en cuantía de TRES MIL TRECIENTOS CUARENTA Y SIETE MILLONES QUINIENTOS NOVENTA Y OCHO MIL SEISCIENTOS TREINTA Y CUATRO PESOS, CON TREINTA Y NUEVE CENTAVOS
M/cte. ($3.347.598.634,50), INDEXADO al 30 de junio de 2018, de conformidad con lo
expuesto en la parte motiva de la presente decisión, de conformidad con el artículo 53 de la Ley 610 de 2000, en contra de:
JHON MILLER DOMÍNGUEZ LIÉVANO, […] Gerente de las Empresas Públicas de Recetor S.A.S. E.S.P., para la época de ocurrencia de los hechos.
MARIA VICTORIA MORA FONSECA, […] en su calidad de representante legal de la EMPRESA COOPERATIVA PARA LA GESTIÓN Y ADMINISTRACIÓN DE ENTIDADES
TERRITORIALES “EMCOOP LTDA.”, identificada con Nit. 820.004.352-0, integrante de la Unión Temporal NUEVO DESARROLLO URBANO DE RECETOR UNO, contratista cedente del contrato de obra EPRO 008 de 2010 para la época de ocurrencia de los hechos.
J.J. CONSTRUCTORES Y CIA. LTDA., […] integrante de la Unión Temporal NUEVO DESARROLLO URBANO DE RECETOR UNO, contratista cedente del contrato de obra EPRO 008 de 2010 para la época de ocurrencia de los hechos.
CORPORACIÓN HUELLAS DE PAZ, […] miembro del Consorcio INGEPAZ, contratista cedente (sic) del contrato de obra EPRO 008 de 2010 para la época de ocurrencia de los hechos.
MARTHA YORLENY JIMÉNEZ ARANGUREN, […] miembro del Consorcio INGEPAZ, […], contratista cedente (sic) del contrato de obra EPRO 008 de 2010 para la época de ocurrencia de los hechos.
DIEGO IGNACIO ARENAS, […] miembro del Consorcio D&A 079, Nit. 900.404.860-7, contratista del contrato de consultoría No. 0257 de 2011 para la interventoría del contrato de obra EPRO 008 de 2010 para la época de ocurrencia de los hechos. Respecto del hecho generador del daño II) y III), de conformidad con las consideraciones.
CONSTRUCCIONES DEICO LTDA., […] miembro del Consorcio D&A 079, Nit. 900.404.860-7, contratista del contrato de consultoría No. 0257 de 2011 para la interventoría del contrato de obra EPRO 008 de 2010 para la época de ocurrencia de los hechos. Respecto del hecho generador del daño II) y III), de conformidad con las consideraciones.
NIXON HILTON PACHECO VEGA, […] supervisor de la Secretaría de Obras Públicas de la Gobernación de Casanare del Contrato de Consultoría No. 257 de 2011. Respecto del hecho generador del daño II) y III), de conformidad con las consideraciones.
CRISTIAN ANDRÉS ORTEGA, […] quien obró como supervisor del Contrato EPRO 0008-2010. Respecto del hecho generador del daño II), de conformidad con las consideraciones.
RODRIGO TADEO FLECHAS RAMÍREZ, […] en su condición de Director de Contratación para la época de ocurrencia de los hechos, quien suscribió los convenios interadministrativos No. 0067 y 0069 de fecha 04 de noviembre de 2010 y el contrato de consultoría No. 0257 del 14 de febrero de 2011 en nombre y representación del Departamento de Casanare. Respecto del hecho generador del daño I), II) y III), de conformidad con las consideraciones.
ARMANDO ALFREDO VARGAS FUENTES, […] en condición de secretario de Obras Públicas y Transporte del Departamento de Casanare para la época de ocurrencia de los hechos, quien en virtud de lo señalado en la cláusula sexta de los convenios interadministrativos No. 0067 y 0069 de 2010 ejercía la vigilancia y supervisión de dichos acuerdos contractuales y quien revisó y avaló los estudios previos a la celebración de dichos convenios. Respecto del hecho generador del daño I) y II), de conformidad con las consideraciones.
HELBERT HERIBERT NIÑO REYES, […] quien se desempeñó como Gerente de Empresas Públicas de Recetor S.A.S. E.S.P. para la época de ocurrencia de los hechos y, en esa condición, certificó que los estudios y diseños de la construcción del acueducto para el buen desarrollo urbano del municipio de Recetor, propiedad del municipio, una vez revisados técnica, financiera, ambiental y económicamente eran viables y cumplían con las normas técnicas legales vigentes, normas RAS 200, lo cual beneficiaría a la comunidad objeto del proyecto. Respecto del hecho generador del daño I) y II), de conformidad con las consideraciones […].
Auto núm. 1166 del 22 de agosto de 2018, mediante el cual se resolvió el recurso de reposición interpuesto contra el anterior fallo con responsabilidad fiscal, así:
PRIMERO: NO REPONER la decisión adoptada en el Fallo No. 1082 del 26 de julio de 2018, de acuerdo con las razones expuestas en el presente proveído.
SEGUNDO: CONCEDER el recurso de apelación interpuesto por los doctores: Germán Soto Díaz, apoderado de confianza del señor Jhon Miller Domínguez y de Nixon Hilton Pacheco Vega; Javier Alirio Medina, apoderado de confianza de la señora María Victoria Mora Fonseca y apoderado de J.J. Construcciones y Cía. Ltda.; Andrés Sierra Amazo, apoderado de confianza de la Corporación Huellas de Paz; Martha Yorleny Jiménez Aranguren; Melany Daniela Castañeda Villamil, defensora de oficio de Cristian Andrés Ortega y María del Alma Cerchiaro Monsalve, defensora de oficio de Armando Alfredo Vargas Fuentes; Lucas Abril Lemus, apoderado de confianza de Diego Ignacio Arenas; María Angélica Ramírez Arciniegas, apoderada de confianza de Construcciones Deico Ltda […].
Auto ORD-80112-0202-2018 del 30 de agosto de 2018, mediante el cual el Contralor General de la República resolvió el grado jurisdiccional de consulta y los recursos de apelación formulados contra la decisión de primera instancia, en los siguientes términos:
PRIMERO: REVOCAR EN GRADO DE CONSULTA el numeral octavo del artículo segundo del Auto número 1082 de 26 de julio de 2018, en el sentido de Fallar con responsabilidad fiscal […].
SEGUNDO: CONFIRMAR EN GRADO DE CONSULTA, los numerales 1, 2, 3, 4, 5, 6, 7 y
9 del artículo segundo del Auto No. 1082 de 26 de julio de 2018, por las cuales se falló con responsabilidad fiscal, dentro del Proceso de Responsabilidad Fiscal número UCC-PRF-085-2013, con base en los argumentos expuestos en la parte considerativa de la presente providencia.
TERCERO: CONFIRMAR EN GRADO DE CONSULTA, los numerales 9 y 11 del artículo primero del Auto No. 1082 de 26 de julio de 2018, por los cuales se Falló con Responsabilidad Fiscal y los responsables fueron representados por apoderado de oficio, dentro del Proceso de Responsabilidad Fiscal número UCC-PRF-085-2013, con base en los argumentos expuestos en la presente providencia.
CUARTO: CONFIRMAR EN SEDE DE APELACIÓN lo dispuesto en el Auto número 1082 de 26 de julio de 2018, proferido por el Contralor Delegado Intersectorial 12 de la Unidad de Investigaciones Especiales contra la Corrupción, respecto del proceso de responsabilidad fiscal número UCC-PRF-085-2013, con base en los argumentos expuestos en la parte considerativa de la presente providencia […].
Fundamentos de hecho
El 4 de noviembre de 2010, el departamento de Casanare y el municipio de Recetor suscribieron los convenios interadministrativos núms. 0067 y 0069, cuyo objeto correspondía, respectivamente, a la construcción del sistema de acueducto para el nuevo desarrollo urbanístico del municipio y a la construcción de 54 sistemas individuales de abastecimiento y potabilización de agua para uso humano en población dispersa del sector rural.
El 3 de diciembre de 2010, el municipio de Recetor suscribió con Empresas Públicas de Recetor S.A.S. E.S.P. los contratos interadministrativos núms. 809 y 810, mediante los cuales se acordó la ejecución de las actividades previstas en los convenios antes referidos.
A su vez, el 21 de diciembre de 2010, Empresas Públicas de Recetor S.A.S. E.S.P. celebró el contrato de obra pública EPR-0008 con la Unión Temporal Nuevo Desarrollo Urbano de Recetor Uno, integrada por EMCOOP Ltda. y J.J. Constructores y Cía. Ltda., por valor de $4.858'298.900, con el propósito de ejecutar las obras asociadas a los referidos convenios.
El 23 de diciembre de 2010, se suscribió el acta de inicio del contrato de obra, cuya ejecución fue suspendida en varias ocasiones por más de un año. El 14 de febrero de 2011, el departamento de Casanare contrató la interventoría técnica, administrativa, financiera y ambiental de la obra, mediante contrato de consultoría núm. 0257 suscrito con el Consorcio D&A 079, por valor de $325'774.618.
Durante la ejecución contractual se efectuaron desembolsos al contratista y, posteriormente, mediante otrosí suscrito el 27 de julio de 2011, se modificó la forma de pago inicialmente pactada en el contrato de obra.
El 28 de agosto de 2011, se celebró un negocio jurídico de cesión de derechos, obligaciones y utilidades derivados del contrato de obra pública EPR-0008 entre la Unión Temporal Nuevo Desarrollo Urbano de Recetor Uno y el Consorcio INGEPAZ, conformado, entre otros, por la Corporación Huellas de Paz (hoy CONADE). Dicha cesión fue autorizada por la contratante, Empresas Públicas de Recetor S.A.S. E.S.P., por lo que el Consorcio INGEPAZ asumió la posición contractual correspondiente.
Durante una visita realizada el 1º de noviembre de 2012, la Contraloría General de la República encontró que las obras asociadas a los convenios se encontraban inconclusas y que parte de la infraestructura proyectada no había sido terminada ni puesta en funcionamiento.
Con fundamento en esos hechos, mediante auto núm. 001443 de 4 de septiembre de 2013, la Contraloría General de la República ordenó la apertura del proceso de responsabilidad fiscal núm. UCC-PRF-085-2013. Posteriormente, a través del auto 001804 de 28 de julio de 2014, la actuación fue adicionada respecto de nuevos presuntos responsables fiscales.
La demandante sostuvo que la Corporación Huellas de Paz fue vinculada al proceso fiscal en calidad de integrante del Consorcio INGEPAZ. El 30 de julio de 2015, se recibió
versión libre del representante legal de la Corporación, diligencia en la que se aportaron distintos elementos de prueba relacionados con los hechos objeto de investigación.
Más adelante, mediante auto 0682 de 15 de mayo de 2018, la Contraloría General de la República profirió auto de imputación de responsabilidad fiscal contra varios investigados, entre ellos, la Corporación Huellas de Paz, «sin que se presentaran descargos».
La actuación culminó con el auto 1082 de 26 de julio de 2018, por medio del cual la Contraloría General de la República declaró fiscalmente responsable a la Corporación Huellas de Paz, en forma solidaria con otros responsables, por un detrimento patrimonial cuantificado en la suma de $3.347'598.634,50.
Contra dicha decisión, la demandante interpuso recurso de reposición y, en subsidio, el de apelación. De igual forma, promovió un incidente de nulidad que fue rechazado por extemporáneo.
Posteriormente, mediante auto núm. 1166 de 22 de agosto de 2018, la Contraloría resolvió el recurso de reposición y mantuvo la decisión adoptada en el fallo de responsabilidad fiscal. A su vez, mediante Auto ORD-80112-0202-2018 de 30 de agosto de 2018, el Contralor General de la República decidió el grado de consulta y el recurso de apelación, confirmando la determinación impugnada.
Normas vulneradas y concepto de violación
La demandante señaló como vulnerados el preámbulo y los artículos 2, 13, 23 y 29 de la Constitución Política; el artículo 63 del Código Civil; las Leyes 80 de 1993, 95 de 1890,
610 de 2000, 1150 de 2007 y 1474 de 2011; así como los Decretos 2170 de 2002 y 2474 de 2008. Con fundamento en ello, formuló los siguientes cargos de nulidad5:
- Falsa motivación
- Desviación de poder
- Violación al debido proceso
- Ausencia de gestión fiscal como presupuesto de responsabilidad
La Contraloría General de la República omitió valorar circunstancias fácticas y probatorias que, en su criterio, conducían a una conclusión distinta respecto de la responsabilidad atribuida a la Corporación Huellas de Paz.
Indicó que la propia entidad de control reconoció dentro del fallo fiscal que el daño patrimonial tenía origen en deficiencias de planeación, particularmente en los estudios y diseños que antecedieron la celebración de los convenios interadministrativos núms.
5 Para efectos metodológicos y de claridad expositiva, la Sala sistematiza los planteamientos de la demanda en cuatro cargos: i) falsa motivación; ii) desviación de poder; iii) violación del debido proceso; y
iv) ausencia de gestión fiscal como presupuesto de la responsabilidad fiscal.
En particular, bajo el cargo de falsa motivación se agrupan los argumentos relacionados con las deficiencias de planeación del proyecto, los estudios y diseños de la obra, la cesión contractual, la imputación de hechos anteriores a la vinculación de la Corporación Huellas de Paz al proyecto, la ausencia de culpa grave, la confianza legítima, la configuración de circunstancias constitutivas de fuerza mayor y la ruptura del nexo causal. Asimismo, bajo el cargo de violación del debido proceso se integran los cuestionamientos relativos a la presunta falta de valoración de las pruebas aportadas por la investigada, el desconocimiento de los derechos de defensa y contradicción y la alegada infracción de las reglas probatorias previstas en la Ley 610 de 2000. Por su parte, los cargos de desviación de poder y ausencia de gestión fiscal se presentan de manera independiente, en atención a la autonomía argumentativa con la que fueron desarrollados en la demanda.
Esta estructura responde exclusivamente a fines de orden y comprensión del debate jurídico y no implica alteración, restricción, ni reformulación de las censuras propuestas por la parte actora.
0067 y 0069 de 2010 y del contrato de obra pública EPR-0008 de 2010. A partir de ello, afirmó que las causas determinantes del detrimento patrimonial eran anteriores a la vinculación del Consorcio INGEPAZ y, por ende, ajenas a la actuación de la Corporación Huellas de Paz.
Expuso que la Contraloría le atribuyó responsabilidad por hechos ocurridos con anterioridad a la cesión contractual, relacionados con deficiencias en estudios, diseños y demás aspectos de planeación que no se encontraban bajo el control de la entidad demandante. En esa medida, afirmó que no se acreditó el nexo causal exigido para estructurar la responsabilidad fiscal ni la culpa grave requerida por la Ley 610 de 2000.
Agregó que la Contraloría incurrió en una indebida individualización de responsabilidades, pues atribuyó a la Corporación Huellas de Paz consecuencias derivadas de actuaciones de otros intervinientes del proyecto, sin diferenciar el grado de participación de cada uno de ellos en la producción del daño patrimonial.
Por otra parte, argumentó que durante la ejecución del proyecto se presentaron diversas circunstancias ajenas a la voluntad del contratista, entre ellas, inconsistencias en los diseños, dificultades relacionadas con la disponibilidad de predios y servidumbres, problemas de orden público, falta de infraestructura vial y fenómenos naturales, situaciones que, a su juicio, constituían eventos de fuerza mayor o circunstancias no imputables a la demandante y que debieron ser valoradas dentro del proceso fiscal.
Asimismo, invocó el principio de confianza legítima para sostener que el consorcio cesionario asumió la ejecución del contrato con fundamento en los estudios y diseños suministrados por las entidades estatales intervinientes, bajo la expectativa de que estos satisfacían las condiciones técnicas necesarias para el desarrollo del proyecto.
Afirmó, en términos generales, que la Contraloría General de la República ejerció sus competencias desconociendo los fines que justifican la función de control fiscal, toda vez que omitió valorar integralmente el material probatorio obrante en el expediente y atribuyó responsabilidad a la Corporación Huellas de Paz sin considerar las circunstancias que, en su criterio, la exoneraban de responsabilidad.
Señaló que dicha actuación condujo a la expedición de decisiones que vulneraron los derechos fundamentales invocados en la demanda, particularmente los derechos a la igualdad, de petición y al debido proceso.
Manifestó que durante el trámite del proceso de responsabilidad fiscal se desconocieron las garantías previstas en los artículos 29 y 209 de la Constitución Política y en la Ley 610 de 2000.
Expuso que las pruebas aportadas por el representante legal de la Corporación Huellas de Paz durante la diligencia de versión libre no fueron objeto de análisis ni valoración por parte de la Contraloría General de la República, a pesar de que estaban dirigidas a demostrar la ausencia de responsabilidad de dicha entidad en los hechos investigados.
Indicó que la demandada no fue imparcial en el ejercicio del control fiscal, y omitió apreciar integralmente el acervo probatorio, en contravía de lo previsto en el artículo 26 de la Ley 610 de 2000, disposición que impone valorar las pruebas en conjunto y conforme a las reglas de la sana crítica.
Añadió que tampoco se dio aplicación efectiva a las disposiciones que garantizan el derecho a solicitar y aportar pruebas dentro del proceso de responsabilidad fiscal, pues los elementos probatorios allegados por la investigada no fueron objeto de análisis en las decisiones que culminaron la actuación administrativa.
Finalmente, sostuvo que la falta de valoración integral de las pruebas condujo a que la responsabilidad fiscal fuera establecida sin examinar adecuadamente los hechos que, según afirmó, explicaban la imposibilidad de ejecutar el proyecto y descartaban la existencia de culpa grave atribuible a la Corporación Huellas de Paz.
La demandante sostuvo que la responsabilidad fiscal únicamente puede predicarse de quienes ejercen gestión fiscal o administran bienes o recursos públicos. En ese sentido, reiteró que la Corporación Huellas de Paz no recibió, administró ni dispuso de recursos estatales y que su participación dentro del Consorcio INGEPAZ no implicó el ejercicio de actividades constitutivas de gestión fiscal.
Con base en ello, concluyó que los actos acusados desconocieron las disposiciones que regulan la responsabilidad fiscal, al atribuirle un detrimento patrimonial sin que concurrieran los presupuestos sustanciales exigidos por la Constitución y la ley para ese efecto.
Contestación de la demanda6
La Contraloría General de la República se opuso a las pretensiones de la demanda.
Sostuvo que los argumentos que se expusieron para sustentar el cargo de falsa motivación carecían de fundamento, pues la demandante no identificó de manera concreta las pruebas presuntamente omitidas ni explicó cómo su valoración habría conducido a una decisión diferente. Agregó que la responsabilidad fiscal se fundamentó en el acervo probatorio recaudado durante la actuación y que la Corporación Huellas de Paz, pese a haber sido notificada del auto de imputación, no presentó descargos ni solicitó pruebas para desvirtuar los cargos formulados en su contra.
Señaló que el Consorcio INGEPAZ aceptó la cesión contractual en el estado en que se encontraban los contratos, asumiendo los derechos y obligaciones derivados de estos. Asimismo, indicó que, de conformidad con el artículo 7 de la Ley 80 de 1993, los integrantes del consorcio responden solidariamente por las obligaciones surgidas de la contratación estatal.
Añadió que la Corporación Huellas de Paz sí tuvo participación en la gestión de recursos vinculados al contrato, razón por la cual fue considerada gestora fiscal. En ese sentido,
6 Índice 22 del aplicativo Samai. Documento: CUADERNO TRIBUNAL 03(.pdf). Folios 519 a 556.
sostuvo que se encontraba sometida a los deberes de diligencia, eficiencia y adecuada destinación de los recursos públicos, cuya inobservancia dio lugar a la declaratoria de responsabilidad fiscal a título de culpa grave.
Frente a los argumentos relacionados con la confianza legítima, la fuerza mayor y la ausencia de culpa grave, manifestó que tales circunstancias no desvirtuaban los elementos estructurales de la responsabilidad fiscal establecidos en el artículo 5 de la Ley 610 de 2000 y que, además, no fueron demostradas oportunamente dentro de la actuación administrativa.
En relación con el cargo de violación del debido proceso, afirmó que las pruebas fueron valoradas de manera integral y que la demandante contó con las oportunidades procesales previstas en la ley para ejercer su defensa, aportar pruebas y controvertir las decisiones adoptadas. Por ello, consideró que la inconformidad planteada obedecía, en realidad, a una discrepancia con las conclusiones arribadas en el proceso fiscal.
Finalmente, propuso la excepción de inepta demanda, al estimar que el concepto de violación no desarrolló de manera suficiente las causales de nulidad invocadas contra los actos acusados7.
LA SENTENCIA APELADA
En sentencia del 13 de febrero de 20208, el Tribunal Administrativo de Casanare resolvió lo siguiente:
PRIMERO: NEGAR las pretensiones de la demanda instaurada por la CORPORACIÓN NACIONAL DE DESARROLLO - CONADE (antes CORPORACIÓN HUELLAS DE PAZ) en
contra de la CONTRALORÍA GENERAL DE LA REPÚBLICA, por las razones indicadas en la parte considerativa.
SEGUNDO: No CONDENAR en costas en esta instancia.
TERCERO: En firme esta providencia, ORDENAR devolver el remanente de las sumas consignadas para gastos del proceso, en caso de que existan.
El Tribunal consideró que la controversia planteada por la demandante se concretaba en los cargos de falsa motivación y desviación de poder.
En relación con la falsa motivación, recordó que esta causal se configura cuando los hechos que fundamentan la decisión administrativa no se encuentran probados o cuando la administración omite valorar hechos demostrados que, de haber sido considerados, habrían conducido a una decisión sustancialmente distinta.
7 Frente a este punto, en la audiencia inicial celebrada el 6 de noviembre de 2019, el Tribunal Administrativo de Casanare indicó que la excepción propuesta involucraba aspectos propios del fondo de la controversia y que, por tanto, su análisis correspondía a la sentencia y no a la etapa prevista para la resolución de excepciones previas. Índice 22 del aplicativo Samai. Documento: CUADERNO TRIBUNAL 03(.pdf). Folios 519 a 556. Cd. No 2.
8 Índice 22 del aplicativo Samai. Documento: CUADERNO TRIBUNAL 03(.pdf). Folios 660-670.
Señaló que la demandante invocó esta última hipótesis, pero incumplió la carga de precisar cuáles eran los hechos omitidos, las pruebas que los acreditaban y la incidencia que tendrían en la decisión cuestionada. Indicó que no basta afirmar que existían pruebas no valoradas, sino que corresponde identificar los hechos demostrados, señalar los medios de prueba que los sustentan y explicar por qué habrían conducido a una solución diferente.
Añadió que, en los hechos de la demanda y en el concepto de violación, la actora se limitó a afirmar que las pruebas aportadas durante la versión libre de su representante legal no fueron tenidas en cuenta, sin desarrollar de manera concreta la censura formulada.
Aun así, examinó los actos demandados y concluyó que la Contraloría sí realizó una valoración suficiente del material probatorio obrante en el expediente. Destacó que el contrato de obra conserva su unidad jurídica pese a la cesión y que el cesionario responde por su ejecución integral, salvo salvedades expresamente aceptadas por la entidad contratante, circunstancia que no se acreditó en el proceso. Igualmente, resaltó que el Consorcio INGEPAZ recibió el contrato a entera satisfacción, en plena ejecución y en el estado en que se encontraba, sin formular observaciones.
Señaló que la Corporación Huellas de Paz, como integrante del Consorcio INGEPAZ, asumió el manejo de recursos públicos derivados del contrato y que las obras comprometidas no fueron ejecutadas, situación que dio lugar a la declaratoria de incumplimiento contractual mediante Resolución 016 de 6 de noviembre de 2012. Agregó que los informes técnicos elaborados por funcionarios de la Contraloría evidenciaban que las obras se encontraban inconclusas y carecían de funcionalidad, circunstancia que acreditaba la afectación al patrimonio público.
Con fundamento en lo anterior, concluyó que los actos acusados se encontraban debidamente motivados y que no se configuraba la causal alegada.
Respecto de la desviación de poder, recordó que este vicio supone la utilización de una competencia administrativa para fines distintos de aquellos previstos por el ordenamiento jurídico. Sin embargo, la demandante no explicó cuál habría sido la finalidad particular o arbitraria perseguida por la Contraloría al expedir los actos demandados. Por el contrario, consideró que tales decisiones se encontraban suficientemente fundamentadas y que el material probatorio demostraba que la demandante contribuyó, al menos a título de culpa grave, a la afectación patrimonial que le fue imputada.
Finalmente, con fundamento en el artículo 88 del CPACA, señaló que los actos administrativos gozan de presunción de legalidad mientras no sean anulados o suspendidos por la jurisdicción contencioso-administrativa, presunción que no fue desvirtuada en este caso.
RECURSO DE APELACIÓN
La Corporación Huellas de Paz interpuso recurso de apelación contra la sentencia de primera instancia. En el escrito de sustentación manifestó que reiteraba «los conceptos
expresados en la demanda» y precisó que, puntualmente, desarrollaría los siguientes cargos de inconformidad9:
Violación del debido proceso y del derecho de defensa en el trámite de primera instancia
La apelante sostuvo que durante el trámite de la primera instancia se vulneraron sus derechos al debido proceso y a la defensa. Señaló que el Tribunal no fijó fecha para
«audiencia de fallo», ni citó a la parte demandante para dicha actuación. Indicó además que, pese a la renuncia presentada por el apoderado inicial, esta no fue aceptada formalmente, circunstancia que impidió el reconocimiento de personería jurídica a la abogada Gloria Elcy Montes García como nueva apoderada de la demandante.
Afirmó que, como consecuencia de ello, no fueron tenidos en cuenta los alegatos de conclusión presentados por dicha profesional, en los cuales se exponían las razones por las que la Corporación no debía ser declarada responsable de los hechos investigados por la Contraloría.
Falsa motivación del acto administrativo por atribuirse a la Corporación una responsabilidad que no le correspondía dentro del desarrollo del Contrato de Obra Pública EPRO008 de 2010
La apelante insistió en que la responsabilidad fiscal le fue atribuida con fundamento en circunstancias que no le eran imputables dentro de la ejecución contractual. En particular, cuestionó que se le hubiera atribuido responsabilidad por las deficiencias en la planeación del proyecto, las falencias en la labor de interventoría y la administración de los recursos entregados a título de anticipo.
En relación con las deficiencias de planeación identificadas por la Contraloría, sostuvo que los estudios y diseños de las obras fueron elaborados, revisados y aprobados por distintos profesionales y entidades con anterioridad a la celebración del contrato de obra e, incluso, antes de la vinculación del Consorcio INGEPAZ al proyecto. Por tal razón, afirmó que no podía responsabilizársele por eventuales falencias técnicas cuya elaboración y aprobación correspondieron a terceros.
Señaló que la propia entidad de control había identificado deficiencias en la labor de interventoría ejercida por el Consorcio D&A 079, al considerar que esta no controló adecuadamente la ejecución de la obra ni evitó su paralización. Con fundamento en ello, sostuvo que existían responsabilidades atribuibles a otros intervinientes del proyecto y que la participación de la Corporación en los hechos investigados era sustancialmente menor a la reconocida en los actos demandados, de manera que una adecuada valoración del material probatorio debía conducir a la nulidad de las decisiones adoptadas en su contra.
Respecto de la indebida administración de los recursos entregados a título de anticipo, manifestó que la Contraloría le atribuyó responsabilidad por recibir y gestionar el 50 % del valor del contrato, pese a que una parte sustancial de dichos recursos había sido manejada por la Unión Temporal Nuevo Desarrollo Urbano de Recetor Uno antes de la cesión contractual. Según expuso, una vez asumió la posición contractual como
9 Índice 22 del aplicativo Samai. Documento: CUADERNO TRIBUNAL 03(.pdf). Folios 679-681.
cesionario, el Consorcio INGEPAZ recibió efectivamente la suma de $546'355.238,32, por lo que resultaba improcedente atribuirle responsabilidad por valores superiores.
Como refuerzo de lo anterior, agregó que, para el momento de la cesión, la obra registraba una ejecución del 2%, se había consumido aproximadamente el 87% del plazo contractual y una porción significativa de los recursos ya había sido desembolsada. Con fundamento en ello, sostuvo que la responsabilidad atribuida al consorcio debía corresponder a su participación efectiva en la ejecución contractual y a los recursos realmente recibidos, y no a la totalidad del detrimento patrimonial determinado por la Contraloría.
TRÁMITE EN SEGUNDA INSTANCIA
Mediante providencia del 1º de diciembre de 202010, se admitió el recurso de apelación interpuesto por CONADE. Posteriormente, en auto del 19 de marzo de 202111 se corrió traslado a las partes para alegar de conclusión y al Ministerio Público para que rindiera concepto.
CONADE12 reprodujo, en esencia, los argumentos expuestos en el recurso de apelación. La Contraloría General de la República13 solicitó confirmar la sentencia recurrida y reiteró las razones de defensa planteadas desde la contestación de la demanda. El Ministerio Público guardó silencio.
CONSIDERACIONES
Competencia
La Sala es competente para conocer del recurso de apelación, de conformidad con lo previsto por los artículos 150 del CPACA y 13 del Acuerdo 80 del 12 de marzo de 201914 (modificado por el artículo 1º del Acuerdo núm. 434 de 2024), que regula la distribución de negocios entre las secciones.
Cuestión previa: de las irregularidades en el trámite de primera instancia
La apelante sostuvo que en el trámite inicial se vulneraron sus derechos al debido proceso y de defensa, debido a que el Tribunal no fijó fecha para realizar la «audiencia de fallo» y omitió reconocer oportunamente personería a la abogada Gloria Elcy Montes García, circunstancia que, en su criterio, impidió que fueran tenidos en cuenta los alegatos de conclusión presentados por dicha profesional.
10 Índice 3 del aplicativo Samai.
11 Índice 8 del aplicativo Samai.
12 Índice 15 del aplicativo Samai.
13 Índice 17 del aplicativo Samai.
14 Que compiló y actualizó el Reglamento del Consejo de Estado.
En primer lugar, no es cierto que el Tribunal estuviera obligado a celebrar la audiencia de alegaciones y juzgamiento de que trata el artículo 182 del CPACA15. Ello, en atención a que, mediante Auto del 5 de diciembre de 201916 declaró precluido el período probatorio y, con fundamento en el artículo 181 ibidem, dispuso correr traslado a las partes para presentar alegatos de conclusión por escrito, al considerar innecesaria la celebración de dicha audiencia.
De ahí que, la ausencia de citación a la audiencia de que trata el artículo 182 del CPACA en el presente caso no constituye una irregularidad procesal o una vulneración de las garantías procesales, toda vez que el juez de primera instancia decidió prescindir de esa actuación en ejercicio de una facultad expresamente prevista en la ley, sin que obre en el expediente cuestionamiento alguno de las partes frente a esa determinación.
En segundo lugar, tampoco se advierte afectación material derivada del reconocimiento posterior de la personería de la nueva apoderada. Obra en el expediente que el 19 de diciembre de 201917 el abogado Andrés Sierra Amazo presentó renuncia al poder conferido por la parte demandante. Ese mismo día, la abogada Gloria Elcy Montes García allegó poder otorgado por el representante legal de CONADE y alegó de conclusión.
Posteriormente, mediante Auto del 6 de marzo de 202018, el Tribunal declaró terminado el poder del apoderado inicial «a partir del 20/1/2020» y, en la misma providencia, reconoció personería a la abogada Gloria Elcy Montes García para actuar en representación de la demandante.
La apelante sostuvo que, para la fecha en que se profirió la sentencia de primera instancia
-13 de febrero de 2020-, aún no se había reconocido formalmente su personería y que, por esa razón, los alegatos de conclusión presentados no fueron tenidos en cuenta por el Tribunal. Sin embargo, las piezas procesales obrantes en el expediente demuestran una situación distinta.
La Sala observa que en la sentencia de primera instancia el Tribunal dejó constancia expresa de la presentación de los alegatos de conclusión de la parte demandante y reseñó los argumentos allí expuestos. En particular, señaló que en esa oportunidad procesal la actora reiteró los planteamientos contenidos en la demanda e incorporó otros
15 “Artículo 182. Audiencia de alegaciones y juzgamiento: Sin perjuicio de lo dispuesto en el inciso final del artículo anterior, esta audiencia deberá realizarse ante el juez, sala, sección o subsección correspondiente y en ella se observarán las siguientes reglas:
En la fecha y hora señalados se oirán los alegatos, primero al demandante, seguidamente a tos terceros de la parte activa cuando los hubiere, luego al demandado y finalmente a los terceros de la parte pasiva si los hubiere, hasta por veinte (20) minutos a cada uno. También se oirá al Ministerio Público cuando este a bien lo tenga. El juez podrá interrogar a los intervinientes sobre lo planteado en los alegatos.
Inmediatamente, el juez, de ser posible, informará el sentido de la sentencia en forma oral, aún en el evento en que las partes se hayan retirado de la audiencia y la consignará por escrito dentro de los diez
(10) días siguientes.
Cuando no fuere posible indicar el sentido de la sentencia la proferirá por escrito dentro de los treinta
(30) días siguientes. En la audiencia el Juez o Magistrado Ponente dejará constancia del motivo por el cual no es posible indicar el sentido de la decisión en ese momento”.
16 Índice 22 del aplicativo Samai. Documento: CUADERNO TRIBUNAL 03(.pdf). Folios 575.
17 Índice 22 del aplicativo Samai. Documento: CUADERNO TRIBUNAL 04(.pdf). Folios 600.
18 Índice 22 del aplicativo Samai. Documento: CUADERNO TRIBUNAL 04(.pdf). Folios 685.
relacionados con la proporción de recursos efectivamente recibidos por el Consorcio INGEPAZ y con la existencia de circunstancias que, a su juicio, excluían su responsabilidad19.
Lo anterior demuestra que el escrito fue recibido, incorporado al expediente y conocido por el juez de primera instancia, de manera que no puede concluirse que hubiera sido excluido del debate procesal por falta de reconocimiento formal de personería.
En ese contexto, la Sala no advierte que el reconocimiento posterior de la personería hubiese impedido a la demandante intervenir en la actuación, presentar alegatos de conclusión o ejercer los recursos procedentes contra la decisión adoptada. Por el contrario, la sentencia de primera instancia dejó constancia de los argumentos expuestos en los alegatos finales y la misma profesional que los suscribió interpuso posteriormente el recurso de apelación, el cual fue concedido por el Tribunal.
En esas condiciones, la irregularidad alegada carece de incidencia material sobre las garantías procesales de la parte actora y no tiene entidad suficiente para invalidar la actuación surtida en primera instancia. Procede, entonces, el estudio de los restantes cargos formulados en el recurso de apelación.
Delimitación de la controversia
Previo abordar el fondo del asunto, la Sala considera necesario precisar el alcance de la controversia sometida a su conocimiento.
De conformidad con el artículo 320 del CGP21, aplicable por remisión del artículo 306 de la Ley 1437 de 201122, el recurso de apelación tiene por objeto que el superior examine la decisión impugnada en relación con los reparos concretos formulados por el apelante.
Sobre el particular, esta Sección23 ha explicado que corresponde al extremo apelante cumplir una carga mínima de sustentación, consistente en exponer las razones por las cuales considera que la decisión de primera instancia es errada. No basta la manifestación genérica de inconformidad, la solicitud de revocatoria ni la reiteración de los argumentos expuestos en la demanda. Lo que exige el ordenamiento es la formulación de reparos concretos dirigidos a controvertir los fundamentos fácticos y jurídicos del fallo, pues son esos cuestionamientos los que delimitan la competencia del juez de segunda instancia.
19 Índice 22 del aplicativo Samai. Documento: CUADERNO TRIBUNAL 03(.pdf). Folios 660-670.
20 Índice 22 del aplicativo Samai. Documento: CUADERNO TRIBUNAL 03(.pdf). Folios 686.
21 «Artículo 306. Aspectos no regulados. En los aspectos no contemplados en este Código se seguirá el Código de Procedimiento Civil en lo que sea compatible con la naturaleza de los procesos y actuaciones que correspondan a la Jurisdicción de lo Contencioso Administrativo».
22 «Artículo 37.- Recurso de Apelación. El recurso de apelación procederá contra la sentencia que se dicte en primera instancia, en la forma y oportunidad señalada en el Código de Procedimiento Civil (…)»
23 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Primera, sentencia de 3 de julio de 2014, C.P. Guillermo Vargas Ayala, núm. único de radicación 25000-23-24-000-2004-00228-01; sentencia de 30 de junio de 2016, C.P. María Claudia Rojas Lasso, núm. único de radicación 25000-23-24-000-2011-00171-01; sentencia de 20 de enero de 2020, C.P. Roberto Augusto Serrato Valdés, núm. único de radicación 25000-23-25-000-2012-90514-01; sentencia de 4 de septiembre de 2025, C.P. Oswaldo Giraldo López, núm. único de radicación 25000-23-41-000-2013-00352-01; sentencia de 19 de marzo de 2026,
C.P. Nubia Margoth Peña Garzón, núm. único de radicación 25000-23-26-000-2007-00197-01, entre otras.
En el escrito de apelación la demandante manifestó que reiteraba «los conceptos expresados en la demanda»; sin embargo, esa afirmación no satisface, por sí misma, la carga de sustentación exigida para el recurso de apelación. Como se explicó, no basta con expresar una inconformidad general frente a la decisión recurrida ni con reproducir los planteamientos formulados en etapas anteriores del proceso, sino que corresponde al apelante identificar y desarrollar los reparos concretos dirigidos contra los fundamentos fácticos y jurídicos de la sentencia impugnada.
En consecuencia, dicha remisión genérica a los argumentos de la demanda no habilita al juez de segunda instancia para efectuar un nuevo examen integral de todos los cargos allí formulados, sino únicamente de aquellos que fueron objeto de reparos concretos en la sustentación del recurso y respecto de los cuales se predica el desacuerdo con la decisión de primera instancia.
En ese contexto, en el presente caso, la competencia de la Sala se circunscribe a verificar si los actos administrativos demandados incurrieron en falsa motivación: i) al atribuir a la Corporación Huellas de Paz responsabilidad derivada de las deficiencias de planeación y diseño que antecedieron a la cesión del contrato de obra pública EPR-0008; ii) al no valorar adecuadamente la incidencia que tuvo la deficiente labor de interventoría desplegada por el Consorcio D&A 079 en la no ejecución de las obras y en la producción del detrimento patrimonial; y iii) al hacer extensiva su responsabilidad a la totalidad del detrimento patrimonial declarado, pese a que el Consorcio INGEPAZ asumió la ejecución del contrato cuando una parte significativa del plazo contractual ya se había agotado y buena parte de los recursos habían sido desembolsados al contratista inicial.
Análisis de los argumentos de la apelación en el caso concreto
Antes de abordar los argumentos específicos formulados en la apelación, la Sala considera pertinente referirse a los antecedentes contractuales y administrativos que dieron origen a la actuación objeto de controversia, así como a los aspectos relevantes del proceso de responsabilidad fiscal adelantado por la Contraloría General de la República, en la medida en que estos proporcionan el contexto necesario para determinar si los actos administrativos demandados se encuentran o no afectados por el vicio de falsa motivación alegado.
Antecedentes contractuales y administrativos relevantes
El 4 de noviembre de 2010, el departamento de Casanare suscribió con el municipio de Recetor el Convenio Interadministrativo No. 0067, cuyo objeto consistió en la construcción del sistema de acueducto para el nuevo desarrollo urbanístico del municipio de Recetor. El convenio fue celebrado por valor de $3.173'843.974,73 y con un plazo de ejecución de 12 meses contados a partir de la suscripción del acta de inicio24.
En esa fecha, las entidades también suscribieron el Convenio Interadministrativo No. 0069, cuyo objeto consistió en la construcción de 54 sistemas individuales de abastecimiento y potabilización de agua para uso humano en población dispersa del área rural del municipio de Recetor. El convenio fue celebrado por valor de $1.684'630.243 y con un plazo de ejecución de 9 meses25.
24 C.D. obrante a folio 31. Cuaderno PRF No. 1. págs. 15-17.
25 C.D. obrante a folio 31. Cuaderno PRF No. 1. págs. 18-20.
El 3 de diciembre de 2010, el municipio de Recetor y Empresas Públicas de Recetor
S.A.S. E.S.P. suscribieron el contrato interadministrativo núm. 809, cuyo objeto consistió en aunar esfuerzos para la construcción del sistema de acueducto para el nuevo desarrollo urbanístico del municipio de Recetor. El contrato se celebró por valor de
$3.173'843.974,73 y con un plazo de ejecución de 11 meses26.
En esa misma fecha, las mismas partes suscribieron el contrato interadministrativo núm. 810, cuyo objeto fue aunar esfuerzos para la construcción de 54 sistemas individuales de abastecimiento y potabilización de agua para uso humano en población dispersa del área rural del municipio de Recetor, departamento de Casanare. El contrato fue celebrado por valor de $1.684'630.243 y con un plazo de ejecución de 8 meses27.
El 21 de diciembre de 2010, Empresas Públicas de Recetor S.A.S. E.S.P. celebró el contrato de obra pública EPRO-008 con la Unión Temporal Nuevo Desarrollo Urbano de Recetor Uno, integrada por EMCOOP Ltda. y J.J. Constructores y Cía. Ltda., con el fin de ejecutar las obras previstas en los referidos convenios. El contrato fue pactado por valor de $4.858'298.900 y con un plazo de ejecución de 11 meses28. El objeto del contrato fue el siguiente:
OBJETO. El contratista se obliga para con LA EMPRESA a realizar la 1. CONSTRUCCIÓN DE 54 SISTEMAS INDIVIDUALES DE ABASTECIMIENTO Y POTABILIZACIÓN DE AGUA PARA USO HUMANO EN POBLACIÓN DISPERSA EN EL ÁREA RURAL DEL MUNICIPIO DE RECETOR, DEPARTAMENTO DE CASANARE. 2. CONSTRUCCIÓN DEL SISTEMA DE ACUEDUCTO PARA EL NUEVO DESARROLLO URBANÍSTICO DEL MUNICIPIO DE
RECETOR, DE CASANARE, de conformidad con la oferta presentada dentro del proceso de Invitación Pública Abierta de Mayor Cuantía No. 008 de 2010 […].
El 23 de diciembre de 2010, se suscribió el acta de inicio del contrato de obra pública EPRO-008 de 2010 y, de conformidad con el «Informe Contrato de Consultoría No. 0257 de 2011», la ejecución del contrato fue suspendida el 28 de diciembre de 2010 por un término de 2 meses, reiniciada el 28 de febrero de 2011, y posteriormente prorrogada por dos 2 meses adicionales el 30 de diciembre de 201129.
El 14 de febrero de 2011, el departamento de Casanare suscribió el contrato de consultoría No. 0257 con el Consorcio D&A 079 cuyo objeto consistió en realizar la interventoría técnica, administrativa, financiera y ambiental del contrato de obra pública EPRO-008 de 2010. El contrato fue celebrado por valor de $325.774.61830.
El 28 de agosto de 2011, la Unión Temporal Nuevo Desarrollo Urbano de Recetor Uno, en calidad de cedente, y el Consorcio INGEPAZ, en calidad de cesionario, celebraron un contrato de cesión de derechos, obligaciones y utilidades, en el que se estipuló lo siguiente31:
26 C.D. obrante a folio 31. Cuaderno PRF No. 2. págs. 202-210.
27 C.D. obrante a folio 31. Cuaderno PRF No. 2. págs. 211-219.
28 C.D. obrante a folio 31. Cuaderno PRF No. 1. págs. 7-14.
29 C.D. obrante a folio 31. Cuaderno PRF No. 1. págs. 25.
30 C.D. obrante a folio 31. Cuaderno PRF No. 1. págs. 445 a 642.
31 C.D. obrante a folio 31. Cuaderno PRF No. 1. págs. 52-55.
La cesión comprendía los derechos, obligaciones y utilidades derivados de los contratos de obra pública núm. EPRO0012009R de 2009 y EPRO-008 de 2010.
Respecto del contrato de obra pública EPRO-008 de 2010, se dejó constancia de que tenía por objeto la construcción de 54 sistemas individuales de abastecimiento y potabilización de agua para uso humano en población dispersa del área rural del municipio de Recetor y la construcción del sistema de acueducto para el nuevo desarrollo urbanístico de dicho municipio.
Para la fecha de la cesión, el contrato se encontraba en ejecución.
El cesionario recibió los contratos «en plena ejecución y en el estado en que se encuentren», junto con el avance de obra ejecutado, los materiales, suministros, logística y demás actividades desarrolladas hasta el 28 de agosto de 2011. Sobre el particular, en la cláusula sexta se estipuló que el «CONSORCIO INGEPAZ [...] recibe a entera satisfacción los contratos números No EPRO0012009R de 2009 y EPRO 008 de 2010, en plena ejecución y en el estado en que se encuentren», y que «la continuidad en su ejecución como los gastos y materiales que generen los contratos [...] serán de plena responsabilidad, compromiso y encargo del cesionario CONSORCIO INGEPAZ [...] quien con el presente acto jurídico acepta todas y cada una de las condiciones».
El cedente se obligó a entregar al cesionario los materiales e insumos existentes en obra, así como la documentación relacionada con la ejecución contractual. En la cláusula séptima se dispuso que entregaría «una copia completa de toda la documentación desde el inicio hasta la fecha [...], los cuales se incluyen contratos, actas y demás documentos que se hayan recibido tales como planos y diseños por parte de la entidad contratante para la ejecución de los Objetos Contractuales, así mismo los ajustes que se hayan realizado a los mismos».
Se dejó constancia de que el contrato EPRO-008 de 2010 tenía un valor inicial de
$4.858'298.900, que se habían desembolsado anticipos por $728'739.143 y que existía un saldo actual por ejecutar de $4.129'599.757.
Como contraprestación de la cesión, el Consorcio INGEPAZ se obligó a cancelar a la cedente la suma de $1.042.000.000, correspondiente, según la cláusula quinta, al «precio global» fijado por el «experticio técnico realizado por concepto de avance de las obras ejecutadas, materiales, suministros en obra, logística y adecuación en general hasta la fecha», precisándose además que «estos recursos provienen del restante del anticipo correspondientes al contrato No. EPRO 008 de 2010».
Finalmente, el Consorcio INGEPAZ asumió la ejecución de los contratos cedidos y las obligaciones derivadas de estos. En tal sentido, la cláusula décima segunda estableció que el cesionario se comprometía a ejecutar las obras «siguiendo precisas instrucciones, especificaciones técnicas, plazo, precio, condiciones, calidades, materiales, actas parciales, avances y personal», quedando el cedente, a partir de la firma del acuerdo, «exonerada de toda responsabilidad que se llegare a desprender de las obligaciones contractuales».
Mediante oficio de 29 de agosto de 2011, la representante legal de la Unión Temporal Nuevo Desarrollo Urbano de Recetor Uno informó a Empresas Públicas de Recetor
S.A.S. E.S.P. su decisión de ceder el contrato de obra pública núm. EPRO-008 de 2010 al Consorcio INGEPAZ, y señaló que dicha decisión obedecía a circunstancias de orden público32.
Mediante oficio de 29 de agosto de 2011, el Gerente de Empresas Públicas de Recetor
S.A.S. E.S.P. aceptó y autorizó la cesión de derechos, obligaciones y utilidades derivada del contrato de obra pública EPRO-008 de 2010 en favor del Consorcio INGEPAZ. En dicha comunicación se indicó que el cesionario cumplía las condiciones requeridas para continuar la ejecución contractual y que asumiría las obligaciones derivadas de los contratos cedidos, en los términos establecidos en el negocio de cesión33.
El 30 de agosto de 2011, Empresas Públicas de Recetor S.A.S. E.S.P. expidió el comprobante de egreso No. 000041, en el que consta una transferencia por valor de
$546.355.238 a favor del Consorcio INGEPAZ. En el documento se indicó como concepto del pago: «Segundo desembolso 35% del valor del contrato de obra EPR0008 de 2010»34.
El 1º de noviembre de 2012, funcionarios de la Contraloría General de la República realizaron visitas técnicas a las obras ejecutadas en desarrollo de los Convenios Interadministrativos 0067 y 0069 de 2010. En ambas diligencias se dejó constancia de que las obras se encontraban suspendidas por falta de interventoría. Asimismo, se verificó la existencia de diferentes estructuras asociadas a los proyectos, entre ellas bocatomas, desarenadores, tanque de almacenamiento, planta de tratamiento y línea de
32 C.D. obrante a folio 31. Cuaderno PRF No. 1. págs. 52.
33 C.D. obrante a folio 31. Cuaderno PRF No. 1. págs. 58.
34 C.D. obrante a folio 31. Cuaderno PRF No. 23. págs. 4625.
conducción, evidenciándose que varias de ellas se encontraban inconclusas o fuera de funcionamiento35.
Mediante Resolución No. 016 del 6 de noviembre de 2012, la Gerente de Empresas Públicas de Recetor S.A.S. E.S.P. declaró el incumplimiento del contrato de obra pública EPRO-008 de 2010 por parte del Consorcio INGEPAZ. Para sustentar dicha decisión expuso, entre otros, los siguientes aspectos36:
Se indicó que el plazo inicial de ejecución era de 11 meses y que este había sido suspendido y prorrogado, por lo que la fecha de terminación quedó fijada para el 23 de marzo de 2012.
Se señaló que «el 31 de enero se suspendió la Ejecución de la Obra, motivada en que la Interventoría contratada por la Gobernación, manifestó que no es posible continuar con el seguimiento y control del contrato de obra».
Respecto del estado de ejecución, se dejó constancia de que «a la fecha de la Suspensión del Contrato EPRO 008, el porcentaje de ejecución en tiempo era del 87%», mientras que «el porcentaje de ejecución en Obra no superaba el 15%».
Asimismo, se indicó que la interventoría había solicitado hacer efectiva la cláusula contractual de multas, «teniendo en cuenta los reiterados incumplimientos en que ha incurrido el Contratista y que a la fecha, según el nuevo programa de trabajo presentado por el propio Consorcio INGEPAZ, (...) hay un atraso aproximado del 30%».
Se afirmó que, pese a los requerimientos efectuados por la entidad contratante, no fue posible obtener un informe detallado sobre la inversión de los recursos entregados a título de anticipo.
Finalmente, se dejó constancia de que la representante legal del Consorcio INGEPAZ no compareció a suscribir el acta de reinicio prevista por Empresas Públicas de Recetor S.A.S. E.S.P.
Con fundamento en lo anterior, la entidad concluyó que lo reseñado «evidencia un claro incumplimiento por parte de la Contratista, generando la afectación grave del servicio» y, en consecuencia, declaró el incumplimiento del contrato EPRO-008 de 2010 por parte del Consorcio INGEPAZ.
Las actuaciones surtidas dentro del proceso de responsabilidad fiscal
Mediante Auto 001443 de 4 de septiembre de 201337, la Contraloría General de la República ordenó la apertura del proceso de responsabilidad fiscal No. UCC-PRF-085-2013, con fundamento en el hallazgo fiscal No. 13 remitido por la Contraloría Delegada para el Sector Minas y Energía. Respecto de esta decisión se destaca lo siguiente:
35 C.D. obrante a folio 31. Cuaderno PRF No. 1. págs. 61.
36 C.D. obrante a folio 31. Cuaderno PRF No. 1. págs. 62-63.
37 C.D. obrante a folio 31. Cuaderno PRF No. 2. págs. 250-251.
La actuación se dirigió contra diversos intervinientes del proyecto para la construcción del sistema de acueducto para el nuevo desarrollo urbanístico del municipio de Recetor, entre ellos servidores públicos del departamento de Casanare, del municipio de Recetor, contratistas de obra e interventoría, así como contra los integrantes del Consorcio INGEPAZ, dentro de los cuales se encontraba la Corporación Huellas de Paz, vinculada en su condición de miembro del contratista cesionario del contrato de obra pública EPR-0008 de 2010.
La Contraloría identificó como entidades afectadas al departamento de Casanare y al municipio de Recetor, al considerar que los recursos transferidos para la ejecución de los convenios interadministrativos 0067 y 0069 de 2010 no cumplieron la finalidad para la cual fueron destinados debido a la inejecución de las obras proyectadas. La cuantía inicial del daño fiscal fue estimada en
$2.751'052.151, suma que, según la entidad de control, correspondía al total de recursos girados al contratista de obra y al anticipo entregado al contratista de interventoría.
Para efectos de la apertura del proceso, la Contraloría atribuyó el presunto detrimento patrimonial a tres circunstancias: i) deficiencias en la planeación, particularmente en los estudios y diseños que antecedieron los Convenios Interadministrativos 0067 y 0069 de 2010 y el contrato de obra pública EPR-0008 de 2010; ii) indebida administración de los recursos entregados a título de anticipo, al considerar que no fueron destinados íntegramente a la ejecución de las obras; y iii) deficiencias en la interventoría ejercida por el Consorcio D&A 079, que habrían contribuido a la paralización e incumplimiento del proyecto.
En cuanto a la vinculación de la Corporación Huellas de Paz, la Contraloría señaló que esta integraba el Consorcio INGEPAZ, cesionario del contrato de obra pública EPR-0008 de 2010, y sostuvo que, durante los meses en los que asumió la ejecución contractual, no logró superar el atraso que presentaban las obras ni culminar su ejecución. Por tal razón, consideró que podía haber contribuido al daño patrimonial investigado.
Mediante Auto 001855 del 7 de noviembre de 2013, la Contraloría decretó la práctica de un informe técnico con el fin de profundizar en las circunstancias que dieron origen al hallazgo fiscal y obtener elementos de juicio sobre el estado de las obras, la ejecución contractual y la destinación de los recursos públicos comprometidos en los convenios interadministrativos 0067 y 0069 de 2010.
Mediante Auto 000662 del 25 de febrero de 2014, la Contraloría General de la República corrió traslado a los sujetos procesales del informe técnico presentado por el ingeniero Jorge Álvaro Cala Flórez el 7 de febrero de 2014, en el cual se consignaron, entre otras, las siguientes conclusiones38:
Se concluye de la visita técnica de las obras del convenio interadministrativo No. 067 de 2010 y parte del contrato de obra No. EPRO008/2010, cuyo objeto es: 'Construcción del sistema de acueducto para el nuevo desarrollo urbanístico del municipio de Recetor', se encuentran totalmente inconclusas y que lo realmente ejecutado coincide con lo descrito en el informe final de interventoría, es decir tan solo se encuentra ejecutado en
38 C.D. obrante a folio 31. Cuaderno PRF No. 4. págs. 669-744.
su totalidad el tanque de almacenamiento y una mínima parte de la planta de tratamiento, quedando por ejecutar la totalidad de las actividades referentes a construcción de bocatoma, desarenador, red de conducción, pasos elevados, red de distribución, laboratorio de aguas blancas y crudas e instalaciones eléctricas.
Se concluye de la visita técnica de las obras del convenio interadministrativo No. 069 de 2010 y parte del contrato de obra No. EPRO008/2010, cuyo objeto es: 'Construcción 54 sistemas individuales de abastecimiento y potabilización de agua para uso humano en población dispersa en el área rural del municipio de Recetor, Departamento de Casanare', se encuentran totalmente inconclusas y que lo realmente ejecutado coincide con lo descrito en el informe final de interventoría […], tan solo se han construido parcialmente diez (10) de ellos […], lo que equivale a decir que a la fecha no se encuentra construido en forma completa ni siquiera uno (1) de los 54 sistemas individuales de abastecimiento y potabilización de agua para uso humano […].
Se concluye que las obras del convenio interadministrativo No. 067 de 2010 y parte del contrato de obra No. EPRO008/2010, se encuentran totalmente inconclusas y en estado de abandono desde hace un poco más de dos (2) años, razones por las cuales a la fecha no han funcionado, ni prestado servicio alguno, existiendo serias dudas sobre la calidad y estabilidad de las mismas, en razón al deficiente control en su ejecución por parte del contratista y del interventor, así como a la ausencia de ensayos técnicos requeridos […], situaciones que generan el incumplimiento del alcance del contrato; evidenciándose que los recursos invertidos no cumplen con la finalidad identificada en los estudios previos y que dieron origen al objeto del convenio y contrato de obra, cual era brindar a la comunidad un servicio de agua potable en forma continua y de calidad […].
Se concluye que las obras del convenio interadministrativo No. 069 de 2010 y parte del contrato de obra No. EPRO008/2010, se encuentran totalmente inconclusas y en estado de abandono desde hace un poco más de dos (2) años […], existiendo serias dudas sobre la calidad y estabilidad de las mismas, en razón al deficiente control en su ejecución por parte del contratista y del interventor, así como a la ausencia de ensayos técnicos requeridos para el recibo de lo ejecutado (incluidos los referentes a la calidad del agua a la salida de las mini plantas de tratamiento), situaciones que generan el incumplimiento del alcance del contrato; evidenciándose que los recursos invertidos no cumplen con la finalidad identificada en los estudios previos y que dieron origen al objeto del convenio y contrato de obra, cual era solucionar la carencia del servicio de agua potable de 54 familias del sector rural de Recetor, en condiciones de calidad y mejorando las condiciones de salubridad y calidad de vida de dichas familias. [Se destaca]
Por Auto núm. 1509 de 19 de octubre de 2015, la Contraloría General de la República se ordenó la vinculación de nuevos presuntos responsables.
Mediante Auto 1457 del 1º de septiembre de 2017, la Contraloría General de la República decretó, de oficio, la práctica de un nuevo informe técnico dentro del proceso de responsabilidad fiscal, con el fin de complementar y actualizar los elementos de juicio relacionados con el estado de las obras, la ejecución contractual y la cuantificación del presunto daño patrimonial materia de investigación39.
Mediante Auto 1853 del 13 de octubre de 2017, la Contraloría General de la República corrió traslado a los sujetos procesales del informe técnico presentado por el ingeniero Víctor Hugo Rojas Castellanos, con el fin de que ejercieran su derecho de contradicción
39 C.D. obrante a folio 31. Cuaderno PRF No. 15. págs. 3065-3073.
frente a las conclusiones allí consignadas. A continuación, se destacan los apartes más relevantes de dicho informe40:
Una vez efectúa la visita técnica y evaluada la información técnica aportada se puede manifestar que las obras ejecutadas en este proyecto y recibidas a satisfacción a través del acta de recibo parcial No 1 y 2 ubicadas en el punto 17 vía vereda Volcanes […] las cuales son:
Tanque de almacenamiento de agua en concreto el cual no se encuentra en funcionamiento ni tampoco cuenta con la infraestructura necesaria para su puesta en marcha.
Infraestructura para la planta de tratamiento que registra la construcción de bases y el refuerzo para muros (acero expuesto).
Canal en concreto.
No están en funcionamiento ni están prestando servicio alguno no satisfaciendo la necesidad planteada en los estudios previos por lo que hace estas ejecuciones no funcionales en estado de abandono inconclusas y en deterioro continuo […].
En el proyecto de construcción de 54 sistemas individuales de abastecimiento y potabilización de aguas para uso humano en población dispersa en el área rural de municipio de Recetor […]. No están en funcionamiento ni están prestando servicio alguno no satisfaciendo la necesidad planteada en los estudios previos por lo que hace estas ejecuciones no funcionales en estado de abandono inconclusas y en deterioro continuo […].
La cuantificación de las obras ejecutadas en el Municipio de Recetor con ocasión del contrato EPRO 008 – 2010 que no presenta funcionalidad por los motivos técnicos anteriormente expresados según el acta de recibo parcial No.1 y No. 2 y teniendo en cuenta que mediante la resolución 016 de noviembre de 2012 se declara el incumplimiento del contrato, la cuantía se estima en $318'033466,98 valor total de las actas.
Se concluye que los valores no amortizados del anticipo y por obras no funcionales en estado de abandono inconclusas y en deterioro continuo valoradas según acta de recibo parcial 1 y 2 con ocasión de la ejecución del contrato EPRO 008 de 2010 […] basado en el análisis técnico efectuado es de $2.476.112.456,39”.
“En el Contrato de obra EPRO 008 de 2010 no se amortizaron cuantías entregadas a manera de anticipo por valor de $2.158.078.989,41, como se observa en el siguiente detalle:
40 C.D. obrante a folio 31. Cuaderno PRF No. 18. págs. 3504-3746.
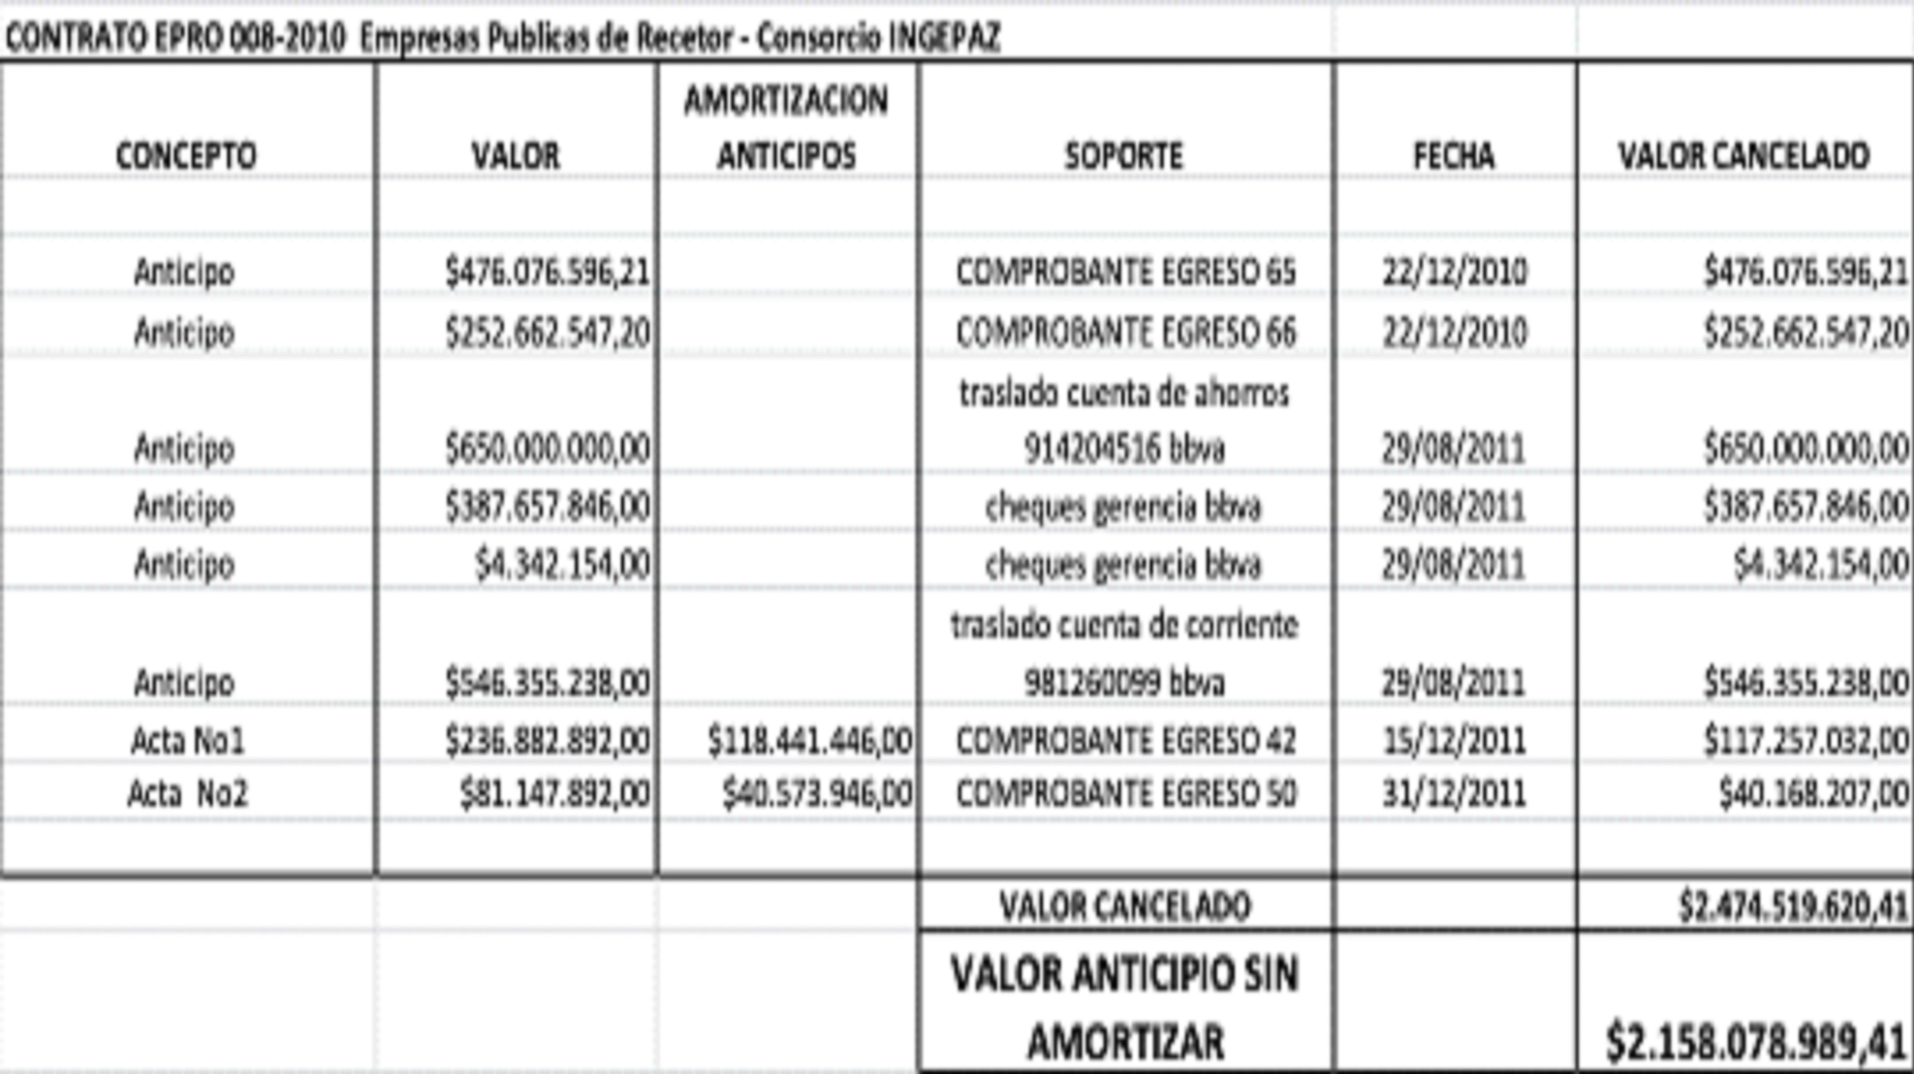
Una vez efectúa la visita técnica y evaluada la información técnica aportada se puede manifestar que las obras ejecutadas en este proyecto y recibidas a satisfacción a través del acta de recibo parcial No 1 y 2 […] no están en funcionamiento ni están prestando servicio alguno no satisfaciendo la necesidad planteada en los estudios previos por lo que hace estas ejecuciones no funcionales en estado de abandono inconclusas y en deterioro continuo.
La cuantificación de las obras ejecutadas en el Municipio de Recetor con ocasión del contrato EPRO 008 – 2010 que no presenta funcionalidad por los motivos técnicos anteriormente expresados según el acta de recibo parcial No 1 y No 2 y teniendo en cuenta que mediante la resolución 016 de noviembre de 2012 se declara el incumplimiento del contrato, la cuantía se estima en $318.033.466,98 valor total de las actas […].
Mediante Auto 0682 del 15 de mayo de 2018, la Contraloría General de la República imputó responsabilidad fiscal a varios de los intervinientes en la ejecución de los convenios interadministrativos 0067 y 0069 de 2010 y del contrato de obra pública EPRO-008 de 2010, entre ellos la Corporación Huellas de Paz, en calidad de integrante del Consorcio INGEPAZ41. De dicha determinación se destaca lo siguiente:
En relación con el daño patrimonial, la entidad de control sostuvo que existía un detrimento al patrimonio del Estado por valor de $2.476.112.456,39, derivado de las deficiencias en la planeación del proyecto, particularmente en los estudios y diseños que antecedieron los convenios interadministrativos 0067 y 0069 de 2010 y el contrato de obra pública EPRO-008 de 2010, así como del abandono de las obras ejecutadas, circunstancias que ocasionaron la pérdida de funcionalidad de
41 C.D. obrante a folio 31. Cuaderno PRF No. 20. págs. 3864-3947.
la infraestructura construida y la frustración de los fines perseguidos con la inversión pública.
Frente a la conducta y el nexo de causalidad señaló que, al aceptar la cesión contractual, el consorcio recibió el contrato «en plena ejecución y en el estado en que se encontrara», junto con los derechos, obligaciones y responsabilidades derivados de este.
Según la entidad, la conducta reprochable de la Corporación consistió en no haber logrado superar el atraso que presentaba la obra al momento de la cesión, incumplir las obligaciones asumidas como contratista cesionario, no propugnar por la correcta ejecución del contrato y no garantizar que los recursos públicos comprometidos cumplieran la finalidad para la cual habían sido destinados42.
Como integrante del Consorcio INGEPAZ, asumió el manejo de recursos públicos y, por tanto, actuó como gestora fiscal directa, sometida a los principios de eficacia, eficiencia y responsabilidad que rigen la gestión fiscal. En ese sentido, consideró que incumplió los deberes de lealtad, buena fe y colaboración con la administración, dado que las obras ejecutadas no correspondían con aquellas que debían ser entregadas para satisfacer las necesidades de la comunidad beneficiaria.
A juicio de la entidad, dicha conducta fue determinante en la producción del daño patrimonial, pues permitió que se perdieran recursos públicos invertidos en una obra que no fue terminada, no entró en funcionamiento y no cumplió la finalidad para la cual fue contratada. Sobre este aspecto afirmó expresamente que el nexo causal se configuraba porque el Consorcio INGEPAZ recibió recursos para ejecutar una obra que finalmente «no cumple con los fines para los cuales se ideó su construcción».
Concluyó que la conducta de la Corporación Huellas de Paz había sido desplegada con culpa grave e imputó responsabilidad fiscal solidaria por la pérdida de los recursos invertidos en el proyecto -estimados en el daño-.
Por Auto núm. 1082 del 26 de julio de 2018, la Contraloría General de la República profirió fallo con responsabilidad fiscal dentro del proceso PRF-2014-02601/UCC-PRF-085-2013. Reiteró que el daño patrimonial era de $2.476'112.456,39, suma que, indexada, ascendía a $3.347.598'634,50. En lo que concierne a la Corporación Huellas de Paz, integrante del Consorcio INGEPAZ, se presentaron las siguientes consideraciones43:
42 Puntualmente, en el auto de imputación se dijo que la Corporación Huellas de Paz «incumplió el contrato, pues durante los 5 meses en que asumió la construcción de la obra, no superó el retraso que presentaba la contratista cedente en la ejecución de la misma y, por ende, no la llevó a culminación […]. Tal y como está demostrado a lo largo del proceso […] la conducta de la CORPORACIÓN HUELLAS DE PAZ […] fue negligente, pues la obra no se entregó y no está prestando ningún servicio a la comunidad […]. Todo lo anterior, nos permite concluir que el presunto responsable obró de forma negligente, pues no aunó esfuerzos propugnando porque los recursos públicos cumplieran la finalidad para la cual estaban destinados […]. La conducta desplegada por el presunto responsable […] fue determinante para que se perdieran los recursos pues fue éste quien recibió […] el pago por la ejecución de una obra que no cumple con los fines para los cuales se ideó su construcción».
43 C.D. obrante a folio 31. Cuaderno PRF No. 18. págs. 4661-4795.
La omisión, por parte de la CORPORACION HUELLAS DE PAZ, en su calidad de integrante del consorcio INGEPAZ, contratista cesionario del contrato EPRO 008 de 2010, en el ejercicio de las obligaciones contractuales objeto de una obra con inversión de cuantiosos recursos públicos, con problemas iniciales de diseño, fue determinante para que se materializara la afectación del patrimonio público pues su omisión permitió […] que los recursos públicos pagados al contratista no cumplieron con la finalidad para el cual fue contratada, toda vez que la construcción del sistema de acueducto para el nuevo desarrollo urbanístico del Municipio de Recetor y la construcción de 54 sistemas individuales de abastecimiento y potabilización de agua para uso humano en población dispersa en el área rural del Municipio de Recetor no operaran, es una obra inconclusa que no ha sido puesta en funcionamiento.
[…]
La CORPORACIÓN HUELLAS DE PAZ, quien como miembro del Consorcio 'INGEPAZ' a quien le cedieron los derechos y obligaciones del contrato EPRO088 de 2010, en su calidad de contratista, asumió el manejo de los dineros públicos que recibió y por lo tanto actuó en calidad de Gestor Fiscal directo y estaba sometida a cumplir con los mismos principios de celeridad, eficacia y eficiencia predicables de los servidores públicos, por cuanto al ser contratada por el Estado debía aunar esfuerzos con este para contribuir a la concreción de sus fines, cosa que no hizo.
[…]
Tal y como está demostrado a lo largo del proceso, así como en los informes presentados por los funcionarios de la CGR, la conducta de la CORPORACIÓN HUELLAS DE PAZ, como miembro del Consorcio 'INGEPAZ' fue negligente, pues la obra no se entregó y no está prestando ningún servicio a la comunidad del Municipio de Recetor, así como tampoco amortizó el valor entregado como anticipo del contrato EPRO 008 de 2010.
[…]
Así mismo la Corporación Huellas de Paz en su calidad de contratista a quien le cedieron el contrato de obra EPRO 008 de 2010, a pesar de las falencias que ya traía el mismo, por las múltiples suspensiones, forma de administrar los recursos y la evidente falta de planeación que se veía en la construcción de la obra contratada, suscribió contrato de cesión, y asumió el manejo de los dineros públicos que recibió y por lo tanto actúa en calidad de Gestor Fiscal directo.
[…]
De lo anterior, resulta evidente que el contratista de forma determinante contribuyó con su actuar a generar el daño al patrimonio del Estado que aquí se endilga.
[…]
También omitió la CORPORACIÓN HUELLAS DE PAZ […] el cumplimiento del deber de lealtad, buena fe y responsabilidad con la administración en el sentido que las obras cobradas al municipio debían corresponder con las efectivamente ejecutadas y entregadas, tal como se verifica en los informes técnicos […]. Así como tampoco encuentra el Despacho, que se haya amortizado la totalidad del anticipo entregado al contratista unión temporal 'Nuevo Desarrollo Urbano de Recetor Uno.
[…]
En este sentido, el Despacho mantiene la calificación a título de CULPA GRAVE” (...) y se ordenará fallar con responsabilidad fiscal en contra de la CORPORACION HUELLAS DE PAZ (...) quien responde por el daño ocasionado al patrimonio público, y solidariamente con los implicados en cuantía de TRES MIL TRECIENTOS CUARENTA Y SIETE MILLONES QUINIENTOS NOVENTA Y OCHO MIL SEISCIENTOS TREINTA Y CUATRO PESOS,
CON TREINTA Y NUEVE CENTAVOS ($3.347.598.634,50), indexados a 30 de junio de 2018. [Se destaca]
La Corporación Huellas de Paz interpuso recurso de reposición y, en subsidio, de apelación. En lo sustancial, sostuvo que no ejerció gestión fiscal ni administró recursos públicos derivados del contrato EPRO-008 de 2010; que las causas que condujeron a la inejecución de las obras obedecieron a circunstancias ajenas a su voluntad, tales como deficiencias en los diseños, dificultades relacionadas con los predios requeridos para la ejecución del proyecto, condiciones de acceso a la zona y suspensiones ordenadas por la interventoría; y que las falencias que afectaron el proyecto eran atribuibles a problemas de planeación imputables a otras entidades e intervinientes44.
Mediante Auto núm. 1166 del 22 de agosto de 2018, la Contraloría General de la República resolvió el recurso de reposición interpuesto por la Corporación Huellas de Paz, así45:
En relación con la afirmación según la cual la Corporación nunca ejerció gestión fiscal ni administró recursos públicos, la Contraloría concluyó que el argumento no estaba llamado a prosperar. Señaló que, al asumir los derechos y obligaciones derivados del contrato de obra pública EPRO-008 de 2010, la Corporación se convirtió en «gestor fiscal» y asumió «el manejo de los dineros públicos que recibió». Asimismo, desestimó la afirmación según la cual nunca recibió recursos públicos, al advertir que el 30 de agosto de 2011 las Empresas Públicas de Recetor transfirieron «$546'355.238» al Consorcio INGEPAZ, razón por la cual «no es cierto como aduce el Doctor […] que su defendido no recibió ni un solo peso».
Respecto de las circunstancias invocadas por la defensa como constitutivas de fuerza mayor -entre ellas, las deficiencias de diseño, los inconvenientes relacionados con los predios, las dificultades de acceso y las suspensiones ordenadas por la interventoría-, consideró que tales circunstancias no desvirtuaban la responsabilidad atribuida al contratista cesionario. En particular, destacó que la Corporación recibió el contrato «a pesar de las falencias que ya traía el mismo» y concluyó que «existe un daño patrimonial causado al Estado, existe una conducta dolosa o gravemente culposa atribuible al gestor fiscal [...] y existe un nexo de causalidad entre tal conducta y el daño, demostrado en el fallo». Por tal razón, mantuvo la calificación de la conducta a título de culpa grave.
Finalmente, frente al argumento según el cual las falencias obedecían a errores de planeación imputables al departamento de Casanare, al municipio de Recetor
44 Índice 22 del aplicativo Samai. Documento: CUADERNO TRIBUNAL 03(.pdf). Folios 309 a 342.
45 Índice 22 del aplicativo Samai. Documento: CUADERNO TRIBUNAL 03(.pdf). Folios 350 a 385.
y a Empresas Públicas de Recetor, la Contraloría sostuvo que el deber de planeación también vincula a quienes contratan con el Estado, quienes deben abstenerse de asumir obligaciones contractuales cuando resulte evidente que el objeto contractual no podrá ejecutarse adecuadamente. Desde esa perspectiva, estimó que las deficiencias iniciales del proyecto no eximían de responsabilidad a quien, conociéndolas, aceptó la cesión y asumió la ejecución de la obra.
Con fundamento en tales consideraciones, concluyó que los argumentos expuestos en el recurso no desvirtuaban los elementos de la responsabilidad fiscal y que los razonamientos del fallo «se encuentran incólumes, por lo que no se accederá al recurso de reposición y, En consecuencia, se concede el recurso de apelación».
Finalmente, por Auto núm. ORD-80112-0202 del 30 de agosto de 2018, el Despacho del Contralor General de la República resolvió el grado de consulta y los recursos de apelación interpuestos dentro del proceso PRF-2014-02601/UCC-PRF-085-2013. En lo que concierne a la Corporación Huellas de Paz, integrante del Consorcio INGEPAZ, se presentaron las siguientes consideraciones:
[N]o le es dable a este ente de control omitir la responsabilidad que le asistía a la Corporación Huellas de Paz por la cesión del Contrato EPRO 008 de 2010, pues la Corporación no podía eximirse de responsabilidad tal y como lo afirma el recurrente, toda vez que por su calidad técnica, estaba en la disposición de conocer los diseños de la obra así como sus componentes geológicos geotécnicos, hidrológicos e hidráulicos así como los factores de cimentación y de la obra, razón por la cual no le es dable omitir su responsabilidad por objetos que no se encontraban bajo su dominio o control.
[…]
Al ser integrante de un consorcio, la CORPORACIÓN HUELLAS DE PAZ de acuerdo con lo estipulado en el artículo 7 de la Ley 80 de 1993, responde solidariamente de todas y cada una de las obligaciones derivadas de la propuesta y del contrato. En consecuencia, las actuaciones, hechos y omisiones que se presenten en desarrollo de la propuesta y del contrato, afectarán a todos los miembros que lo conforman.
De lo anterior se desprende que la responsabilidad en el presente proceso fiscal, le asiste a todos los integrantes del consorcio, siendo así, que en virtud del contrato de cesión, la Corporación tuvo el manejo de bienes o fondos públicos objeto del Contrato EPRO 008 de 2010, tal y como se evidencia en la transferencia de fondos equivalentes al 35% del valor del contrato, convirtiéndose de este modo en gestor fiscal sujeto de control y responsabilidad fiscal.
[…]
El recurrente no expresa los motivos por los cuales para él, la administración infringió el principio de Confianza Legítima [...] la administración al iniciar un proceso de contratación debe comprobar los requisitos mínimos de capacidad y experiencia técnica administrativa y financiera de su colaborador - contratista, y otra situación muy diferente, es que con el actuar de su contratista, la administración no haya podido concluir satisfactoriamente la obra inicialmente planeada, razón por la cual el contratista omitió uno de los fines de la contratación estatal, es decir la continua y eficiente prestación de los servicios públicos de acuerdo con lo establecido en el artículo 3 de la ley 80 de 1993.
[…]
A la Corporación se le cedieron los derechos y obligaciones del contrato EPRO088 de 2010 y en su calidad de contratista, asumió el manejo de los dineros públicos que recibió y por lo tanto actuó en calidad de Gestor Fiscal directo y estaba sometida a cumplir con los mismos principios de celeridad, eficacia y eficiencia predicables de los servidores públicos, por cuanto al ser contratada por el Estado debía aunar esfuerzos con este para contribuir a la concreción de sus fines.
[…]
La conducta de la CORPORACIÓN HUELLAS DE PAZ, como miembro del Consorcio INGEPAZ. Fue negligente, pues la obra no se entregó y no está prestando ningún servicio a la comunidad del Municipio de Recetor, así como tampoco amortizó el valor entregado como anticipo del contrato EPRO 008 de 2010.
[…]
La conducta desplegada por el presunto responsable tal y como se ha venido explicando, fue determinante para que se perdieran los recursos pues fue éste quien recibió de parte de las Empresas Públicas de Recetor S.A.S E.S.P, el pago por la ejecución de una obra que no cumple con los fines para los cuales se ideó su construcción.
Considerando que la responsabilidad fiscal está enmarcada por la existencia de un gestor fiscal, una conducta culposa o dolosa y por un nexo causal entre las dos y que el recurrente no desmintió ninguno de los tres elementos de responsabilidad fiscal, este argumento no está llamado a prosperar.
[…]
[A]l contrato le fue declarado el incumplimiento, toda vez que no superó el 15% de la ejecución, en consecuencia no es dable argumentar al recurrente la falta de valoración de pruebas [...] de manera posterior a la declaración de incumplimiento realizada por la administración y una vez enjuiciado fiscalmente.
[…]
La Corporación Huellas De Paz, al ser parte de un consorcio, es a su vez un contratista del Estado, y al haber recibido dineros del erario para realizar la construcción de un sistema de acueducto para el desarrollo urbanístico del Municipio de Recetor, lo hace gestor fiscal y en consecuencia objeto de control y responsabilidad por los daños que con su acción u omisión haya causado al Estado.
Así las cosas, este Despacho encuentra acertado desechar los argumentos de alzada del doctor Sierra, apoderado de confianza de la Corporación Huellas de Paz – Integrante del Consorcio INGEPAZ, de acuerdo con las consideraciones expuestas en el presente acápite. [Se destaca]
A) Estudio de los cargos de falsa motivación formulados en el recurso de apelación
Falsa motivación por atribución de responsabilidad derivada de estudios y diseños anteriores a la cesión del contrato de obra pública EPR-0008
La apelante sostuvo que la responsabilidad fiscal le fue atribuida con fundamento en deficiencias de planeación que no le eran imputables. En particular, afirmó que los
estudios y diseños que sirvieron de soporte al proyecto fueron elaborados, revisados y aprobados por distintas entidades y profesionales antes de la celebración del contrato de obra pública EPRO-008 de 2010 e, incluso, antes de que el Consorcio INGEPAZ asumiera la posición contractual mediante la cesión del 28 de agosto de 2011. En ese contexto, argumentó que no podía responsabilizársele por errores técnicos o falencias de diseño originados en etapas anteriores del proyecto, sobre las cuales no tuvo participación ni capacidad de decisión.
El principio de planeación constituye «uno de los pilares en la actividad contractual, el cual impone que la decisión de contratar no puede ser el resultado de la imprevisión, la improvisación o la discrecionalidad de las autoridades, sino que obedezca a las necesidades reales de la comunidad, y en ese sentido, tal principio emerge con obviedad de los deberes, la diligencia, el cuidado, la eficiencia y la responsabilidad con que ha de conducir sus actuaciones todo administrador público»46.
La jurisprudencia de esta Corporación también ha precisado que el principio de planeación no solo impone deberes a la entidad estatal, sino también al contratista, quien, debido a su experiencia y conocimientos especializados, está llamado a contribuir a la adecuada estructuración y ejecución del negocio jurídico. Sobre el particular47:
Este deber es exigible, en primer término, a la entidad contratante, quien tiene la carga de “comunicar a los interesados las circunstancias relevantes que puedan incidir en el cumplimiento de los fines del contrato”48
La Sección Tercera del Consejo de Estado también ha precisado que al contratista le asisten deberes en la etapa previa a la celebración del contrato y de su incumplimiento se derivan responsabilidades que no puede eludir, en tanto su participación en el proceso parte de la base de los conocimientos especializados y la experiencia que ostenta y que contribuyen a la consideración, valoración y calificación de su oferta49.
El contratista tiene el deber de colaborar con la administración, en observancia del principio de planeación, de manera que, entre otros, le corresponde poner de presente a la entidad las deficiencias de planificación que advierta para que sean subsanadas, además debe abstenerse de participar en la celebración de un contrato en el que evidencie que, por fallas en su planeación, el objeto contractual no podrá ejecutarse50
El criterio para establecer si el contratista incumplió con el deber de colaboración es verificar si conocía o debía conocer las deficiencias en dicho aspecto51 [Negrillas por fuera del texto original]
46 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Tercera, sentencia de 5 de junio de 2008, expediente 1998-08431(8031). En igual sentido, sentencia de 10 de diciembre de 2015, expediente 2012-00012-01(51489).
47 Consejo de Estado, Sección Tercera, Subsección A, sentencia del 16 de junio de 2026, radicado no. 014-00190-02 (65190), C.P.: Zoranny Castillo Otálora.
48 Consejo de Estado, Sección Tercera, Subsección B, sentencia del 27 de febrero de 2026, radicado no. 71667, C.P.: Diego Enrique Franco Victoria.
49 Consejo de Estado, Sección Tercera, Subsección A, sentencia del 13 de agosto de 2020, radicado no. 46057, C.P.: María Adriana Marín; sentencia del 25 de noviembre de 2025, radicado no. 64130, C.P.: María Adriana Marín.
50 Consejo de Estado, Sección Tercera, Subsección B. Sentencia del 3 de abril de 2020. Radicación No. 25000- 23-26-000-2007-00097(48676), C.P.: Alberto Montaña Plata.
51 Consejo de Estado, Sección Tercera, Subsección A, sentencia del 25 de noviembre de 2025, radicado No. 64130, C.P.: María Adriana Marín; Sección Tercera, Subsección B, sentencia del 27 de febrero de 2026, radicado No. 71667, C.P.: Diego Enrique Franco Victoria.
Por su parte, el numeral 12 del artículo 25 de la Ley 8052 de 1993 prevé que, «cuando el objeto de la contratación incluya la realización de una obra, […] la entidad contratante deberá contar con los estudios y diseños que permitan establecer la viabilidad del proyecto y su impacto social, económico y ambiental». Se trata de una exigencia que materializa el principio de planeación y que tiene por finalidad asegurar que la ejecución contractual se funde en soportes técnicos suficientes que permitan determinar la viabilidad de la obra y prever los riesgos asociados a su desarrollo53.
Ahora bien, de cara al análisis propuesto, la Sala advierte que no hay duda de que la entidad contratante incumplió el deber de planeación al no contar con estudios y diseños completos y adecuados para la ejecución de los convenios interadministrativos 0067 y 0069 de 2010 y del contrato de obra pública EPR-0008 de 201054.
No obstante, como se expuso previamente, el principio de planeación no impone obligaciones únicamente a la entidad estatal, sino también al contratista, quien, debido a su experiencia y conocimientos especializados, debe advertir las deficiencias de planificación que identifique y abstenerse de asumir obligaciones contractuales cuando resulte evidente que el objeto contractual no podrá ejecutarse en las condiciones previstas.
En el presente asunto, el Consorcio INGEPAZ asumió la posición contractual de la Unión Temporal Nuevo Desarrollo Urbano de Recetor Uno, en virtud del contrato de cesión celebrado el 28 de agosto de 2011. Como lo ha explicado la jurisprudencia, esta figura
«implica que un sujeto, el cesionario, pasa a ocupar el lugar de otro dentro de un vínculo contractual, sin que se transmitan de manera separada e individual los créditos y las deudas, sino la posición contractual (C. Co., art. 887). La cesión no comporta la terminación del contrato respecto del cual una de las partes es sustituida por otra, sino que el negocio jurídico se mantiene vigente sin solución de continuidad»55.
En esas condiciones, no resulta posible sostener que el Consorcio INGEPAZ, del cual hacía parte la Corporación Huellas de Paz, hubiera permanecido ajeno a las condiciones técnicas bajo las cuales venía ejecutándose el proyecto al momento de asumir la posición contractual. En efecto, en el contrato de cesión se estipuló que el cedente entregaría al cesionario, junto con los materiales e insumos existentes en obra, la totalidad de la documentación relacionada con la ejecución contractual, incluidos expresamente los planos, diseños y los ajustes efectuados a estos. De esta manera, el propio negocio jurídico evidencia que el cesionario tuvo acceso a la información técnica del proyecto antes de asumirlo.
52 Modificado por el artículo 87 de la Ley 1474 de 2011.
53 Al respecto, ver: Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Tercera, sentencia de 7 de mayo de 2021, radicado: 25000-23-26-000-2009-00498-01 (43055), MP: María Adriana Marín.
54 Así lo reconoció la propia Contraloría General de la República al identificar como primer hecho generador del daño patrimonial las deficiencias en la planeación del proyecto, circunstancia que condujo a la declaratoria de responsabilidad fiscal de varios servidores públicos vinculados a las etapas de estructuración y contratación del proyecto, entre ellos el Director de Contratación del departamento de Casanare, el Secretario de Obras Públicas y Transporte de esa entidad territorial y quien se desempeñó como Gerente de Empresas Públicas de Recetor S.A.S. E.S.P.
55 Consejo de Estado, Sección Tercera, Subsección A, sentencia del 13 de marzo de 2026 no. 2012-00748-03 (70.848) C.P.: José Roberto Sáchica Méndez.
A ello se suma que, en la cláusula sexta del contrato de cesión se dejó constancia de que el Consorcio INGEPAZ recibía los contratos «a entera satisfacción [...] en plena ejecución y en el estado en que se encuentren», sin que se consignara observación, reserva o salvedad alguna relacionada con los estudios, diseños o condiciones técnicas de las obras. A su vez, en la cláusula décima segunda el cesionario se obligó a continuar su ejecución conforme a las especificaciones técnicas, condiciones y parámetros previamente definidos.
En tales condiciones, la Sala considera que el Consorcio INGEPAZ se encontraba en posibilidad de conocer las deficiencias que afectaban la ejecución del proyecto y, por consiguiente, de advertirlas, promover su corrección o abstenerse de asumir la posición contractual si consideraba que comprometían su viabilidad.
Por consiguiente, el hecho de que los estudios y diseños hubieran sido elaborados con anterioridad a la cesión no excluye, por sí mismo, toda posibilidad de atribuir responsabilidad al contratista cesionario. Lo relevante es que este asumió voluntariamente la posición contractual con acceso a la información técnica existente y con la obligación de ejecutar adecuadamente el objeto contratado.
En ese orden de ideas, la Sala concluye que los actos demandados no incurrieron en falsa motivación por el solo hecho de haber considerado relevantes las deficiencias de planeación anteriores a la cesión. En efecto, la responsabilidad atribuida a la Corporación Huellas de Paz no se fundó en su participación en la elaboración de los estudios y diseños, sino en haber asumido la posición contractual con acceso a la información técnica disponible y en las actuaciones y omisiones que le fueron atribuidas durante la etapa de ejecución contractual. En consecuencia, el cargo no prospera.
Falsa motivación por no considerar la incidencia de la deficiente interventoría del Consorcio D&A 079
La apelante sostuvo que la Contraloría General de la República no valoró adecuadamente la incidencia que tuvo la interventoría en la frustración del proyecto. Señaló que el órgano de control identificó deficiencias en la actuación del Consorcio D&A 079, por lo que consideró que existían responsabilidades atribuibles a otros intervinientes y que la participación de la Corporación Huellas de Paz en los hechos investigados fue menor a la reconocida en los actos acusados.
En efecto, en el proceso de responsabilidad fiscal se determinó que uno de los hechos generadores del daño fiscal fue «la no ejecución de la obra derivada de la presunta deficiencia en la prestación del servicio de interventoría ofrecido por el Consorcio D&A 079, con base en el Contrato de Consultoría N°0257 de 14 de febrero de 2011, ya que no fue eficiente ni eficaz en controlar la adecuada realización de la obra y no previno oportunamente la paralización del contrato»56.
Por ese hecho, la Contraloría General de la República declaró fiscalmente responsables a Diego Ignacio Arenas y a Construcciones Deico Ltda., integrantes del Consorcio D&A 079, así como al supervisor del contrato de consultoría núm. 0257 de 2011 por parte de la gobernación de Casanare, circunstancia que evidencia que se consideró las
56 Así se estableció en el Auto No. 001443 de 4 de septiembre de 2013 (apertura del proceso de responsabilidad fiscal), en el Auto No. 0682 de 15 de mayo de 2018 (imputación de responsabilidad fiscal), en el Auto No. 1082 de 26 de julio de 2018 (fallo con responsabilidad fiscal), y en los Autos No. 1166 de 22 de agosto de 2018 y ORD-80112-0202-2018 de 30 de agosto de 2018, que confirmaron dicha decisión.
deficiencias en la interventoría como uno de los hechos generadores del daño patrimonial investigado.
De conformidad con el artículo 5 de la Ley 610 de 200057, la responsabilidad fiscal se estructura a partir de tres elementos: una conducta dolosa o culposa atribuible a una persona que realiza gestión fiscal, un daño patrimonial al Estado y un nexo causal entre ambos.
Por su parte, el artículo 53 de la misma ley dispone que hay lugar a proferir fallo con responsabilidad fiscal cuando «obre prueba que conduzca a la certeza de la existencia del daño al patrimonio público y de su cuantificación, de la individualización y actuación cuando menos con culpa del gestor fiscal y de la relación de causalidad entre el comportamiento del agente y el daño ocasionado al erario».
Aunque estas disposiciones aluden en singular al gestor fiscal y a la conducta generadora del daño, ello no significa que en un mismo proceso no puedan concurrir varias conductas idóneas y eficientes en la producción de un mismo resultado dañoso. En esa línea, el artículo 119 de la Ley 1474 de 201158 prevé que, en los procesos de responsabilidad fiscal en los cuales se demuestre la existencia del daño patrimonial del Estado derivado de sobrecostos en la contratación u otros hechos irregulares, responderán solidariamente el ordenador del gasto, el contratista y las demás personas que concurran al hecho.
La norma reconoce que un mismo daño puede tener origen en la actuación concurrente de varios sujetos, sin que la responsabilidad de uno excluya la de los demás. La solidaridad allí prevista opera en favor del Estado para efectos del resarcimiento del detrimento patrimonial, sin perjuicio de que cada responsable haya contribuido a su causación mediante una conducta propia y autónoma59.
Desde esa perspectiva, el hecho de que la deficiente labor de interventoría hubiera sido identificada por la Contraloría General de la República como uno de los factores que contribuyeron al detrimento patrimonial no excluye ni desplaza la responsabilidad atribuida a la Corporación Huellas de Paz. La conducta del Consorcio D&A 079 y la del Consorcio INGEPAZ no fueron consideradas por la entidad de control como circunstancias excluyentes entre sí, sino como causas concurrentes de un mismo resultado dañoso, cada una susceptible de generar responsabilidad fiscal.
Fue precisamente por esa actuación concurrente que la Contraloría estimó comprometida la responsabilidad de la Corporación. En efecto, los informes técnicos rendidos por los ingenieros Jorge Álvaro Cala Flórez y Víctor Hugo Rojas Castellanos concluyeron que las obras ejecutadas en desarrollo de los convenios interadministrativos 0067 y 0069 de
57 «Artículo 5°. Elementos de la responsabilidad fiscal. La responsabilidad fiscal estará integrada por los siguientes elementos: - Una conducta dolosa o culposa atribuible a una persona que realiza gestión fiscal.
- Un daño patrimonial al Estado. - Un nexo causal entre los dos elementos anteriores».
58 «Artículo 119. Solidaridad. En los procesos de responsabilidad fiscal, acciones populares y acciones de repetición en los cuales se demuestre la existencia de daño patrimonial para el Estado proveniente de sobrecostos en la contratación u otros hechos irregulares, responderán solidariamente el ordenador del gasto del respectivo organismo o entidad contratante con el contratista, y con las demás personas que concurran al hecho, hasta la recuperación del detrimento patrimonial».
59 Sobre la solidaridad en los procesos de responsabilidad fiscal y la concurrencia de culpas en la producción de un mismo daño, véase, entre otras, Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Primera, sentencia del 26 de enero de 2023, radicación 25000-23-41-000-2017-00164-01, C.P. Hernando Sánchez Sánchez.
2010 se encontraban «totalmente inconclusas y en estado de abandono», y que ninguno de los 54 sistemas individuales de abastecimiento y potabilización de agua había sido construido de manera completa.
Según el informe técnico rendido por el ingeniero Víctor Hugo Rojas Castellanos, dentro del contrato de obra EPRO-008 de 2010 «no se amortizaron cuantías entregadas a manera de anticipo por valor de $2.158.078.989,41», mientras que las obras ejecutadas y recibidas mediante las actas parciales núms. 1 y 2, valoradas en $318.033.466,98, carecían de funcionalidad.
A ello se suma que, según se dejó consignado en la Resolución núm. 016 del 6 de noviembre de 2012, para diciembre de 2011 -apenas cuatro meses después de que el Consorcio INGEPAZ asumiera la posición contractual mediante la cesión- la interventoría advirtió que el contratista ya incumplía el cronograma que él mismo había presentado para la ejecución de la obra, con un «atraso aproximado del 30%».
Estas circunstancias permiten concluir que, con independencia de las falencias que pudieran atribuirse a la interventoría en el ejercicio de sus funciones de seguimiento y control, la ejecución material de las obras permaneció bajo la responsabilidad directa del Consorcio INGEPAZ. Fue precisamente el incumplimiento de esa obligación contractual lo que, según la Contraloría, impidió que los recursos públicos comprometidos cumplieran la finalidad para la cual habían sido destinados.
En consecuencia, la Sala considera que la identificación de deficiencias en la labor de interventoría no desvirtúa la motivación de los actos acusados ni demuestra la inexistencia del nexo causal atribuido a la Corporación Huellas de Paz, por tanto, el cargo no prospera.
Falsa motivación por atribución integral del detrimento patrimonial pese a la participación parcial del cesionario en la ejecución contractual
La apelante cuestionó la responsabilidad que le fue atribuida por la Contraloría respecto del detrimento patrimonial declarado. Sostuvo que el Consorcio INGEPAZ no recibió la totalidad de los recursos tenidos en cuenta para su cuantificación y que, al momento de asumir la posición contractual mediante la cesión, la obra registraba un avance aproximado del 2 %, se había consumido una parte significativa del plazo contractual y una porción importante de los recursos ya había sido desembolsada al contratista original. Con fundamento en ello, afirmó que la responsabilidad fiscal atribuida al consorcio no guardaba correspondencia con su participación efectiva en la ejecución del contrato ni con los recursos que efectivamente recibió y administró.
Como se explicó párrafos atrás, el artículo 119 de la Ley 1474 de 2011 prevé que, en los procesos de responsabilidad fiscal, cuando varias personas concurran en la producción de un mismo daño patrimonial, responderán solidariamente frente al Estado. Por tanto,
«la solidaridad parte del supuesto de una culpa compartida, de ahí que el pago pueda exigirse de uno o de ambos deudores que desaparece en el evento de que uno de los
implicados resulte exonerado»60. Sobre el alcance de dicha figura, esta Sala ha precisado que61:
[L]a responsabilidad solidaria no es un parámetro de imputación, ni hace más gravosa la situación del apelante. Lo dicho por cuanto la responsabilidad solidaria no modifica la cuantía del daño causado al erario, ni equivale a que el actor deba pagar de manera individual la totalidad de las sumas de dinero establecidas como detrimento patrimonial, sino que la solidaridad implica que el monto total de la condena pueda ser exigible a cualquiera de los declarados fiscalmente responsables, quienes, a su vez, pueden repetir contra los demás.
Precisamente el artículo 1579 del Código Civil dispone que “el deudor solidario que ha pagado la deuda o la ha extinguido por alguno de los medios equivalentes al pago, queda subrogado en la acción del acreedor con todos sus privilegios y seguridades, pero limitada respecto de cada uno de los codeudores a la parte o cuota que tenga este codeudor en la deuda”.
A la luz de lo anterior, la Sala no comparte la premisa de la apelante según la cual la responsabilidad fiscal debía reducirse en atención al momento en que el Consorcio INGEPAZ asumió la ejecución contractual o a los recursos que efectivamente recibió. En efecto, aun si se aceptara que su participación en la ejecución de la obra fue menor que la de otros intervinientes, ello no desvirtúa la procedencia de la responsabilidad solidaria derivada de su concurrencia en la producción del detrimento patrimonial declarado.
En otras palabras, la circunstancia de que el Consorcio INGEPAZ hubiera asumido la ejecución del contrato cuando una parte significativa del plazo contractual ya se había agotado y algunos recursos hubieran sido desembolsados con anterioridad al contratista inicial, no implica que la responsabilidad fiscal deba limitarse a esa etapa de ejecución ni que el detrimento patrimonial deba fraccionarse de acuerdo con el porcentaje de participación de cada responsable.
Por consiguiente, el argumento según el cual la responsabilidad de la Corporación Huellas de Paz debía corresponder únicamente a los recursos efectivamente recibidos por el Consorcio INGEPAZ o al período durante el cual este ejecutó el contrato no tiene la virtualidad de desvirtuar la motivación de los actos demandados.
En consecuencia, la Sala concluye que la circunstancia de que el Consorcio INGEPAZ hubiera intervenido en una etapa avanzada de la ejecución contractual no demuestra que la Contraloría General de la República hubiera incurrido en falsa motivación al declararlo solidariamente responsable por el detrimento patrimonial investigado. Por tanto, el cargo no prospera.
Condena en costas
La Sala no condenará en costas en la presente instancia, comoquiera que las mismas no aparecen causadas ni probadas, lo anterior de acuerdo con lo establecido en el artículo 188 del CPACA, en concordancia con los artículos 365 y 366 del CGP, aplicables al caso por la remisión del artículo 306 de la mencionada ley.
60 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Primera, sentencia del 26 de enero de 2023, radicación 25000-23-41-000-2017-00164-01, C.P. Hernando Sánchez Sánchez.
61 Sala de lo Contencioso Administrativo, Sección Primera, sentencia del 29 de agosto de 2024, radicación 2014-00287-01, C.P. Oswaldo Giraldo López.
Por lo expuesto, el Consejo de Estado en Sala de lo Contencioso Administrativo, Sección Primera, administrando justicia en nombre de la República y por autoridad de la ley,
FALLA
PRIMERO: CONFIRMAR la sentencia proferida el 13 de febrero de 2020 por el Tribunal Administrativo de Casanare, de conformidad con las razones expuestas en la parte motiva de esta providencia.
SEGUNDO: Sin condena en costas en esta instancia, conforme con lo señalado en la parte motiva de esta providencia.
TERCERO: Una vez ejecutoriada la presente providencia, devolver el expediente al tribunal de origen.
NOTIFÍQUESE Y CÚMPLASE
PABLO ANDRÉS CÓRDOBA ACOSTA
Consejero de Estado Presidente
CARLOS FERNANDO MANTILLA NAVARRO
Consejero de Estado
GERMÁN EDUARDO OSORIO CIFUENTES
Consejero de Estado
NUBIA MARGOTH PEÑA GARZON
Consejera de Estado
CONSTANCIA: La presente providencia fue firmada electrónicamente en la sede electrónica para la gestión judicial SAMAI. En consecuencia, se garantiza la autenticidad, integridad, conservación y posterior consulta, de conformidad con la ley.
