





CONSEJO DE ESTADO
SALA DE LO CONTENCIOSO ADMINISTRATIVO SECCIÓN PRIMERA
Bogotá, D.C., seis (6) de agosto de dos mil veintiséis (2026)
MAGISTRADA PONENTE: NUBIA MARGOTH PEÑA GARZÓN Referencia: MEDIODECONTROLDENULIDADYRESTABLECIMIENTODELDERECHO
Número único de radicación: 44001234000020190011501
Actor: MIGUEL ENRIQUE PUGLIESE CHASSAIGNE
TESIS: SE CONFIRMA LA SENTENCIA APELADA QUE DECLARÓ LA NULIDAD PARCIAL DE LOS ACTOS ACUSADOS. LA EXISTENCIA DEL DAÑO PATRIMONIAL Y LA FALTA DE FUNCIONALIDAD DE BUENA PARTE DE LAS OBRAS RESULTABA INSUFICIENTE PARA ATRIBUIR RESPONSABILIDAD FISCAL AL ACTOR. LAS DEFICIENCIAS DEL PROYECTO SURGEN EN LA ETAPA DE PLANEACIÓN Y EN EL PAGO TOTAL DEL CONVENIO, MOMENTO PARA CUANDO EL ACTOR NO ESTABA VINCULADO EN EL CARGO DE SECRETARIO DE INFRAESTRUCTURA, SERVICIOS PÚBLICOS Y TRANSPORTE DEL MUNICIPIO DE RIOHACHA. EN EJERCICIO DE SU CARGO ADELANTÓ ACTUACIONES DE SEGUIMIENTO, REQUERIMIENTO Y ADVERTENCIA. NO SE ACREDITÓ QUE FUERA SUPERVISOR FORMAL DEL CONVENIO, NI QUE TUVIERA COMPETENCIA DIRECTA PARA ORDENAR O IMPEDIR PAGOS Y DECLARAR EL INCUMPLIMIENTO DEL CONVENIO. NO SE PROBÓ EL ELEMENTO SUBJETIVO DE LA RESPONSABILIDAD FISCAL.
SENTENCIA DE SEGUNDA INSTANCIA
La Sala decide el recurso de apelación interpuesto por la Contraloría General de la República1 contra la sentencia de 3 de junio de 2021, proferida por el TRIBUNAL ADMINISTRATIVO DE LA GUAJIRA2,
que accedió parcialmente a las pretensiones de la demanda.
I.- ANTECEDENTES
1.1.- LA DEMANDA
El señor MIGUEL ENRIQUE PUGLIESE CHASSAIGNE por
conducto de apoderado judicial y en ejercicio del medio de control de nulidad y restablecimiento del derecho, previsto en el artículo 138 del Código de Procedimiento Administrativo y de lo Contencioso Administrativo - CPACA3, promovió demanda tendiente a obtener la nulidad de los siguientes actos administrativos:
“[…] Auto 1105 de 31 de julio de 2018, “mediante el cual se falla el proceso de responsabilidad fiscal no. 2014-01823_270 de Riohacha”, emitido por la Contralora Delegada Intersectorial 16 de la Unidad de Investigaciones Especiales contra la Corrupción.
Auto 1548 de 22 de noviembre de 2018, “por medio del cual se deciden los recursos de reposición, se conceden los recursos de apelación y se resuelven otras solicitudes presentadas contra el fallo con responsabilidad fiscal […]”, emitido por la Contralora Delegada Intersectorial 16 de la Unidad de Investigaciones Especiales contra la Corrupción.
Auto número ORD-80112-280-2018 de fecha 26 de diciembre de 2018 “por el cual se resuelve un grado de consulta y unos recursos de apelación, en contra del fallo con responsabilidad fiscal No. 1105 de 31 de julio de 2018, dentro del PRF-2014-01823_270”, expedido por el Contralor General de la República […]”.
Además, pidió a título de restablecimiento del derecho que se accediera a las siguientes declaraciones:
“[…] SEGUNDA: Que como consecuencia de lo anterior, se sirva ordenar la terminación del proceso de cobro persuasivo o coactivo que se esté adelantando o se haya de adelantar en contra del señor MIGUEL ENRIQUE PUGLIESE CHASSAIGNE, derivado de las declaraciones de responsabilidad fiscal consagradas en los actos administrativos antes mencionados o
en su defecto que se declare que el señor MIGUEL ENRIQUE PUGLIESE CHASSAIGNE, no tiene que pagar, abonar o reintegrar la suma económica que quedó establecida en los actos administrativos demandados.
TERCERA: Que como consecuencia de la primera pretensión, se sirva ordenar a la Contraloría General de la República, restablecer los derechos del señor MIGUEL ENRIQUE PUGLIESE CHASSAIGNE, principalmente en lo concerniente a los perjuicios causados por el decreto y practica de las medidas cautelares ordenadas en el proceso de responsabilidad fiscal N° UCC-PRF-270-2014, así como por su inclusión en el Boletín de responsables fiscales, debiendo quedar excluido de dicho boletín y en cualquier otro medio oficial de reporte de personas declaradas responsables fiscales. Igualmente, que se declare que el señor MIGUEL ENRIQUE PUGLIESE CHASSAIGNE, no
incurrió en conductas que le ocasionaron daño al patrimonio público dentro del proceso de responsabilidad fiscal N° UCC-PRF-270-2014.
CUARTA: Que se condene a la Contraloría General de la República, a pagar al señor MIGUEL ENRIQUE PUGLIESE CHASSAIGNE, cualquier suma de dinero, debidamente actualizada y con los intereses moratorios a la tasa máxima legal, que haya que tenido que pagar él a la Contraloría General de la República o a cualquier tercero, con ocasión a la condena fiscal proferida en su contra.
QUINTA: Que se condene a la Contraloría General de la República, a pagar al señor MIGUEL ENRIQUE PUGLIESE CHASSAIGNE, las costas y agencias en derecho causadas por la iniciación y trámite de la presente solicitud conciliatoria.
SEXTA: Que la sentencia proferida dentro del presente medio de control, se cumpla en los términos dispuestos por el artículo 192 y siguientes del Código de Procedimiento Administrativo y de lo Contencioso Administrativo […]”.
1.2.- FUNDAMENTOS FÁCTICOS
Como hechos de la demanda, el actor adujo, en síntesis, los siguientes:
Indicó que el municipio de Riohacha y la Asociación de Municipios del
Sur de La Guajira ASOAGUA - suscribieron el Convenio Interadministrativo de Cooperación y Financiación 016 de 2007, cuyo objeto consistía en aunar esfuerzos para cofinanciar y ejecutar el proyecto denominado “Implementación Agua Potable y Saneamiento Básico para la Población Rural no Dispersa del municipio de Riohacha”, en su primera etapa, respecto de los sistemas de agua potable y alcantarillado de las poblaciones de Tigreras, Matitas y Choles.
Señaló que el convenio tuvo un valor de $3.155.435.360, de los cuales el municipio aportó $2.995.572.867. Posteriormente se suscribió el adicional 001 de 2010, por valor de $1.355.805.870, para la construcción de los sistemas de tratamiento de aguas residuales en esas mismas poblaciones.
Expuso que el convenio fue pactado inicialmente para ejecutarse en un año; sin embargo, su desarrollo se extendió en el tiempo, en razón a distintas suspensiones, reinicios y modificaciones.
Anotó que, en criterio de la Contraloría, pese a esa situación de tardanzas, a ASOAGUA se le giró un total de $3.981.800.317, correspondiente a anticipos y pagos asociados al convenio inicial y a su adicional.
Sostuvo que, a juicio del ente de control, las obras objeto del Convenio Interadministrativo 016 de 2007 no fueron ejecutadas en su totalidad y varias de las actividades desarrolladas no cumplieron las condiciones técnicas exigidas; además, las obras no presentaban utilidad ni funcionalidad para las poblaciones intervenidas, salvo lo determinado en el último informe técnico respecto de las tuberías del acueducto de Tigreras utilizadas por la comunidad.
Precisó que, de acuerdo con la Contraloría, en Tigreras no funcionaba la planta de tratamiento de agua potable, no se encontraba la bomba de eje vertical, las redes de acueducto no estaban siendo utilizadas y tampoco operaba la planta de tratamiento de aguas residuales.
Adujo que, con fundamento en esas circunstancias, la actuación fiscal tuvo origen en la denuncia 2011-19538-80444-D, presentada por el Grupo de Vigilancia Fiscal de la Gerencia Departamental de La Guajira de la Contraloría, en la que se pusieron de presente presuntas irregularidades consistentes en la falta de ejecución total de las obras contratadas y en deficiencias en el cumplimiento de las condiciones técnicas exigidas.
Manifestó que, mediante Auto 0008 de 8 de enero de 2014, la Gerencia Colegiada Departamental de La Guajira abrió el proceso de responsabilidad fiscal 26-01-270, en el que se le vinculó, en su condición de secretario de infraestructura, servicios públicos y transporte del municipio de Riohacha y supervisor del convenio para la época de los hechos.
Señaló que, durante el trámite inicial, la Contraloría practicó versiones libres a diferentes vinculados, de tal forma que el 25 de junio de 2014 escuchó al representante legal de INTERAUDIT S.A. y el 1o. de agosto siguiente, recibió su versión y la del representante legal de ASOAGUA.
Expuso que, por Auto 0082 de 22 de mayo de 2015, el Contralor General de la República declaró de impacto nacional los hechos objeto del proceso y remitió la actuación a la Unidad de Investigaciones Especiales contra la Corrupción, dependencia que avocó conocimiento mediante Auto 0876 de 13 de julio de 2015.
Relató que, mediante Auto 01315 de 14 de septiembre de 2015, se decretó de oficio la nulidad parcial del auto de apertura en cuanto había vinculado a la Asociación de Municipios del Sur de La Guajira como persona jurídica, así como de la versión libre rendida por su
representante legal, por considerar que debía vincularse al servidor público que la representó para la época de los hechos.
Agregó que, por Auto 1482 de 13 de octubre de 2015, se ordenó vincular como presunto responsable fiscal al señor Silvio Esnobis Cuesta Solano, quien fungía como representante legal de ASOAGUA para el momento de los hechos y posteriormente, en febrero de 2016, se practicó visita especial en las instalaciones de la Alcaldía de Riohacha, con el propósito de recaudar documentación relacionada con el convenio.
Indicó que, mediante oficio de 17 de marzo de 2016, se entregó informe de apoyo técnico con el objeto de determinar, junto con la visita especial practicada, la utilidad o funcionalidad de las obras ejecutadas en desarrollo del convenio y establecer si cumplían o no las condiciones técnicas exigidas.
Sostuvo que, mediante Auto 0240 de 17 de febrero de 2017, la Contraloría le imputó responsabilidad fiscal, así como a los demás sujetos investigados, a título de culpa grave y de manera solidaria, por la suma de $3.981.800.317.
Aclaró que el ente de control consideró que, en ejercicio de sus
funciones como secretario de infraestructura, servicios públicos y transporte del Municipio de Riohacha, habría vulnerado los principios de planeación y economía, así como deberes constitucionales y legales en el desarrollo del Convenio 016 de 2007.
Manifestó que, el 1o. de marzo de 2017, la Contraloría Delegada Intersectorial 16 profirió varios autos mediante los cuales decretó y ordenó la práctica de medidas cautelares contra los sujetos investigados y el 13 de marzo de 2017, su apoderado presentó escrito de descargos.
Afirmó que, durante el año 2018, la Contraloría decretó y practicó nuevas pruebas, entre ellas visitas especiales a la Alcaldía de Riohacha, ampliaciones de versión libre, declaraciones juramentadas e informes técnicos.
Indicó que, mediante Auto 1105 de 31 de julio de 2018, la Contraloría Delegada Intersectorial 16 profirió fallo dentro del proceso de responsabilidad fiscal y lo declaró responsable, junto con otros sujetos procesales, a título de culpa grave y de manera solidaria, por la suma indexada de $4.817.975.000.
Expuso que interpuso recursos de reposición y apelación contra el
fallo con responsabilidad fiscal, el primero resuelto mediante Auto 1548 de 22 de noviembre de 2018, en el que la Contraloría no repuso la decisión en lo que le correspondía y concedió los recursos de apelación.
Sostuvo que, por Auto ORD-80112-280-2018 de 26 de diciembre de 2018, el Contralor General de la República encargado resolvió el grado de consulta y los recursos de apelación interpuestos. Que se modificó el fallo respecto del señor Milder Vicente Choles López en lo atinente a la cuantía, confirmó la responsabilidad fiscal frente a los demás investigados y revocó lo decidido en relación con la Compañía Aseguradora CONDOR S.A.
1.3.- NORMAS VIOLADAS Y CONCEPTO DE VIOLACIÓN
Como disposiciones vulneradas, el actor invocó los artículos 13, 29 y 209 de la Constitución Política; 2, 3, 4, 5, 6, 7, 9, 16, 23 y 53 de la Ley 610 de 2000 4 , y 23 de la Convención Americana sobre Derechos Humanos.
Para tal efecto, indicó que los actos acusados están viciados de nulidad con fundamento en los siguientes cargos:
4 “Por la cual se establece el trámite de los procesos de responsabilidad fiscal de competencia de las contralorías”.
1.3.1.- Falta de competencia temporal de los funcionarios que adelantaron el proceso de responsabilidad fiscal y profirieron los actos administrativos
Sostuvo que la Contraloría vulneró el artículo 29 de la Constitución Política y el artículo 9o. de la Ley 610 de 2000, porque adelantó el proceso de responsabilidad fiscal cuando ya había operado la caducidad de la acción fiscal.
Adujo que el hecho generador del presunto detrimento se produjo en la etapa de planeación del Convenio Interadministrativo 016 de 2007 y de su adicional, pues allí se habrían omitido los estudios suficientes para determinar las obras necesarias y los requerimientos técnicos que permitieran el adecuado funcionamiento del proyecto.
Señaló que la planeación del convenio inicial tuvo lugar en mayo y junio de 2007, mientras que la del adicional se desarrolló en mayo de 2008, fechas en las que se presentaron las iniciativas ante el banco de proyectos municipal y se suscribieron los documentos previos correspondientes.
Afirmó que la Contraloría debía proferir y notificar el auto de apertura antes de junio de 2012, respecto del convenio inicial, y antes de mayo de 2013, frente al adicional, de modo que la notificación efectuada al actor el 15 de enero de 2014 resultaba extemporánea.
1.3.2.- Nulidad por expedición de los actos administrativos con infracción de las normas en las que debían fundarse
Alegó que los actos demandados desconocieron los artículos 13 y 29 de la Constitución Política y los artículos 3°, 4°, 5º, 6°, 7º, 16, 23 y 53 de la Ley 610, porque la Contraloría declaró su responsabilidad fiscal sin acreditar los elementos estructurales exigidos por la ley.
Explicó que, para declarar responsabilidad fiscal, era indispensable demostrar la existencia de una conducta dolosa o gravemente culposa atribuible a un gestor fiscal, un daño patrimonial cierto al Estado y un nexo causal entre la conducta y el detrimento, presupuestos que, a su juicio, no se configuraron en el caso concreto, por las siguientes razones:
1.3.2.1.- Ausencia de daño patrimonial del Estado
Sostuvo que la Contraloría omitió analizar el daño desde su dimensión subjetiva, porque le atribuyó un detrimento generado entre 2007 y 2010, cuando apenas se desempeñó como secretario de infraestructura, servicios públicos y transporte del Municipio de Riohacha entre el 4 de enero de 2008 y el 30 de noviembre de 2010.
Indicó que tres de los cuatro pagos efectuados a ASOAGUA se realizaron en períodos en los que no ejercía dicho cargo, por lo que, eventualmente, únicamente podía atribuírsele alguna incidencia respecto del pago efectuado el 26 de mayo de 2010, correspondiente al anticipo del adicional 001.
Afirmó que la Contraloría desconoció el derecho a la igualdad, porque sí individualizó temporalmente la responsabilidad del señor Milder Vicente Choles López, a quien le atribuyó tan solo los pagos realizados durante su período de gestión, mientras que en su caso no aplicó este criterio.
Agregó que el ente de control tampoco determinó adecuadamente la magnitud real del daño, pues no descontó el valor derivado del título ejecutivo contenido en la Resolución 671 de 28 de diciembre de 2011, mediante la cual el municipio de Riohacha liquidó unilateralmente el convenio y constituyó una acreencia a cargo de ASOAGUA.
1.3.2.2.- Ausencia de gestión fiscal en cabeza del señor Miguel Enrique Pugliese Chassaigne
Manifestó que no ostentó la condición de gestor fiscal ni actuó con ocasión de ella, porque no participó en la planeación, suscripción o
modificación del Convenio Interadministrativo 016 de 2007.
Señaló que el convenio inicial fue celebrado antes de su posesión como secretario de infraestructura y el adicional 001 fue suscrito por el alcalde municipal, de modo que no tuvo poder de decisión sobre la celebración, modificación o financiación del negocio jurídico.
Afirmó que tampoco ejerció la supervisión del convenio, porque no existió acto formal de designación, comunicación escrita o asignación contractual que le impusiera esa función, además que la vigilancia de la ejecución fue atribuida a la interventoría ejercida por INTERAUDIT S.A.S., conforme a lo pactado en el contrato.
Precisó que la interventoría era la encargada de recibir, aprobar o rechazar las obras ejecutadas por ASOAGUA, razón por la cual no podía trasladarse al secretario de infraestructura una función que contractual y jurídicamente le correspondía a un tercero especializado.
Sostuvo, además, que las actas de recibo parcial invocadas por la Contraloría fueron suscritas en el marco del Convenio 040 de 2009, celebrado con Corpoguajira, y no dentro del Convenio 016 de 2007, motivo por el cual no podían servir de fundamento para atribuirle
gestión fiscal en el proceso cuestionado.
1.3.2.3.- Ausencia de nexo causal
Adujo que, conforme al artículo 6° de la Ley 610, el daño patrimonial debía ser consecuencia de una acción u omisión atribuible al servidor público que ostentara la calidad de gestor fiscal.
Sostuvo que el análisis de la responsabilidad fiscal no podía limitarse a la verificación objetiva del daño, sino que exigía determinar si la conducta atribuida al investigado tenía una relación directa con sus funciones.
Señaló que el presunto daño tuvo origen en la ausencia de planeación del Convenio Interadministrativo 016 de 2007, hecho que a su juicio fue la causa efectiva del detrimento, de modo que no existía relación causal entre el ejercicio del cargo de secretario de infraestructura, servicios públicos y transporte del municipio de Riohacha y la estructuración inicial del convenio.
Explicó que sus funciones de secretario municipal no tenían conexidad con la planeación del Convenio 016 de 2007 ni con la estructuración de los procesos de contratación del municipio.
Agregó que dicha fase previa se concretó cuando no ejercía el cargo, circunstancia que, en su criterio, descartaba su participación o contribución en la causación del daño.
Reconoció que suscribió el formato de viabilidad sectorial para el proyecto de construcción del sistema de tratamiento de aguas residuales en los corregimientos de Tigreras, Choles y Matitas, no obstante, la Contraloría no explicó de qué manera ese documento podía constituir gestión fiscal ni cómo habría generado la pérdida patrimonial atribuida.
Afirmó que dicho documento únicamente certificaba que el proyecto era acorde con las políticas públicas del ente territorial en materia de servicios públicos y con el programa de acueducto y saneamiento básico del municipio.
Afirmó que la viabilidad sectorial solo tenía por objeto verificar si un proyecto correspondía con las políticas sectoriales de la entidad y si la necesidad a satisfacer se ajustaba a los fines previstos para una determinada vigencia.
Sostuvo que la necesidad de contar con un sistema de tratamiento de aguas residuales en Tigreras, Choles y Matitas resultaba evidente,
pues el convenio inicial había previsto obras de alcantarillado sin contemplar un sistema de tratamiento para las aguas residuales.
Agregó que la decisión de celebrar el adicional 001 de 2010 fue adoptada directamente por el alcalde de la época, esto es, el señor Jaider Antonio Curiel Choles, quien habría solicitado y asumido la responsabilidad sobre la partida presupuestal necesaria para esa modificación contractual.
Sostuvo que fueron otros funcionarios quienes intervinieron en la planeación del convenio inicial y en la decisión de comprometer recursos para el adicional, por lo que era improcedente imputarle responsabilidad fiscal por hechos frente a los cuales no desplegó conductas activas u omisivas relacionadas con la causa efectiva del detrimento.
Afirmó que la Contraloría desconoció la regla según la cual ninguna persona debe asumir responsabilidad fiscal por actuaciones realizadas por terceros, porque le atribuyó un daño causado por funcionarios distintos y por actuaciones que no guardaban relación causal con las funciones propias del cargo de secretario de infraestructura.
Manifestó que de esa circunstancia tampoco podía derivarse el nexo causal, porque el primero, segundo y cuarto pago efectuados a ASOAGUA se realizaron en momentos en los que no ejercía el cargo de secretario municipal, razón por la cual no pudo tener injerencia, control o decisión sobre esas erogaciones.
Sostuvo que frente al único pago efectuado durante el período en que habría ejercido la supuesta gestión fiscal, también carecía de nexo causal con su conducta porque ese desembolso correspondió al anticipo pactado en el adicional 001 al Convenio 016 de 2007, modificación contractual que no fue proyectada ni suscrita por él y cuyo pago no dependía de su voluntad ni de su actuación funcional.
Añadió que los tres primeros pagos realizados a ASOAGUA se efectuaron en cumplimiento de la cláusula segunda del convenio y de sus modificaciones, estipulaciones que no fueron suscritas ni proyectadas por él, además de que la forma de pago pactada no exigía, para la mayoría de los desembolsos, constancia de recibo a satisfacción por parte del secretario de infraestructura ni del interventor.
Precisó que la exigencia de acta de recibo final solo estaba prevista para el último pago, documento que no fue suscrito debido al
incumplimiento del contratista, lo que, a su juicio, demostraba que los pagos no estuvieron condicionados a actuaciones suyas y que, por tanto, no podían servir para construir un nexo causal entre su conducta y el daño fiscal.
Señaló que aun si se considerara necesario el recibo a satisfacción de las obras para autorizar pagos, esa función correspondía al interventor del Convenio 016 de 2007, quien tenía la facultad legal y contractual de recibir las obras en nombre de la entidad.
1.3.2.4.- Ausencia de culpa grave
Afirmó que actuó con diligencia y cuidado dentro del ámbito de sus competencias, pues formuló requerimientos al contratista y al interventor, solicitó actuaciones a la oficina jurídica del municipio y al alcalde, participó en comités de seguimiento y pidió acompañamiento de la Contraloría frente a la ejecución de las obras.
Sostuvo que esas actuaciones demostraban que no desatendió sus deberes funcionales; y que, por el contrario, acudió a las autoridades competentes para que evaluaran la procedencia de medidas contractuales frente al incumplimiento de ASOAGUA, incluidas la declaratoria de incumplimiento, la caducidad y la efectividad de las
pólizas.
Indicó que la Contraloría le exigió conductas superiores a las propias de su cargo, porque no tenía competencia para modificar el convenio, suspender pagos, declarar incumplimientos, imponer sanciones contractuales o hacer efectivas garantías, atribuciones que correspondían al alcalde como representante legal y ordenador del gasto.
1.3.2.5.- Eximente de responsabilidad
Sostuvo que actuó bajo fuerza mayor, entendida como el cumplimiento de actos u órdenes de autoridad superior, toda vez que el convenio y su adicional fueron acordados y suscritos por el representante legal del municipio.
Explicó que los pagos a favor de ASOAGUA se realizaron conforme a las estipulaciones contractuales pactadas por la administración municipal, de manera que no podía atribuírsele responsabilidad por el cumplimiento de decisiones adoptadas por la autoridad competente.
1.3.3.- Nulidad de los actos administrativos por falsa motivación
Alegó que los actos acusados vulneraron los artículos 29 y 209 de la Constitución Política y el artículo 2° de la Ley 610, porque la Contraloría sustentó la declaratoria de responsabilidad fiscal en supuestos fácticos contrarios a la realidad procesal.
Sostuvo que el ente de control afirmó, sin soporte, que tenía a su cargo la supervisión y el control del Convenio 016 de 2007 y que actuó negligentemente, pese a que el expediente demostraba, según la demanda, la inexistencia de gestión fiscal y de culpa grave.
Manifestó que la Contraloría desconoció que la supervisión o interventoría había sido asignada a otro sujeto; y que sus actuaciones no tenían la entidad suficiente para concluir que ejerció control fiscalmente relevante sobre los recursos o sobre la ejecución contractual.
Afirmó que el ente de control incurrió en falsa motivación al referirse al proceso promovido por el municipio contra ASOAGUA, pues lo presentó como una controversia contractual dirigida a determinar la existencia de un título ejecutivo, cuando se trataba de un proceso ejecutivo orientado al cobro de una obligación contenida en la Resolución 671 de 2011.
1.3.4.- Nulidad de los actos administrativos con desconocimiento de normas convencionales
Invocó como vulnerado el artículo 23 de la Convención Americana de Derechos Humanos, en concordancia con el artículo 93 de la Constitución Política.
Sostuvo que su inclusión en el boletín de responsables fiscales generaba una inhabilidad para contratar con el Estado y ejercer cargos públicos, lo que afectaba sus derechos políticos y su derecho al trabajo.
Manifestó que esa restricción solo podía imponerse mediante sentencia proferida por juez competente dentro de un proceso penal, por lo que la consecuencia derivada del fallo fiscal desconocía el parámetro convencional de protección de los derechos políticos.
1.4.- CONTESTACIÓN DE LA DEMANDA
La Contraloría se opuso a la prosperidad de las pretensiones, por considerar que los actos acusados fueron expedidos con fundamento fáctico y jurídico suficiente y dentro del trámite legalmente previsto para los procesos de responsabilidad fiscal.
Sostuvo, frente al cargo de falta de competencia temporal, que
no había operado la caducidad de la acción fiscal, porque el término debía contarse desde la liquidación unilateral del Convenio 016 de 2007, efectuada mediante la Resolución 671 de 28 de diciembre de 2011.
Explicó que, como el proceso se inició mediante Auto 0008 de 8 de enero de 2014, la actuación se adelantó dentro del término previsto en el artículo 9° de la Ley 610, por lo que no era cierto que hubiera actuado por fuera de su competencia temporal.
Sostuvo, en relación con el cargo por infracción de las normas en que debían fundarse los actos acusados, que sí estaban demostrados los elementos de la responsabilidad fiscal, esto es, el daño patrimonial, la gestión fiscal, el nexo causal y la culpa grave atribuida al actor.
Señaló, en cuanto al daño patrimonial, que las obras objeto del Convenio 016 de 2007 y de su adicional no fueron ejecutadas en forma adecuada ni satisfacían las necesidades de las poblaciones beneficiarias, lo cual estaba acreditado con los informes de interventoría, el acta de liquidación del convenio y los informes técnicos practicados en el proceso fiscal.
Manifestó que el daño era real, cierto, actual y cuantificable, porque los recursos invertidos en el proyecto de agua potable y alcantarillado para Tigreras, Matitas y Choles no cumplieron la finalidad pública prevista.
Adujo que el proyecto no prestaba utilidad ni funcionalidad, pues en Tigreras no funcionaba la planta de tratamiento de agua potable ni la de aguas residuales; en Choles no se evidenciaba la instalación de la planta compacta ni la construcción del sistema de alcantarillado; y en Matitas las aguas residuales permanecían estancadas en redes, pozos o cámaras de inspección.
Agregó que aunque el último informe técnico reconoció que las tuberías del acueducto de Tigreras prestaban algún servicio, esa circunstancia fue tenida en cuenta por la Contraloría que descontó el valor correspondiente para estimar el daño conforme a su real magnitud.
Sostuvo, respecto de la gestión fiscal, conforme al manual de funciones, como secretario de infraestructura al actor le correspondía proyectar, dirigir, implementar y controlar políticas en materia de obras públicas, así como coordinar y evaluar la ejecución de planes, programas y proyectos de obras civiles.
Indicó que el actor no fue vinculado por una condición meramente nominal, sino porque tenía el deber funcional de verificar, controlar y supervisar la ejecución del Convenio 016 de 2007, el Contrato 015 de 2007 y el Convenio 0040 de 2009.
Afirmó que el actor intervino en actuaciones relevantes para el desarrollo del proyecto, entre ellas la suscripción del formato de viabilidad sectorial, la elaboración de informes, la remisión de requerimientos al contratista y a la interventoría, la solicitud de información sobre el avance del contrato y la revisión de la vigencia de pólizas.
Sostuvo que esas actuaciones demostraban que el actor ejerció gestión fiscal, pues intervino en la fase precontractual y contractual del convenio, ejerció supervisión sobre el contrato de interventoría y recibió actas parciales de ejecución a nombre del municipio.
Afirmó, en cuanto al nexo causal, que la conducta del actor contribuyó al daño, porque sus omisiones en materia de vigilancia, inspección, verificación y seguimiento permitieron la culminación de las prestaciones económicas del convenio, pese a que las obras no prestaban utilidad ni funcionalidad.
Señaló que el daño fue consecuencia de una gestión fiscal antieconómica, ineficaz, ineficiente, inequitativa e inoportuna, en criterio de la entidad, esa gestión se concretó no solo en la actuación de los alcaldes y del contratista, sino también en la conducta del interventor y del actor como supervisor y contribuyente al daño.
Adujo que la falta de control y supervisión en la ejecución del Convenio 016 de 2007, sus adiciones y el contrato de interventoría se evidenció en el aval dado a la adición y en la culminación de las prestaciones económicas del convenio, a pesar de que la obra no cumplía los fines para los cuales fue contratada.
Sostuvo, frente a la culpa grave, que el actor obró con falta de diligencia y cuidado, pues, aunque conocía las deficiencias del proyecto, permitió que continuara la ejecución de una obra que no prestaba la utilidad requerida y no adoptó medidas eficaces para proteger los recursos públicos.
Afirmó que los requerimientos, actas de seguimiento, informes de interventoría, quejas ciudadanas y oficios relacionados con el proyecto demostraban que el actor conocía las falencias de la ejecución contractual, no obstante, esa información no se tradujo en
acciones suficientes para evitar el detrimento.
Indicó que el proyecto fue pactado para ejecutarse en un año, pero se extendió por más de tres años sin culminarse adecuadamente, pese a lo cual se entregaron al contratista los recursos del convenio, situación que evidenciaba una conducta gravemente culposa de quienes tenían deberes de dirección, control, supervisión y seguimiento.
Sostuvo, en relación con la falsa motivación, que los actos acusados estaban debidamente motivados y que la parte actora no desvirtuó la presunción de legalidad que los amparaba.
Manifestó que las decisiones cuestionadas se apoyaron en el material probatorio recaudado dentro del proceso fiscal, especialmente en los informes técnicos, los informes de interventoría, el acta de liquidación del convenio y las actuaciones desplegadas por los sujetos vinculados.
Indicó que el proceso se tramitó con respeto de las garantías procesales, pues se profirió auto de apertura, se practicaron pruebas, se dictó fallo, se concedieron recursos y estos fueron decididos mediante el acto que resolvió el grado de consulta y las
apelaciones.
Sostuvo que, frente al cargo por desconocimiento de normas convencionales, las actuaciones de la Contraloría se ajustaron a derecho y que el responsable fiscal contó con todas las garantías y oportunidades para ejercer su defensa.
II.- FUNDAMENTOS DE LA SENTENCIA APELADA
Mediante sentencia de 3 de junio de 2021, el TRIBUNAL accedió parcialmente a las pretensiones de la demanda.
Para tal efecto, sintetizó y resolvió los cargos de la demanda, así:
Identificó como problema jurídico el establecer si los fallos de responsabilidad fiscal acusados estaban viciados de nulidad, conforme a los cargos formulados en la demanda.
Precisó que dichos actos habían declarado fiscalmente responsable al señor Miguel Enrique Pugliese Chassaigne, en su condición de secretario de infraestructura, servicios públicos y transporte del municipio de Riohacha.
Señaló que la responsabilidad fiscal fue atribuida de manera solidaria
y bajo la modalidad de culpa grave, por el presunto incumplimiento de deberes constitucionales y legales, así como por no adoptar acciones contundentes frente al incumplimiento del contratista en la ejecución del Convenio Interadministrativo de Cooperación y Cofinanciación 016 de 2007.
Anunció como tesis que los actos acusados debían anularse, porque la Contraloría había declarado responsable fiscal al demandante sin que estuviera probada la culpa grave en que habría incurrido, pese a que ese elemento era indispensable para soportar la declaratoria de responsabilidad fiscal.
Adujó que la gestión fiscal comprende actividades económicas, jurídicas y tecnológicas relacionadas con la adquisición, planeación, conservación, administración, custodia, inversión, gasto y disposición de bienes o recursos públicos, según la Ley 610.
También precisó que la responsabilidad fiscal exige la concurrencia de tres elementos, un daño patrimonial al Estado, una conducta dolosa o gravemente culposa atribuible a un gestor fiscal y un nexo causal entre dicha conducta y el daño.
Sostuvo que el cargo de caducidad de la acción fiscal no estaba
llamado a prosperar, porque cuando el control fiscal recae sobre contratos estatales, el término de caducidad debe contabilizarse desde la liquidación del contrato, pues en ese momento se concreta o materializa el hecho generador del daño.
Indicó que el Convenio Interadministrativo 016 de 2007 fue liquidado unilateralmente mediante la Resolución 671 de 28 de diciembre de 2011, por lo que el término de cinco años corría hasta el 28 de diciembre de 2016, de modo que la notificación del auto de apertura, realizada el 15 de enero de 2014, ocurrió dentro del plazo legal.
Consideró que el daño sí estaba acreditado, porque los recursos públicos se destinaron a la ejecución de obras de agua potable y saneamiento básico para las poblaciones de Tigreras, Matitas y Choles, sin que estas hubieran prestado la utilidad o funcionalidad esperada.
Señaló que los actos administrativos demandados se apoyaron en informes técnicos, documentos de interventoría y demás pruebas del expediente fiscal, de los cuales se desprendía que las obras contratadas no habían satisfecho el interés público perseguido.
Explicó que la existencia del título ejecutivo contenido en la
Resolución 671 de 2011 podía incidir, eventualmente, en la cuantía del detrimento, pero no en la existencia misma del daño patrimonial, pues no se había acreditado que ASOAGUA hubiera pagado la obligación ni que la entidad territorial hubiera recibido un beneficio económico efectivo.
Añadió que aun si se aceptara que ese título debía tenerse en cuenta, tal circunstancia no tendría entidad suficiente para afectar la legalidad de los actos demandados en cuanto a la configuración del daño.
Consideró que el demandante sí ejerció gestión fiscal, porque durante la ejecución del convenio se desempeñó como secretario de infraestructura, servicios públicos y transporte del municipio de Riohacha.
Explicó que, de acuerdo con el manual de funciones, al actor le correspondía proyectar, dirigir, implementar y controlar políticas relacionadas con obras públicas, así como dirigir, coordinar, evaluar y controlar la ejecución de planes, programas y proyectos de obras civiles.
Señaló que el actor participó en actuaciones relacionadas con el
proyecto, tales como la suscripción de documentos de viabilidad sectorial, la formulación de requerimientos, la intervención en la ejecución contractual y la suscripción de actas o documentos relacionados con las obras.
Concluyó que sí existía habilitación funcional suficiente para considerar demostrada su gestión fiscal en los hechos materia del proceso, por lo que en su sentir la Contraloría no se equivocó al tenerlo como sujeto fiscalmente relevante dentro de la actuación administrativa.
Recordó que, conforme al artículo 63 del Código Civil, la culpa grave consiste en no manejar los negocios ajenos con aquel cuidado que aun las personas negligentes o de poca prudencia suelen emplear en los propios.
También indicó que, en materia de responsabilidad fiscal, no bastaba cualquier forma de culpa, sino que debía acreditarse una conducta gravemente culposa, conforme a la Constitución, la Ley 610 y la jurisprudencia constitucional.
Advirtió que la Contraloría calificó la actuación del actor como culpa grave, al considerar que, en ejercicio de sus funciones como
secretario de infraestructura, vulneró los principios de planeación y economía, así como deberes constitucionales y legales relacionados con la ejecución del Convenio 016 de 2007.
Sostuvo que, no obstante, la valoración de la conducta del demandante debía realizarse a partir de sus competencias reales y de las actuaciones efectivamente desplegadas durante la ejecución contractual.
Encontró que el actor había realizado diferentes actuaciones dirigidas a controlar o advertir las dificultades del convenio, entre ellas requerimientos al contratista y al interventor, solicitudes a la oficina jurídica y al alcalde municipal, participación en comités de seguimiento y peticiones de acompañamiento a la Contraloría.
Señaló que también se acreditó que el demandante solicitó estudiar la procedencia de iniciar procesos de incumplimiento o caducidad contra ASOAGUA, con el propósito de hacer efectivas las garantías que amparaban el convenio.
A partir de esas pruebas, concluyó que no podía afirmarse que el actor hubiera permanecido inactivo o que hubiera desatendido sus deberes funcionales.
Indicó que no existía prueba de que su conducta, como secretario de infraestructura entre el 3 de enero de 2008 y el 30 de noviembre de 2010, hubiera sido descuidada, negligente o constitutiva de culpa grave.
Sostuvo que no se probó que tuviera poder decisorio sobre la terminación del contrato, la declaratoria de incumplimiento, la caducidad o la continuación de la ejecución contractual.
Afirmó que tampoco se estructuraron los presupuestos para aplicar las presunciones de dolo o culpa previstas en el artículo 118 de la Ley 1474 de 12 de julio de 20115 porque, aunque dicha norma permite presumir culpa cuando se omiten deberes propios de interventoría o supervisión, en este caso las omisiones habían quedado desvirtuadas con las actuaciones adelantadas por el entonces secretario de infraestructura.
Estimó que, por el contrario, el actor allegó pruebas de diligencia en relación con los deberes funcionales que tenía a su cargo, por lo que, sin culpa, no podía haber responsabilidad fiscal y, en consecuencia, declaró parcialmente nulos los actos acusados en cuanto
5 “Por la cual se dictan normas orientadas a fortalecer los mecanismos de prevención, investigación y sanción de actos de corrupción y la efectividad del control de la gestión pública”.
determinaron fiscalmente responsable al señor Miguel Enrique Pugliese Chassaigne.
Advirtió que se relevaba de estudiar los demás cargos de la demanda, relacionados con falsa motivación, eximente de responsabilidad y desconocimiento de normas convencionales, por la prosperidad del cargo de inexistencia de la culpa grave.
En cuanto al restablecimiento del derecho, ordenó a la Contraloría tener al demandante como no obligado a pagar suma alguna derivada de la declaratoria de responsabilidad fiscal anulada.
Dispuso que, de ser el caso, se le devolvieran las sumas que hubiera pagado por ese concepto y que tales valores fueran actualizados conforme a la fórmula indicada en la sentencia.
Asimismo, ordenó excluir al actor del boletín de responsables fiscales o de cualquier otro medio oficial de reporte de personas declaradas responsables fiscales, en cuanto su inclusión hubiera tenido fundamento en los actos anulados.
Denegó las pretensiones encaminadas a obtener indemnización por los perjuicios que el actor afirmó haber sufrido con ocasión del
decreto y práctica de medidas cautelares dentro del proceso de responsabilidad fiscal.
Consideró que aunque ese tipo de daños podía ser reparado en el medio de control de nulidad y restablecimiento del derecho, era necesario acreditar su existencia y su nexo causal con los actos anulados.
Señaló que esa carga probatoria no fue cumplida por la parte actora, quien no demostró la certeza de los perjuicios reclamados ni los cuantificó en debida forma.
Finalmente, ordenó que el cumplimiento de la sentencia y el pago de intereses moratorios se sujetaran a los artículos 189 y 192 del CPACA, y se abstuvo de condenar en costas, por cuanto las pretensiones prosperaron solo parcialmente y la defensa de la Contraloría también fue acogida en parte.
III.- FUNDAMENTO DEL RECURSO DE APELACIÓN
La Contraloría interpuso recurso de apelación contra la sentencia de 3 de junio de 2021, con el propósito de que se negaran las pretensiones de la demanda en su totalidad.
Señaló que el Tribunal declaró la nulidad parcial de los actos acusados porque consideró que el actor elevó distintos requerimientos al interventor y al contratista, advirtió falencias en la obra, no tenía facultad para detener su ejecución y no podía exigírsele un contenido obligacional superior al propio de su cargo.
Agregó que, según el Tribunal, habría valorado la conducta del actor bajo un régimen objetivo, pese a que este ejerció acciones encaminadas a lograr la correcta inversión y ejecución de los recursos del Convenio 016 de 2007.
Indicó que la sentencia consideró que no se probó que la conducta del demandante hubiera sido descuidada o negligente, ni que tuviera poder decisorio sobre la terminación del contrato o la continuación de su ejecución, consideraciones que en su sentir no tenían entidad suficiente para declarar la nulidad de los actos administrativos demandados.
Afirmó que el fundamento principal utilizado por el Tribunal para descartar la culpa grave consistió en que el actor había remitido diversos requerimientos para conminar el cumplimiento del contrato.
Adujo que, sin embargo, la sentencia incurrió en un yerro valorativo,
porque no apreció el contenido de esos documentos y se limitó a inferir que su sola existencia era suficiente para demostrar diligencia y cuidado.
Explicó que el Tribunal concluyó que el actor actuó conforme a sus deberes únicamente porque elevó requerimientos, sin analizar si esos documentos resultaban eficaces, suficientes o compatibles con las demás actuaciones desplegadas durante la ejecución del convenio.
Señaló que esa omisión evidenciaba una falencia argumentativa, pues la sentencia no se refirió al contenido concreto de los requerimientos ni explicó por qué demostraban la diligencia exigible al actor.
Adujo que la decisión era contradictoria, porque, por un lado, encontró probado el daño, la gestión fiscal y la intervención del demandante como supervisor y gestor fiscal, pero, por otro, concluyó que no había culpa grave.
Sostuvo que el Tribunal debió valorar que el actor permaneció en el cargo de secretario de infraestructura, servicios públicos y transporte por casi tres años, entre el 3 de enero de 2008 y el 30 de
noviembre de 2010.
Añadió que, durante ese período, el actor envió requerimientos de cumplimiento y luego firmó actas de recibo parcial, a pesar de tener conocimiento de que la obra no estaba funcionando.
Adujo que esa circunstancia demostraba una conducta gravemente culposa, pues quien conocía las falencias de la obra no podía limitarse a requerir al contratista o al interventor y, posteriormente, recibir parcialmente obras que no cumplían los fines pactados.
Afirmó que, contrario a lo concluido por el Tribunal, los documentos obrantes en el expediente demostraban que el actor infringió la Ley 80 de 28 de octubre de 19936, especialmente los artículos 3°, 23 y 26, relativos a los fines de la contratación estatal, los principios de las actuaciones contractuales y el principio de responsabilidad.
Señaló que los servidores públicos están obligados a buscar el cumplimiento de los fines de la contratación, vigilar la correcta ejecución del objeto contratado y proteger los derechos de la entidad, del contratista y de los terceros que puedan verse afectados por la ejecución contractual.
6 “Por la cual se expide el Estatuto General de Contratación de la Administración Pública”.
Manifestó que no resultaba comprensible que, pese a estar probada la ejecución de una obra que no cumplía el propósito contratado, la firma de actas de entrega parcial y el desembolso de recursos, el Tribunal hubiera anulado los actos fiscales con fundamento en requerimientos que, a su juicio, no fueron valorados.
Sostuvo que al desaparecer el pilar de la sentencia, resultaba indudable la culpa grave del actor, por lo que el Tribunal debió negar las pretensiones de la demanda.
La Contraloría insistió en que dentro del proceso de responsabilidad fiscal estaba plenamente probado que la omisión de deberes del demandante contribuyó al daño, tal como se expuso en el Auto 1105 de 31 de julio de 2018.
Recordó que, conforme al manual de funciones, al actor le correspondía proyectar, dirigir, implementar y controlar las políticas en materia de obras públicas, así como dirigir, coordinar, evaluar y controlar la ejecución de planes, programas y proyectos de obras civiles.
Indicó que aunque el Convenio 016 de 2007 fue suscrito antes de
que el actor asumiera el cargo de secretario, este debía responder desde su posesión, en la medida en que tenía funciones de formulación, diseño y viabilización de obras del municipio.
Adujo que el secretario de infraestructura requirió al contratista, al interventor e informó a la alcaldía sobre las debilidades contractuales, pero aun así avaló el reinicio de las obras del Convenio 016 de 2007.
Señaló que ese reinicio se produjo luego de indicarse que la falta de planificación, reflejada en la ausencia de sistemas de tratamiento de aguas residuales, había dado lugar a la suspensión de las actividades del convenio.
Agregó que el municipio presentó el proyecto de construcción de sistemas de tratamiento de aguas residuales a Corpoguajira, suscribió el Convenio 0040 de 2009 y con fundamento en ello se reiniciaron las obras del Convenio 016 de 2007.
Sostuvo que las actas de recibo parcial 1 daban cuenta de que el contratista, el interventor y el actor, en su calidad de secretario de infraestructura, recibieron parcialmente las obras.
Afirmó que el actor permitió la construcción de obras sin el lleno de requisitos y contrariando normas técnicas constructivas, pese a la suspensión prolongada del convenio y a las deficiencias advertidas.
Indicó que, por esa razón, la inversión pública realizada en el Convenio 016 de 2007 y en su adicional 001 de 2010 no prestaba utilidad ni funcionalidad acorde con los recursos invertidos.
Adujo que el actor era responsable de verificar, controlar y supervisar la ejecución del Convenio Interadministrativo de Cooperación y Financiación 016 de 2007.
Precisó que esa responsabilidad era mayor porque el demandante recibió, a nombre del municipio y mediante actas parciales de ejecución, obras ejecutadas por ASOAGUA sin cumplir las condiciones técnicas exigidas para los sistemas de agua potable y alcantarillado.
Sostuvo que, con esas actuaciones, el actor omitió deberes funcionales de velar y promover acciones dirigidas a cumplir y hacer cumplir los deberes de planeación, estructuración contractual y demás gestiones administrativas necesarias para consolidar el proyecto.
Explicó que el demandante actuó como contribuyente al daño, por falta de vigilancia, inspección, verificación y seguimiento, deberes que le correspondían por las funciones que ostentaba y por las cuales debía vigilar el Convenio 016 de 2007 y su adición.
Afirmó que cualquier persona diligente, en un negocio propio, no suscribe actas de recibo parcial ni permite desembolsos por el pago total de una obra que no sirve para el propósito pactado, menos cuando conoce falencias de planeación y estructurales durante la ejecución.
Señaló que una persona diligente que advierte que no se van a lograr las prestaciones contractuales debe hacer efectivas las garantías de cumplimiento.
Agregó que, en el caso concreto, dichas garantías nunca fueron llamadas a responder, lo cual implicó la pérdida de una oportunidad para proteger los dineros públicos.
Indicó que, como supervisor del contrato, el actor tenía la potestad de controlar y verificar las garantías constituidas, en concordancia con la Ley 80, además de que estaba demostrado el nexo causal
entre el hecho antecedente, consistente en las falencias administrativas y omisiones, y el resultado dañoso, representado en la pérdida de recursos públicos por una obra que no cumplió la finalidad para la cual fue pactada y que pese a ello fue recibida.
IV.- TRÁMITE EN LA SEGUNDA INSTANCIA
Mediante auto de 2 de diciembre de 2022 fue admitido el recurso de apelación.
4.1.- INTERVENCIÓN DEL ACTOR
Durante el terminó de ejecutoria, el actor se pronunció respecto del recurso de apelación, con fundamento en el numeral 4 del artículo 247 del CPACA, así:
Advirtió que la entidad apelante no explicó por qué las pruebas obrantes en el expediente no evidenciaban el cumplimiento de sus deberes funcionales.
Indicó que se desempeñó como secretario del municipio de Riohacha entre el 4 de enero de 2008 y el 30 de noviembre de 2010; no obstante, los pagos realizados a ASOAGUA se efectuaron mediante los comprobantes de egreso núms. 1831 de 30 de agosto de 2007, por
$1.479.998.000; 2993 de 23 de noviembre de 2007, por
$1.489.179.410; 1435 de 26 de mayo de 2010, por $661.904.426, y 3883 de 30 de diciembre de 2010, por $304.324.515.
A partir de ello, afirmó que tres de los cuatro pagos se realizaron en períodos en los que no ejercía el cargo de secretario y, por tanto, no ostentaba la calidad de gestor fiscal.
Sostuvo que los actos demandados estaban viciados por una inadecuada cuantificación e imputación del daño, porque le atribuyeron erogaciones realizadas en 2007 y a finales de 2010, respecto de las cuales no intervino ni desplegó conducta activa u omisiva alguna.
Indicó, en cuanto a la gestión fiscal, que según los actos acusados esta se habría concretado en la planeación del Convenio 016 de 2007, la suscripción del contrato y sus adiciones, el recibo de las obras y la terminación del contrato a satisfacción.
Frente a la planeación del convenio, sostuvo que fue adelantada por el señor Milder Vicente Choles López, en calidad de alcalde de Riohacha, quien solicitó la inclusión del proyecto en el banco de proyectos municipal y suscribió el análisis de conveniencia y oportunidad, en el que se definieron el presupuesto, la forma de pago,
las condiciones del contrato y los riesgos de la contratación.
Señaló, en relación con la suscripción del convenio y sus modificaciones que el contrato, que el presupuesto final de las obras y el otrosí 001 fueron suscritos por el señor Milder Vicente Choles López.
Explicó que dicho otrosí modificó la cláusula segunda del convenio y estableció el pago total del contrato antes del 17 de noviembre de 2007, sin supeditarlo a avances o entrega final de las obras.
Agregó que el adicional 001 del Convenio 016 de 2007 fue suscrito por el señor Jaider Antonio Curiel Choles, en su calidad de alcalde de Riohacha durante el período constitucional 2008-2011.
Sobre el recibo a satisfacción de las obras, sostuvo que la cláusula décima octava del Convenio 016 de 2007 asignó a la interventoría la función de recibir y certificar la entrega de las obras a nombre del municipio.
Añadió que el alcalde designó como interventor provisional al señor Mario Brochero Zúñiga, luego se celebró contrato de interventoría con INTERAUDIT y, respecto del adicional 001 de 2010, se delegó
formalmente la interventoría en el ingeniero José Tomás Bermúdez Narváez.
En relación con las actas de recibo parcial invocadas por la Contraloría, manifestó que fueron suscritas en el marco del Contrato 040 de 2009, relación contractual que no fue objeto de reproche dentro del proceso de responsabilidad fiscal origen de la controversia.
Precisó que esas actas correspondían a una primera entrega parcial de obras, con avances del 41,28 % para Choles, 33,79 % para Matitas y 44,3 % para Tigreras, por lo que no acreditaban que hubiera recibido a satisfacción la totalidad de las obras ni avalado obras inconclusas, pues su firma solo correspondió a un visto bueno como secretario, mientras que el ingeniero José Tomás Bermúdez Narváez las suscribió como interventor del Contrato 040 de 2009.
Reiteró que para el Convenio 016 de 2007 no se suscribió acta de recibo final a satisfacción, pues, por el contrario, en el acta de liquidación y en la resolución de liquidación unilateral se dejó constancia de que ASOAGUA debía restituir al municipio $939.394.698 por recursos pagados y no ejecutados; y que el ente territorial se reservó la posibilidad de adelantar acciones legales por el incumplimiento del contrato.
Añadió que tampoco ejerció gestión fiscal respecto de la terminación a satisfacción del convenio, porque para la fecha en que feneció el término de ejecución y se expidió el acto de liquidación unilateral ya no era secretario, pues su renuncia había sido aceptada el 30 de noviembre de 2010.
Afirmó que sus funciones como secretario de infraestructura, servicios públicos y transporte no incluían la supervisión de cada contrato celebrado por el municipio, en su criterio, la obligación de controlar la ejecución de planes, proyectos y programas de obras civiles no podía asimilarse a la supervisión contractual del Convenio 016 de 2007.
Sostuvo que nunca ejerció poder de disposición sobre los recursos pagados a ASOAGUA, pues la forma de pago del convenio inicial no se condicionó a la recepción a satisfacción de obras mediante actas parciales o finales, y el único pago efectuado con cargo al adicional 001 se realizó como anticipo, conforme a cláusulas pactadas por los alcaldes del municipio y los representantes legales de ASOAGUA.
Sostuvo, en relación con la culpa grave, que tanto el expediente fiscal como la Contraloría y el Tribunal reconocieron que realizó gestiones dentro de su ámbito funcional para evitar el daño patrimonial.
Mencionó requerimientos al contratista y al interventor, solicitudes a la oficina jurídica y al alcalde municipal, participación en comités de seguimiento, solicitud de acompañamiento a la Gerencia Regional de la Contraloría y actuaciones con la comunidad para promover veeduría ciudadana.
Indicó que en julio de 2010 solicitó a la oficina jurídica del municipio estudiar la procedencia de iniciar proceso de incumplimiento o caducidad contra ASOAGUA, con el fin de hacer efectivas las pólizas que amparaban el Convenio 016 de 2007, comunicación que fue remitida al representante legal de ASOAGUA, a Corpoguajira y al alcalde de Riohacha.
Sostuvo que todas sus gestiones estuvieron dirigidas a que las dependencias y autoridades legalmente facultadas para sancionar, exigir el cumplimiento de pólizas, impedir pagos o investigarlos, evitaran la causación del daño fiscal.
Finalmente, solicitó confirmar la sentencia de primera instancia, en cuanto declaró la nulidad parcial de los actos administrativos demandados respecto del juicio de responsabilidad fiscal adelantado en su contra.
4.2.- El MINISTERIO PÚBLICO no rindió concepto.
V.- CONSIDERACIONES DE LA SALA 5.1.- COMPETENCIA
De conformidad con lo dispuesto en el artículo 237 de la Constitución
Política y teniendo en cuenta lo ordenado en el artículo 150 del CPACA y en el artículo 13 del Acuerdo 80 de 2019, modificado por el artículo 1° del Acuerdo núm. 434 de 10 de diciembre de 2024, la Sección Primera del Consejo de Estado es competente para conocer del asunto de la referencia.
5.2.- LOS ACTOS ACUSADOS
Corresponde a los siguientes:
5.2.1.- Auto 1105 de 31 de julio de 2018
“Mediante el cual se falla el proceso de responsabilidad fiscal no. 2014-01823-270 de Riohacha”, emitido por la Contralora Delegada Intersectorial 16 de la Unidad de Investigaciones Especiales contra la Corrupción.
“[…] 12.5. DETERMINACIÓN DE LA RESPONSABILIDAD FISCAL AL Dr. MIGUEL PUGLIESSE CHASAIGNE, IDENTIFICADO CON LA CÉDULA DE CIUDADANÍA NO. 79.781.529, QUIEN SE DESEMPEÑABA COMO SECRETARIO DE INFRAESTRUCTURA, SERVICIOS PÚBLICOS Y TRANSPORTE DEL 4 DE ENERO DE 2008 AL 30 DE NOVIEMBRE DE 2010
El Dr. MIGUEL PUGLIESSE CHASAIGNE, en el marco de sus funciones Constitucionales, legales y reglamentarias, en particular las contenidas en el Manual de Funciones, le correspondía como Secretario de Infraestructura, servicios públicos y transporte, en cuanto a las contribuciones individuales, estaba a su cargo: la rendición de cuentas y la formulación, diseño y viabilización de las obras a realizarse en el municipio, acorde a los lineamientos trazados y a las normas legales, estatutarias y reglamentarias vigentes sobre la materia, y en el caso en particular, de las obras derivadas del convenio 016 de 2007, que si bien fue suscrito por el Alcalde antes de asumir el cargo como Secretario, responde a partir de la posesión del mismo.
Como interventor del Convenio el Alcalde Municipal de Riohacha MILDER VICENTE CHOLES LÓPEZ designó a la firma INTERAUDIT S.A.S., representada legalmente por el señor JUAN DE LA CRUZ MARTÍNEZ PETRO a través de contrato 015 de 2007, cuyo objeto consistió en lo siguiente: “El contratista se obliga a representar al Municipio y en nombre y representación de este ejercer la interventoría y velar por la correcta ejecución de las obligaciones contenidas en los contratos de inversión de los recursos de regalías y compensaciones que reciba el municipio de Riohacha, durante la vigencia fiscal de 2007”.
El Convenio 016 de 2007 tuvo su inicio el 4 de septiembre de 2007; el 25 de octubre se suspende la ejecución y se reinicia el 17 de noviembre. El 5 de noviembre del mismo año, se suspende nuevamente la ejecución y se reinicia el 10 de diciembre de 2007. Se invocó para la suspensión del contrato la fuerza mayor por la ola invernal; no obstante, en noviembre del mismo año y a pesar del poco avance en la ejecución, al contratista Asoaguas se le cancela la totalidad del valor del convenio.
El Secretario de Infraestructura desde el inicio de sus funciones, requirió al contratista, al Interventor, e informó a la Alcaldía acerca de las debilidades contractuales. Sin embargo avaló el reinicio de las obras del convenio 016 de 2007 (folio 353), donde textualmente se indica que debido a la falta de planificación claramente reflejada en la no inclusión de sistemas de tratamiento de aguas residuales, fueron suspendidas las actividades del convenio, y que luego el municipio de Riohacha presentó el proyecto de construcción de los sistemas de tratamiento de aguas residuales a Corpoguajira, con quien suscribió el convenio 0040 de 2009, razón por la cual se reiniciaron las obras; que ya se solucionaron los inconvenientes planteados en el acta de suspensión que dieron lugar a la suspensión de las obras en los corregimientos de Tigreras, Matitas y Choles, y que por esa razón se reiniciaron las actividades del Convenio 016 de 2007, a partir del 26 de febrero de 2010, estableciéndose como nuevo plazo de entrega de la obra el 16 de abril de 2010.
Se destaca el contenido del oficio suscrito por el Secretario de Infraestructura dirigido al representante legal de Asoaguas, de fecha 26 de julio de 2010, donde le pone de presente el incumplimiento al convenio y la falta de soportes del anticipo (folios 416), el oficio suscrito por el Secretario de Infraestructura del 26 de julio de 2010, dirigido a la Jefe de la Oficina Jurídica, en donde le solicita estudiar la posibilidad de declarar la caducidad del convenio, ante los reiterados incumplimientos de Asoagua y la falta de presentación de los soportes de la inversión del anticipo (folio 417), entre otros requerimientos; sin embargo, las labores como Secretario de Infraestructura en el marco de sus funciones no fueron efectivas, pues se plantearon posibilidades de sancionar al contratista, pero no se emprendieron a pesar del reiterado y demostrado incumplimiento.
El Secretario de Infraestructura permitió la construcción de las obras sin el lleno de requisitos y contrariando las normas técnicas constructivas para este tipo de obras y la suspensión prolongada del mismo; es así como la inversión pública realizada en desarrollo del convenio No. 016, cuyo objeto consistió en la “Implementación del Plan de Agua Potable y Saneamiento Básico para la Población Rural no Dispersa del Municipio de Riohacha, en su primera etapa los Sistemas de Agua Potable y Alcantarillado Correspondientes a las Poblaciones de Tigreras, Matitas y Choles”, y su adicional No. 001 de 2010, cuyo objeto consistió en la “Construcción del sistema de tratamiento de aguas residuales en las poblaciones de Tigreras, Matitas y Choles”, no presta utilidad ni funcionalidad acorde con la inversión pública realizada; ello indica que no se alcanzaron los fines de la contratación estatal dispuestos en el artículo 3 de la Ley 80 de 1993.
[…] Teniendo en cuenta los fundamentos fácticos y de derecho expuestos, y las pruebas que obran en el plenario, se colige la existencia de un daño patrimonial y se cuenta con las pruebas que comprometen la responsabilidad como contribuyente al daño por parte de MIGUEL PUGLIESSE CHASAIGNE en su condición de Secretario de Infraestructura y por ende supervisor, que a través de sus acciones y omisiones obró con CULPA GRAVE, conforme a los hechos precedentes, derivados de la inversión realizada con ocasión del convenio No. 016 de 2007, cuyo objeto consistió en la “Implementación del Plan de Agua Potable y Saneamiento Básico para la Población Rural no dispersa del Municipio de Riohacha” y su adicional No. 001 de 2010 para la “Construcción del sistema de tratamiento de aguas residuales, en las poblaciones de Tigreras, Matitas y Choles”, en razón a que las obras no prestan utilidad ni funcionalidad alguna y por consiguiente no cumplen con la finalidad social a la que estaban destinadas; es por ello que debe responder solidariamente por el valor del detrimento tal y como se ha demostrado en la presente providencia en cuantía de CUATRO
MIL OCHOCIENTOS DIECISIETE MILLONES, NOVECIENTOS SETENTA Y CINCO MIL PESOS MCTE ($4.817.975.000) INDEXADOS.
[…]
RESUELVE
ARTÍCULO PRIMERO: FALLAR CON RESPONSABILIDAD FISCAL
conforme a lo expuesto en la parte motiva de la presente providencia a título de culpa grave, de manera solidaria en cuantía de CUATRO MIL OCHOCIENTOS DIECISIETE MILLONES, NOVECIENTOS SETENTA Y CINCO MIL PESOS NCTE ($4.817.975.00) INDEXADOS,
en contra de las siguientes personas:
[…]
- MIGUEL PUGLIESSE CHASAIGNE, identificado con cédula de ciudadanía No. 79.781.529, Secretario de Infraestructura, servicios públicos y transporte y Supervisor del convenio. […]”
Mediante Auto 1105 de 31 de julio de 2018, la Contraloría Delegada Intersectorial 16 de la Unidad de Investigaciones Especiales contra la Corrupción falló el proceso ordinario de responsabilidad fiscal origen de la controversia.
En el acto se identificó como entidad afectada al Municipio de Riohacha y se relacionó como presunto responsable, entre otros, al señor Miguel Pugliese Chassaigne, en su condición de secretario de infraestructura, servicios públicos y transporte del 4 de enero de 2008 al 30 de noviembre de 2010 y supervisor del convenio.
La Contraloría fijó la cuantía del daño en la suma indexada de
$4.817.975.000 y precisó que el proceso tuvo origen en la denuncia
2011-19538-80444-D, relacionada con la ejecución del Convenio Interadministrativo de Cooperación y Financiación 016 de 2007.
Señaló que dicho convenio fue celebrado entre el municipio de Riohacha y ASOAGUA, con el objeto de aunar esfuerzos para cofinanciar y ejecutar el proyecto denominado “Implementación Agua Potable y Saneamiento Básico para la Población Rural no Dispersa […]”, en su primera etapa, respecto de los sistemas de agua potable y alcantarillado de las poblaciones de Tigreras, Matitas y Choles.
Indicó que el Convenio 016 de 2007 tuvo un valor de $3.155.435.360, con un aporte del municipio por $2.995.572.867, y que posteriormente se suscribió el adicional 001 de 2010, por valor de $1.355.805.870, dirigido a la construcción del sistema de tratamiento de aguas residuales en esas mismas poblaciones.
En cuanto a los hechos, sostuvo que las obras objeto del convenio no fueron ejecutadas en su totalidad por ASOAGUA; y que algunas de las desarrolladas no cumplieron las condiciones técnicas exigidas, por lo cual la inversión destinada a satisfacer la necesidad básica de agua potable y saneamiento no cumplió su finalidad.
Precisó que en Tigreras no funcionaban la planta de tratamiento de agua
potable ni la planta de tratamiento de aguas residuales; que en Choles no se evidenciaba el suministro e instalación de la planta compacta ni la construcción del sistema de alcantarillado; y que en Matitas no se constataba el funcionamiento de la planta compacta de agua potable, mientras las aguas residuales permanecían estancadas en redes, pozos o cámaras de inspección.
La Contraloría reseñó las principales actuaciones del proceso fiscal, entre ellas el auto de apertura, el decreto de pruebas, la declaratoria de impacto nacional, la avocación de conocimiento por la Unidad de Investigaciones Especiales contra la Corrupción, el auto de imputación 0240 de 17 de febrero de 2017, los descargos presentados por los vinculados y las pruebas practicadas con posterioridad.
Al estudiar el daño patrimonial, partió del artículo 6° de la Ley 610 y señaló que la responsabilidad fiscal requería la existencia de un daño al patrimonio público, una conducta dolosa o culposa atribuible a quien realizara gestión fiscal y un nexo causal entre ambos elementos.
Explicó que el daño estaba acreditado porque los recursos invertidos en el proyecto de agua potable y alcantarillado para Tigreras, Matitas y Choles no produjeron obras funcionales ni útiles para la comunidad, salvo lo relacionado con las tuberías del acueducto de Tigreras que, según el
último informe técnico, sí estaban siendo utilizadas.
En ese sentido, indicó que aunque los recursos públicos se habían destinado a la ejecución de obras para satisfacer necesidades básicas de la población, el proyecto presentaba deficiencias constructivas, obras inconclusas, falta de funcionamiento y ausencia de utilidad frente a la finalidad social prevista.
La entidad también tuvo en cuenta que el Convenio 016 de 2007 fue suspendido y reiniciado en varias oportunidades, y que desde 2008 se habían advertido irregularidades asociadas a la falta de compactación, daños en redes, bajo avance de la obra, ausencia de emisario final y falta de definición del sistema de tratamiento de aguas residuales.
Frente a la Resolución 671 de 28 de diciembre de 2011, mediante la cual se liquidó unilateralmente el convenio y se estableció un saldo a cargo de ASOAGUA por $939.394.698, la Contraloría la valoró como prueba del incumplimiento contractual, pero sostuvo que la acción fiscal era independiente de la acción contractual promovida por el municipio.
En relación con la gestión fiscal, citó el artículo 3° de la Ley 610 y sostuvo que esa noción comprendía actividades económicas, jurídicas y tecnológicas relacionadas con la adquisición, planeación, conservación,
administración, custodia, explotación, gasto, inversión y disposición de bienes públicos.
En cuanto al señor Miguel Pugliese Chassaigne, la Contraloría consideró que su responsabilidad se configuraba como contribuyente al daño, en su condición de secretario de infraestructura, servicios públicos y transporte y supervisor, porque sus funciones lo vinculaban con el control, vigilancia, inspección, verificación y seguimiento del Convenio 016 de 2007, sus adiciones y el contrato de interventoría.
La entidad señaló que el actor desplegó actuaciones relacionadas con el proyecto, tales como requerimientos al contratista y al interventor, comunicaciones sobre deficiencias en la ejecución, solicitud de reinicio de obras, solicitudes de información sobre el avance contractual y requerimientos vinculados con el incumplimiento de ASOAGUA.
No obstante, la Contraloría sostuvo que esas actuaciones no desvirtuaban la responsabilidad fiscal, porque, pese a conocer las falencias del proyecto, se permitió la continuidad de una obra que no prestaba utilidad ni funcionalidad acorde con la inversión realizada.
La entidad calificó su conducta como gravemente culposa, al
considerar que, en ejercicio de sus funciones como secretario de infraestructura, vulneró los principios de planeación y economía, así como deberes constitucionales y legales relacionados con la correcta ejecución del Convenio 016 de 2007.
En particular, afirmó que la falta de control y supervisión se evidenciaba en la continuidad de la ejecución contractual y en la culminación de prestaciones económicas respecto de una obra que no cumplía la finalidad social a la que estaba destinada.
También concluyó que la conducta del actor guardaba nexo causal con el daño, porque sus acciones y omisiones habrían contribuido al menoscabo del patrimonio público representado en la pérdida de los recursos invertidos en el proyecto.
Para determinar la cuantía, la Contraloría partió del valor estimado como daño y descontó la suma de $285.355.831, correspondiente al valor de las tuberías del acueducto de Tigreras que estaban siendo utilizadas por la comunidad. Luego actualizó la suma resultante con base en el IPC, para fijar el detrimento en $4.817.975.000.
Finalmente, falló con responsabilidad fiscal, a título de culpa grave y de manera solidaria, entre otros, contra el señor Miguel Pugliese
Chassaigne, por la suma indexada de $4.817.975.000.
5.2.2.- Auto 1548 de 22 de noviembre de 2018
“Por medio del cual se deciden los recursos de reposición, se conceden los recursos de apelación y se resuelven otras solicitudes presentadas contra el fallo con responsabilidad fiscal […]”, emitido por la Contralora Delegada Intersectorial 16 de la Unidad de Investigaciones Especiales contra la Corrupción.
“[…] 1. ASUNTO
Procede el Despacho de la Contralora Delegada Intersectorial No 16, perteneciente al Grupo para Conocimiento y Trámite del Proceso de Responsabilidad Fiscal, adscrito a la Unidad para Investigaciones Especiales Contra la Corrupción, a proferir el auto: POR MEDIO DEL CUAL SE DECIDEN LOS RECURSOS DE REPOSICION, SE CONCEDEN LOS RECURSOS DE APELACION Y SE RESUELVEN OTRAS SOLICITUDES PRESENTADAS CONTRA EL FALLO CON RESPONSABILIDAD FISCAL No. 1105 DE 31 DE JULIO DE 2018 DENTRO DEL PROCESO ORDINARIO DE RESPONSABILIDAD FISCAL 2014-01823-270 DE RIOHACHA”
[…]
En primer lugar es importante señalar, que el dr. MIGUEL PUGLIESSE CHASAIGNE, en el marco de sus funciones Constitucionales, legales y reglamentarias, en particular las contenidas en el Manual de Funciones le correspondía como Secretario de Infraestructura, servicios públicos y Transporte, Proyectar, dirigir, implementar y controlar las políticas concernientes al área de su responsabilidad en materia de Obras Públicas en el municipio y corregimientos de su jurisdicción; dirigir, coordinar, evaluar y controlar la ejecución de los planes, programas y proyectos de obras civiles, así como su evaluación. En cuanto a las contribuciones individuales, estaba su cargo: la proyección y aplicación de las políticas en materia de infraestructura pública, la rendición de cuentas y la formulación, diseño y viabilidad de las obras a realizarse en el municipio, acorde a los lineamientos trazados y a las normas legales, estatutarias y reglamentarias vigentes sobre la materia, y en el caso en particular, de las obras derivadas del convenio 016 de 2007, que si bien fue suscrito por el Alcalde antes de asumir el cargo como Secretario, responde a partir de la posesión del mismo.
[…] Si bien es cierto se asigna la “interventoría provisional al
funcionario Mario Bochero, por parte del alcalde Milder Vicente Choles (folio 1889, conforme con el manual de funciones al Secretario de Infraestructura y Saneamiento básico Miguel Puglise Chassaigne, le correspondía, Proyectar, dirigir, implementar y controlar las políticas concernientes al área de su responsabilidad en materia de Obras Públicas en el municipio y corregimientos de su jurisdicción, dirigir coordinar, evaluar y controlar la ejecución de los planes, programas y proyectos de obras civiles, así como su evaluación.
[…]
RESUELVE
[…]
ARTÍCULO QUINTO: NO REPONER la decisión tomada en el Fallo con Responsabilidad Fiscal No 1105 del 31 de julio de 2018 respecto del Dr. MIGUEL PUGLIESE CHASAIGNE, conforme a los argumentos expuestos en la parte motiva de la presente providencia […]”.
Mediante Auto 1548 de 22 de noviembre de 2018, la Contraloría Delegada Intersectorial 16 resolvió los recursos de reposición interpuestos contra el Auto 1105 de 31 de julio de 2018, concedió los recursos de apelación y decidió otras solicitudes formuladas dentro del proceso de responsabilidad fiscal.
En relación con el señor Miguel Pugliese Chassaigne, la Contraloría no acogió sus argumentos y reiteró que aquel había comprometido su responsabilidad como contribuyente al daño, en su condición de secretario de infraestructura y supervisor, por las acciones y omisiones que, a juicio de la entidad, evidenciaban falta de control y vigilancia sobre la ejecución del convenio.
La entidad sostuvo nuevamente que el daño patrimonial era real, cierto, actual y cuantificable, porque los recursos invertidos en el proyecto de agua potable y alcantarillado para Tigreras, Matitas y Choles se perdieron, en la medida en que las obras no prestaban utilidad ni funcionalidad, salvo lo correspondiente a las tuberías del acueducto de Tigreras que estaban siendo utilizadas por la comunidad.
Frente al nexo causal, indicó que la conducta del actor fue determinante en la materialización del daño, pues sus acciones y omisiones conllevaron al menoscabo del patrimonio público.
La Contraloría reiteró que aunque se descontó del daño la suma de
$285.355.831 correspondiente al valor del acueducto de Tigreras que prestaba servicio, subsistía el detrimento patrimonial atribuido solidariamente a los responsables fiscales.
En cuanto al elemento subjetivo, confirmó que el señor Pugliese Chassaigne obró con culpa grave, porque, en ejercicio de sus funciones como secretario de infraestructura, habría vulnerado los principios de planeación y economía, así como deberes constitucionales y legales vinculados con la ejecución del Convenio 016 de 2007 y su adicional.
Agregó que si bien se reconocía que el actor desplegó actuaciones antes, durante y después de la suspensión de 1o. de febrero de 2008 y de la reiniciación de 18 de marzo de 2010, esas gestiones no resultaban suficientes para desvirtuar la responsabilidad fiscal, pues las obras no cumplieron el fin para el cual fueron contratadas.
En consecuencia, la Contraloría no repuso la decisión adoptada en el Auto 1105 de 31 de julio de 2018 respecto del señor Miguel Pugliese Chassaigne y concedió el recurso de apelación interpuesto en subsidio.
5.2.3.- Auto número ORD-80112-280-2018 de fecha 26 de diciembre de 2018
“Por el cual se resuelve un grado de consulta y unos recursos de apelación, en contra del fallo con responsabilidad fiscal No. 1105 de 31 de julio de 2018, dentro del PRF-2014-01823_270”, expedido por el Contralor General de la República.
“[…] Consideraciones del Despacho frente al recurso de MIGUEL PUGLIESSE CHASAIGNE
En primer lugar es importante señalar, que el arquitecto Miguel Pugliesse Chasaigne, en su condición de Secretario de Infraestructura, Servicios Públicos y Transporte, en el marco de sus funciones constitucionales, legales y reglamentarias, en particular las contenidas en el Manual de Funciones le correspondía, proyectar, dirigir, implementar y controlar las políticas concernientes en materia de Obras Públicas en el municipio y corregimientos de su jurisdicción; dirigir, coordinar, evaluar y controlar la ejecución de los planes, programas y proyectos de obras civiles, así como su evaluación.
En cuanto a las contribuciones individuales, tenía a su cargo: la proyección y aplicación de las políticas en materia de infraestructura pública, la rendición de cuentas, la formulación, diseño y viabilidad de las obras a realizarse en el municipio, acorde a los lineamientos trazados y a las normas legales, estatutarias y reglamentarias vigentes sobre la materia, y en el
caso en particular, de las obras derivadas del convenio 016 de 2007, que si bien cuando ocupó el cargo como Secretario de Infraestructura el Convenio ya estaba suscrito y en ejecución, por lo que a partir de enero de 2008, era uno de los responsables de dicho contrato.
[…]
Si bien se reconoce que las acciones ejercidas por él antes, durante y después de la suscripción del acta de suspensión de fecha 1 de febrero de 2008 y reiniciación 18 de marzo de 2010, fueron encaminadas a lograr que la inversión de los recursos objeto del convenio interadministrativo 016 de 2007 fueran coherentes con la necesidad que se quería suplir, no se puede dejar de lado que el componente de tratamiento de aguas residuales del proyecto sería un fracaso, y además representaba un riesgo de contaminación ambiental y de insalubridad a toda la población rural de estos corregimientos, quedando establecido en los informes de interventoría, en el acta de liquidación unilateral del convenio y en los INFORMES TÉCNICOS presentados por los ingenieros de la Contraloría General de la República, dichas obras no cumplieron el fin para lo cual fueron contratadas, y desafortunadamente no lograron satisfacer las necesidades de las poblaciones beneficiarias.
[…]
RESUELVE:
ARTÍCULO PRIMERO.- MODIFICAR la decisión proferida mediante Auto No. 1105 del 31 de julio de 2018, por la Contraloría Delegada Intersectorial No. 16 de la Unidad de Investigaciones Especiales contra la Corrupción, por medio de la cual se resolvió FALLAR CON RESPONSABILIDAD FISCAL a título de CULPA GRAVE, de manera solidaria en cuantía CUATRO MIL OCHOCIENTOS DIECISIETE MILLONES, NOVECIENTOS SETENTA Y CINCO MIL PESOS M/CTE
($4.817.975.00) respecto del señor MILDER VICENTE CHOLES LÓPEZ, identificado con la cédula de ciudadanía No. 84.025.211, en su condición de Alcalde Municipal de Riohacha para la época de los hechos, en el sentido de ajustar dicha cuantía a DOS MIL OCHOCIENTOS SETENTA MILLONES SETENTA Y NUEVE MIL QUINIENTOS VEINTINUEVE PESOS M/CTE, suma INDEXADA de
acuerdo con lo expuesto en la parte motiva de esta providencia.
ARTÍCULO SEGUNDO.- CONFIRMAR la decisión de FALLAR
CON RESPONSABILIDAD FISCAL conforme a expuesto en la parte motiva de la presente providencia a título de culpa grave, de manera solidaria en cuantía de CUATRO MIL OCHOCIENTOS DIECISIETE MILLONES, NOVECIENTOS SETENTA Y CINCO MIL PESOS MCTE ($4.817.975.00) INDEXADOS, en contra de:
JAIDER ANTONIO CURIEL CHOLES, identificado con la cédula de ciudadanía No. 17.806.959, SILVIO ESNOBIS CUESTA SOLANO,
identificado con C.C. No. 84.035.949, la Asociación de Municipios del Sur de La Guajira ASOAGUA, con Nit 825.000.748, INTERAUDIT S.A.S., Nit 830.040.193-5, representada legalmente por Juan de la Cruz Martínez Petro, identificado con
C.C. No. 78.019.949 y MIGUEL PUGLIESSE CHASAIGNE,
identificado con cédula de ciudadanía No. 79.781.529, de conformidad con las consideraciones expuestas en el presente acto administrativo […]”.
Mediante Auto ORD-80112-280-2018 de 26 de diciembre de 2018, el Contralor General de la República encargado resolvió el grado de consulta y los recursos de apelación interpuestos contra el Auto 1105 de 31 de julio de 2018, confirmado en reposición por el Auto 1548 de 22 de noviembre de 2018.
La Contraloría precisó que el grado de consulta se surtía respecto del señor Milder Vicente Choles López, debido a que había estado representado por apoderada de oficio; y que también se resolverían los recursos de apelación interpuestos por los demás sujetos procesales, incluido el presentado por el apoderado del señor Miguel Pugliese Chassaigne.
Al reseñar la decisión objeto de consulta y apelación, recordó que el Auto 1105 de 2018 había declarado la responsabilidad fiscal solidaria de Milder Vicente Choles López, Jaider Antonio Curiel Choles, Silvio Esnobis Cuesta Solano, INTERAUDIT S.A.S. y Miguel Pugliese Chassaigne, por la suma indexada de $4.817.975.000.
La entidad reiteró que el proceso tuvo origen en la denuncia relacionada con el Convenio Interadministrativo de Cooperación y Financiación 016 de 2007, celebrado entre el municipio de Riohacha y ASOAGUA, cuyo objeto fue ejecutar el proyecto de agua potable y saneamiento básico para las poblaciones de Tigreras, Matitas y Choles.
Indicó que el convenio tuvo un valor inicial de $3.155.435.360 y que posteriormente fue adicionado mediante contrato 001 de 2010 por
$1.355.805.870, con el propósito de construir los sistemas de tratamiento de aguas residuales en las mismas poblaciones.
Al reconstruir los hechos relevantes, la Contraloría señaló que, aunque el convenio se había iniciado el 4 de septiembre de 2007, fue suspendido y reiniciado en varias oportunidades; y que pese al poco avance de las obras, se entregó a ASOAGUA la totalidad del valor del convenio inicial con fundamento en el otrosí modificatorio 001 de 1o. de noviembre de 2007.
También indicó que durante la ejecución se documentaron distintas deficiencias, entre ellas falta de compactación de zanjas, desniveles en pozos de inspección, ruptura de tapas de concreto, afectación a
redes de gas, mala calidad de materiales, falta de avance y necesidad de construir el sistema de tratamiento de aguas residuales.
En relación con la intervención del señor Pugliese Chassaigne, el acto destacó que mediante oficio de 28 de febrero de 2008 el secretario de infraestructura comunicó al contratista y al interventor su inquietud por el poco avance de la obra y su mala calidad.
Igualmente, señaló que el 14 de marzo de 2008 la Secretaría de Infraestructura dirigió oficios al interventor para advertir sobre la mala calidad de los materiales utilizados y la falta de compactación de algunas obras; y que el 21 de julio de 2008 el secretario solicitó al contratista reiniciar las obras paralizadas.
La entidad agregó que el contrato adicional 001 de 2010 fue suscrito el 25 de marzo de ese año para la construcción de las PTAR, con el fin de completar el proyecto y dotarlo de funcionalidad, pero sostuvo que, pese a esa adición, el contratista continuó incumpliendo.
También mencionó que existían sucesivos oficios enviados por la interventoría y la Secretaría de Infraestructura; y que mediante oficio de 17 de noviembre de 2011 se informó a la Oficina Jurídica
de la Alcaldía de Riohacha sobre el incumplimiento del contratista, el vencimiento del plazo contractual y la inejecución de obras en un porcentaje del 70 %.
En cuanto al daño, el Contralor reiteró que las falencias del convenio y de su adicional impedían que las obras prestaran utilidad y funcionalidad a las comunidades beneficiarias.
Señaló que en Tigreras el acueducto estaba en funcionamiento, pero no la planta compacta de tratamiento de agua potable, ni las redes de alcantarillado ni la planta de tratamiento de aguas residuales; y que en Choles y Matitas tampoco se evidenciaba la funcionalidad de las obras de agua potable, alcantarillado y tratamiento de aguas residuales.
Con base en los cuadros de inversión por población, la Contraloría sostuvo que la inversión realizada en Tigreras, Choles y Matitas ascendía a $3.476.998.716, suma que, según la entidad, representaba el detrimento por obras que no prestaban utilidad ni funcionalidad a la comunidad.
Adicionalmente, indicó que no se evidenciaba la inversión de
$201.445.733, correspondiente a la diferencia entre lo ejecutado en
las obras adicionales del convenio, según lo certificado por el interventor, y los recursos recibidos por el contratista para las plantas de tratamiento de aguas residuales.
No obstante, reiteró que debía descontarse la suma de
$285.355.831, correspondiente al valor de las tuberías del acueducto de Tigreras que la comunidad estaba utilizando, por lo cual la primera instancia había fijado el detrimento patrimonial actualizado en $4.817.975.000.
Al abordar la individualización de la responsabilidad de Milder Vicente Choles López, sostuvo que este presentó el proyecto, participó en la dirección de la etapa contractual y en la revisión de los estudios y diseños previos; y que en esa fase se evidenciaron falencias de planeación que resultaron determinantes para la generación del detrimento patrimonial.
Sin embargo, al resolver el recurso de apelación de Milder Vicente Choles López, la Contraloría aceptó parcialmente el argumento relativo a la individualización de la cuantía atribuible a su período de gestión, pues advirtió que el pago del adicional 001 de 2010 se realizó cuando aquel ya no ostentaba la condición de alcalde municipal.
Por esa razón, aunque mantuvo la declaratoria de responsabilidad fiscal contra Milder Vicente Choles López por su intervención en la planeación, suscripción y pago del convenio inicial, modificó la cuantía a su cargo, con el fin de excluir los valores relacionados con el adicional de 2010, ejecutado y pagado durante la administración posterior.
La entidad precisó que dicha modificación no desvirtuaba la existencia de gestión fiscal ni de culpa grave frente a Milder Vicente Choles López, pues consideró probado que autorizó el desembolso del 100 % del valor pactado en el convenio inicial, pese a que la obra presentaba dificultades y no tenía avance significativo.
En lo que respecta al señor Miguel Pugliese Chassaigne, la Contraloría reseñó que su apoderado sostuvo en apelación que la calidad de supervisor del convenio nunca fue probada; que no se efectuó un análisis objetivo del detrimento; que su actuación fue eficiente, eficaz, imparcial y transparente; y que no tuvo injerencia en la administración de los fondos públicos ni en la planeación del convenio, porque cuando ingresó a la administración municipal el negocio jurídico ya estaba suscrito y pagado.
También señaló que el recurrente invocó diversas comunicaciones dirigidas al supervisor de obra, a la oficina de planeación, a la interventoría, a Corpoguajira, al contratista y a otras autoridades, para demostrar que, desde su cargo, procuró encaminar la ejecución del convenio hacia la satisfacción de la necesidad que se pretendía atender.
Al resolver ese recurso, la Contraloría reiteró que el actor había actuado como contribuyente al daño, por falta de vigilancia, inspección, verificación y seguimiento, deberes que, en criterio de la entidad, le correspondían por las funciones propias del cargo de secretario de infraestructura, servicios públicos y transporte.
La entidad sostuvo que el señor Pugliese Chassaigne debía vigilar el Convenio 016 de 2007 y su adición; y que el nexo causal se configuró porque su conducta permitió la culminación de prestaciones económicas del convenio en desarrollo de una obra que no prestaba utilidad funcional.
Agregó que los eximentes de responsabilidad invocados por el recurrente no estaban llamados a prosperar, porque el argumento relativo a que actuó subordinado a órdenes contractuales pactadas por un superior no desvirtuaba, a juicio de la Contraloría, los deberes
de control que le eran exigibles debido a su cargo.
Asimismo, reiteró que la existencia de requerimientos y gestiones adelantadas por el actor no resultaba suficiente para excluir la culpa grave, pues, pese al conocimiento de las deficiencias técnicas y funcionales del proyecto, la obra continuó sin cumplir la finalidad pública para la cual fue contratada.
En consecuencia, el Contralor concluyó que el recurso de apelación del señor Miguel Pugliese Chassaigne carecía de vocación de prosperidad y confirmó frente a él el fallo con responsabilidad fiscal 1105 de 31 de julio de 2018.
5.3.- PROBLEMAS JURÍDICOS
A partir de los reproches planteados por la parte demandada en el recurso de apelación, corresponde a la Sala resolver si confirma, modifica o revoca el fallo de primera instancia, para lo cual se ocupará de establecer si procedía la declaratoria de nulidad parcial de los actos acusados respecto del señor Miguel Enrique Pugliese Chassaigne, al concluir que la Contraloría no demostró su culpa grave.
Para resolver el problema jurídico la Sala hará mención del marco
jurídico general de la responsabilidad fiscal y, en particular a la configuración de la culpa grave, para luego abordar el examen de la apelación previa identificación del material probatorio requerido para proferir la decisión que corresponda.
5.4.- MARCO NORMATIVO DE LA RESPONSABILIDAD FISCAL
A la Contraloría General de la República por mandato superior y en su condición de órgano de control7 le compete la vigilancia de la gestión fiscal y el control de resultados de la administración, la que ejerce directamente o por intermedio de sus delegadas territoriales.
En ese orden, según el numeral 5 del artículo 2688 y en el artículo 2729 de la Constitución Política, al Contralor General de la República y a los contralores de las entidades territoriales les está atribuida la función de: “[…] Establecer la responsabilidad que se derive de la gestión fiscal, imponer las sanciones pecuniarias que sean del caso, recaudar su monto y ejercer la jurisdicción coactiva, para lo cual tendrá prelación”.
7 “Artículo 117. El Ministerio Público y la Contraloría General de la República son órganos de control.”
8 Artículo 268. El Contralor General de la República tendrá las siguientes atribuciones:
[…] 5. Establecer la responsabilidad que se derive de la gestión fiscal, imponer las sanciones pecuniarias que sean del caso, recaudar su monto y ejercer la jurisdicción coactiva, para lo cual tendrá prelación. […]”
9 “[…] Artículo 272. <Artículo modificado por el artículo 4 del Acto Legislativo 4 de 2019. El nuevo texto es el siguiente:> La vigilancia de la gestión fiscal de los departamentos, distritos y municipios donde haya contralorías, corresponde a estas en forma concurrente con la Contraloría General de la República. La vigilancia de los municipios incumbe a las contralorías departamentales, salvo lo que la ley determine respecto de contralorías municipales.
La ley regulará las competencias concurrentes entre contralorías y la prevalencia de la Contraloría General de la República […]”.
Precisamente, en desarrollo de esta competencia constitucional se expidió la Ley 610 de 2000 10 , que define el proceso de responsabilidad fiscal como “[…] el conjunto de actuaciones administrativas adelantadas por las Contralorías con el fin de determinar y establecer la responsabilidad de los servidores públicos y de los particulares, cuando en el ejercicio de la gestión fiscal o con ocasión de ésta, causen por acción u omisión y en forma dolosa o culposa un daño al patrimonio del Estado […]”.
En esta normativa se fijan los principios que rigen el proceso administrativo, sus etapas, los elementos de la responsabilidad y las consecuencias de la condena de responsabilidad, entre otros. Por su parte, la Ley 1474 de 201111, en el capítulo VIII, introdujo “MEDIDAS PARA LA EFICIENCIA Y EFICACIA DEL CONTROL FISCAL EN LA
LUCHA CONTRA LA CORRUPCIÓN”, en especificó la creación del proceso verbal, y el desarrollo del proceso ordinario para los procesos que a la fecha de la publicación de la ley se estuvieran adelantando; además, de adoptar algunas medidas para el fortalecimiento del ejercicio de la función de control fiscal. Para la decisión que corresponde es oportuno transcribir los siguientes artículos de la Ley 610, así:
10 “Por la cual se establece el trámite de los procesos de responsabilidad fiscal de competencia de las contralorías”.
11 “Por la cual se dictan normas orientadas a fortalecer los mecanismos de prevención, investigación y sanción de actos de corrupción y la efectividad del control de la gestión pública.”
“[…] ARTICULO 4o. OBJETO DE LA RESPONSABILIDAD
FISCAL. La responsabilidad fiscal tiene por objeto el resarcimiento de los daños ocasionados al patrimonio público como consecuencia de la conducta dolosa o culposa de quienes realizan gestión fiscal mediante el pago de una indemnización pecuniaria que compense el perjuicio sufrido por la respectiva entidad estatal.
Para el establecimiento de responsabilidad fiscal en cada caso, se tendrá en cuenta el cumplimiento de los principios rectores de la función administrativa y de la gestión fiscal.
PARAGRAFO 1o. La responsabilidad fiscal es autónoma e independiente y se entiende sin perjuicio de cualquier otra clase de responsabilidad.
[…]
Artículo 5°. Elementos de la responsabilidad fiscal. La responsabilidad fiscal estará integrada por los siguientes elementos:
Una conducta dolosa o culposa atribuible a una persona que realiza gestión fiscal.
Un daño patrimonial al Estado.
Un nexo causal entre los dos elementos anteriores.
Artículo 6°. Daño patrimonial al Estado. Para efectos de esta ley se entiende por daño patrimonial al Estado la lesión del patrimonio público, representada en el menoscabo, disminución, perjuicio, detrimento, pérdida, uso indebido o deterioro de los bienes o recursos públicos, o a los intereses patrimoniales del Estado, producida por una gestión fiscal antieconómica, ineficaz, ineficiente, inequitativa e inoportuna, que en términos generales, no se aplique al cumplimiento de los cometidos y de los fines esenciales del Estado, particularizados por el objetivo funcional y organizacional, programa o proyecto de los sujetos de vigilancia y control de las contralorías. Dicho daño podrá ocasionarse por acción u omisión de los servidores públicos o por la persona natural o jurídica de derecho privado, que en forma dolosa o culposa produzcan directamente o contribuyan al detrimento al patrimonio público […]”12.
12 El texto subrayado fue declarado inexequible mediante Sentencia C-340 de 2007, Magistrado ponente doctor Rodrigo Escobar Gil.
Por su parte, el artículo 53 ídem prevé:
“[…] ARTÍCULO 53. FALLO CON RESPONSABILIDAD
FISCAL. El funcionario competente proferirá fallo con responsabilidad fiscal al presunto responsable fiscal cuando en el proceso obre prueba que conduzca a la certeza de la existencia del daño al patrimonio público y de su cuantificación, de la individualización y actuación cuando menos con culpa del gestor fiscal y de la relación de causalidad entre el comportamiento del agente y el daño ocasionado al erario, y como consecuencia se establezca la obligación de pagar una suma líquida de dinero a cargo del responsable […]”13.
Bajo estos objetivos delimitados por el legislador, el control fiscal ha sido objeto de definición por la jurisprudencia constitucional, al resaltar su alcance y propósitos, así:
“[…] 50. Al respecto, la Corte ha destacado que la Contraloría General de la República es un organismo de control estatal con competencias específicas, que acompaña horizontal, colaborativa y armónicamente a las ramas tradicionales del poder público, a través de una función especializada y autónoma mediante la cual inspecciona la actividad fiscal externa de todas las instituciones del Estado desde el punto de vista financiero, de gestión y de resultados.
Su marco de acción es el control fiscal, que ha sido reconocido por la Corte como una herramienta eficaz e idónea para la protección del patrimonio público, a través de (i) la verificación del correcto manejo de los recursos públicos y
(ii) el establecer si en el ejercicio de la gestión de los recursos colectivos se cumplen las normas que sujetan a la
13 La sentencia de la Corte Constitucional C-619 de 8 de agosto de 2002, declaró inexequible el parágrafo 2° del artículo 4° y la expresión “leve” del artículo 53, pero no por considerar que la culpa sea ajena a la responsabilidad fiscal, sino por exigirla en la modalidad de la culpa leve; en este sentido la Corte Constitucional consideró que “el criterio normativo de imputación no podía ser mayor al establecido por la Constitución Política en el inciso 2° de su artículo 90 para el caso de la responsabilidad patrimonial de los agentes frente al Estado”, por conducta dolosa o gravemente culposa.
administración en términos de legalidad y se asegura el cumplimiento de los fines constitucionales y misionales de cada una de las entidades.
Además, esta Corte ha determinado que el control fiscal obedece a la necesidad de preservar el erario y de consolidar una instancia: “que garantice y verifique la correcta ejecución de los presupuestos públicos, evitando y/o sancionando el despilfarro, la desviación de recursos, los abusos, las pérdidas innecesarias y la utilización indebida de fondos […]”14
Así las cosas, la Sala precisa que la responsabilidad fiscal, de conformidad con el artículo 4° de la Ley 610 tiene una finalidad meramente resarcitoria y, por lo tanto, es independiente y autónoma de la responsabilidad penal o disciplinaria que pueda corresponder por la misma conducta, puesto que cada proceso conlleva consecuencias diferentes.
Sobre el particular, esta Sección puntualizó:
“[…] la Sala hace notar al a quo que la responsabilidad fiscal no tiene un carácter sancionatorio, ni penal ni administrativo, sino esencialmente de naturaleza resarcitoria, pues busca que el funcionario repare el daño causado al erario público por su conducta dolosa o culposa, por lo cual el proceso que se adelante por parte de la jurisdicción penal sobre los mismos hechos y su resultado no afecta ni incide en el proceso de responsabilidad fiscal […]”15.
5.5.- DEL GRADO DE CULPA REQUERIDO PARA ATRIBUIR RESPONSABILIDAD FISCAL
14 Sentencia C-140/20. M.P. José Fernando Reyes Cuartas.
15 Consejo de Estado. Sección Primera. Sentencia de 6 de junio de 2013. Expediente núm. 2002-00374.
M.P. Marco Antonio Velilla Moreno.
Como se indicó atrás la responsabilidad fiscal tiene naturaleza resarcitoria y busca reparar el daño ocasionado al patrimonio público por quienes ejercen gestión fiscal, de ahí que no se configure por la existencia de un detrimento patrimonial, sino que es necesario que concurran los elementos que la Ley 610 exige para atribuírsele al gestor fiscal dicha responsabilidad.
Precisamente, el artículo 1° de la Ley 610 define el proceso de responsabilidad fiscal como el conjunto de actuaciones administrativas dirigidas a determinar y establecer la responsabilidad de los servidores públicos y de los particulares que, “[…] en el ejercicio de la gestión fiscal o con ocasión de ésta, causen por acción u omisión y en forma dolosa o culposa un daño al patrimonio del Estado […]”.
A su vez, el artículo 4° ibidem dispone que la responsabilidad fiscal tiene por objeto “[…] el resarcimiento de los daños ocasionados al patrimonio público como consecuencia de la conducta dolosa o culposa de quienes realizan gestión fiscal […]”.
En concordancia con lo anterior, el artículo 5°de la ley en cita establece que la responsabilidad fiscal está integrada por tres elementos: i) una conducta dolosa o culposa atribuible a una
persona que realiza gestión fiscal; ii) un daño patrimonial al Estado y iii) un nexo causal entre los dos elementos anteriores.
Es oportuno aclarar que en la redacción inicial de la Ley 610 permitía declarar responsabilidad fiscal a partir de la culpa “leve”; no obstante, ese grado fue declarado inexequible por la Corte Constitucional en la sentencia C-619 de 2002 al estudiar el parágrafo 2° del artículo 4° y el artículo 53 de la referida ley.
La razón de esa decisión consistió en que el estándar subjetivo de imputación en responsabilidad fiscal no podía ser más gravoso que el previsto constitucionalmente para la responsabilidad patrimonial del agente estatal frente al Estado.
La Corte precisó que el problema consistía en establecer si los criterios de imputación de dolo y culpa grave previstos en el artículo 90 de la Constitución se aplicaban solo a la acción de repetición o a todas las formas de responsabilidad patrimonial de los servidores públicos frente al Estado, incluida la fiscal.
Al respecto, en el referido fallo la Corte Constitucional, puntualizó:
“[…] 6.6. Para la Corte, ese tratamiento vulnera el artículo 13 de la Carta pues configura un régimen de responsabilidad patrimonial en el ámbito fiscal que parte de un fundamento diferente y mucho más gravoso que el previsto por el constituyente para la responsabilidad
patrimonial que se efectiviza a través de la acción de repetición. Esos dos regímenes de responsabilidad deben partir de un fundamento de imputación proporcional pues, al fin de cuentas, de lo que se trata es de resarcir el daño causado al Estado. En el caso de la responsabilidad patrimonial, a través de la producción de un daño antijurídico que la persona no estaba en la obligación de soportar y que generó una condena contra él, y, en el caso de la responsabilidad fiscal, como consecuencia del irregular desenvolvimiento de la gestión fiscal que se tenía a cargo.
6.7. Es cierto que quienes cumplen gestión fiscal manejan directamente recursos estatales, que por ello les asiste el deber de orientar esos recursos a la realización de las finalidades que le incumben al Estado y que el incumplimiento de ese deber los hace responsables penal, disciplinaria y fiscalmente. No obstante, los agentes estatales que no cumplen gestión fiscal, si bien no manejan directamente recursos estatales, también se hallan en el deber de proceder con estricto apego al principio de legalidad que rige sus actos y por ello, al apartarse de esa directriz, pueden también incurrir en responsabilidad penal, disciplinaria y patrimonial. Si ello es así, no hay motivos para que la ley establezca un régimen de responsabilidad fiscal y patrimonial con distintos fundamentos de imputación.
[…]
6.9. Así las cosas, el criterio de imputación a aplicar en el caso de la responsabilidad fiscal no puede ser mayor al que el constituyente fijó para la responsabilidad patrimonial del funcionario frente al Estado, pues se estaría aplicando un trato diferencial de imputación por el solo hecho de que a la declaración de responsabilidad se accede por distinta vía. En efecto, conforme a lo estatuido en las normas impugnadas, si el cauce jurídico escogido por el Estado para establecer la responsabilidad del funcionario es el proceso de responsabilidad fiscal, éste podría ser declarado responsable por la presencia de la culpa leve en su actuar. Pero si el Estado opta por constituirse en parte civil dentro del proceso penal, o por adelantar un proceso contencioso administrativo -a través del llamamiento en garantía dentro de la acción de reparación directa o en ejercicio directo de la misma acción-, o finalmente decide ejercer la acción de repetición, el funcionario sería exonerado de responsabilidad civil por haber actuado con culpa leve, dada la irrelevancia que en estas vías de reclamación tiene dicha grado de culpa. De aceptarse tal tratamiento diferencial, se estaría desconociendo abruptamente el fundamento unitario y la afinidad y concordancia existe entre los distintos tipos de responsabilidad que, se repite
una vez más, confluyen sin distingo ninguno en la defensa del patrimonio público […]”.
Por lo expuesto, el elemento subjetivo de la responsabilidad fiscal que se exige acreditar para declarar la responsabilidad es que el actuar del gestor fiscal se ubique en los grados del dolo y/o de la culpa grave.
La culpa grave, según el artículo 63 del Código Civil, se identifica con una negligencia especialmente intensa, pues consiste en “[…] no manejar los negocios ajenos con aquel cuidado que aun las personas negligentes o de poca prudencia suelen emplear en sus negocios propios […]”.
En armonía con ese estándar, no basta demostrar cualquier falta de cuidado, sino una conducta grave, una negligencia o imprudencia cualificada en el ejercicio de la función pública o de la gestión fiscal.
Entonces, la declaratoria de responsabilidad fiscal exige un juicio subjetivo e individualizado, por lo que la autoridad fiscal debe demostrar, por una parte, que el sujeto ejerció gestión fiscal o intervino jurídicamente en ella; y, por otra, que su conducta activa u omisiva fue dolosa o gravemente culposa y tuvo incidencia causal en el daño patrimonial.
5.6.- SOLUCIÓN DEL PROBLEMA JURÍDICO
De acuerdo con el anterior marco jurídico, la Sala abordará los reproches planteados contra el fallo del Tribunal a quo, los cuales, por virtud del límite previsto en el artículo 320 del CGP, se restringirán a los aspectos expuestos por la entidad apelante.
5.6.1.- EXAMEN DEL MATERIAL PROBATORIO
Comoquiera que identificar los reparos que la parte demandada realizó en contra de las conclusiones a las que arribó el Tribunal a quo amerita el contexto y análisis del material probatorio que sirvió de fundamento al trámite administrativo, esta Sala considera importante referirse a los siguientes:
- El negocio jurídico base de la controversia fue el Convenio Interadministrativo de Cooperación y Cofinanciación 016 de 200716, celebrado entre el municipio de Riohacha y la Asociación de Municipios del Sur de La Guajira -ASOAGUA-.
Su objeto consistió en aunar esfuerzos para la cofinanciación y ejecución del proyecto denominado “Implementación del plan de
16 SAMAI índice 2, pruebas demanda, archivo “6. CONVENIO INTERADMINISTRATIVO 016-2007_fls 157-163_PRF 270_RIOHACHA_CP 1.pdf”, folios 157 a 163.
agua potable y saneamiento básico para la población rural no dispersa del municipio de Riohacha”, en su primera etapa, respecto de los sistemas de agua potable y alcantarillado de las poblaciones de Tigreras, Matitas y Choles.
El convenio fue suscrito por Milder Vicente Choles López, en calidad de alcalde municipal de Riohacha, y por Silvio Esnovis Cuesta Solano, en representación de ASOAGUA. El valor inicial del Convenio 016 de 2007 fue de $3.155.435.360, suma respecto de la cual el ente territorial aportaría $2.999.572.867 en dinero y ASOAGUA $155.862.493 en especie, representados en profesionales especializados para la dirección y coordinación del proyecto.
La cláusula segunda pactó un anticipo de $1.480.000.000 y previó que el saldo se pagaría en cuotas parciales según actas de obra presentadas; además, la cláusula quinta dispuso que el convenio se ejecutaría conforme a las especificaciones técnicas y lineamientos señalados por la interventoría designada por el municipio.
- El 4 de septiembre de 200717, el alcalde municipal comunicó a Mario Brochero Zúñiga que ejercería la interventoría provisional
17 SAMAI índice 2, pruebas demanda archivo “12. OFICIO NOMBRAMIENTO INTERVENTORIA PROVISIONAL CONVENIO_fls 188_PRF 270_RIOHACHA_CP 1.pdf”, folio 188.
del Convenio 016 de 2007, hasta que se adjudicara el contrato respectivo para la ejecución de los recursos de regalías.
En esa comunicación se le indicó que le correspondía velar por la correcta ejecución y cumplimiento del convenio, así:
- El 9 de noviembre de 2007 18 se suscribió el otrosí 001 al Convenio 016 de 2007, por medio del cual se modificó la cláusula segunda relativa al valor y forma de pago.
- El 10 de diciembre de 200719 se celebró el Contrato 015 entre el municipio de Riohacha e INTERAUDIT S.A., cuyo objeto fue ejercer interventoría sobre los contratos de inversión de recursos de regalías y compensaciones recibidos por el municipio durante la vigencia fiscal 2007.
- En cuanto a la situación laboral del actor, obra certificación expedida por la Dirección de Talento Humano del municipio de Riohacha, según la cual Miguel Enrique Pugliese Chassaigne se desempeñó como secretario de infraestructura, servicios públicos y transporte desde el 4 de enero de 2008 hasta el 30 de noviembre de 201020.
- El 28 de febrero de 200821, el actor dirigió oficio a INTERAUDIT S.A., en su calidad de interventor, en el que manifestó preocupación por quejas recibidas en la Secretaría sobre deficiencias en la construcción de tapas de inspección.
- En la misma fecha, 28 de febrero de 200822, el actor dirigió comunicación a ASOAGUA, en su calidad de contratista, en la que le exigió adoptar acciones tendientes a garantizar la calidad y estabilidad de la obra, incluidas la demolición y nueva construcción de las tapas de inspección, conforme a las especificaciones técnicas correspondientes.
- El 14 de marzo de 2008 23, el actor requirió nuevamente a INTERAUDIT S.A. para que verificara la situación informada por un habitante del corregimiento de Tigreras, relacionada con la falta de compactación del terreno durante la instalación de tubería y posterior relleno. En el oficio reiteró que la interventoría debía exigir al contratista el estricto cumplimiento del convenio y solicitar
- El 27 de marzo de 200824, el actor dirigió nuevo requerimiento a ASOAGUA, en el que le informó que se había recibido otra queja sobre la compactación del terreno en Tigreras y le solicitó, a la mayor brevedad, remitir informe detallado y adoptar las acciones necesarias para garantizar la calidad y estabilidad de la obra.
- El 13 de mayo de 2008 se suscribió acta de seguimiento técnico en la que participaron representantes del municipio, INTERAUDIT y ASOAGUA.
- El informe de Corpoguajira de 14 de mayo de 2008, elaborado con ocasión de visita de inspección ocular realizada el 12 de mayo de ese año, advirtió deficiencias constructivas, especialmente por falta de compactación en las líneas de excavación, además indicó que estaba interrumpida la construcción del emisario final por indefinición en la selección del sistema de tratamiento final26.
- El 19 de junio de 2008, INTERAUDIT requirió a ASOAGUA por los daños ocasionados a una tubería de gas, con ocasión de comunicación proveniente de la Secretaría de Infraestructura27.
- El 10 de septiembre de 2008, Miguel Enrique Pugliese Chassaigne, en calidad de secretario de infraestructura, servicios públicos y transporte del municipio de Riohacha, junto con el administrador delegado de ASOAGUA y el alcalde municipal, dirigió comunicación al gerente regional de la Contraloría General de la Nación, en la que solicitó “control y acompañamiento” a la ejecución de las obras del Convenio 016 de 200728.
- El 14 de octubre de 2008, el actor, en calidad de secretario de infraestructura, solicitó apoyo de Planeación Municipal para verificar si los predios destinados a las plantas de tratamiento de agua potable de Tigreras, Choles y Matitas eran de propiedad del municipio.
- Ese mismo día, 14 de octubre de 2008, se suscribió el acta de seguimiento técnico 3, en la que participaron Miguel Pugliese Chassaigne, como secretario de infraestructura; José Tomás Bermúdez Narváez, profesional adscrito a la Secretaría y supervisor
- El 18 de marzo de 2010 se suscribió acta de reiniciación de obras del Convenio 016 de 2007, según fue reseñado por la Contraloría en
- El 25 de marzo de 201030 se suscribió el adicional 001 de 2010 al Convenio 016 de 2007, cuyo objeto se relacionó con la construcción de los sistemas de tratamiento de aguas residuales en los corregimientos de Tigreras, Matitas y Choles.
- El registro presupuestal 000546 de 25 de marzo de 2010 31
- El comprobante de egreso 0001435 de 26 de mayo de 201032
- El 26 de marzo de 201033, el alcalde Jaider Antonio Curiel Choles delegó formalmente en José Tomás Bermúdez Narváez la interventoría del Convenio Interadministrativo de Asociación 0040 de 2009, cuyo objeto era la construcción de sistemas de tratamiento de aguas residuales para Tigreras, Matitas y Choles, y del adicional 001 de 2010 al Convenio 016 de 2007.
- El 26 de julio de 2010, el actor dirigió comunicación a ASOAGUA en la que puso de presente el incumplimiento del convenio y la falta de soportes de inversión del anticipo.
- Las actas de recibo parcial 1 de 21 de octubre de 2010 34 correspondientes a Choles, Matitas y Tigreras, invocadas por la Contraloría para sustentar la intervención del actor, corresponden al Contrato 0040 de 2009, cuyo objeto era la construcción del sistema de tratamiento de aguas residuales en esos corregimientos.
- El 25 de octubre de 201035 se suscribió acta de suspensión de obras del Convenio 016 de 2007 por la fuerte temporada invernal asociada al fenómeno de La Niña.
- El 28 de octubre de 2010, José Tomás Bermúdez Narváez, profesional universitario de la Secretaría de Infraestructura, solicitó a ASOAGUA presentar los avances logrados hasta esa fecha, ante el atraso en la ejecución del convenio y la preocupación por un posible incumplimiento del cronograma de obra.
- El 30 de noviembre de 2010 finalizó la vinculación del actor como secretario de infraestructura, servicios públicos y transporte.
- Comprobante de egreso 003883 de 30 de diciembre de 201037 acredita un pago a favor de ASOAGUA por $304.324.515, por concepto de acta parcial del Convenio 016 de 2007, pago realizado
- A través de resolución 671 de 28 de diciembre de 2010, la alcaldía de Riohacha liquidó unilateralmente el Convenio 016 de 2007, dejando establecido un saldo a cargo de ASOAGUA por
- En la versión libre de INTERAUDIT 39, su representante legal sostuvo que en la visita de 22 de enero de 2008 la interventoría detectó deficiencias constructivas en Tigreras, especialmente en compactación, relleno de zanjas, desniveles en pozos de inspección y ruptura de tapas de concreto. También afirmó que los diseños carecían de especificaciones técnicas suficientes y que no incluyeron los sistemas de tratamiento de aguas residuales, lo cual originó la suspensión del convenio.
- El 13 de febrero de 201740, la Contraloría practicó visita especial a la Alcaldía de Riohacha para obtener, entre otros documentos, certificación sobre la menor cuantía para contratar en 2007, copia del manual de funciones y certificación del tiempo de servicio del actor.
- El testimonio del señor Armando Nicolás Pabón Gómez41, quien se desempeñó como jefe jurídico del municipio de Riohacha entre enero de 2008 y marzo de 2010, resulta relevante para precisar la estructura funcional de la ejecución.
- En testimonio de José Tomás Bermúdez Narváez declaró que estuvo vinculado al municipio desde marzo de 2008 hasta octubre
- El informe técnico de obra civil de 18 de junio de 2018 43 , elaborado por el ingeniero Herwin Oswaldo Barreto Alfaro, verificó el estado de las obras de Tigreras, Matitas y Choles.
- Las funciones que la Contraloría extrajo del manual de funciones para el cargo de secretario de infraestructura, servicios públicos y transporte consistieron en:
- El Convenio 016 de 2007 fue celebrado antes de la posesión del actor como secretario, la que ocurrió el 4 de enero de 2008.
- Desde el inicio de la ejecución, la interventoría fue asignada a un funcionario distinto de aquel que ocupaba el cargo de secretario de infraestructura, servicios públicos y transporte. Precisamente, el 4 de septiembre de 2007 el alcalde municipal comunicó a Mario Brochero Zúñiga, funcionario de la entidad, que ejercería la interventoría provisional del convenio, hasta que se adjudicara el contrato correspondiente.
- Posteriormente, el 10 de diciembre de 2007, el municipio celebró el Contrato 015 con INTERAUDIT S.A., cuyo objeto fue ejercer la interventoría sobre los contratos de inversión de recursos de regalías y compensaciones recibidos por el municipio. Ese contrato le asignó a la interventoría funciones específicas de representación del municipio, verificación de la ejecución, control de calidad y cumplimiento, exigencia de informes, estudio de cambios técnicos y revisión de actas y reclamaciones.
En sus consideraciones se indicó que por la naturaleza del convenio y para garantizar agilidad en los pagos a proveedores de bienes y servicios, era necesario que ASOAGUA recibiera la totalidad de los recursos del convenio, modificación suscrita por Milder Vicente Choles López, como alcalde municipal, y por Silvio Esnovis Cuesta Solano, en representación de ASOAGUA.
En dicho contrato se estableció que INTERAUDIT representaría al municipio en el desarrollo de los contratos intervenidos, verificaría la ejecución de las actividades conforme a los programas y condiciones contractuales, controlaría la calidad y cumplimiento,
18 SAMAI índice 2, pruebas demanda archivo, “7. OTRO SI 001 CONVENIO INTERADMINISTRATIVO 016-2007_fls 189-190_PRF 270_RIOHACHA_CP 1.pdf”, folios 189 a 190.
19 SAMAI índice 2, pruebas demanda archivo “13. CONTRATO 015 CONSUTORIA MODALIDAD INTERVENTORIA_fls 198-205_PRF 270_RIOHACHA_CP 1.pdf”, folios 198 a 205.
exigiría informes, estudiaría cambios técnicos y revisaría actas y reclamaciones.
En esa comunicación exigió a la interventoría hacer valer su condición, instar al contratista a garantizar la calidad y estabilidad de la obra y advertir que, de no atenderse el requerimiento, se adelantarían los trámites necesarios para hacer efectivas las pólizas de cumplimiento y estabilidad, oficio que fue copiado al alcalde
20 SAMAI índice 2, exp antecedente administrativos, Capeta 7 archivo “76_20170213_ACTA VISITA ESPECIAL RIOHACHA_fls 1313-1322_PRF 270_RIOHACHA_CP7.PDF”, folio 1321.
21 SAMAI índice 2, pruebas demanda archivo“22. REQUERIMIENTO SECRETARIO INFRAESTRUCTURA A INTERAUDIT_fls 228-229_PRF 270_RIOHACHA_CP 2.pdf”, folios 228 a 229
municipal, al jefe de la oficina jurídica, a ASOAGUA, a la aseguradora Cóndor S.A. y al corregidor de Tigreras.
También advirtió que, de hacer caso omiso al requerimiento, se adelantarían los trámites necesarios para hacer efectivas las pólizas de cumplimiento y estabilidad de la obra.
22 SAMAI índice 2, pruebas demanda archivo “23. REQUERIMIENTO SECRETARIO INFRAESTRUCTURA A ASOAGUAS_fls 230-231_PRF 270_RIOHACHA_CP 2.pdf”, folios 230 a 231.
23 23 SAMAI índice 2, pruebas demanda archivo archivo “24. REQUERIMIENTO SECRETARIO INFRAESTRUCTURA A INTERAUDIT_fls 237_PRF 270_RIOHACHA_CP 2.pdf”, folio 237.
las acciones necesarias para garantizar la calidad y estabilidad de la obra.
Allí se dejó constancia de que las partes tenían distintos puntos de vista sobre el estado de las obras, pero coincidían en la necesidad de definir actividades para superar los impases.
También se indicó que algunas actividades necesarias para mejorar la compactación y estabilidad de las obras no estaban contempladas en el presupuesto inicial del convenio25.
24 SAMAI índice 2, pruebas demanda archivo archivo “25. REQUERIMIENTO SECRETARIO INFRAESTRUCTURA A ASOAGUA_fls 239_PRF 270_RIOHACHA_CP 2.pdf”, folio 239.
25 SAMAI índice 2, expedientes antecedentes administrativos, archivo “29_20080513_ACTA SEGUIMIENTO TECNICO_fls 295-296_PRF 270_RIOHACHA_CP 2.PDF”, folios 295 a 296.
26 SAMAI índice 2, expedientes antecedentes administrativos, archivo “30_20080514_ACTA SEGUIMIENTO TECNICO_fls 297-301_PRF 270_RIOHACHA_CP 2.PDF”, folios 297 a 301.
27 SAMAI índice 2, expedientes antecedentes administrativos, archivo “32_20080619_OFICIO INTERAUDIT A ASOAGUA fls 304_PRF 270_RIOHACHA_CP 2.PDF”, folio 304”
28 SAMAI índice 2, pruebas anexas a la demanda, archivo “31. SOLICITUD CONTROL Y ACOMPAÑAMIENTO EJECUCION CONVENIO_fls 314_PRF 270_RIOHACHA_CP 2.pdf”, folio 314.
En el oficio se indicó que, luego de revisar la etapa precontractual y contractual del convenio, y con el propósito de seguir cumpliendo los principios de transparencia, economía y celeridad, se pedía ordenar, a la mayor brevedad posible, el seguimiento y control de los recursos invertidos en la ejecución de las obras destinadas a la construcción de los sistemas de agua potable y alcantarillado de Tigreras, Choles y Matitas.
Esta actuación tuvo por finalidad obtener claridad sobre la ubicación de infraestructura necesaria para la ejecución del proyecto y no comportó, por sí misma, una orden de pago o recibo final de obra.
del convenio; representantes de INTERAUDIT, como interventoría, y representantes de ASOAGUA29.
En el acta se dejó constancia de que resultaba imprescindible dotar a Tigreras, Choles y Matitas de un sistema de disposición y tratamiento de aguas residuales, de acuerdo con lo pedido por las comunidades, el compromiso adquirido por el alcalde y el requerimiento de Corpoguajira.
En la misma acta se indicó que las actividades del convenio estaban suspendidas principalmente por la falta de planificación reflejada en la no inclusión de sistemas de tratamiento de aguas residuales para las localidades beneficiarias.
También se acordó incluir en el proyecto los sistemas de tratamiento de aguas residuales, se estimaron sus costos y se dispuso a remitir copia del acta a la Gerencia Departamental Guajira de la Contraloría, para verificar si las determinaciones adoptadas solventaban las deficiencias de planeación advertidas.
29 SAMAI índice 2, expedientes antecedentes administrativos, archivo “42_20081014_ACTA SEGUIMIENTO TECNICO 03_fls 317-322_PRF 270_RIOHACHA_CP 2.PDF”, folios 317 a 322.
los actos acusados y en la que se indicó que, debido principalmente a la falta de planificación reflejada en la no inclusión de sistemas de tratamiento de aguas residuales, las actividades del convenio habían sido suspendidas.
Esta prueba fue invocada por la Contraloría para sostener que el actor avaló el reinicio de las obras pese a conocer las deficiencias del proyecto.
Esta modificación contractual se produjo con el propósito de atender la falencia estructural advertida desde 2008, relacionada con la ausencia de sistemas de tratamiento de aguas residuales.
identificó a ASOAGUA como beneficiaria por valor de
30 SAMAI índice 2, pruebas demanda, archivo “16. Copia del acta de liquidación del Convenio Interadministrativo Nº 016 de 2007.pdf”, folios 1001 a 1002; archivo “15. RESOLUCION LIQUIDACION UNILATERAL CONVENIO_fls 564-568_PRF 270_RIOHACHA_CP3.pdf”, folios 564 a 568.
31 SAMAI índice 2, expedientes antecedentes administrativos, archivo “64_20100325_REGISTRO PRESUPUESTAL 000546_fls 383_PRF 270_RIOHACHA_CP 2.PDF”, folio 383).
$1.355.805.870, con cargo a recursos destinados a agua potable y, principalmente, al Convenio 0040 de 2009, documento que fue solicitado por Jaider Antonio Curiel Choles, en su condición de alcalde municipal.
registró un pago a favor de ASOAGUA por valor bruto de
$677.902.935, correspondiente al 50 % de anticipo del adicional al Convenio 016 de 2007.
El documento no registra intervención del actor como ordenador, autorizador o beneficiario del giro, y aparece asociado contablemente al Convenio 040.
32 SAMAI índice 2, pruebas demanda, archivo “20. Copia del Comprobante de Egreso Nº 1435.pdf”, folio 1000.
33 SAMAI índice 2, pruebas demanda, archivo “14. OFICIO DELEGACION INTERVENTORIA FORMAL 040 DE 2010_fls 384_PRF 270_RIOHACHA_CP 2.pdf”, folio 384
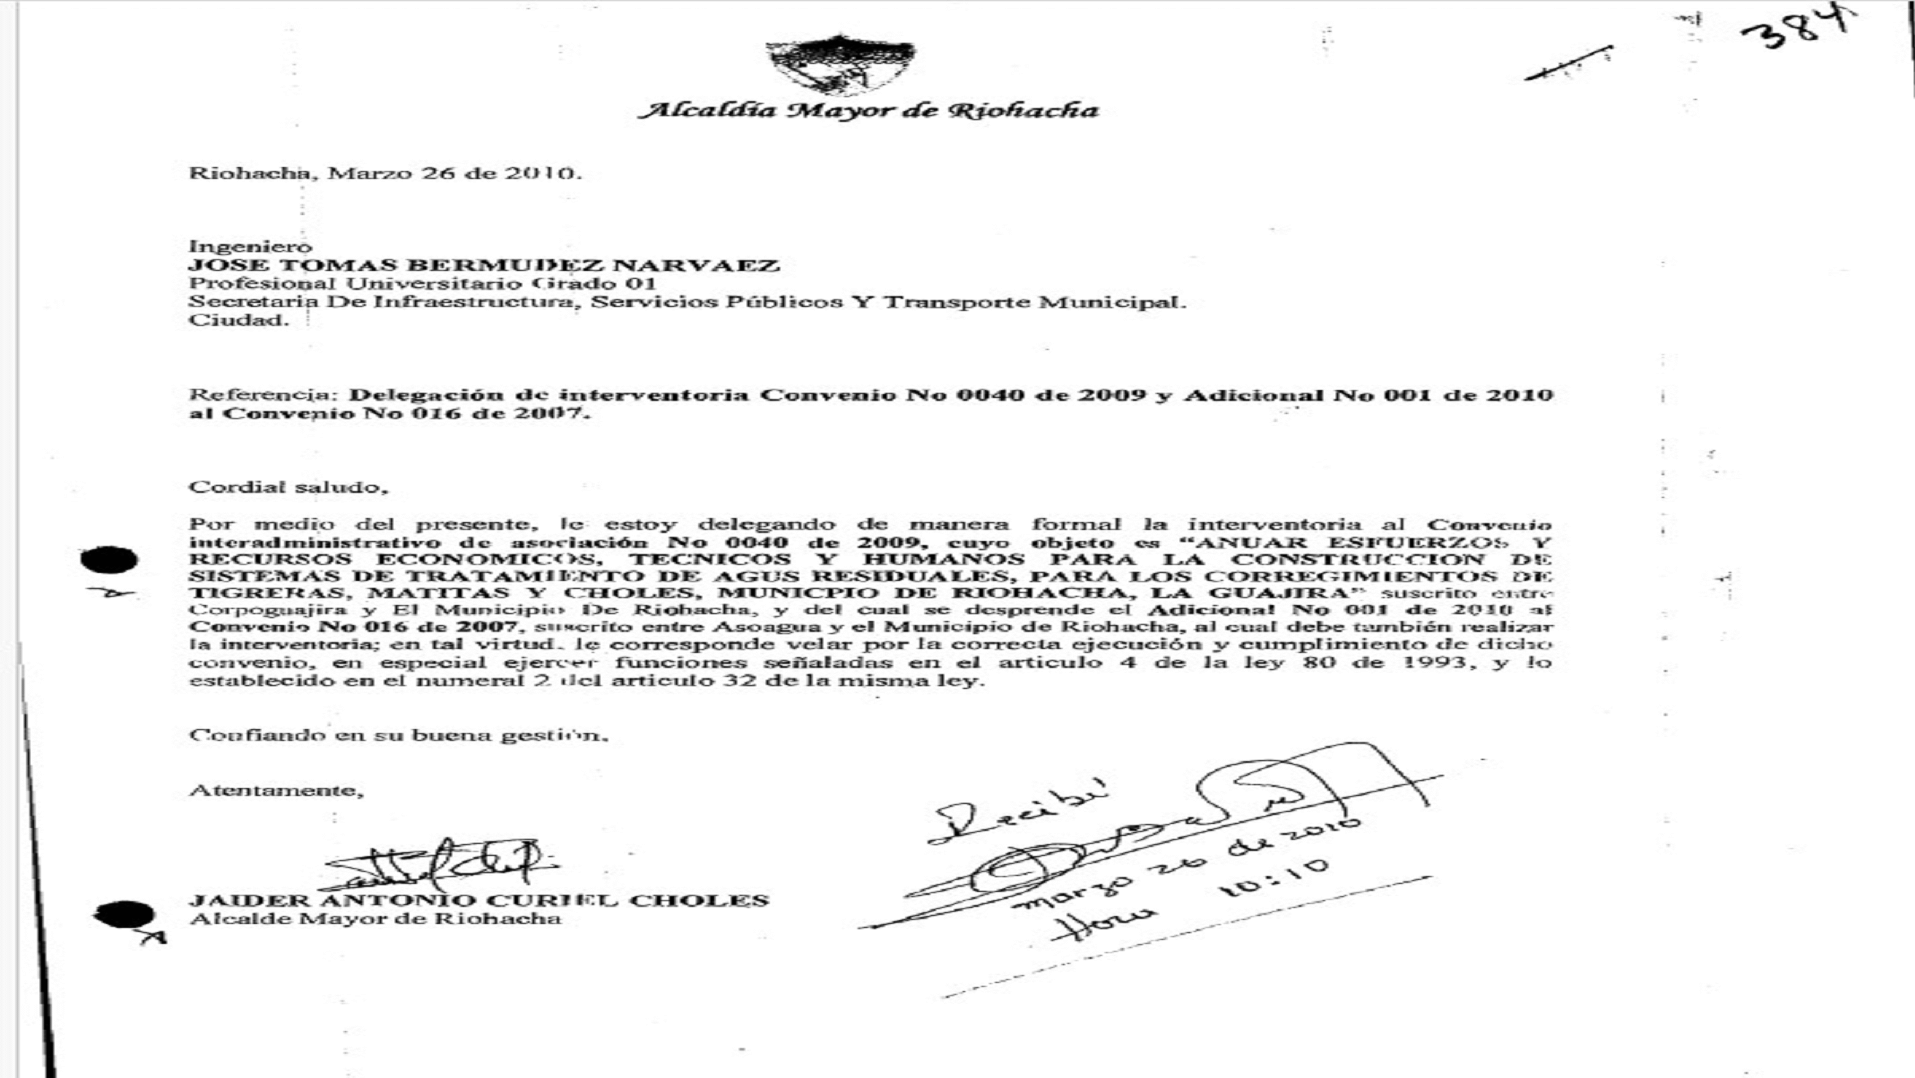
En la misma fecha, dirigió oficio a la jefe de la oficina jurídica solicitando estudiar la posibilidad de declarar la caducidad del convenio, ante los reiterados incumplimientos de ASOAGUA y la falta de presentación de los soportes de inversión del anticipo. La Contraloría reconoció esas actuaciones en acto administrativo
acusado primigenio, pero consideró que no fueron eficaces porque no se adoptaron medidas sancionatorias.
En el acta intervinieron José Tomás Bermúdez Narváez, en calidad de supervisor del contrato por parte de la Alcaldía; Iván Blanco Cabarcas, representante de INTERAUDIT; Silvio Esnobis Cuesta Solano, por ASOAGUA, y Miguel Pugliese Chassaigne, quien firmó con visto bueno como secretario de infraestructura.
34 SAMAI índice 2, pruebas demanda, archivo “9. ACTA RECIBO PARCIAL 1 CHOLES CONVENIO 040_fls 430-433_PRF 270_RIOHACHA_CP3.pdf”, folios 430 a 433; archivo “10. ACTA RECIBO PARCIAL 1 MATITAS CONVENIO 040_fls 434-438_PRF 270_RIOHACHA_CP3.pdf”, folios 434 a 438; archivo “11. ACTA RECIBO PARCIAL 1 TIGRERAS CONVENIO 040_fls 439_PRF 270_RIOHACHA_CP3.pdf”, folio 439
35 SAMAI índice 2, expedientes antecedentes administrativos, archivo “11_20101025_ACTA SUSPENSION OBRAS CONVENIO_fls 440_PRF 270_RIOHACHA_CP3.PDF”, folio 440.
La comunicación fue copiada al alcalde Jaider Curiel Choles y a la jefe de la oficina jurídica, lo que evidencia que antes del retiro del actor desde la Secretaría y por conducto del supervisor se venían advirtiendo atrasos y poniendo en conocimiento de las autoridades competentes la necesidad de correctivos36.
Comoquiera que a partir de la referida fecha finalizó la vinculación con el municipio, es oportuno diferenciar la actuaciones y pagos que se realizaron a efectos de considerarlos, así:
36 SAMAI índice 2, expedientes antecedentes administrativos, “12_20101028_SOLICITUD AVANCE DE OBRAS A ASOAGUA_fls 441_PRF 270_RIOHACHA_CP3.PDF”, folio 441.
37 SAMAI índice 2, expedientes antecedentes administrativos, archivo “13_20101230_COMPROBANTE EGRESO 003883_fls 442_PRF 270_RIOHACHA_CP3.PDF”, folio 442.
un mes después del retiro del actor y el comprobante no registra su intervención como ordenador o autorizador del giro.
$939.394.698, correspondiente a recursos pagados y no ejecutados38.
Según INTERAUDIT, esa situación correspondía a una deficiente planeación inicial atribuible a quienes elaboraron los estudios de conveniencia y oportunidad antes de iniciar el proceso contractual.
38 SAMAI índice 2, expedientes antecedentes administrativos archivo “ 15.RESOLUCION LIQUIDACION UNILATERAL”
39 SAMAI índice 2, expedientes antecedentes administrativos, archivo “31_20140625_ACTA VERSION LIBRE INTERAUDIT_ 715-800_PRF 270_RIOHACHA_CP4.PDF”, folios 715 a 800.
La prueba relativa a la menor cuantía se relaciona con la contratación inicial del Convenio 016 de 2007, esto es, con una etapa anterior a la posesión del actor.
Por su parte, el manual de funciones fue recaudado para establecer el alcance funcional del cargo de secretario de infraestructura, servicios públicos y transporte, aspecto utilizado por la Contraloría para sostener que el actor tenía deberes de dirección, coordinación, evaluación y control.
40 SAMAI índice 2, expedientes antecedentes administrativos, archivo “76_20170213_ACTA VISITA ESPECIAL RIOHACHA fls 1313-1322_PRF 270_RIOHACHA_CP7.PDF”, folios 1313 a 1322.
41 SAMAI índice 2, expedientes antecedentes administrativos, archivo “TESTIMONIO ARMANDO PABON FLS. 1950-1952.PDF”, folios 1950 a 1952
El testigo afirmó que el Convenio 016 de 2007 fue celebrado en la administración anterior a la de Jaider Curiel y que los recursos que lo financiaron correspondían a regalías giradas en esa administración.
También sostuvo que, iniciada la administración de Jaider Curiel, se designó como supervisor del convenio al ingeniero José Tomás Bermúdez.
El señor Armando Pabón agregó que desde el despacho del alcalde y a través de la Secretaría de Obras a cargo del señor Miguel Pugliese, se adelantaron gestiones para resolver los inconvenientes que generaron la parálisis del contrato.
Indicó que se gestionó con Corpoguajira un convenio para aportar recursos destinados a solucionar el emisario final mediante plantas de tratamiento de aguas residuales.
de 2010, aproximadamente, como profesional universitario; y que actuó como supervisor del proyecto delegado por el alcalde42.
Manifestó que cuando inició la administración de Jaider Curiel, el convenio ya se encontraba en ejecución y para diciembre de 2007 se había girado el 100 % de los recursos del convenio inicial, lo cual limitaba las herramientas directas para exigir al contratista el cumplimiento de sus obligaciones.
El señor José Tomás Bermúdez agregó que la Secretaría de Obras y él, como supervisor, realizaron numerosos requerimientos al contratista y elaboraron informes remitidos a la oficina jurídica, en los que se determinaba el avance de las obras y se evidenciaba el incumplimiento por negligencia del contratista.
También señaló que el municipio tuvo la intención de salvar el proyecto, pero que la mayor limitación consistía en que los recursos ya habían sido girados desde 2007, razón por la cual las actuaciones se dirigieron a emitir oficios y advertir a quienes correspondía, entre ellos la oficina jurídica y la aseguradora.
42 SAMAI índice 2, expedientes antecedentes administrativos, archivo “TESTIMONIO JOSE TOMAS BERMUDEZ FLS 1955-1958.PDF”, folios 1955 a 1958.
En Tigreras encontró redes de acueducto utilizadas como red de agua cruda, pero el alcantarillado y la planta de tratamiento de aguas residuales no funcionaban, mientras que en Choles concluyó que no había obras funcionales del convenio.
El mismo informe técnico relacionó los pagos efectuados a ASOAGUA: i) anticipo inicial de $1.480.000.000, pagado el 30 de agosto de 2007; ii) pago del otrosí de 1o. de noviembre de 2007 por $1.519.572.867, realizado el 23 de noviembre de 2007; iii) anticipo del adicional por $677.902.935, pagado el 26 de mayo de 2010; y iv) acta parcial 1 por $304.324.515, pagada el 30 de diciembre de 2010.
En ese orden de ideas, se tiene que los dos primeros pagos se realizaron antes de la posesión del actor, el último después de su retiro, y solo el anticipo del adicional ocurrió durante su período como secretario.
43 SAMAI índice 2, expedientes antecedentes administrativos, archivo “INFORME TECNICO ING CIVIL FLS. 2042-2060.PDF”, folios 2042 a 2060.
El informe técnico también concluyó que la única obra que ofrecía servicio correspondía a las tuberías del acueducto de Tigreras, utilizadas por la población, por lo que identificó un valor útil de
$285.355.831, correspondiente a cantidades verificadas en campo y cobradas en el acta parcial.
“[…] Proyectar, dirigir, implementar y controlar las políticas concernientes al área de su responsabilidad en materia de Obras Públicas en el municipio y corregimientos de su jurisdicción; dirigir, coordinar, evaluar y controlar la ejecución de los planes, programas y proyectos de obras civiles, así como su evaluación. En cuanto a las contribuciones individuales, estaba a su cargo: la proyección y aplicación de las políticas en materia de infraestructura pública, la rendición de cuentas y la formulación, diseño y viabilidad de las obras a realizarse en el municipio, acorde a los lineamientos trazados y a las normas legales, estatutarias y reglamentarias vigentes sobre la materia […]”44.
5.6.2.- EXAMEN DE LA APELACIÓN
La Sala procede a examinar de acuerdo con el material probatorio enlistado atrás y las razones que la Contraloría expuso en la apelación y en los actos acusados, si le asistió o no razón al Tribunal a quo en cuanto declaró la nulidad parcial de los actos acusados respecto del señor Miguel Enrique Pugliese Chassaigne, por
44 AUTO 1548 del 22 de noviembre de 2018.
encontrar probado que el actor no es responsable fiscalmente bajo el título de culpa grave ni que su conducta fue la relevante del detrimento patrimonial que se le atribuido en forma solidaria.
Entonces, recapitulando, se destaca que son elementos de la responsabilidad fiscal la concurrencia de una conducta dolosa o gravemente culposa, un daño patrimonial al Estado y un nexo causal entre aquella y este.
De lo anterior se aprecia, y así parte esta decisión es que se encuentra acreditado que salvo las tuberías del acueducto de Tigreras el resto de las obras ejecutadas en desarrollo del Convenio Interadministrativo 016 de 2007 y de su adicional 001 de 2010, no prestaron ni la utilidad ni funcionalidad a la comunidad.
No obstante, la existencia del daño patrimonial no convierte automáticamente en gravemente culposa toda intervención funcional o administrativa de los servidores que tuvieron relación con el proyecto, en tanto es necesario advertir si el detrimento del patrimonio público es responsabilidad del actor bajo el título de culpa grave.
Precisamente, la culpa grave exigía demostrar una actuación u
omisión propia, concreta, especialmente negligente y atribuible al actor dentro del ámbito real de sus competencias como secretario de infraestructura, servicios públicos y transporte.
La Contraloría sostuvo que el actor: i) tenía funciones de dirección, coordinación, evaluación y control de proyectos de obras civiles; ii) que conoció las deficiencias técnicas del Convenio 016 de 2007; iii) que avaló el reinicio de las obras; iv) que suscribió o dio visto bueno a actas de recibo parcial; v) que intervino en la fase previa del adicional 001 de 2010; y que, pese a ello, no adoptó medidas eficaces para evitar el detrimento.
La Sala advierte que si bien es cierto que el actor conoció de las dificultades técnicas y funcionales del proyecto, pues desde el año 2008 se advirtieron problemas relacionados con compactación, estabilidad de obras, calidad de materiales, oposición comunitaria, indefinición del emisario final y ausencia de sistemas de tratamiento de aguas residuales, también lo es que tenía deberes generales de coordinación, seguimiento y advertencia frente a proyectos de infraestructura municipal.
Sin embargo, para esta Sala y conforme lo concluyó el a quo esta posición de encontrarse enterado del procedimiento y adelantar
observaciones a la ejecución del proyecto y además de tener a su cargo el desempeño de funciones pública por el cargo de autoridad administrativa que desempeñó no se deriva la culpabilidad que le fue endilgada en las graves circunstancias de incumplimiento del referido convenio, habida cuenta que sus competencias no están orientadas a la intervención que echó de menos el órgano de control bien por acción u omisión en los términos del artículo 6 Superior.
En efecto, las funciones generales de dirección, coordinación, evaluación y control no equivalían a una competencia directa para:
i) ordenar o impedir pagos, ii) modificar el convenio, iii) declarar incumplimientos, iv) decretar la caducidad del convenio y v) hacer efectivas garantías o sustituir a la interventoría técnica designada para el proyecto.
A tal conclusión se arriba del análisis de las pruebas que son indicativas de:
5.6.2.1.- Ausencia de funciones de interventor del Convenio
Estas pruebas son relevantes porque impiden equiparar las funciones generales del secretario de infraestructura, servicios públicos y transporte con las obligaciones propias de la interventoría, cargo al que no se le fijó esta función.
Además, tanto la interventoría provisional como la contratada con
INTERAUDIT S.A., tuvieron el ejercicio de este seguimiento antes de la posesión del actor, de ahí que resulte determinante y esencial que la Contraloría identifique claramente la competencia directa y decisoria sobre la ejecución técnica del convenio que reclamo del actor, soportada en el manual de funciones o en un acto de delegación de quién suscribió el convenio.
5.6.2.2.- Estructura de pagos del Convenio
La forma en que se pactaron los pagos del convenio deja sin fundamento la imputación formulada contra el actor, en tanto el otrosí 001 de 2007 modificó la cláusula de pago para que ASOAGUA recibiera la totalidad de los recursos, con fundamento en la necesidad de agilizar pagos a proveedores.
Esa modificación fue suscrita el 9 de noviembre de 2007 por el alcalde Milder Vicente Choles López y por el representante de ASOAGUA, antes de que el actor asumiera el cargo, lo cual ocurrió se insiste, el 4 de enero de 2008.
De hecho, los dos pagos principales del convenio inicial se efectuaron en 2007, según los comprobantes de egreso 0001831 que registró el anticipo por $1.480.000.000 el 30 de agosto de 2007, y el comprobante 0002993 registró el pago derivado del otrosí por
$1.519.572.867 el 23 de noviembre de 2007, esto es, ambos giros se realizaron antes de la posesión del actor como secretario del municipio.
De este modo no podía atribuirse al actor la culpa endilgada respecto del giro de los recursos principales del convenio inicial ni la modificación contractual que permitió su pago total a ASOAGUA, en tanto la entrega de recursos públicos del que se deriva el detrimento ocurrió en un interregno en el que la responsabilidad del actor no coincide con el ejercicio de sus funciones.
Y porque aquella, que sí coincidió, fue autorizada por el representante legal del municipio, quien directamente asumió la afectación de estos recursos, sin que por este acto contractual se pueda extender responsabilidad al secretario.
En efecto, el adicional 001 de 2010, se sustentó en la construcción de los sistemas de tratamiento de aguas residuales45 en Tigreras, Matitas y Choles, es decir, acaeció como una solución a la falencia estructural advertida desde 2008. No obstante, el comprobante de egreso 0001435, de 26 de mayo de 2010, correspondiente al 50% de anticipo del adicional, no registra intervención del actor como
45 Esto por cuanto como se verá más adelante, hubo defectos en la planeación del convenio que dejaron sin considerar estas obras.
ordenador, autorizador o beneficiario del giro, y aparece asociado contablemente al Convenio 040.
Adicionalmente, el 26 de marzo de 2010, el alcalde Jaider Antonio Curiel Choles delegó formalmente en el señor José Tomás Bermúdez Narváez la interventoría del Convenio Interadministrativo de Asociación 0040 de 2009 y del adicional 001 de 2010 al Convenio
016 de 2007.
Para un mejor entendimiento conviene verificar los datos en la siguiente línea de tiempo:
5.6.2.3.- Actuaciones verificadas acerca de los requerimientos y observaciones por parte del secretario
Las pruebas enlistadas también son demostrativas que contrario a la
conducta endilgada, el actor registró y comunicó las deficiencias advertidas, mediante actuaciones de requerimiento, advertencia y seguimiento.
En efecto, el 28 de febrero de 2008 requirió a INTERAUDIT, en su calidad de interventor, para que hiciera valer esa condición e instara al contratista a garantizar la calidad y estabilidad de la obra; en la misma fecha requirió directamente a ASOAGUA; el 14 de marzo de 2008 volvió a requerir a INTERAUDIT por problemas de compactación en Tigreras; y el 27 de marzo de 2008 solicitó a ASOAGUA un informe detallado y la adopción de correctivos.
Esas comunicaciones no fueron meros actos formales, sino que en ellas el actor advirtió fallas concretas, exigió acciones correctivas, hizo referencia a la necesidad de garantizar la calidad y estabilidad de la obra y anunció que, de no atenderse los requerimientos, se adelantarían trámites para hacer efectivas las pólizas de cumplimiento y estabilidad. Además, copió algunas comunicaciones al alcalde, a la oficina jurídica, a la aseguradora, a la interventoría y al contratista.
Dentro de ese conjunto de actuaciones adquiere especial relevancia el oficio de 10 de septiembre de 2008, mediante el cual el actor,
junto con el alcalde municipal y ASOAGUA, solicitó a la Contraloría ejercer control y acompañamiento sobre la ejecución de las obras y sobre los recursos invertidos en el Convenio 016 de 2007.
Esta prueba no exonera automáticamente al actor de sus deberes funcionales; sin embargo, sí desvirtúa que hubiera asumido una actitud pasiva, indiferente o ajena al mínimo cuidado exigible pues, por el contrario, muestra que acudió al órgano de control fiscal para procurar seguimiento institucional sobre la ejecución del proyecto, actuación que debió ponderarse al examinar si su conducta podía calificarse como una omisión grosera, inexcusable o gravemente negligente.
También obra prueba de que el actor solicitó apoyo de Planeación Municipal para verificar la propiedad de los predios destinados a las plantas de tratamiento; participó en el acta de seguimiento técnico 3 de 14 de octubre de 2008; y, posteriormente, el 26 de julio de 2010 puso de presente el incumplimiento de ASOAGUA y solicitó a la oficina jurídica estudiar la posibilidad de declarar la caducidad del convenio.
La Contraloría reconoció estas actuaciones; sin embargo, consideró que no fueron eficaces porque no evitaron el daño y las tuvo como
gravemente negligentes.
Sobre este aspecto, orientado al resultado, se tiene que en lo que respecta a este caso la culpa grave no se configura por la ineficacia final de las actuaciones, sino por la demostración de una omisión manifiesta, inexcusable y contraria al cuidado mínimo exigible a una persona incluso poco diligente.
Para llegar a esa conclusión, la Contraloría debió identificar qué medida concreta, directa y jurídicamente exigible omitió el actor; cuál era la fuente de su competencia para adoptarla y cómo esa actuación habría evitado el detrimento, máxime que se insiste para cuando llegó a ocupar el cargo de secretario el convenio había sido pagado en su totalidad, lo que significa que la retención de recursos ante las graves deficiencias halladas resultaba imposible y las demás acciones posibles las ejercitó, sin que para la entidad fueran suficientes y contextualizadas al grave desarrollo del convenio.
5.6.2.4.- Defectos en la planeación. Actos previos
En relación con la identificación de las razones por las cuáles el convenio resultó fallido en el acta de seguimiento técnico 3 de 14 de octubre de 2008, se logra identificar que el origen de la principal
dificultad del proyecto ocurrió porque las actividades se suspendieron debido a la falta de planificación, reflejada en la no inclusión de sistemas de tratamiento de aguas residuales para las localidades beneficiarias, lo que es indicativa de una falencia estructural de planeación que es anterior a la intervención del actor como secretario.
5.6.2.5.- De las actas de recibo parcial
Frente a las actas de recibo parcial invocadas por la Contraloría para insistir en la responsabilidad del actor, la Sala aprecia que tampoco acreditan, por sí solas, culpa grave ni nexo causal, pues las correspondientes a Choles, Matitas y Tigreras son actas de recibo parcial 1 del Contrato 0040 de 2009, cuyo objeto era la construcción del sistema de tratamiento de aguas residuales en esos corregimientos, sin que se tratase de actas de recibo final a satisfacción del Convenio 016 de 2007.
Además, tales actas discriminan obras contratadas, actividades ejecutadas y por ejecutar, pero de ellas no se pueden concluir que fueran un recibido definitivo de las obras del Convenio 016, que hubieran dado lugar a pagos.
El pago por acta parcial de $304.324.515, además, se efectuó el 30 de diciembre de 2010, mediante comprobante de egreso 003883, cuando el actor ya no ejercía el cargo, pues su vinculación como secretario, se insiste, finalizó el 30 de noviembre de 2010.
5.6.2.6.- De la liquidación del Convenio
Ahora, la liquidación unilateral del Convenio 016 de 2007 se produjo mediante la Resolución 671 de 28 de diciembre de 2011, esto es, más de un año después del retiro del actor del cargo de secretario que ocupaba, decisión en la que se indicó que el contratista incumplió la ejecución del objeto contractual, según informe final de interventoría de 30 de septiembre de 2011, en el que se relacionó el total girado a ASOAGUA.
La Sala tampoco desconoce el hecho de que el informe técnico de 18 de junio de 2018 se haya identificado la falta de funcionalidad de buena parte de las obras, que fue lo que permitió cuantificar el daño fiscal; sin embargo, lo que se acredita con ello es el estado final de las obras y el detrimento fiscal, pero de ninguna manera prueba que la conducta del actor fue gravemente culposa y que, además, fue causa determinante en la merma de tales recursos, esto es, no hay la responsabilidad fiscal únicamente con la demostración del daño
pues es necesario que se individualice la conducta reprochable y se demuestre el nexo causal con el resultado.
5.6.3.- CONCLUSIONES
De todo lo expuesto, se tiene que la apreciación en abstracto de que un funcionario pudo hacer más frente a una obra defectuosa sustentado en la relación que estas tiene con el cargo administrativo en el municipio, resulta insuficiente en razón a que era forzoso por los alcances de la declaratoria de responsabilidad que se identifique el deber específico de intervención, que contaba con la posibilidad real de evitar el resultado y que su omisión creó o incrementó un riesgo concreto, próximo y verificable que se materializó en el daño fiscal.
En este orden, para la Sala y en lo que respecta al actor, la Contraloría no satisfizo esa carga, pues apoyó la imputación, principalmente, en la condición del actor como secretario de infraestructura, en su conocimiento de las deficiencias, en su participación en algunos documentos de ejecución y en la falta de eficacia final de las gestiones adelantadas.
Sin embargo, no demostró que el actor hubiera sido supervisor formal del Convenio 016, ni interventor del Convenio 040 o del
adicional, ni ordenador de los pagos principales, ni autoridad competente para declarar directamente el incumplimiento, caducar el convenio o hacer efectivas las garantías.
Por el contrario, las pruebas valoradas muestran que el Convenio 016 fue celebrado antes de su posesión; que la totalidad de los recursos del convenio inicial fue estructurada y pagada en 2007; que la interventoría fue asignada a terceros; que el actor efectuó requerimientos y advertencias desde los primeros meses de 2008; que solicitó acompañamiento de la Contraloría; que la principal falencia técnica provenía de la planeación inicial; que las actas parciales invocadas correspondían al Convenio 040 y no a un recibo final del Convenio 016; y que uno de los pagos y la liquidación unilateral ocurrieron después de su retiro.
En consecuencia, la Sala concluye que la Contraloría probó la existencia del daño patrimonial y la falta de funcionalidad de buena parte de las obras, pero no acreditó que el señor Miguel Enrique Pugliese Chassaigne hubiera actuado con culpa grave ni que su conducta hubiera sido causa jurídicamente relevante del detrimento.
Por lo tanto, los reproches de la apelación no están llamados a prosperar, lo que conduce a CONFIRMAR la sentencia apelada en
cuanto declaró la nulidad parcial de los actos acusados respecto del actor y así se dispondrá en la parte resolutiva de esta providencia.
5.7.- CONDENA EN COSTAS
Las costas según el artículo 361 del CGP se componen por “la totalidad de las expensas y gastos sufragados durante el curso del proceso46 y por las agencias en derecho47“.
De conformidad con lo previsto en el artículo 18848 del CPACA en armonía con el numeral 8 del artículo 365 del CGP49, esto es, en aplicación de un criterio objetivo valorativo50, corresponde a la Sala examinar si hay lugar a condenar en costas a la parte a la que se le resolvió desfavorablemente el recurso de apelación, en los
46 “[…] Las expensas son las erogaciones distintas al pago de los honorarios del abogado, tales como el valor de las notificaciones, los honorarios de los peritos, los impuestos de timbre, copias, registros, pólizas, etc. […]”. Corte Constitucional. Sentencia C-043/04. M.P. Marco Gerardo Monroy Cabra.
47 “[…] Las agencias en derecho corresponden a los gastos por concepto de apoderamiento dentro del proceso, que el juez reconoce discrecionalmente a favor de la parte vencedora atendiendo a los criterios sentados en el numeral 3° del artículo 393 del C.P.C., y que no necesariamente deben corresponder a los honorarios pagados por dicha parte a su abogado […]”. Corte Constitucional. Sentencia C-043/04. M.P. Marco Gerardo Monroy Cabra.
48 “[…] ARTÍCULO 188. CONDENA EN COSTAS. Salvo en los procesos en que se ventile un interés público, LA SENTENCIA DISPONDRÁ sobre la condena en costas, cuya liquidación y ejecución se regirán por las normas del Código de Procedimiento Civil.
<Inciso adicionado por el artículo 47 de la Ley 2080 de 2021. El nuevo texto es el siguiente:> En todo caso, LA SENTENCIA DISPONDRÁ sobre la condena en costas cuando se establezca que se presentó la demanda con manifiesta carencia de fundamento legal […]”
49 El artículo 365, numeral 8, del CGP dispone: “ […] Solo habrá lugar a costas cuando en el expediente aparezca que se causaron y en la medida de su comprobación […]”.
50 Se califica como criterio objetivo-valorativo bajo el entendido que es objetivo, en cuanto prescribe que en toda sentencia se dispondrá sobre la condena en costas, según las reglas del CGP; y, valorativo, en cuanto se requiere que el juez revise si ellas se causaron y en la medida de su comprobación. Esto indica que el juez contencioso administrativo, según la situación que encuentre probada y atendiendo al resultado de la actuación procesal que define, está en la posibilidad de condenar en costas de manera total o parcial, o incluso abstenerse de su fijación, bien porque lo autoriza la ley o porque no aparecen comprobadas.
términos de los numerales 1, 2, 3 y 451 del artículo 365 ibidem, habida cuenta de la decisión que aquí se profiere.
Al respecto se tiene que, en esta instancia, y según las reglas previstas en el artículo 365 del CGP la Sala no condenará en costas procesales en el componente de agencias en derecho ni expensas por no encontrarse probadas.
En mérito de lo expuesto, el Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Primera, administrando justicia en nombre de la República y por autoridad de la Ley,
F A L L A :
PRIMERO: CONFIRMAR la sentencia apelada, por las razones expuestas en la parte motiva de esta providencia.
SEGUNDO: NO CONDENAR en costas en esta instancia, por las razones expuestas en la parte motiva de esta providencia.
51 “ARTÍCULO 365. CONDENA EN COSTAS. En los procesos y en las actuaciones posteriores a aquellos en que haya controversia la condena en costas se sujetará a las siguientes reglas:
Se condenará en costas a la parte vencida en el proceso, o a quien se le resuelva desfavorablemente el recurso de apelación, casación, queja, súplica, anulación o revisión que haya propuesto. Además, en los casos especiales previstos en este código.
La condena se hará en sentencia o auto que resuelva la actuación que dio lugar a aquella.
En la providencia del superior que confirme en todas sus partes la de primera instancia se condenará al recurrente en las costas de la segunda.
Cuando la sentencia de segunda instancia revoque totalmente la del inferior, la parte vencida será condenada a pagar las costas de ambas instancias” […]”.
TERCERO: Una vez ejecutoriada esta providencia, DEVOLVER el expediente al Tribunal de origen.
NOTIFÍQUESE Y CÚMPLASE,
Se deja constancia de que la anterior providencia fue leída, discutida y aprobada por la Sala en la sesión del día 6 de agosto de 2026.
PABLOANDRÉSCÓRDOBAACOSTA CARLOSFERNANDOMANTILLANAVARRO
Presidente
GERMÁNEDUARDOOSORIOCIFUENTES NUBIAMARGOTHPEÑAGARZÓN
CONSTANCIA: La presente providencia fue firmada electrónicamente por los integrantes de la Sección Primera en la sede electrónica para la gestión judicial SAMAI. En consecuencia, se garantiza la autenticidad, integridad, conservación y posterior consulta, de conformidad con la ley.
