





CONSEJO DE ESTADO
SALA DE LO CONTENCIOSO ADMINISTRATIVO SECCIÓN PRIMERA
CONSEJERO PONENTE: CARLOS FERNANDO MANTILLA NAVARRO
Bogotá D.C., diez (10) de septiembre de dos mil veintiséis (2026)
Radicado: 27001-23-33-000-2016-00023-01
Demandante: Alcira Chaverra Lagarejo Demandado: Contraloría General de la República Medio de control: Nulidad y restablecimiento del derecho
Temas: Responsabilidad fiscal. Término para resolver el grado de consulta
Decisión: Se revoca la sentencia de primera instancia que declaro´ la nulidad del acto administrativo demandado
Sentencia de segunda instancia
La Sala decide el recurso de apelación interpuesto por la Contraloría General de la República en contra de la sentencia de 13 de diciembre de 2019 proferida por el Tribunal Administrativo del Chocó, mediante la cual se accedió parcialmente a las pretensiones de la demanda.
ANTECEDENTES
La demanda1
En ejercicio del medio de control de nulidad y restablecimiento del derecho previsto en el artículo 138 del Código de Procedimiento Administrativo y de lo Contencioso Administrativo2, la señora Alcira Chaverra Lagarejo, por conducto de apoderado judicial, demandó a la Contraloría General de la República con el objeto de que se accediera a las siguientes pretensiones:
PRIMERA: Que se declare la nulidad del auto número ORD-80112 -009 del 23 de enero de 2015, notificado personalmente el día 22 de mayo de 2015, por medio del cual se resolvió por parte del despacho del señor Contralor General de la Nación el grado de consulta dentro del proceso de responsabilidad Fiscal radicado bajo el número 2.014-03159, entre otras, modificando el auto número 000685 del 27 de noviembre de 2.014 proferido por la Contraloría Delegada para Investigaciones, Juicios Fiscales y Jurisdicción Coactiva, y disponiendo en consecuencia, fallar con responsabilidad fiscal, en forma solidaria a título de culpa grave, en contra de la señora ALCIRA CHAVERRA LAGAREJO y otros, en su condición de Secretaria de Planeación del Departamento del Chocó, en cuantía de doscientos cuarenta y mueve millones trescientos cuatro mil quinientos noventa y cuatro pesos ($249,304,594.00).
SEGUNDA: Que, como consecuencia de ello y a título de restablecimiento del derecho, se ordene a la Contraloría General de la Nación exonerar de toda responsabilidad fiscal a la señora Alcira Chaverra Lagarejo y el pago de los gastos que le generaron atender la
1 Índice 25 del aplicativo SAMAI. Archivo: «CUADERNO NO 1 FOLIOS 1 AL 379(.pdf)». Folios: 2-16.
3 Índice 25 del aplicativo SAMAI. Archivo: «CUADERNO NO 1 FOLIOS 1 AL 379(.pdf)». Folio 1.
investigación fiscal en cuestión así como el presente medio de control, los cuales estima en la suma de VEINTE MILLONES DE PESOS ($ 20.000.000).
TERCERA: Que se ordene el levantamiento de las medidas cautelar de embargos y otras que se hayan ordenado en contra de los bienes, dineros y demás de propiedad de la señora CHAVERRA LAGAREJO.
CUARTA: Ordenar la exclusión de la señora ALCIRA CHAVERRA LAGAREJO di boletín de responsables fiscales de la Contraloría General de la República.
QUINTA: Que se dé cumplimiento a la sentencia en los términos previstos en los artículos
192 y siguientes del Código de Procedimiento Administrativo y de lo Contencioso Administrativo.
Fundamentos de hecho
Mediante oficio remitido el 9 de diciembre de 2009 por el director de Asuntos Indígenas, Minorías y Rom del Ministerio del Interior y de Justicia a la Contraloría General de la República, se puso en conocimiento un posible incumplimiento de la obligación de remitir a dicha cartera ministerial copia de los contratos celebrados para la administración de los recursos de la Asignación Especial del Sistema General de Participaciones para Resguardos Indígenas. Según lo informado, dicha situación involucraba, entre otras entidades territoriales, al municipio de Bojayá del departamento del Chocó.
En la comunicación también se indicó que, durante una visita realizada a ese municipio, se evidenció la ausencia de soportes que permitieran acreditar la existencia de los contratos que debían celebrarse entre la administración municipal y diversos resguardos indígenas durante las vigencias 2008 y 2009. Tales hechos guardaban relación con recursos provenientes de la Asignación Especial del Sistema General de Participaciones por valor de $858'057.846.
Con fundamento en esa información, mediante Auto 00202 del 10 de abril de 2010 la Contraloría Delegada para Investigaciones, Juicios Fiscales y Jurisdicción Coactiva ordenó la apertura de la indagación preliminar núm. 00225, con el fin de verificar las presuntas irregularidades relacionadas con el manejo de dichos recursos. Posteriormente, a través de Auto núm. 000366 del 11 de junio de 2010, dispuso la apertura del proceso de responsabilidad fiscal, vinculó al entonces alcalde municipal de Bojayá y estimó la cuantía de la actuación en la suma de $858'057.846.
La señora Alcira Chaverra Lagarejo fue vinculada a la actuación mediante Auto núm. 00519 del 18 de julio de 2012, en consideración a que para la época de los hechos ejercía el cargo de secretaria de Planeación del departamento del Chocó. Posteriormente, el 25 de octubre de 2013, la Contraloría adecuó la actuación al procedimiento verbal previsto en la Ley 1474 de 2011 y formuló imputación de responsabilidad fiscal respecto de las personas vinculadas al proceso, entre ellas, la ahora demandante.
Surtidas las audiencias de descargos y de decisión, la Contraloría Delegada para Investigaciones, Juicios Fiscales y Jurisdicción Coactiva, en audiencia celebrada los días 16 y 30 de septiembre de 2014, profirió fallo con responsabilidad fiscal en contra de los investigados. No obstante, por Auto núm. 000685 del 27 de noviembre de 2014, proferido en sede de reposición, revocó dicha decisión y, en su lugar, absolvió a los vinculados al proceso.
La anterior providencia fue remitida al despacho del Contralor General de la República para que se surtiera el grado de consulta. En ejercicio de dicha competencia, esa autoridad profirió el Auto ORD-80112-009 del 23 de enero de 2015, mediante el cual modificó la decisión adoptada el 27 de noviembre de 2014 y declaró la responsabilidad fiscal solidaria, a título de culpa grave, de algunos de los vinculados al proceso, entre ellos la señora Alcira Chaverra Lagarejo.
Según se expuso en ese pronunciamiento, la responsabilidad atribuida a la demandante tuvo fundamento en las funciones que los artículos 83 y 89 de la Ley 715 de 2001 asignan a las secretarías departamentales de planeación en materia de capacitación, asistencia técnica, seguimiento y evaluación de los recursos del Sistema General de Participaciones. Bajo ese entendimiento, la autoridad fiscal consideró que la entonces secretaria de Planeación del departamento del Chocó incumplió los deberes asociados al control, vigilancia y evaluación de los recursos administrados por el municipio de Bojayá.
Asimismo, le reprochó no haber desarrollado ni ejecutado programas de capacitación, asesoría y asistencia técnica dirigidos a los resguardos indígenas y a las autoridades municipales para la adecuada programación y utilización de dichos recursos. A juicio de la Contraloría, esas omisiones propiciaron el manejo irregular de los recursos girados a los resguardos indígenas de Opogadó y Pichicora durante las vigencias 2008 y 2009.
Con fundamento en lo anterior, el despacho del Contralor General concluyó que las omisiones atribuidas a la demandante contribuyeron a la causación de un detrimento patrimonial equivalente a los recursos girados a favor de esos resguardos durante las vigencias mencionadas, razón por la cual modificó la decisión consultada y declaró su responsabilidad fiscal.
Normas vulneradas y concepto de violación
La demandante consideró vulnerados el artículo 29 de la Constitución Política, los artículos 3, 5 y 18 de la Ley 610 de 2000 y los artículos 83 y 89 de la Ley 715 de 2001. Con fundamento en dichas disposiciones, formuló los siguientes cargos de nulidad:
Falsa motivación por atribución indebida de la condición de gestora fiscal y de funciones ajenas al cargo
La demandante sostuvo que el acto acusado incurrió en falsa motivación al atribuirle responsabilidad sobre la base de que ostentaba la condición de gestora fiscal respecto de los recursos de la Asignación Especial del Sistema General de Participaciones para Resguardos Indígenas administrados por el municipio de Bojayá.
Afirmó que las funciones asignadas a las secretarías departamentales de planeación por los artículos 83 y 89 de la Ley 715 de 2001 se limitan a labores de capacitación, asesoría técnica, seguimiento y evaluación, sin que ello implique administración, recaudo, inversión, disposición o manejo directo de recursos públicos en los términos previstos en la Ley 610 de 2000.
Manifestó que las eventuales omisiones derivadas del incumplimiento de tales deberes podrían dar lugar a otro tipo de responsabilidades, particularmente de carácter
disciplinario, mas no a responsabilidad fiscal, dado que su cargo no comportaba la gestión material de los recursos cuya pérdida dio origen a la actuación.
Añadió que la investigación tuvo origen en la ausencia de soportes contractuales y en la falta de acreditación de la ejecución de recursos administrados por el municipio de Bojayá y por los resguardos indígenas beneficiarios, circunstancia que, a su juicio, evidenciaba que tales recursos no estaban bajo la administración de la Secretaría Departamental de Planeación del Chocó.
Asimismo, afirmó que el acto acusado incurrió en falsa motivación al atribuirle funciones que no le correspondían. Explicó que, de conformidad con el Decreto Departamental núm. 0691 de 2008, la función específica de realizar seguimiento a la inversión de los recursos del Sistema General de Participaciones en los municipios del departamento estaba asignada a un Profesional Universitario, Código 219 - Grado 17 y no directamente a la Secretaría de Planeación Departamental.
Indicó que la autoridad fiscal omitió valorar dicha prueba y edificó la imputación sobre una premisa fáctica equivocada, consistente en atribuirle obligaciones operativas cuyo cumplimiento correspondía a otros funcionarios o dependencias de la administración departamental. En consecuencia, sostuvo que la decisión desconoció la distribución interna de competencias vigente para la época de los hechos y derivó conclusiones que carecían de respaldo en el material probatorio obrante en el expediente.
Falsa motivación por omisión y valoración defectuosa del material probatorio
La demandante alegó que el despacho del Contralor General de la República omitió valorar pruebas que demostraban el cumplimiento de actividades de capacitación, asesoría y asistencia técnica por parte de la Secretaría de Planeación Departamental durante las vigencias investigadas.
Señaló que la ausencia inicial de ciertos soportes documentales obedeció a circunstancias asociadas al deterioro, pérdida y destrucción parcial de archivos como consecuencia de traslados administrativos y de las condiciones ambientales propias de la región.
Indicó que, posteriormente, dentro del trámite fiscal fueron recibidos los testimonios de Roquelino Mosquera Chaverra y Ever de Jesús Rodríguez Díaz, quienes se desempeñaban como funcionarios de la entidad para la época de los hechos y dieron cuenta de la realización de actividades de capacitación, acompañamiento y asistencia técnica dirigidas a las autoridades indígenas y municipales.
Agregó que, durante las actuaciones probatorias, también se aportaron documentos relacionados con talleres, comunicaciones, circulares y demás actividades desarrolladas por la Secretaría de Planeación Departamental para apoyar la administración de esos recursos. Sin embargo, tales elementos no fueron debidamente considerados por la autoridad fiscal al momento de adoptar la decisión.
De igual forma, sostuvo que tampoco se valoraron adecuadamente las dificultades geográficas y de orden público existentes en la zona, circunstancias que habrían limitado el acceso a algunos resguardos indígenas del municipio de Bojayá y condicionado el ejercicio de las actividades de seguimiento presencial.
Con fundamento en lo anterior, concluyó que el acto acusado estaba afectado por falsa motivación, dado que se sustentó en una valoración incompleta e insuficiente del acervo probatorio.
Falta de competencia para decidir el grado de consulta
La parte demandante sostuvo que el despacho del Contralor General de la República carecía de competencia para modificar la decisión absolutoria adoptada el 27 de noviembre de 2014, debido al vencimiento del término previsto en el artículo 18 de la Ley 610 de 2000 para resolver el grado de consulta. Explicó que dicha disposición establece que, una vez recibido el expediente por el superior funcional o jerárquico, este cuenta con un plazo de un mes para adoptar la respectiva decisión y que, vencido ese término sin pronunciamiento, queda en firme la providencia objeto de consulta.
Afirmó que la decisión absolutoria contenida en el Auto núm. 000685 del 27 de noviembre de 2014 fue remitida para consulta y que el Auto ORD-80112-009 fue expedido únicamente el 23 de enero de 2015, cuando, en su criterio, ya había transcurrido el término legalmente establecido para pronunciarse.
Bajo esa premisa, indicó que al momento de expedir el acto acusado la decisión absolutoria ya se encontraba ejecutoriada por ministerio de la ley, razón por la cual el despacho del Contralor General habría actuado sin competencia para modificarla.
Contestación de la demanda4
La Contraloría General de la República se opuso a las pretensiones de la demanda. Sostuvo que el acto acusado fue expedido con observancia de las disposiciones que regulan la responsabilidad fiscal y que los cargos formulados por la actora obedecían a una interpretación parcial del material probatorio y del marco normativo aplicable. En ese sentido, solicitó negar las pretensiones y, para el efecto, planteó los siguientes argumentos de defensa:
Frente al primer cargo de nulidad, la Contraloría sostuvo que la demandante sí ostentaba la condición de gestora fiscal, toda vez que las funciones asignadas por los artículos 83 y 89 de la Ley 715 de 2001 comprendían labores de planeación, seguimiento, evaluación y control sobre la ejecución de recursos públicos. En su criterio, tales competencias la vinculaban funcionalmente con los recursos investigados y le imponían el deber de verificar su adecuada ejecución.
Asimismo, afirmó que las responsabilidades atribuidas a la demandante no desaparecían por el hecho de que otros funcionarios también tuvieran funciones relacionadas con el seguimiento de los recursos del Sistema General de Participaciones. Señaló que dichas competencias eran concurrentes y que el manual de funciones invocado por la actora no la eximía del cumplimiento de los deberes previstos en la ley.
En relación con el segundo cargo, relativo a la omisión y valoración defectuosa del material probatorio, manifestó que las pruebas invocadas por la actora sí fueron
4 Índice 25 del aplicativo SAMAI. Archivo: «CUADERNO NO 1 FOLIOS 1 AL 379(.pdf)». Folios: 234-254.
valoradas dentro del proceso fiscal y que el desacuerdo con las conclusiones alcanzadas por la autoridad de control no demostraba la configuración de una falsa motivación.
Agregó que no existía prueba suficiente que acreditara la pérdida o destrucción de los archivos invocada por la demandante ni elementos que demostraran el cumplimiento de las labores de seguimiento, evaluación, capacitación y asistencia técnica cuya omisión se le atribuyó. Igualmente, sostuvo que la demanda no identificaba de manera precisa las pruebas presuntamente omitidas ni explicaba de qué forma estas habrían modificado el sentido de la decisión.
Finalmente, frente al tercer cargo, relacionado con la falta de competencia para decidir el grado de consulta, sostuvo que el despacho del Contralor General de la República conservaba competencia para resolver dicho mecanismo de revisión automática. Explicó que el término de un mes previsto en el artículo 18 de la Ley 610 de 2000 debía contabilizarse a partir del ingreso del expediente a la dependencia competente. En ese sentido, señaló que la fecha del 1º de diciembre de 2014 correspondía a la generación y remisión interna del oficio mediante el cual se envió la actuación, mientras que la recepción efectiva del expediente por parte de la autoridad encargada del trámite tuvo lugar el 3 de diciembre siguiente, fecha a partir de la cual debía iniciarse el cómputo del término legal.
Sostuvo que el plazo se suspendió entre el 1º y el 20 de enero de 2015 mediante las resoluciones expedidas por el Contralor General de la República con ocasión de circunstancias constitutivas de fuerza mayor o caso fortuito, por lo que la decisión adoptada mediante el Auto ORD-80112-009 del 23 de enero de 2015 fue proferida dentro del plazo legalmente previsto.
El trámite de primera instancia
Mediante auto de 3 de agosto de 20165, el Tribunal Administrativo del Chocó admitió la demanda y dispuso las actuaciones procesales correspondientes.
El 29 de agosto de 20176, se llevó a cabo la audiencia inicial prevista en el artículo 180 del CPACA, oportunidad en la que se agotaron las etapas previstas en la norma en comento. En esa misma diligencia, el Tribunal consideró que el expediente contaba con los elementos de juicio necesarios para adoptar una decisión de fondo. En consecuencia, dispuso que el trámite subsiguiente se surtiera por escrito y corrió traslado a las partes para que presentaran sus alegatos de conclusión, así como al Ministerio Público para que rindiera concepto.
LA SENTENCIA APELADA
Mediante sentencia del 13 de diciembre de 20197, el Tribunal Administrativo del Chocó accedió parcialmente a las pretensiones de la demanda. La parte resolutiva de la providencia es la siguiente:
PRIMERO. DECLARAR la nulidad del Auto N° ORD 80112-0009-2014 del 23 de enero de 2015 “por el cual se decide el grado de consulta dentro del proceso de Responsabilidad
5 Índice 25 del aplicativo SAMAI. Archivo: «CUADERNO NO 1 FOLIOS 1 AL 379(.pdf)». Folios: 123-125.
6 Índice 25 del aplicativo SAMAI. Archivo: «CUADERNO NO 1 FOLIOS 1 AL 379(.pdf)». Folios: 307-309.
7Índice 25 del aplicativo SAMAI. Archivo: «CUADERNO NO 1 FOLIOS 1 AL 379(.pdf)». Folios: 331-339.
Fiscal N° 2014-03150-000225”, por las razones expuestas en la parte motiva de esta providencia.
SEGUNDO. Como consecuencia de la anterior declaración y a título de restablecimiento del derecho, ordénese a la Contraloría General de la República a: i) declarar en firme el auto N° 00685 del 27 de noviembre de 2015 Responsabilidad Fiscal N° 2014-03150-000225, ii) levantar las medidas cautelares de embargo o las que se hayan ordenado en contra de los bienes, dinero y demás propiedades de la señora ALCIRA CHAVERRA LAGAREJO y iii) excluir a la señor Chaverra Lagarejo del boletín de responsables fiscales de la Contraloría General de la República.
TERCRO: NIÉGUENSE las demás pretensiones.
CUARTO: Por Secretaría, devuélvase a la parte demandante el remanente de los gastos del proceso, si hay lugar a ello.
QUINTO: A la sentencia se le dará cumplimiento en los términos del artículo 192 del CPACA.
SEXTO: Sin costas.
SÉPTIMO: Ejecutoriada la presente providencia, expídanse copias autenticadas de la presente a las partes y al Agente del Ministerio Público.
En primer lugar, el Tribunal examinó el cargo de falsa motivación relacionado con la atribución de responsabilidad fiscal a la demandante, particularmente en lo concerniente a su condición de gestora fiscal y a las funciones que le correspondían respecto de los recursos del Sistema General de Participaciones. Para ello, recordó que dicho vicio se configura cuando la decisión administrativa se fundamenta en supuestos de hecho o de derecho inexistentes o erróneamente apreciados.
Bajo esa premisa, analizó el argumento de la demandante según el cual no podía atribuírsele responsabilidad fiscal por carecer de la condición de gestora fiscal respecto de los recursos objeto de investigación. Al respecto, consideró que las funciones asignadas a las secretarías departamentales de planeación por los artículos 83 y 89 de la Ley 715 de 2001 comprendían actividades de seguimiento, evaluación y control relacionadas con la ejecución de los recursos del Sistema General de Participaciones, las cuales hacían parte de la gestión fiscal en los términos de la Ley 610 de 2000.
En consecuencia, concluyó que la señora Alcira Chaverra Lagarejo podía ser sujeto pasivo de responsabilidad fiscal y descartó que el acto acusado estuviera falsamente motivado por la atribución de dicha condición o por las funciones tenidas en cuenta por la Contraloría para fundamentar la declaratoria de responsabilidad.
Posteriormente, el Tribunal analizó el cargo relacionado con la falta de competencia para decidir el grado de consulta. Recordó que el artículo 18 de la Ley 610 de 2000 establece que, una vez recibido el expediente por el superior funcional o jerárquico, este dispone de un término de un mes para resolver el grado de consulta. Vencido dicho plazo sin que se haya proferido la respectiva decisión, queda en firme la providencia objeto de consulta.
Bajo esa premisa, advirtió que en el expediente obraba el Oficio núm. 282113, mediante el cual se remitió el expediente fiscal para surtir el grado de consulta. Dicho documento registraba un sello de radicación de la Contraloría General de la República con fecha 1º de diciembre de 2014 y, adicionalmente, una constancia manuscrita según la cual el expediente había sido recibido el día 3 de diciembre «para dar trámite al grado de consulta».
Al valorar ambas fechas, el Tribunal estimó que la relevante para efectos del artículo 18 de la Ley 610 de 2000 era la correspondiente al 1º de diciembre de 2014, por cuanto reflejaba el ingreso formal del expediente a la Contraloría General de la República a través del registro oficial de radicación. En consecuencia, consideró que la constancia manuscrita que daba cuenta del recibo del expediente el 3 de diciembre de 2014 para efectos del trámite de la consulta no modificaba el inicio del cómputo del término legal.
Con fundamento en ello, concluyó que el término para resolver el grado de consulta debía contabilizarse a partir del 1º de diciembre de 2014, por lo que el plazo previsto en el artículo 18 de la Ley 610 de 2000 vencía, en principio, el 1º de enero de 2015. No obstante, como para esa fecha se encontraba vigente la suspensión de términos dispuesta entre el 1º y el 20 de enero de 2015, estimó que el día restante para completar el término debía contabilizarse a partir de la reanudación, de manera que la oportunidad para decidir expiraba el 21 de enero de 2015. Como el Auto ORD-80112-009 fue expedido el 23 de enero siguiente, concluyó que la decisión fue adoptada por fuera del plazo legalmente establecido.
En esas condiciones, determinó que el Contralor General de la República había perdido competencia para resolver el grado de consulta y, en consecuencia, declaró la nulidad del acto acusado.
Dada la prosperidad de este cargo, el Tribunal se abstuvo de examinar los cuestionamientos relacionados con la valoración del material probatorio recaudado durante la actuación fiscal, que agrupó bajo la denominación de «violación del debido proceso por error de hecho por falso juicio».
A título de restablecimiento del derecho, dispuso que permaneciera en firme el Auto núm. 000685 del 27 de noviembre de 2014, mediante el cual la Contraloría Delegada para Investigaciones, Juicios Fiscales y Jurisdicción Coactiva absolvió a los vinculados al proceso fiscal. Por otra parte, negó el reconocimiento de los perjuicios materiales reclamados por la demandante por concepto de «gastos de apoderamiento», al considerar que no se encontraban acreditados dentro del expediente. Por último, se abstuvo de condenar en costas.
El RECURSO DE APELACIÓN
La Contraloría General de la República solicitó revocar la sentencia de primera instancia y, en su lugar, negar las pretensiones de la demanda8. Como argumento preliminar,
8Índice 25 del aplicativo SAMAI. Archivo: «CUADERNO NO 1 FOLIOS 1 AL 379(.pdf)». Folios: 344-352.
sostuvo que las decisiones de responsabilidad fiscal fueron adoptadas con observancia del debido proceso y con fundamento en el material probatorio recaudado durante la actuación administrativa. Asimismo, afirmó que la demandante tuvo conocimiento de las actuaciones adelantadas en su contra, ejerció su derecho de defensa e intervino plenamente en las distintas etapas del proceso fiscal.
Por otra parte, cuestionó la conclusión del Tribunal según la cual el Contralor General de la República había perdido competencia para decidir el grado de consulta.
Sostuvo que la sentencia de primera instancia tomó como punto de partida para el cómputo del término de un mes establecido en el artículo 18 de la Ley 610 de 2000 para decidir el grado de consulta, la fecha registrada en el sistema de gestión documental de la entidad, correspondiente al 1º de diciembre de 2014, sin distinguir entre la creación y remisión interna del documento y la recepción efectiva del expediente por parte de la dependencia competente para tramitar dicho mecanismo.
Explicó que el Oficio núm. 82113, mediante el cual se remitió el proceso de responsabilidad fiscal para surtir el grado de consulta, fue generado el 1º de diciembre de 2014 por la dependencia de origen. Sin embargo, la recepción efectiva del proceso por parte de la autoridad encargada del trámite tuvo lugar el 3 de diciembre siguiente, circunstancia que, según indicó, se encontraba acreditada tanto en la constancia de recibido obrante en el expediente como en los registros de trazabilidad del sistema de gestión documental SIGEDOC, cuyos reportes y capturas de pantalla fueron incorporados al escrito de apelación.
Con fundamento en ello, sostuvo que el término de un mes previsto en el artículo 18 de la Ley 610 de 2000 debía contabilizarse a partir del 3 de diciembre de 2014, fecha en la que la dependencia competente recibió el expediente para tramitar el grado de consulta.
Bajo ese entendimiento, la oportunidad para adoptar la decisión vencía, en principio, el 3 de enero de 2015. No obstante, el término fue suspendido entre el 1º y el 20 de enero de 2015 mediante la Resolución Reglamentaria núm. 010 del 31 de diciembre de 2014, expedida con ocasión de circunstancias constitutivas de fuerza mayor o caso fortuito. En consecuencia, afirmó que, al momento de iniciarse la suspensión, aún restaban tres días para que expirara el plazo legal, los cuales debían contabilizarse a partir de la reanudación de los términos el 21 de enero de 2015, razón por la cual la fecha límite para decidir la consulta era el 23 de enero de 2015.
Bajo esa premisa, concluyó que el Auto ORD-80112-009 fue expedido oportunamente, pues fue proferido precisamente el 23 de enero de 2015, razón por la cual no se configuró la pérdida de competencia declarada por el Tribunal.
TRÁMITE EN SEGUNDA INSTANCIA
Mediante providencia del 21 de junio de 20219, se admitió el recurso de apelación interpuesto por la Contraloría General de la República. Posteriormente, por auto del 27 de agosto de 202110, se corrió traslado a las partes para alegar de conclusión y al Ministerio Público para que rindiera concepto.
9 Índice 3 del aplicativo SAMAI.
10 Índice 9 del aplicativo SAMAI.
La parte demandante solicitó que se confirmara la sentencia de primera instancia11. Sostuvo que el Tribunal valoró adecuadamente el material probatorio al concluir que la fecha relevante para contabilizar el término previsto en el artículo 18 de la Ley 610 de 2000 era la consignada en el sello institucional de recibido del 1 de diciembre de 2014.
Afirmó que la Contraloría General de la República no aportó oportunamente elementos que permitieran acreditar que la recepción del expediente para efectos del trámite de la consulta ocurrió el 3 de diciembre siguiente, por lo que resultaba improcedente pretender sustentar en segunda instancia, mediante explicaciones sobre el funcionamiento del sistema SIGEDOC y documentos anexos al recurso, una circunstancia que no fue debidamente demostrada ante el juez de primera instancia.
- La Contraloría General de la República reiteró los argumentos expuestos en el recurso de apelación y solicitó que se revocara la sentencia de primera instancia12. Sostuvo que la decisión del Tribunal se fundamentó en una interpretación errónea del artículo 18 de la Ley 610 de 2000, al contabilizar el término para decidir el grado de consulta desde la fecha de generación y remisión interna del oficio mediante el cual se envió el expediente, y no desde la fecha en que este fue recibido por la dependencia competente para tramitar la consulta.
- El Ministerio Público guardó silencio.
En ese sentido, reiteró que el sistema de gestión documental SIGEDOC permitía establecer que el expediente ingresó a la Oficina Jurídica el 3 de diciembre de 2014 y que, una vez descontado el período de suspensión de términos dispuesto entre el 1º y el 20 de enero de 2015, la decisión de consulta adoptada el 23 de enero de 2015 fue proferida dentro del plazo legalmente previsto.
CONSIDERACIONES
Competencia
La Sala es competente para conocer del recurso de apelación, de conformidad con lo previsto por los artículos 150 del CPACA y 13 del Acuerdo 80 del 12 de marzo de 201913 (modificado por el artículo 1 del Acuerdo núm. 434 de 2024), que regula la distribución de negocios entre las secciones.
El acto administrativo demandado
Auto núm. ORD-80112-009 del 23 de enero de 2015 proferido por el despacho del Contralor General de la República al resolver el grado de consulta dentro del proceso de responsabilidad fiscal núm. 2014-03150-000225, cuya parte resolutiva, en lo pertinente, dispone:
MODIFICAR en grado de consulta el Auto No. 000685 del 27 de noviembre de 2014 dictado por la Contraloría Delegada para Investigaciones, Juicios Fiscales y Jurisdicción Coactiva, el cual quedará así:
PRIMERO: FALLAR CON RESPONSABILIDAD FISCAL, en forma solidaria y a título de Culpa Grave en contra de los señores MANUEL JOAQUIN PALACIOS ASPRILLA […] en
11 Índice 14 y 15 del aplicativo SAMAI.
12 Índice 16 del aplicativo SAMAI.
13 Que compiló y actualizó el Reglamento del Consejo de Estado.
su condición de Alcalde del Municipio de Bojayá-Chocó, ALCIRA CHAVERRA LAGAREJO […] en su condición de Secretaria de Planeación del Departamento del Chocó, y FLORENCIA DELFINA GÓMEZ RENTERÍA […]en su condición de Profesional Universitario Grado 16 de la Secretaría de Planeación e Infraestructura del Departamento del Chocó, por los hechos materia de investigación, en cuantía de DOSCIENTOS CUARENTA Y NUEVE MILLONES TRESCIENTOS CUATRO MIL QUINIENTOS NOVENTA Y CUATRO PESOS ($249'304.594,oo).
Delimitación de la controversia y metodología de la decisión
Corresponde a la Sala pronunciarse sobre los reparos concretos formulados en el recurso de apelación, los cuales delimitan el ámbito de competencia funcional del juez de segunda instancia, de conformidad con lo previsto en el artículo 320 del Código General del Proceso14.
Por consiguiente, el análisis se centrará únicamente en los argumentos de la apelación relacionados con que no se configuró la falta de competencia del Contralor General de la República para resolver el grado de consulta, en la medida de que no se dan los supuestos de los artículos 287 -inciso segundo-15 y 32816 del Código General del Proceso que habilitan al juez de segunda instancia para pronunciarse sobre los cargos no estudiados por el a quo y resolver sin limitaciones, respectivamente.
En consecuencia, el problema jurídico que debe resolverse en esta instancia consiste en determinar si el Auto núm. ORD-80112-009 del 23 de enero de 2015 fue expedido dentro del término previsto en el artículo 18 de la Ley 610 de 2000 o si, por el contrario, para esa fecha la autoridad fiscal había perdido competencia para adoptar dicha decisión.
Análisis sobre la falta de competencia para decidir el grado de consulta
El artículo 18 de la Ley 610 de 2000 regula el grado de consulta dentro de los procesos de responsabilidad fiscal y establece tanto los eventos en que este procede como el término con que cuenta la autoridad competente para resolverlo. De manera particular, la disposición prevé que, una vez recibido el expediente por el superior funcional o jerárquico, este dispone de un plazo de un (1) mes para proferir la decisión correspondiente. Asimismo, determina que, si dicho término transcurre sin que se adopte la respectiva providencia, adquiere firmeza el fallo o auto sometido a consulta, sin perjuicio de la responsabilidad disciplinaria que pueda derivarse para el funcionario que omitió decidir oportunamente. La norma es del siguiente tenor:
14 «ARTÍCULO 320. FINES DE LA APELACIÓN. El recurso de apelación tiene por objeto que el superior examine la cuestión decidida, únicamente en relación con los reparos concretos formulados por el apelante, para que el superior revoque o reforme la decisión.
Podrá interponer el recurso la parte a quien le haya sido desfavorable la providencia: respecto del coadyuvante se tendrá en cuenta lo dispuesto en el inciso segundo del artículo 71».
15 «El juez de segunda instancia deberá complementar la sentencia del inferior siempre que la parte perjudicada con la omisión haya apelado; pero si dejó de resolver la demanda de reconvención o la de un proceso acumulado, le devolverá el expediente para que dicte sentencia complementaria».
16 «ARTÍCULO 328. COMPETENCIA DEL SUPERIOR. El juez de segunda instancia deberá pronunciarse solamente sobre los argumentos expuestos por el apelante, sin perjuicio de las decisiones que deba adoptar de oficio, en los casos previstos por la ley.
Sin embargo, cuando ambas partes hayan apelado toda la sentencia o la que no apeló hubiere adherido al recurso, el superior resolverá sin limitaciones».
Artículo 18. Grado de consulta. Se establece el grado de consulta en defensa del interés público, del ordenamiento jurídico y de los derechos y garantías fundamentales. Procederá la consulta cuando se dicte auto de archivo, cuando el fallo sea sin responsabilidad fiscal o cuando el fallo sea con responsabilidad fiscal y el responsabilizado hubiere estado representado por un apoderado de oficio.
Para efectos de la consulta, el funcionario que haya proferido la decisión deberá enviar el expediente dentro de los tres (3) días siguientes a su superior funcional o jerárquico, según la estructura y manual de funciones de cada órgano fiscalizador.
Si transcurrido un mes de recibido el expediente por el superior no se hubiere proferido la respectiva providencia, quedará en firme el fallo o auto materia de la consulta, sin perjuicio de la responsabilidad disciplinaria del funcionario moroso.
De la lectura de la norma, se advierte que el legislador estableció que el término para resolver el grado de consulta inicia a partir del momento en que el expediente es recibido por el superior competente para decidirlo. Por consiguiente, la fecha de recepción del expediente constituye el aspecto central para establecer si la decisión adoptada en el presente asunto fue proferida dentro del plazo previsto por el artículo 18 de la Ley 610 de 2000 o si, por el contrario, la competencia para resolver la consulta ya se había extinguido.
En el expediente obra el Oficio núm. 8211317, mediante el cual la Contraloría Delegada para Investigaciones, Juicios Fiscales y Jurisdicción Coactiva remitió el proceso de responsabilidad fiscal núm. 00225 para que se surtiera el grado de consulta.
En dicho documento se observan dos registros de fecha distintos. En la parte superior aparece un sello institucional de la Contraloría General de la República con fecha 1º de diciembre de 2014, mientras que en la parte inferior obra una constancia manuscrita fechada el día 3 de ese mismo mes y año, en la que se registra el recibo del expediente y de los documentos remitidos, así:
17 Índice 25 del aplicativo SAMAI. Archivo: «CUADERNO NO 1 FOLIOS 1 AL 379(.pdf)». Folio: 259.
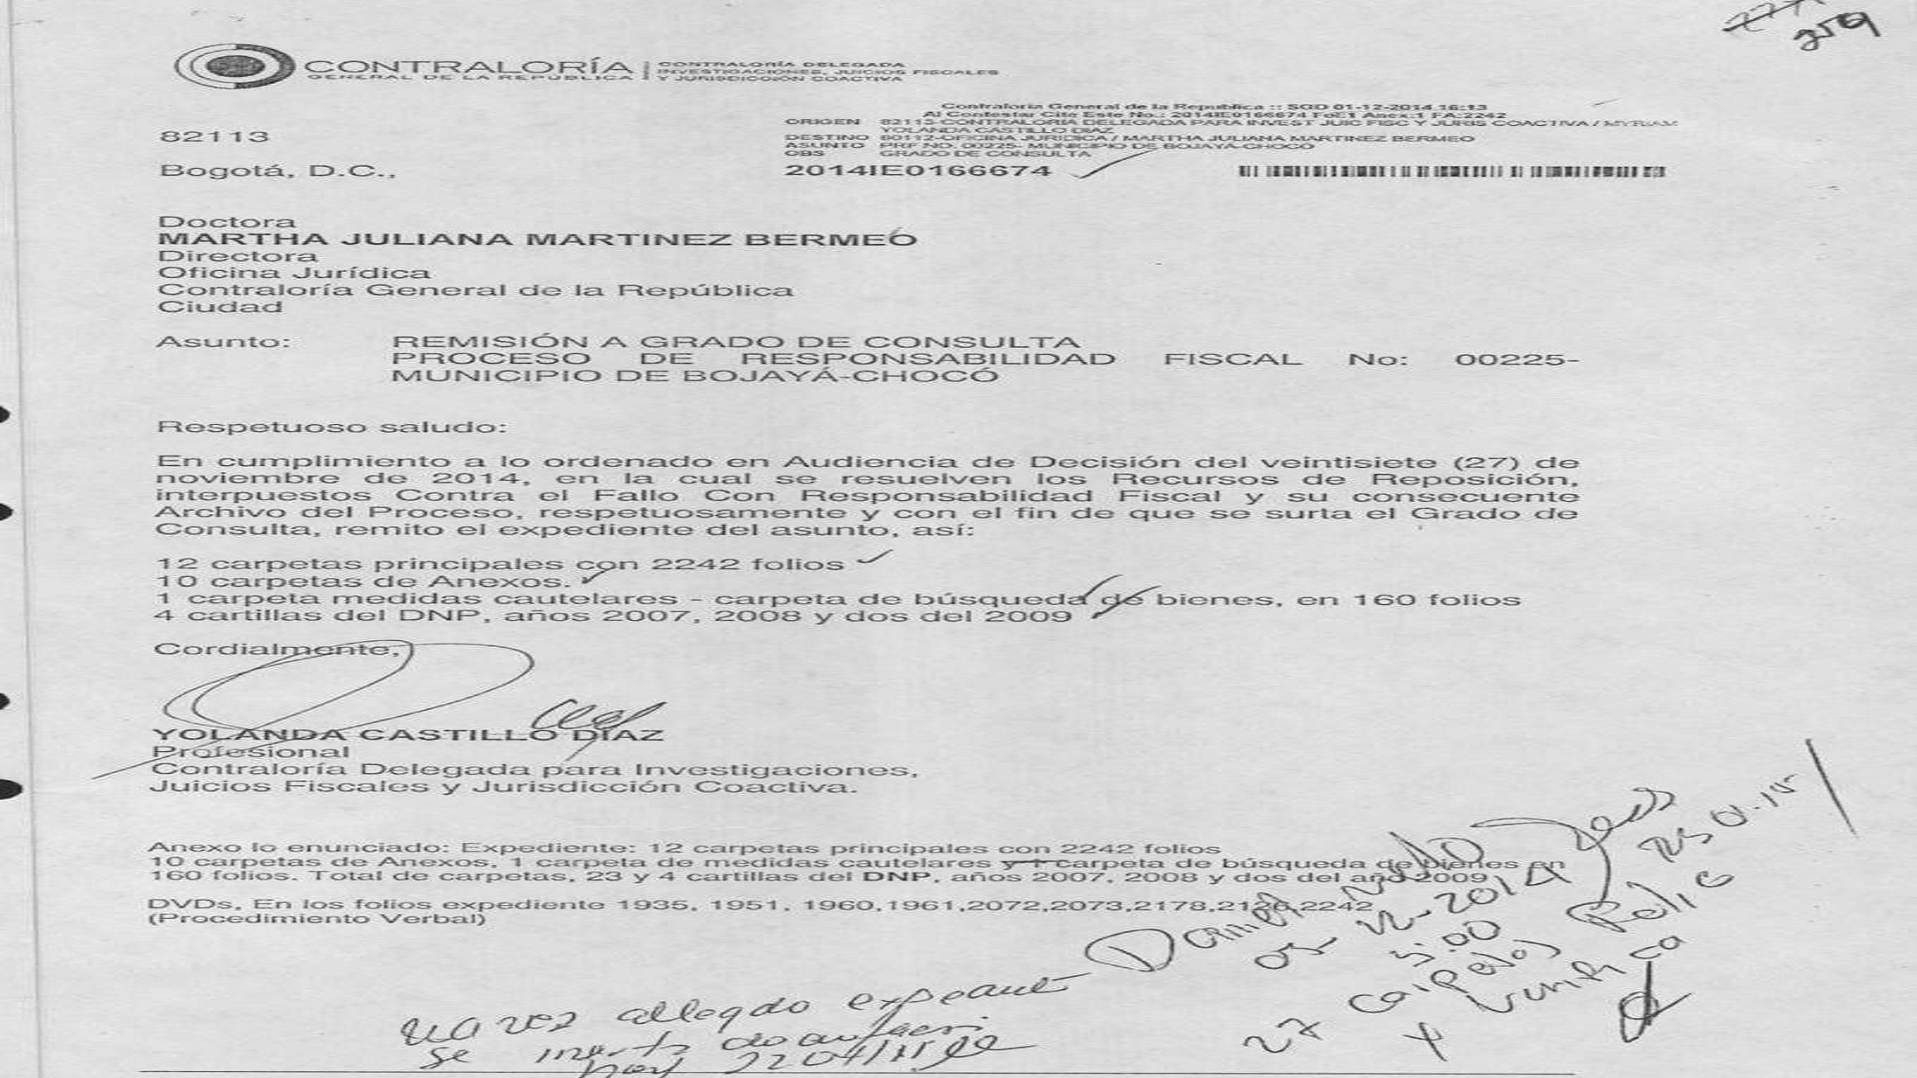
Si bien ambos registros aparecen incorporados en un mismo documento, lo cierto es que corresponden a actuaciones distintas dentro del trámite de remisión del expediente.
En efecto, el sello institucional ubicado en la parte superior contiene información propia del sistema documental de la Contraloría General de la República, entre ella el número
de identificación del documento, la dependencia de origen, la dependencia destinataria y la fecha de registro correspondiente al 1º de diciembre de 2014. Por su parte, la anotación manuscrita incorporada en la parte inferior da cuenta de la recepción material de la documentación remitida e incluye una referencia expresa a la fecha 3 de diciembre de 2014, así como a la cantidad de carpetas recibidas y la correspondiente firma de quien efectuó dicha actuación.
Bajo esa perspectiva, el documento permite advertir que la fecha del 1º de diciembre de 2014 se encuentra asociada al registro y remisión del oficio dentro del sistema documental de la entidad, mientras que la del 3 de diciembre de 2014 corresponde a una actuación posterior relacionada con el recibido físico del expediente remitido.
La anterior conclusión guarda correspondencia con lo sostenido por la Contraloría General de la República desde la contestación de la demanda y reiterado en el recurso de apelación, según lo cual la fecha del 1º de diciembre de 2014 corresponde a la generación y remisión interna del oficio mediante el cual se envió la actuación, mientras que la recepción efectiva del expediente por la dependencia encargada de tramitar el grado de consulta ocurrió el día 3 de ese mismo mes y año.
En sustento de dicha afirmación, la Contraloría General de la República incorporó en el recurso de apelación varias capturas de pantalla correspondientes a la trazabilidad del documento identificado con el radicado 2014IE0166674 en el sistema de gestión documental SIGEDOC:
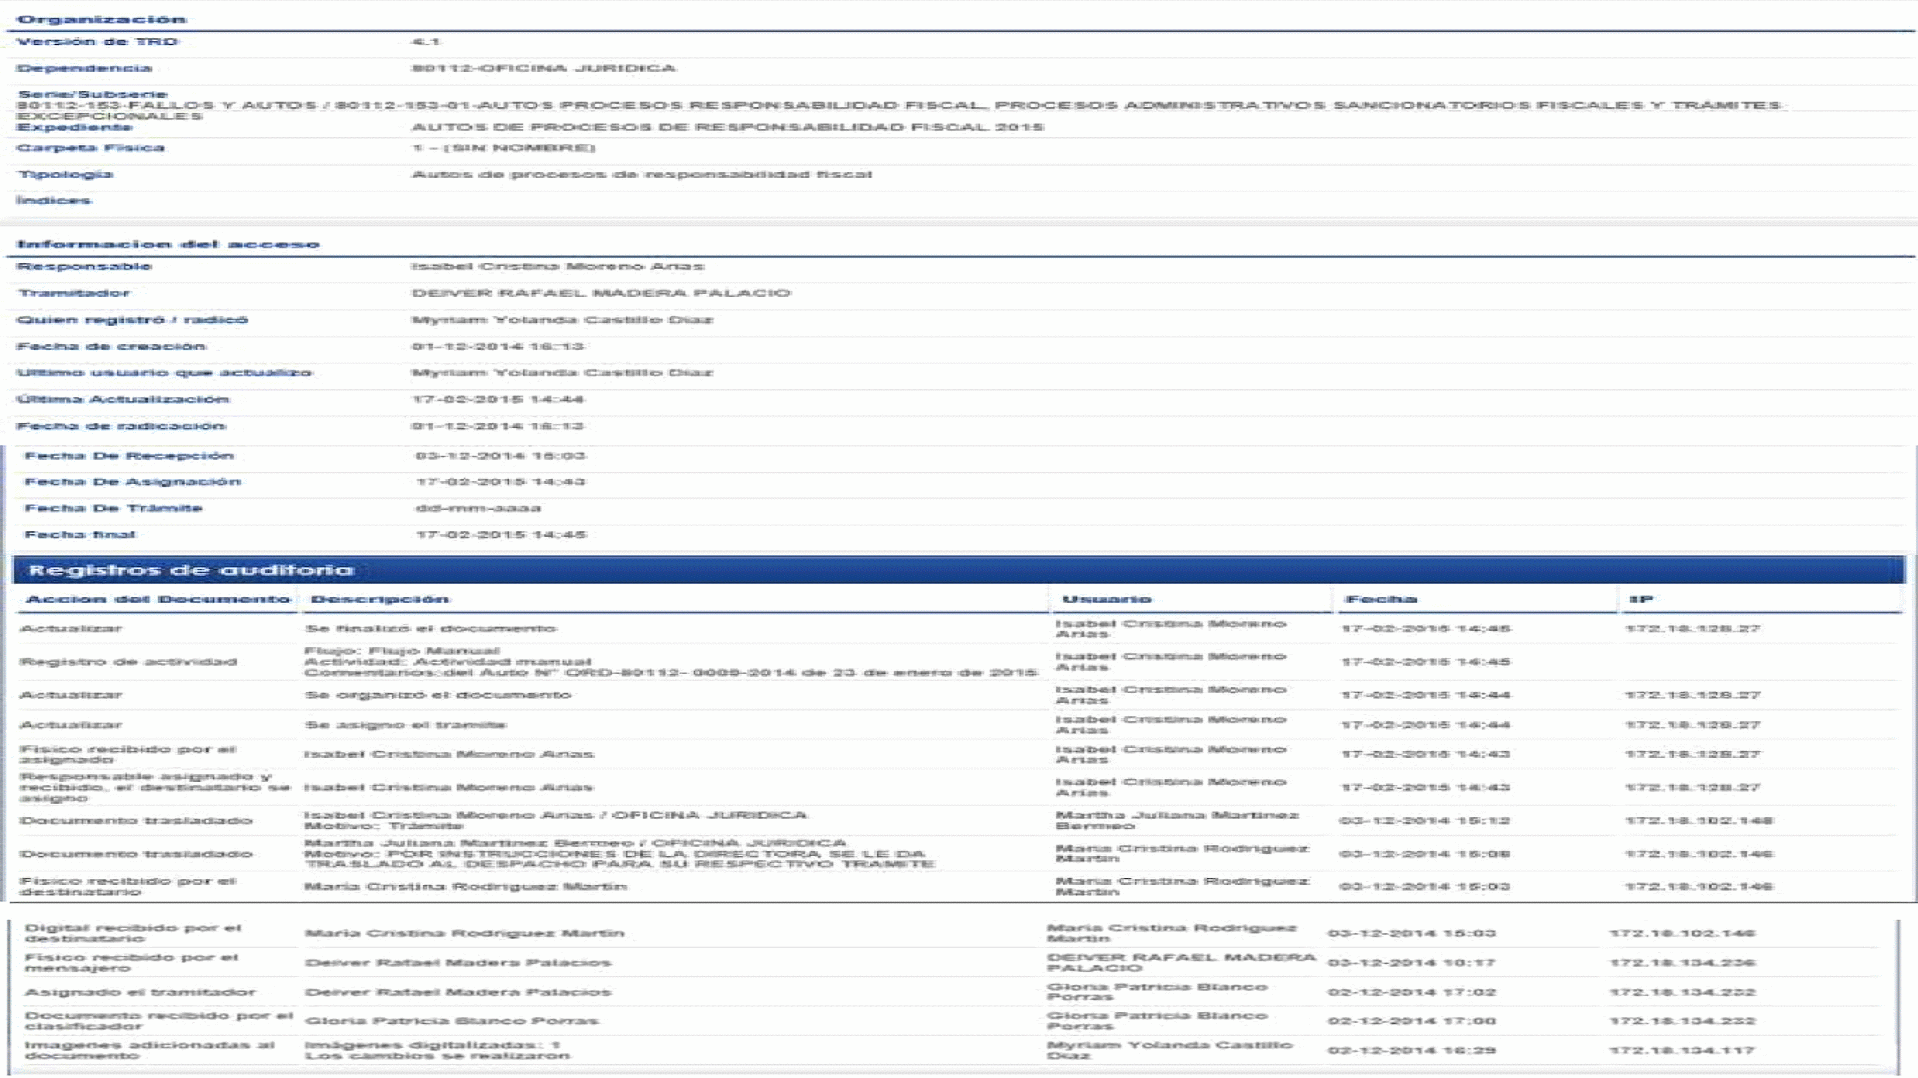
De las anteriores imágenes se observa que el documento fue registrado como una comunicación interna enviada por la Contraloría Delegada para Investigaciones, Juicios Fiscales y Jurisdicción Coactiva con destino a la Oficina Jurídica. Asimismo, se advierte que en los campos «Fecha de creación» y «Fecha de radicación» aparece consignada la fecha 1º de diciembre de 2014 a las 16:13 horas.
Del mismo modo, los registros de auditoría muestran que, con posterioridad a esa fecha, el documento continuó surtiendo diversas actuaciones administrativas relacionadas con su recepción, clasificación, asignación y traslado interno. Particularmente, se observan registros correspondientes a los días 2 y 3 de diciembre de 2014 asociados al recibo y trámite del expediente por funcionarios adscritos a la Oficina Jurídica.
Tales registros corroboran la información consignada en el Oficio núm. 82113. En efecto, la trazabilidad del sistema SIGEDOC muestra que la fecha del 1º de diciembre de 2014 corresponde a la creación y radicación del documento por la dependencia de origen, mientras que las actuaciones posteriores registradas en el sistema evidencian actividades asociadas a su recepción y trámite durante los días subsiguientes, circunstancia que resulta concordante con la constancia manuscrita de recibo fechada el 3 de diciembre de 2014.
La Sala considera procedente valorar las capturas de pantalla incorporadas con el recurso de apelación, en atención al criterio acogido por esta Sección que, al resolver una controversia relacionada con la determinación de la fecha relevante para el cómputo de un término procesal, señaló:
Pese a lo anterior, una vez revisado el expediente, particularmente los pantallazos adjuntados en el recurso de apelación, la Sala advierte que el a quo sí se equivocó en la fecha a partir de la cual debía contarse la caducidad en el presente caso, pero no por el hecho de que el día de la notificación de la resolución que dio por terminada la actuación administrativa fuera inhábil o porque la notificación no pueda entenderse surtida en un día inhábil, sino porque tuvo en cuenta una fecha incorrecta que no obedecía al día en que realmente se remitió la notificación.
[...]
La actora, en el recurso de apelación, aportó sendos pantallazos en los que obra la constancia de remisión del correo electrónico contentivo de la referida notificación emitido por la empresa de servicios postales 4/72 y del correo de recepción de esta, en los que se puede corroborar que la fecha de notificación de la Resolución núm. 0023352 de 2023 fue el día 18 de octubre de 2023 y no el 15 de ese mismo mes y año como erradamente lo sostuvo el Tribunal.
[...]
Cabe resaltar que los pantallazos traídos a colación solo fueron aportados con el recurso de apelación interpuesto contra el auto por medio del cual se rechazó la demanda, situación que pudo dar lugar al error en el que incurrió el a quo, pues resolvió sobre la admisibilidad de la demanda con los documentos anexados con la misma.
Bajo esa misma lógica, la Sala estima procedente valorar conjuntamente el Oficio núm. 82113 y los registros de trazabilidad del sistema SIGEDOC, pues estos últimos permiten precisar el alcance de la información consignada en dicho documento y reconstruir la secuencia documental surtida entre la dependencia de origen y la dependencia destinataria.
En ese orden de ideas, las anotaciones plasmadas en el Oficio núm. 82113 y los registros de trazabilidad del sistema SIGEDOC permiten concluir que las fechas del 1 y 3 de diciembre de 2014 no corresponden a una misma actuación administrativa. La primera se relaciona con la creación, radicación y remisión interna del documento por parte de la
dependencia de origen, mientras que la segunda evidencia la recepción del expediente por la dependencia destinataria encargada de tramitar el grado de consulta.
Lo anterior resulta relevante para este caso, dado que el artículo 18 de la Ley 610 de 2000 prevé el inicio del cómputo del término para resolver el grado de consulta al momento en que el expediente es recibido por el superior competente. Por ello, la fecha del 1º de diciembre de 2014, asociada a la creación y remisión interna del oficio no satisface dicho supuesto normativo, a diferencia de la del 3 de diciembre de 2014, que corresponde a la recepción efectiva del expediente por la dependencia encargada de tramitar la consulta.
Por consiguiente, la Sala encuentra acreditado que el expediente fue recibido por la dependencia competente para adelantar el trámite de la consulta el 3 de diciembre de 2014, motivo por el cual es la fecha que debe tenerse en cuenta para contabilizar el cómputo del término de un (1) mes previsto en el artículo 18 de la Ley 610 de 2000.
Precisado lo anterior, y teniendo en cuenta la suspensión de términos dispuesta mediante la Resolución Reglamentaria Ejecutiva núm. 010 del 31 de diciembre de 201418, medida cuya validez ha sido reconocida por esta Corporación19, el término previsto en el artículo 18 de la Ley 610 de 2000, en el presente caso debe contabilizarse así:
| ACTUACIÓN | FECHA |
| Recepción del expediente por la dependencia competente para tramitar el grado de consulta | 3 de diciembre de 2014 |
| Vencimiento inicial del término de un (1) mes previsto en el artículo 18 de la Ley 610 de 2000 | 3 de enero de 2015 |
| Inicio de la suspensión de términos | 1 de enero de 2015 |
| Días restantes al momento de la suspensión | 3 días |
| Reanudación de términos | 21 de enero de 2015 |
| Fecha límite para decidir el grado de consulta | 23 de enero de 2015 |
| Expedición del Auto núm. ORD-80112-009 | 23 de enero de 2015 |
De acuerdo con el anterior cómputo, la Sala concluye que el Auto núm. ORD-80112-009 del 23 de enero de 2015 fue expedido dentro del término previsto en el artículo 18 de la Ley 610 de 2000 para resolver el grado de consulta. En consecuencia, no se configuró la pérdida de competencia declarada por el Tribunal Administrativo del Chocó, razón por la cual la sentencia apelada deberá ser revocada en este aspecto.
18 Índice 25 del aplicativo SAMAI. Archivo: «CUADERNO NO 1 FOLIOS 1 AL 379(.pdf)». Folios: 360-261.
19 Al respecto, consultar Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Primera, sentencia de 3 de julio de 2025, rad. núm. 85001-23-33-000-2017-00152-01, C.P. Oswaldo Giraldo López, criterio reiterado en la sentencia de 4 de junio de 2026, rad. núm. 19001-23-33-000-2015-00383-01, C.P. Nubia Margoth Peña Garzón.
Condena en costas
La Sala se abstendrá de imponer condena por concepto de costas en ambas instancias, comoquiera que las mismas no aparecen causadas ni probadas, lo anterior de acuerdo con lo establecido en el artículo 188 del CPACA, en concordancia con los artículos 365 y 366 del CGP, aplicables al caso por la remisión del artículo 306 de la mencionada ley.
Por lo expuesto, el Consejo de Estado en Sala de lo Contencioso Administrativo, Sección Primera, administrando justicia en nombre de la República y por autoridad de la ley,
FALLA
PRIMERO: REVOCAR la sentencia proferida el 13 de diciembre de 2019 por el Tribunal Administrativo del Chocó, por las razones expuestas en la parte motiva de esta providencia. En consecuencia, NEGAR las pretensiones de la demanda.
SEGUNDO: Sin condena en costas en ambas instancias, conforme con lo señalado en la parte motiva de esta providencia.
TERCERO: Una vez en firme esta decisión, la Secretaría procederá al archivo del expediente, con las constancias de rigor.
NOTIFÍQUESE Y CÚMPLASE
PABLO ANDRÉS CÓRDOBA ACOSTA
Consejero de Estado Presidente
CARLOS FERNANDO MANTILLA NAVARRO
Consejero de Estado
GERMÁN EDUARDO OSORIO CIFUENTES
Consejero de Estado
NUBIA MARGOTH PEÑA GARZON
Consejera de Estado
CONSTANCIA: La presente providencia fue firmada electrónicamente en la sede electrónica para la gestión judicial SAMAI. En consecuencia, se garantiza la autenticidad, integridad, conservación y posterior consulta, de conformidad con la ley.
