





CONSEJO DE ESTADO
SALA DE LO CONTENCIOSO ADMINISTRATIVO SECCIÓN PRIMERA
Bogotá D.C., tres (3) de septiembre de dos mil veintiséis (2026)
Consejero Ponente: GERMÁN EDUARDO OSORIO CIFUENTES
Referencia: MEDIO DE CONTROL DE NULIDAD Y RESTABLECIMIENTO DEL DERECHO
Radicación núm.: 25000-23-41-000-2016-02385-01
Demandante: ASEGURADORA SOLIDARIA DE COLOMBIA ENTIDAD COOPERATIVA
Demandada: CONTRALORÍA GENERAL DE LA REPÚBLICA
SENTENCIA DE SEGUNDA INSTANCIA
La Sala resuelve el recurso de apelación presentado por la parte demandante contra la sentencia de 17 de noviembre de 2022, proferida por la Subsección A de la Sección Primera del Tribunal Administrativo de Cundinamarca.
I. ANTECEDENTES
I.1. La demanda1
I.1.1. Las pretensiones
1. La Aseguradora Solidaria de Colombia Entidad Cooperativa en ejercicio del medio de control de nulidad y restablecimiento del derecho previsto en el artículo 138 de la Ley 1437 de 18 de enero de 20112, presentó demanda en la que formuló las siguientes pretensiones:
“[…] 2.1 Primer bloque: contiene las Pretensiones Principales:
2.1.1. Que se declare la nulidad del Fallo No. 150 del 4 de febrero de 2.016 de primera instancia, el Auto No. 726 del 14 de abril de 2.016 que resolvió el recurso de reposición y el fallo de apelación con grado de consulta No. ORD-80112-0316-2016 del 24 de mayo de 2.016 del proceso de responsabilidad fiscal No. 2014-04181 de la CONTRALORÍA GENERAL DE LA REPÚBLICA.
2.1.2. Que, como consecuencia de dicha declaratoria, se ordene a la CONTRALORÍA GENERAL DE LA REPÚBLICA el restablecimiento de la suma pagada al momento de presentación de la demanda, por la ASEGURADORA SOLIDARIA DE COLOMBIA, el día cinco (5) de octubre de dos mil dieciséis (2.016), por valor de doscientos ochenta y cinco millones quinientos mil pesos ($285.500.000,00) M/CTE, con la respectiva actualización monetaria.
2.1.3. Que, como consecuencia de la declaratoria del numeral 2.1.1., se ordene a la CONTRALORÍA GENERAL DE LA REPÚBLICA el restablecimiento de la (sic) sumas en que se conmine y por ende proceda a pagar la ASEGURADORA SOLIDARIA DE
1 Cfr. Folios 1 a 25 del cuaderno físico. La demanda fue reformada por medio de escrito del 18 de septiembre de 2017, como se observa en los folios 256 a 258 del cuaderno físico.
2 “[…] Por la cual se expide el Código de Procedimiento Administrativo y de lo Contencioso Administrativo. […]”.
COLOMBIA con posterioridad a la presentación de la presente demanda, con ocasión al proceso de responsabilidad fiscal No. 2014-04181, incluyendo la respectiva actualización monetaria.
2.1.4. Que se ordene a la CONTRALORÍA GENERAL DE LA REPÚBLICA reconozca a la ASEGURADORA SOLIDARIA DE COLOMBIA, el interés bancario corriente desde la fecha de realización del depósito el día cinco (5) de octubre de 2016, hasta la fecha en que se realice la devolución, sin perjuicio del pago de intereses de mora conforme al artículo 192 y 195 del Código de Procedimiento Administrativo y de lo Contencioso administrativo.
2.1.5. Que se ordene a la CONTRALORÍA GENERAL DE LA REPÚBLICA suprimir los registros que versen sobre el proceso de responsabilidad fiscal No. 2014-04181 en cuanto a la ASEGURADORA SOLIDARIA DE COLOMBIA, como tercero civilmente responsable.
2.1.6. Que se ordene a la CONTRALORÍA GENERAL DE LA REPÚBLICA archivar el proceso de responsabilidad fiscal No. 2014-04181 en cuanto a la ASEGURADORA SOLIDARIA DE COLOMBIA, como tercero civilmente responsable.
2.1.7. Que se condene a la Demandada a pagar a favor del Demandante las costas, expensas y agencias en derecho del proceso.
2.1.8. De manera principal y como consecuencia de las nulidades pretendidas, se ordene la devolución de los intereses pagados conforme la liquidación efectuada por la Entidad3.
2.2 Segundo bloque: contiene las pretensiones subsidiarias:
En caso de que el Honorable Tribunal no accediera las (sic) pretensiones contenidas en el bloque de pretensiones principales de esta Demanda o acceda de manera parcial y en todo caso, no llegara a declarar nulidad de los actos administrativos acusados, se solicita al Honorable Tribunal despachar las siguientes pretensiones subsidiarias:
2.2.1. Que se ordene a la CONTRALORÍA GENERAL DE LA REPÚBLICA desvincular del proceso de responsabilidad fiscal No. 2014-04181 a la ASEGURADORA SOLIDARIA DE COLOMBIA, como tercero civilmente responsable.
2.2.2. Que se ordene a la CONTRALORÍA GENERAL DE LA REPÚBLICA modificar el valor del supuesto detrimento fiscal en la cuantía que se encuentre probada en el proceso, en cuanto a las pólizas y amparos afectados, o en lo que proporcionalmente se determine.
2.2.3. De manera subsidiaria y en caso de no proceder las nulidades pretendidas, se ordene la devolución de la diferencia entre el valor pagado de intereses y aquel que resulte en derecho teniendo en cuenta la fecha de firmeza de declaratoria de siniestro4 […]” (negrilla y subrayado del texto).
I.1.2. Los hechos
2. Señaló que el municipio de Planeta Rica y la Fundación para la Investigación y Desarrollo - FUNDET celebraron el contrato de obra pública núm. 162 de 4 de noviembre de 2011, cuyo objeto consistió en la reforestación de 146 hectáreas con plantaciones forestales protectoras-productoras en veredas del sector hidrográfico Bajo San Jorge, y en capacitación en educación ambiental en el municipio.
3 Pretensión incluida mediante reforma.
4 Pretensión incluida mediante reforma.
3. Agregó que el contrato se prorrogó y adicionó en dos oportunidades para un valor total de $571.000.000, los cuales fueron cancelados en tres pagos así: i) anticipo del 50%; ii) avance de obra de un 60%; y iii) pago restante con la certificación de cumplimiento de actividades del contrato, suscrita por el interventor. El plazo de ejecución era hasta el 31 de diciembre de 2011.
4. Expuso que expidió la póliza única de cumplimiento de entidades estatales 360-47-994000011690 para garantizar el cumplimiento, el buen manejo del anticipo y el pago de salarios y prestaciones sociales del contrato.
5. Indicó que el contratista se comprometió a ejecutar exclusivamente la actividad contratada y a asumir el cuidado de las actividades hasta su entrega final, y que tanto el supervisor como el interventor avalaron el cumplimiento a satisfacción, según consta en las actas de recibo final.
6. Afirmó que el 21 de diciembre de 2012 el grupo auditor formuló hallazgos por un posible detrimento fiscal asociado a la mortalidad de los plantíos por falta de cuidado y conservación con posterioridad a la siembra.
7. Advirtió que la Contraloría Delegada Intersectorial 17 abrió el proceso de responsabilidad fiscal PRF-2014-04181 mediante Auto No. 00779 del 23 de mayo de 2013, con una estimación de detrimento de $571.000.000, vinculando como presuntos responsables al alcalde, al secretario de infraestructura, al profesional de la UMATA y al interventor. Además, el 21 de noviembre de 2011 le comunicó de su vinculación como tercero civilmente responsable con ocasión de la póliza única de cumplimiento núm. 360-47-994000011690.
8. Señaló que la contraloría imputó responsabilidad fiscal a los vinculados por medio del auto núm. 00965 del 31 de marzo de 2014, por cuanto fracasó la reforestación contratada. Sin embargo, no notificó los autos de apertura e imputación al representante legal de FUNDET.
9. Surtidas las respectivas etapas procesales, la Contraloría Delegada Intersectorial núm.17 profirió el auto núm. 1843 de 6 de agosto de 2014 en el que declaró la responsabilidad de todos los vinculados por la suma de $422.127.307,59.
10. El representante legal de FUNDET solicitó la nulidad de todo lo actuado el 18 de septiembre de 2014 por violación al debido proceso al no haberse garantizado el derecho de defensa. La nulidad se negó por medio de auto núm. 02394 de 14 de noviembre del mismo año.
11. Informó que presentó recurso de reposición y en subsidio apelación con la decisión proferida el 6 de agosto de 2014. El recurso de reposición interpuesto se resolvió mediante auto núm. 2539 de 17 de diciembre de 2014, en el sentido de revocar el fallo con responsabilidad fiscal al considerar que no estaban acreditados los elementos de la responsabilidad.
12. Anotó que el contralor general decretó la nulidad de todo lo actuado mediante auto núm. 80112-0019-2015 de 23 de febrero de 2015 y ordenó rehacer la actuación.
13. La Contraloría Delegada Intersectorial núm. 17 emitió un nuevo fallo con responsabilidad el 4 de febrero de 2016 en el que tasó el detrimento patrimonial en $659.872.205,94, y declaró solidariamente responsables a los señores Raúl Alfonso Espinosa Navarro, Jorge Manuel García Ramos y a la Aseguradora Solidaria de Colombia Entidad Cooperativa.
14. Mencionó que la Aseguradora Solidaria de Colombia Entidad Cooperativa interpuso recurso de reposición y en subsidio apelación por medio de escrito del 25 de febrero de 2016.
15. Informó que el recurso de reposición se negó mediante Auto 726 de 14 de abril de 2016. Posteriormente, a través de auto núm. ORD-80112-0316-2016 de 24 de mayo de 2016, la Oficina Jurídica de la Contraloría General de la República resolvió el recurso de apelación y surtió el grado de consulta, en el sentido de confirmar en todas sus partes la providencia de 4 de febrero de 2016.
I.1.3. Fundamentos de derecho y concepto de la violación
16. La demandante afirmó que los actos administrativos acusados infringieron los artículos 4.º, 6.º, 29, 83, 90, 122, 209 y 267 de la Constitución Política; 5.º, 9.º, 18,
36, 38, 44, 48 y 53 de la Ley 610 de 15 de agosto de 20005; 97, 109 y 120 de la Ley
1474 de 12 de julio de 20116; 1081 del Decreto 410 de 27 de marzo de 19717; las Leyes 80 de 28 de octubre de 19938 y 1150 de 16 de julio de 20079 y el artículo 2.º de la Ley 1437 de 2011, por las siguientes razones:
i) Prescripción del contrato de seguro
17. Indicó que la vinculación de la aseguradora como garante deriva de una relación contractual de seguros, por lo que resulta aplicable la prescripción del artículo 1081 del Decreto 410 de 1971 de 2 años y no el término de caducidad del artículo 9 de la Ley 610 de 2000 de 5 años.
18. Afirmó que la jurisprudencia de la Sección Primera del Consejo de Estado ha sostenido que no es procedente acudir a la Ley 610 de 2000 para contabilizar términos de prescripción. A la fecha del fallo de responsabilidad fiscal definitivo (Auto 0316 del 24 de mayo de 2016) habían transcurrido más de 2 años desde la apertura del proceso (Auto No. 000779 de 2013), por lo que la acción del contrato de seguro estaba prescrita.
5 “[…] Por la cual se establece el trámite de los procesos de responsabilidad fiscal de competencia de las contralorías […]”.
6 "[…] Por la cual se dictan normas orientadas a fortalecer los mecanismos de prevención, investigación y sanción de actos de corrupción y la efectividad del control de la gestión pública […]".
7 “[…] Por el cual se expide el Código de Comercio […]”.
8 “[…] Por la cual se expide el Estatuto General de Contratación de la Administración Pública […]”.
9 “[…] Por medio de la cual se introducen medidas para la eficiencia y la transparencia en la Ley 80 de 1993 y se dictan otras disposiciones generales sobre la contratación con Recursos Públicos […]”.
ii) Falta de cobertura de la póliza de cumplimiento
19. Advirtió que el fallo con responsabilidad fiscal de 4 de febrero de 2016 fundamentó la existencia del daño patrimonial en el supuesto incumplimiento de las especificaciones técnicas de la reforestación ejecutada en desarrollo del contrato. Sin embargo, la contraloría no explicó cuáles eran las conductas atribuibles a cada uno de los vinculados ni la forma en que tales conductas se relacionaban con los amparos de la póliza.
20. Argumentó que las irregularidades obedecían a deficiencias en la planeación contractual y a la falta de diligencia de la entidad contratante al momento de recibir las obras ejecutadas. Por lo tanto, esas circunstancias no podían atribuirse al contratista afianzado, quien acreditó el cumplimiento de las obligaciones contractuales.
21. Adujo que la póliza única de cumplimiento no estaba destinada a cubrir perjuicios derivados de conductas dolosas o culposas de servidores públicos, pues para esos eventos existen los denominados seguros de manejo oficial.
22. Planteó que la póliza única de cumplimiento núm. 994000011690 contenía los amparos de cumplimiento, manejo de anticipo y pago de salarios y prestaciones sociales. En el presente caso no se presentó un incumplimiento de obligaciones contractuales a cargo del afianzado, los recursos entregados fueron invertidos y amortizados conforme a lo pactado, y el amparo de salarios y prestaciones sociales carecía de relación con los hechos investigados.
iii) Ausencia de los elementos que configuran la responsabilidad fiscal
23. Anotó que la Contraloría reconoció inicialmente que no estaban plenamente acreditados los elementos de la responsabilidad fiscal, razón por la cual se decretó la nulidad de parte de la actuación. Sin embargo, al rehacer el trámite, la entidad demandada no corrigió las decisiones ni demostró de manera suficiente la existencia de responsabilidad.
24. Aseguró que el presunto daño patrimonial antes de la declaratoria de nulidad había sido calculado en un valor inferior al fijado posteriormente en el auto núm. 000779 de 2013, que lo estimó en $517.000.000. Esa cuantificación se basó en una visita realizada once meses después de terminado el contrato y en el supuesto incumplimiento de compromisos adquiridos al cierre de la ejecución contractual, los cuales no hacían parte de las obligaciones contractuales ni eran conocidos por la aseguradora.
25. Manifestó que al contratista únicamente podían exigírsele las obligaciones pactadas en el contrato núm. 162 de 2011. En dicho negocio jurídico no se incluyó la obligación de realizar el mantenimiento ni el cuidado posterior de las plantas sembradas.
26. Complementó que no se demostró el nexo causal entre el daño patrimonial y la conducta atribuida al contratista. Ese contrato se ejecutó y recibió a satisfacción
dentro del plazo, por lo que el deterioro posterior de la reforestación obedeció a la falta de mantenimiento que correspondía realizar al municipio.
iv) Falencias en el trámite del proceso de responsabilidad fiscal
27. Argumentó que en el auto núm. 2539 de 17 de diciembre de 2014 se revocó el fallo con responsabilidad fiscal proferido en primera instancia y que contra esa decisión únicamente procedía el grado de consulta, por lo que el expediente se le remitió al Contralor General de la República. Sin embargo, este decretó de oficio la nulidad de lo actuado mediante auto núm. 0019 de 23 de febrero de 2015.
28. Afirmó que dicha actuación desconoció el artículo 38 de la Ley 610 de 2000, según el cual las nulidades solo pueden proponerse hasta antes de proferirse el fallo definitivo. En su criterio, quien conoce el grado de consulta se limita a verificar que la providencia revisada y las actuaciones surtidas se ajusten a la Constitución y la ley, conforme al artículo 18 de la Ley 610 de 2000.
29. Alegó que la contraloría no explicó de manera suficiente las razones jurídicas y fácticas que justificaban su vinculación en calidad de garante. En el auto de imputación núm. 00965 de 31 de marzo de 2014 y en el fallo con responsabilidad fiscal núm. 0150 de 4 de febrero de 2016 únicamente se indicó que debía responder como tercero civilmente responsable por el monto del daño patrimonial causado al Estado.
30. Sostuvo que la Contraloría incumplió lo dispuesto en los artículos 48 de la Ley 610 de 2000 y 98 de la Ley 1474 de 2011, pues no precisó aspectos esenciales como la póliza involucrada, el valor asegurado, la afectación de la cobertura y el fundamento concreto de su responsabilidad.
31. Asimismo, cuestionó que, pese a haberse declarado responsable fiscalmente al interventor José Manuel García Ramos, la entidad no explica por qué no vinculó al garante de dicho contratista conforme a lo previsto en el artículo 44 de la Ley 610 de 2000.
I.2. La contestación de la demanda10
32. La Contraloría General de la República se opuso a las pretensiones de la demanda y propuso la excepción de “[…] INEXISTENCIA DEL DERECHO PRETENDIDO […]”, al considerar que el proceso de responsabilidad fiscal se desarrolló en el marco de las normas constitucionales y legales aplicables al caso.
33. Puso de presente que el argumento relacionado con la prescripción del contrato de seguro no fue objeto de debate durante la actuación administrativa. Sin embargo, el reparo no contaba con vocación de prosperidad porque la prescripción aplicable era la prevista en el artículo 120 de la Ley 1474 de 2011, según la cual las pólizas que respaldan a los garantes vinculados a un proceso de responsabilidad fiscal
10 Cfr. Folios 144 a 163 del cuaderno principal 1 del expediente físico.
como terceros civilmente responsables se sujetan al término de cinco años contemplado en el artículo 9 de la Ley 610 de 2000.
34. Indicó que dicha norma resultaba aplicable porque la póliza inició su vigencia en noviembre de 2011 y el proceso de responsabilidad fiscal inició el 23 de mayo de 2013. Incluso la acción también habría sido ejercida en tiempo si se aplicara la prescripción de 2 años prevista en el artículo 1081 del Decreto 410 de 1971, dado que el hallazgo fiscal data del 21 de diciembre de 2012 y la aseguradora se vinculó al proceso el 23 de mayo de 2013.
35. Argumentó que se acreditaron los elementos de la responsabilidad fiscal. El daño patrimonial consistió en que solamente sobrevivieron 0.02% del 100% de las plantas reforestadas en el marco del contrato núm. 162, producto de una gestión fiscal antieconómica, ineficaz e ineficiente.
36. Manifestó que FUNDET debió atender con precisión lo estipulado en los estudios previos y en el contrato mismo, por lo tanto “[…] debía dar estricto cumplimiento al objeto contractual e incumplió con las recomendaciones y especificaciones de las necesidades contempladas en los pliegos de condiciones y en el contrato No 162 del 4 de noviembre de 2011 y adicional 01 del 9 de diciembre de 2011 que indicaban una época, métodos, especies nativas recomendadas para la ejecución del del contrato, y que fueron modificadas totalmente por el contratista sin justificación técnica alguna […]”.
37. En cuanto al nexo de causalidad entre la conducta y el daño, reiteró que la fundación contribuyó a la pérdida de los recursos del municipio de Planeta Rica debido a la mala gestión fiscal desempeñada.
38. Indicó que no era cierto que la póliza careciera de cobertura frente a los hechos investigados. La condena impuesta a la aseguradora se fundamentó en la póliza núm. 360-47-994000011690, y no en la póliza núm. 400-47-248122, como lo afirmaba la demandante. Dicha póliza amparaba los perjuicios derivados del incumplimiento de las obligaciones asumidas en el contrato de obra núm. 162 de 2011.
39. Precisó que la declaratoria de responsabilidad se fundamentó en que “[…] desde los pliegos de condiciones, se dejaron claramente establecidas las condiciones de ejecución de las siembras en cuanto a la época del año en que debían llevarse a cabo, el método a utilizar y las especies nativas a sembrar, las cuales no fueron cumplidas por el contratista, dado que las siembras se llevaron a cabo en verano y en una especie no prevista en el contrato (roble), con la consecuencia de la mortandad y fracaso del proyecto de reforestación en un 99% y, el segundo componente referido a la capacitación, tampoco se cumplió a cabalidad por el contratista […]”.
40. Informó que la prueba que condujo a la demostración del incumplimiento del contratista y a la existencia del detrimento patrimonial fue el informe técnico practicado y las visitas especiales realizadas en el marco del proceso de responsabilidad.
41. Afirmó que con base en un concepto solicitado a la Corporación Autónoma Regional del Valle del Sinú y San Jorge la reforestación objeto del contrato únicamente sobrevivió en un 30%, lo cual ocasionó la pérdida de recursos públicos, los cuales fueron efectivamente pagados por el municipio de Planeta Rica.
42. Agregó que el contratista también incumplió el componente de capacitación previsto en el contrato de obra núm. 162 de 2011, pues las actividades de capacitación no se realizaron respecto de la totalidad de las personas previstas, situación que impedía garantizar el adecuado cuidado, mantenimiento y sostenibilidad de las áreas reforestadas.
43. Aseguró que no existió vulneración del derecho al debido proceso y que permitió a la aseguradora el ejercicio de sus derechos en materia probatoria, de conocimiento y controversia de las decisiones adoptadas, en respeto de sus derechos. Con fundamento en los artículos 36 y 37 de la Ley 610 de 2000 el despacho del contralor general decretó por medio del auto núm. ORD-80112-0019-2015 de 23 de febrero de 2015 la nulidad de oficio dentro del proceso de responsabilidad fiscal núm. 042-2013, sin resolver el grado jurisdiccional de consulta.
44. Explicó que el artículo 38 de la citada ley regula únicamente la oportunidad para que los sujetos vinculados al proceso soliciten la nulidad. Dicha disposición no limita la facultad del juzgador para decretarla de oficio en cualquier etapa del proceso.
45. Precisó que la Aseguradora Solidaria de Colombia Entidad Cooperativa se vinculó al proceso a través del auto de apertura núm. 000779 de 23 de mayo de 2013. El citado auto y los que le siguieron, identificaron con claridad a la vinculada como garante, así como las pólizas que serían afectadas por determinados amparos y su cuantía.
46. Frente a la no vinculación del garante del interventor de la obra, aclaró que la contraloría no aplicaba la figura de conformación del contradictorio por ser un fenómeno meramente civil. Por ello, el funcionario de conocimiento del caso decide sobre la pertinencia en la vinculación de los sujetos procesales
I.3. Trámite del proceso en primera instancia
47. Mediante auto de 10 de febrero de 201711, se admitió la demanda, se ordenó notificar a la Contraloría General de la República, al Ministerio Público y a la Agencia Nacional de Defensa Jurídica del Estado, y se vinculó a los señores Raúl Espinosa Navarro, Jorge Manuel García Ramos y a la Fundación para la Investigación y el Desarrollo Territorial - FUNDET.
48. Por medio de auto de 10 de julio de 201812 se admitió la reforma de la demanda presentada por la Aseguradora Solidaria Entidad Cooperativa y se aceptó el impedimento manifestado por el señor procurador delegado.
11 Cfr. Folios 233 a 235 del expediente físico.
12 Cfr. Folios 305 y 306 del expediente físico.
49. A través de auto de 12 de agosto de 201913 se saneó el proceso y, en consecuencia, se decidió excluir del mismo a los señores Raúl Espinosa Navarro, Jorge Manuel García Ramos y a la Fundación para la Investigación y el Desarrollo Territorial – FUNDET como terceros interesados.
50. En audiencia inicial de 9 de septiembre de 201914, se saneó el proceso, se fijó el litigio15, se puso de presente a las partes la posibilidad de conciliar, se decretaron las pruebas solicitadas y se prescindió por innecesaria la práctica de la audiencia de alegaciones y juzgamiento, por lo que, se corrió traslado a las partes para que alegaran de conclusión y al Ministerio Público para que rindiera concepto si lo consideraba necesario.
51. La parte demandante y la Contraloría Departamental del Huila presentaron alegatos de conclusión16. El Ministerio Público emitió concepto en el que solicitó negar las pretensiones de la demanda17.
II. LA SENTENCIA DE PRIMERA INSTANCIA
52. La Subsección A de la Sección Primera del Tribunal Administrativo de Cundinamarca mediante sentencia de 17 de noviembre de 202218 negó las pretensiones de la demanda y condenó en costas a la parte demandante.
53. Sobre el cargo de prescripción señaló que el término para iniciar una acción de responsabilidad fiscal depende de la norma vigente al momento de ocurrencia de los hechos.
54. Explicó que, si el daño se produjo bajo la vigencia de la Ley 42 de 1993, debía aplicarse el término de 2 años previsto en el artículo 136 del Decreto 01 de 1984, debido a que aquella ley no regulaba expresamente la caducidad de la acción fiscal. Por el contrario, si los hechos ocurrieron bajo la vigencia de la Ley 610 de 2000, el término aplicable era de 5 años contados desde la ocurrencia del último hecho generador del daño. Con base en ello, sostuvo que la contraloría contaba con 5 años para ejercer la acción fiscal y que dicho plazo se respetó en el presente caso.
55. Indicó que no compartía la tesis según la cual la oportunidad para reclamar contra la aseguradora debía analizarse conforme al artículo 1081 del Decreto 410 de 1971. Explicó que es distinta la acción de responsabilidad fiscal, de la acción derivada del contrato de seguro, encaminada a hacer efectiva la póliza. Por ello, los términos de prescripción del contrato de seguro son independientes de la caducidad de la acción fiscal y ambas acciones pueden coexistir.
13 Cfr. Folios 350 y 351 del expediente físico
14 Cfr. Folios 354 a 362 del expediente físico.
15 “[…] determinar, con fundamento en el principio de justicia rogada al que está sometido el medio de control de nulidad y restablecimiento del derecho, si los actos administrativos demandados están viciados de nulidad por haber sido expedidos con violación al debido proceso; infracción de las normas en que deberían fundarse; y, por violación del principio de legalidad pos falta de tipicidad de la falta y de la sanción impuesta […]”.
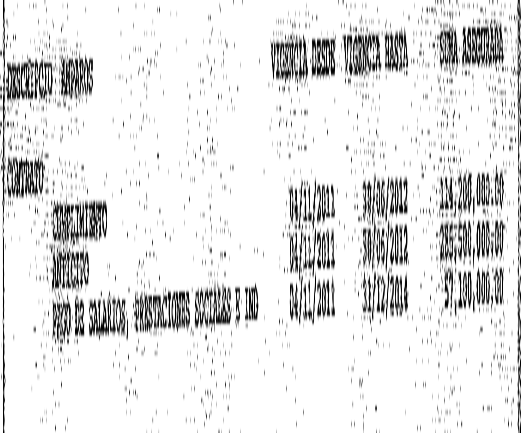
16 Cfr. Folios 368 a 392 del expediente físico.
17 Cfr. Folios 393 a 416 del expediente físico.
18 Cfr. Folios 418 a 451 del expediente físico
56. Frente al cargo de “[…] ausencia de los elementos de la responsabilidad fiscal […]” indicó que acogía el concepto del Ministerio Público frente al daño al patrimonio público y la configuración de los elementos de la responsabilidad fiscal estaban acreditados frente a FUNDET, habida cuenta que no cumplió con las obligaciones contractuales debido a que de las 146 hectáreas que debían sembrarse, se encontró que 34 se sembraron con estacas de roble, una variedad distinta a la pactada en el contrato.
57. Detalló frente al daño, como elemento estructurante de la responsabilidad, que éste se materializó en la pérdida de recursos por parte del municipio de Planeta Rica ya que de las 146 hectáreas que debían ser sembradas con 200.692 especies de plántulas nativas de la región, únicamente sobrevivieron un promedio de 2023 árboles, es decir, un 0.02 %.
58. Precisó que lo anterior evidenciaba una gestión fiscal antieconómica, ineficaz e ineficiente que no cumplió con los fines esenciales del estado al no lograrse que la reforestación fuera efectiva.
59. Puso de presente que la capacitación en educación ambiental para la conservación de los recursos naturales no renovables se llevó a cabo sin el cumplimiento de los requisitos exigidos en el contrato y estudios previos, pues no ayudó para la conservación de las plantas ya que se presentó un 98% de mortandad de las plántulas.
60. En cuanto al cargo cuarto de “[…] ausencia de la cobertura de la póliza de seguros […]” señaló que no prosperaba dado que las garantías en materia de contratación estatal eran para la protección del patrimonio de las entidades públicas por el incumplimiento de obligaciones contractuales.
61. Sobre la “[…] expedición irregular del acto administrativo demandado […]”, analizó que la autoridad que conoció el asunto en grado de consulta tenía competencia para ejercer control de legalidad sobre la actuación y, en ejercicio de esa facultad, podía decretar de oficio las nulidades procesales necesarias para garantizar el debido proceso y el derecho de defensa.
62. Aseveró que lo mismo acontecía con la vinculación “[…] al asegurar que no se encuentran cumplidos los supuestos de la responsabilidad fiscal frente al garante, cuando es lo cierto, tal como se desarrolla en el cuarto cargo, la vinculación se deriva de la suscripción de un contrato de seguro, el cual comporta la vinculación y la condena, como se hizo en los actos administrativos demandados, por lo que tampoco prospera el cargo […]”.
III. FUNDAMENTOS DEL RECURSO DE APELACIÓN19
63. La parte demandante solicitó la revocatoria de la sentencia de primera instancia por las siguientes razones:
19 Cfr. Folios 460 a 468 del expediente físico.
i) Prescripción de la acción derivada del contrato de seguro
64. Con fundamento en la jurisprudencia del Consejo de Estado, afirmó que las acciones derivadas del contrato de seguro se rigen por la prescripción prevista en el artículo 1081 del Decreto 410 de 1971. Por ende, para la fecha en que se profirió la decisión definitiva dentro del proceso de responsabilidad fiscal, mediante el Auto núm. 0316 de 24 de mayo de 2016, ya había operado la prescripción de la acción derivada de la póliza.
65. Señaló que el régimen de transición establecido en el artículo 97 de la Ley 1474 de 2011 se refería exclusivamente al proceso verbal de responsabilidad fiscal, por lo que no resultaba aplicable al presente asunto, tramitado bajo el procedimiento ordinario regulado por la Ley 610 de 2000. En consecuencia, no podía acudirse al artículo 120 de la Ley 1474 para definir la prescripción de la póliza.
66. Argumentó que su vinculación al proceso de responsabilidad fiscal se produjo en calidad de tercero civilmente responsable, conforme al artículo 44 de la Ley 610 de 2000, condición que encontraba fundamento exclusivo en el contrato de seguro y en los riesgos efectivamente amparados por la póliza.
67. Indicó que la finalidad de dicha vinculación es garantizar el resarcimiento del patrimonio público cuando el presunto responsable se encuentra amparado por una póliza de seguros, sin que ello modifique la naturaleza contractual de la obligación asumida por la aseguradora.
ii) Falta de cobertura de la póliza y ausencia de motivación sobre su afectación
68. Advirtió que el daño identificado en el fallo de responsabilidad fiscal se fundamentó en el supuesto incumplimiento de las especificaciones técnicas relacionadas con la reforestación ejecutada en desarrollo del contrato de obra núm. 162 de 2011. Sin embargo, la contraloría no precisó con claridad cuál era el amparo afectado, el riesgo cubierto, el valor asegurado ni las razones jurídicas que justificaban la afectación de la póliza.
69. Indicó que los problemas asociados a la planeación contractual y a la actuación posterior de la entidad contratante son circunstancias ajenas al riesgo asegurado. La póliza única de cumplimiento únicamente contemplaba coberturas de cumplimiento, manejo del anticipo y pago de salarios y prestaciones sociales.
70. Expuso que la póliza no garantizaba el resarcimiento de los perjuicios o detrimento fiscal por la acción u omisión dolosa o culposa de funcionarios públicos, la falta de planeación o administraciones ineficaces e inoportunas o antieconómicas, habida cuenta que estos aspectos eran amparados por seguros de manejo oficial, no por pólizas de cumplimiento.
71. Afirmó que no era posible dar cobertura a un supuesto incumplimiento del contrato, si se había ejecutado dentro del plazo contractualmente pactado, es decir, entre el 8 y el 31 de diciembre de 2011, como efectivamente ocurrió.
Adicionalmente, puso de presente que el municipio recibió a satisfacción la obra, como consta en el acta de recibo final del 28 de diciembre de 2011.
72. Destacó que los supuestos perjuicios derivados de la mortandad de las especies sembradas corresponderían, en todo caso, a un riesgo relacionado con la calidad del bien o servicio, cobertura que no hacía parte de la póliza afectada.
iii) Inexistencia de los elementos de la responsabilidad fiscal
73. Enfatizó que la contraloría había reconocido inicialmente la insuficiencia de los elementos necesarios para declarar la responsabilidad fiscal, razón por la cual se decretó la nulidad de parte de la actuación. Sin embargo, al rehacer el trámite, la valoración del daño se fundamentó en una visita realizada once meses después de ejecutado el contrato y en el incumplimiento de compromisos posteriores que no hacían parte de las obligaciones contractuales garantizadas por la póliza.
74. Agregó que al contratista únicamente podían exigírsele las obligaciones expresamente pactadas en el contrato, dentro de las cuales no se encontraba el mantenimiento y cuidado posterior de la reforestación. Por ello, consideró que no era procedente atribuirle responsabilidad por la pérdida de las especies sembradas ni extender dicha responsabilidad a la aseguradora.
75. Adujo que no se acreditó el nexo causal entre el supuesto daño patrimonial y la conducta del contratista, pues el contrato fue ejecutado y recibido a satisfacción, mientras que el deterioro posterior de los plantíos obedeció a la falta de mantenimiento que correspondía realizar al municipio.
iv) Irregularidades procesales y vulneración del debido proceso
76. La apelante cuestionó la legalidad del trámite surtido después de que la Contraloría Delegada resolvió favorablemente el recurso interpuesto contra el fallo de responsabilidad fiscal y remitió el expediente al Contralor General para que se surtiera el grado de consulta. En lugar de limitarse a verificar la legalidad de la decisión consultada, el Contralor General profirió el Auto núm. 0019 de 23 de febrero de 2015 mediante el cual declaró de oficio la nulidad de la actuación desde el Auto núm. 1843 de 2014.
77. Afirmó que dicha actuación desconoció el artículo 38 de la Ley 610 de 2000, porque las nulidades solo pueden proponerse y decretarse antes del fallo correspondiente. Además, existía una contradicción en la actuación administrativa, puesto que la misma nulidad decretada de oficio en sede de consulta fue posteriormente rechazada por improcedente cuando fue propuesta por la aseguradora.
78. Alegó que el Auto núm. 0019 de 2015 presentaba deficiencias de motivación al fundamentarse en una providencia ajena al proceso. Según lo dispuesto en el artículo 48 de la Ley 610 de 2000 y 98 de la Ley 1474 de 2011 era necesario soportar los motivos por los que se vinculaba al garante, probar el siniestro y la cuantificación de los perjuicios.
79. Advirtió que se imputó responsabilidad a título de culpa grave al señor José Manuel García Ramos como interventor del contrato núm. 162 de 2011 y se le declaró responsabilidad en el fallo con responsabilidad de 4 de febrero de 2016. Sin embargo, no se vinculó a su garante. Por lo tanto, se debió declarar la nulidad de lo actuado para vincular a la aseguradora del contrato de interventoría.
IV. TRÁMITE EN SEGUNDA INSTANCIA
80. El magistrado sustanciador del proceso en primera instancia, por auto de 10 de mayo de 202320, concedió el recurso de apelación y remitió el expediente al Consejo de Estado.
81. Esta autoridad judicial, a través de auto de 29 de septiembre de 202321, admitió el recurso de apelación y prescindió de la etapa de alegaciones.
V. CONSIDERACIONES DE LA SALA
82. A efectos de decidir la presente controversia, se analizarán los siguientes aspectos: i) la competencia; ii) los actos administrativos demandados; y iii) el análisis del caso concreto.
V.1. Competencia
83. De conformidad con el artículo 237 de la Constitución Política, el artículo 150 de la Ley 1437 y el artículo 1322 del Acuerdo 80 de 12 de marzo de 201923, la Sección Primera del Consejo de Estado es competente para conocer, en segunda instancia, de las apelaciones de las sentencias dictadas en primera instancia por los tribunales administrativos.
V.2. Los actos administrativos demandados
84. El demandante cuestionó la legalidad del fallo núm. 0150 del 4 de febrero de 201624, cuya parte resolutiva señala:
“[…] ARTÍCULO PRIMERO: FALLAR CON RESPONSABILIDAD FISCAL SOLIDARIA y DECLARAR FISCALMENTE RESPONSABLES, en cuantía de SEISCIENTOS CINCUENTA Y NUEVE MILLONES OCHOCIENTOS SETENTA Y DOS MIL DOSCIENTOS CINCO PESOS CON NOVENTA Y CUATRO CENTAVOS
Ì/ÑÒÅ, ($659.872.205,94 Ì/ÑTE) indexado a diciembre 15 de 2015, valor indexado a octubre 15 de 2015, que corresponden a los recursos invertidos en el contrato No 162 del 4 de noviembre de 2.011 y su adicional del 9 de diciembre del 2011, de conformidad con lo expuesto en la parte motiva de la presente decisión, en contra de:
1. RAUL ALFONSO ESPINOSA NAVARRO, C.C […], en su calidad de supervisor del contrato 162 del 4 de noviembre del 2011, y su adicional de diciembre de 2011, para la época de los hechos, Profesional Universitario UMATA, […].
20 Cfr. Índice 55 expediente digital de primera instancia.
21 Cfr. Índice 15 expediente digital.
22 Modificado por el artículo 1° del Acuerdo núm. 434 de 10 de diciembre de 2024, “[…] Por medio del cual se modifican los artículos 13, 67, 80, 81 y 82 del Acuerdo 080 de 2019, y se le adicionan los artículos 83, 84, 85, 86, 87, 88, 89 y 90. […]”.
23 Reglamento Interno del Consejo de Estado.
24 Cfr. Folios 58 a 101 del expediente físico.
2. JORGE MANUEL GARCIA RAMOS, C.C […], en su calidad de interventor del contrato No 162 del 4 de Noviembre de 2011 […].
3. FUNDACION PARA LA INVESTIGACION Y EL DESARROLLO TERRITORIAL
"FUNDET", con NIT 823.003.596-7, representada legalmente por el Señor Marlon Navarro Peláez, C.C. 92.528.225, en su calidad de Contratista, […].
ARTÍCULO SEGUNDO: FALLAR SIN RESPONSABILIDAD FISCAL, según las
razones expuestas en la presente providencia a favor de:
1. CARLOS ARTURO BEDOYA MUÑOZ, C.C […] en su calidad de Secretario de Infraestructura y Planeación del Municipio de Planeta Rica […].
2. OSCAR DIAZ GONZALEZ, CC. 70.045.171, en su calidad de alcalde del Municipio de Planeta Rica-Córdoba […].
ARTÍCULO TERCERO: DECLARAR COMO TERCERO CIVILMENTE RESPONSABLE a la ASEGURADORA SOLIDARIA DE COLOMBIA, con NIT No 860524654-6 como TERCERO CIVILMENTE RESPONSABLE, según póliza No 360-
47-994000011690 por el valor asegurado y no afectado, como parte del monto patrimonial causado al Municipio de Planeta Rica, conforme a lo dispuesto en el artículo 106 de la ley 1474 de 2011, Ubicada en las oficinas de la calle 100 No 9 A-45 piso 8 y 12, Bogotá. […]” (negrilla del texto).
85. Se demandó el auto núm.0726 de 14 de abril de 201625, en el que se resolvió:
“[…] ARTÍCULO PRIMERO: Confirmar en todas sus partes el fallo con responsabilidad fiscal No 0150 del 4 de febrero de 2016, en cuantía de SEICIENTOS (sic) CINCUENTA Y NUEVE MILLONES OCHOCIENTOS SETENTA Y DOS MIL DOCIENTOS (SIC) PESOS CON NOVENTA Y CUATRO CENTAVOS M/CTE
($659.872.205,94) (Suma indexada), en forma solidaria, en contra de RAUL ALFONSO ESPINOSA NAVARRO, identificado con C.C. […], en su calidad de Supervisor del contrato No 162 del 4 de noviembre de 2011 y su adicional de diciembre de 2011, JORGE MANUEL GARCIA RAMOS, identificado con C.C. No […], EN SU CALIDAD DE INTERVENTOR DEL CONTRATO No 162 del 4 de
noviembre de 2011 y adicional de diciembre de 2011 y la FUNDACION PARA LA INVESTIGACION Y EL DESARROLLO TERRITORIAL "FUNDET", identificada con
NIT 823.003.596-7, representada legalmente por el Señor Marlon Navarro Peláez, identificado con C.C. No 92.528.225, en su calidad de contratista.
ARTÍCULO SEGUNDO: Rechazar la solicitud de nulidad por extemporánea presentada por el Señor CARLOS EDUARDO VALENCIA CARDONA, Representante legal de la ASEGURADORA SOLIDARIA DE COLOMBIA.
ARTÍCULO TERCERO: Confirmar como Tercero Civilmente Responsable a la ASEGURADORA SOLIDARIA DE COLOMBIA, identificada con NIT No 860524654-
6, según póliza No 360-47-994000011690, por el valor asegurado y no afectado, como parte del monto patrimonial causado al Municipio de Planeta Rica, conforme a lo dispuesto en el artículo 106 de la ley 1474 de 2011. […]” (negrilla y subrayado del texto).
86. Igualmente, se cuestionó la legalidad de fallo núm. ORD-80112-0316-2016 de 24 de mayo de 201626 proferido por el despacho del contralor general, el cual en su parte resolutiva indicó:
25 Cfr. Folios 164 a 172 del expediente físico.
26 Cfr. Folios 180 a 193 del expediente físico.
“[…] ARTÍCULO PRIMERO.- CONFIRMAR en grado de consulta el fallo No. 0150 del 4 de febrero de 2016 dictado por la Contraloría Delegada Intersectorial No. 17 del Grupo de Conocimiento y Trámite del Proceso de Responsabilidad, de la Unidad de Investigaciones contra la Corrupción por medio del cual se fallo sin responsabilidad fiscal en favor de CARLOS ARTURO BEDOYA MUÑOZ, identificado con cedula de ciudadanía No. […] en calidad de Secretario de Infraestructura y Planeación del Municipio de Planeta Rica para la época de los hechos y OSCAR DIAZ GONZALEZ, identificado con cedula de ciudadanía No. […] en calidad de Alcalde del municipio de Planeta Rica para la época de los hechos y se falló con responsabilidad fiscal en contra de la Fundación para la Investigación y el Desarrollo Territorial FUNDET identificada con NIT. 823.003.596-7, en calidad de contratista, de conformidad con la parte motiva de esta providencia.
ARTÍCULO SEGUNDO: CONFIRMAR en sede de apelación el fallo No. 0150 del 4 de febrero de 2016, mediante el cual se declaró responsable fiscal a RAUL ALFONSO ESPINOSA NAVARRO identificado con cedula de ciudadanía No. […], en condición de supervisor del contrato de obra No. 162/2011 y de JORGE MANUEL GARCIA RAMOS identificado con cedula de ciudadanía No. […] en condición de interventor del contrato No. 162/2011 de conformidad con lo expuesto en lo expuesto en la presente providencia.
ARTÍCULO TERCERO.- CONFIRMAR el fallo No. 0150 del 4 de febrero de 2016 dictado por la Contraloría Delegada Intersectorial No. 17 del Grupo de Conocimiento y Trámite del Proceso de Responsabilidad de la Unidad de Investigaciones contra la Corrupción, mediante el cual se declaró como tercero civilmente responsable a la Aseguradora Solidaria de Colombia en virtud de la expedición de la expedición (sic) de la póliza No. 360-47-994000011690 por las razones expuestas en esta providencia. […]” (negrilla del texto).
V.3. Análisis del caso concreto
87. De conformidad con los artículos 320 y 328 de la Ley 1564 de 12 de julio de 201227, aplicables por remisión del artículo 306 de la Ley 1437 de 2011, corresponde a la Sala determinar si confirma, modifica o revoca la sentencia de 17 de noviembre de 2022, proferida por la Subsección A de la Sección Primera del Tribunal Administrativo de Cundinamarca, mediante la cual se negaron las pretensiones de la demanda promovida por la Aseguradora Solidaria de Colombia Entidad Cooperativa.
88. La demandante afirmó en la alzada que los actos eran nulos porque: i) operó la prescripción de la acción derivada del contrato de seguro; ii) la póliza núm. 360-47-994000011690 no brindaba cobertura frente a los hechos que dieron lugar a la declaratoria de responsabilidad fiscal; iii) no se encontraban acreditados los elementos de la responsabilidad fiscal; y iv) el proceso de responsabilidad fiscal estuvo afectado por irregularidades que vulneraron el debido proceso y el derecho de defensa.
V.3.1. La prescripción del contrato de seguro en el proceso de responsabilidad fiscal
89. La apelante argumentó que la reclamación formulada en su contra debía regirse por las disposiciones propias del contrato de seguro, por estar vinculada al proceso
27 “[…] Por medio de la cual se expide el Código General del Proceso y se dictan otras disposiciones. […]”.
en calidad de tercero civilmente responsable según lo dispuesto en el artículo 44 de la Ley 610.
90. Afirmó que el término de prescripción de 2 años previsto en el artículo 108128 del Decreto 410 de 1971 era aplicable y que, para la fecha en que se profirió la decisión definitiva dentro del proceso de responsabilidad fiscal mediante el Auto núm. 0316 de 24 de mayo de 2016, dicho término se encontraba vencido.
91. Para resolver esta autoridad judicial pone de presente que el término de prescripción aplicable a las pólizas vinculadas a procesos de responsabilidad fiscal depende de la normativa vigente al momento de iniciarse la actuación fiscal.
92. En los casos a los que no les resultaba aplicable la Ley 1474 de 2011, la jurisprudencia de esta Sección consideró que las acciones dirigidas a hacer efectiva la responsabilidad de las compañías aseguradoras vinculadas como terceros civilmente responsables dentro de los procesos de responsabilidad fiscal se encontraban sometidas al término de prescripción ordinaria de dos años previsto en el artículo 1081 del Decreto 410 de 1971, por cuanto: i) la ley especial guardaba silencio sobre el particular; y ii) la obligación de la aseguradora tenía origen en el contrato de seguro y no en la responsabilidad fiscal propiamente dicha.
93. Este criterio se reiteró en sentencias de 20 de noviembre de 201429, 10 de septiembre de 201530, 3 de octubre de 201931, 11 de octubre de 201932, 22 de
octubre de 202033, 18 de febrero de 202134 y 15 de diciembre de 202335.
94. Sin embargo, con la expedición de la Ley 1474 de 12 de julio de 2011 el legislador estableció una regla especial al disponer en su artículo 12036 que las pólizas de seguro por las cuales se vincule al garante en calidad de tercero civilmente responsable dentro de un proceso de responsabilidad fiscal estarán sometidas a los términos de prescripción previstos en el artículo 9 de la Ley 610 de 2000.
28 “[…] ARTÍCULO 1081. PRESCRIPCIÓN DE ACCIONES. La prescripción de las acciones que se derivan del contrato de seguro o de las disposiciones que lo rigen podrá ser ordinaria o extraordinaria.
La prescripción ordinaria será de dos años y empezará a correr desde el momento en que el interesado haya tenido o debido tener conocimiento del hecho que da base a la acción.
La prescripción extraordinaria será de cinco años, correrá contra toda clase de personas y empezará a contarse desde el momento en que nace el respectivo derecho.
Estos términos no pueden ser modificados por las partes […]”.
29 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Primera, MP: Marco Antonio Velilla Moreno, sentencia de 20 de noviembre de 2014, radicado: 25000-23-24-000-2006-00428-01.
30 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Primera, MP: María Claudia Rojas Lasso, sentencia de 10 de septiembre de 2015, radicado: 25000-23-24-000-2005-01533-01: “De acuerdo con las anteriores consideraciones, no cabe duda alguno en cuanto a que el término de dos años de la prescripción ordinaria contemplado en el artículo 1081 C.Co., es el plazo del que disponen los entes de control para vincular a los garantes como terceros civilmente responsables dentro de los procesos de responsabilidad fiscal que adelanten, en virtud de las acciones derivadas del respectivo contrato de seguro que ampararon”.
31 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Primera, sentencia del 3 de octubre de 2019, C.P. Hernando Sánchez Sánchez, radicado núm.: 25000 23 24 000 2003 00054 01.
32 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Primera, sentencia de 11 de octubre de 2019, .P.: Hernando Sánchez Sánchez, radicado núm.: 25000-23-24-000-2007-00459-02.
33 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Primera, sentencia de 22 de octubre de 2020, CP: Oswaldo Giraldo López, radicado núm.: 25000-23-41-000-2012-00418-01.
34 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Primera, sentencia de 18 de febrero de 2021, CP: Roberto Augusto Serrato Valdés, radicado núm.: 68001-23-31-000-2004-00491-01
35 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Primera, MP: Hernando Sánchez Sánchez, sentencia de 15 de diciembre de 2023, radicado: 250002324000 2012 00588 02, actora. Seguros Colpatria S.A. hoy AXA Colpatria Seguros S.A.
36 “[…] ARTÍCULO 120. Pólizas. Las pólizas de seguros por las cuales se vincule al proceso de responsabilidad fiscal al garante en calidad de tercero civilmente responsable, prescribirán en los plazos previstos en el artículo 9 de la Ley 610 de 2000. […]”.
95. Por ello, en la sentencia de 28 de noviembre de 2024 esta Sección explicó que “[…] solo con la entrada en vigor de la Ley 1474, el 12 de julio de 2011, hay lugar a aplicar el artículo 9 de la Ley 610 de 2000 […]”37. En consecuencia, no le asiste razón a la demandante cuando afirma que al momento de proferirse el Auto núm. 0316 de 24 de mayo de 2016 había operado la prescripción de la acción derivada del contrato de seguro.
96. En el caso concreto la apertura del proceso se dio por medio del auto núm. 000779 de 23 de mayo de 201338, es decir, después del 12 de julio de 2011 cuando entró en vigencia la Ley 1474. Por lo tanto, el término que deberá aplicarse es el previsto en el artículo 9 de la Ley 610, según el cual la acción prescribe transcurridos cinco años desde que se dio apertura al proceso de responsabilidad fiscal sin que se hubiese proferido providencia en firme que declare la responsabilidad fiscal.
97. Como el auto de apertura en el presente caso es del 23 de mayo de 2013, el ente de control tenía hasta el 23 de mayo de 2018 para proferir fallo definitivo, lo cual ocurrió a través del auto núm. ORD-80112-0316-2016 de 24 de mayo de 201639.
98. En este contexto para la Sala tampoco prospera el argumento de la demandante según el cual su vinculación al proceso de responsabilidad fiscal en calidad de tercero civilmente responsable, de conformidad con el artículo 44 de la Ley 610 de 2000, implicaba la aplicación del término de prescripción previsto en el artículo 1081 del Decreto 410 de 1971, pues como se señaló anteriormente, en el presente caso la Ley 1474 de 2011 se encontraba vigente al momento apertura al proceso de responsabilidad fiscal.
99. Por esta razón, el cargo no prospera.
V.3.2. La cobertura de la póliza núm. 360-47-994000011690
100. La apelante sostuvo que la contraloría no identificó de manera clara cuál era el amparo de la póliza que resultaba afectada por las conductas atribuidas a los responsables fiscales, lo que le impidió ejercer adecuadamente sus derechos de defensa y contradicción.
101. Insistió que la póliza señalada en el fallo con responsabilidad fiscal no garantizaba “[…] el resarcimiento de perjuicios o detrimento fiscal alguno originado en conductas u omisiones dolosas o culposas de funcionarios públicos, en la falta de planeación, o administraciones ineficaces e inoportunas, o antieconómicas, pues tales circunstancias exceptuando las conductas dolosas, deben estar amparadas
37 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Primera, sentencia de 28 de noviembre de 2024, radicado núm.: 25 000 23 41 000 2013 02764 01, M.P: Oswaldo Giraldo López.
38 Cfr. Índice 02, archivo “ED_C01_CD01 FOLIO 295-ACTUACIONES PROCESO DE RESPONSABILIDAD FISCAL-
RESERVADO(.zip) NroActua 2”, inserto en la carpeta “CD01 FOLIO 295”, subcarpetas “PRF 042_NUEVADIGITALIZACIÓN” y “CARPETA 1 PFR 042”, documento “CONTENIDO CARP 2(2)”, páginas 198 a 211.
39 Cfr. Índice 02, archivo “ED_C01_CD03 FOLIO 366-EXPEDIENTE ADMINISTRATIVO PRF NO. 042-2013 -
RESERVADO(.zip) NroActua 2”, inserto en la carpeta “CD03 FOLIO 366”, carpeta “Carpeta principal 7PRF 042-2013 Planeta Rica-Córdoba”, documento “16 20160524_Auto ORD 80112 0316 Resuelve consulta_PRF 042-2013_CP7_1377-1396”.
en los seguros de manejo oficial, no la póliza única de cumplimiento como se dio en el Fallo con Responsabilidad Acusado […]”.
102. Explicó que no era posible darle cobertura a un presunto incumplimiento si el contrato se había ejecutado en el plazo pactado y si además se había cumplido con el objeto de este, tal y como se advertía de del acta de recibo final de la obra de fecha 28 de diciembre de 2011.
103. Frente a esos planteamientos, cabe advertir que la compañía aseguradora vinculada a un proceso de responsabilidad fiscal responde únicamente dentro de los límites y riesgos cubiertos por la póliza expedida. Por esta razón, la responsabilidad del garante no surge directamente del daño patrimonial declarado por la contraloría, sino del contrato de seguro y de los amparos que hayan sido efectivamente otorgados.
104. El artículo 1045 del Decreto 410 de 1971 indica que son elementos esenciales del contrato de seguro los siguientes: i) el interés asegurable; ii) el riesgo asegurable; iii) la prima o precio del seguro y, iv) la obligación condicional del asegurador40.
105. Esta Sección en sentencia de 15 de agosto de 2013 41 consideró que la contraloría puede hacer efectiva la garantía dentro del proceso fiscal, ocupando la posición del beneficiario de la póliza para obtener el resarcimiento del daño causado al patrimonio público.
106. En todo caso la efectividad de la garantía no implica que la aseguradora deba responder por cualquier detrimento patrimonial identificado dentro del proceso. Por el contrario, la obligación del asegurador se encuentra delimitada por las coberturas, exclusiones, condiciones y valores asegurados previstos en la póliza, de manera que la afectación de esta exige establecer que el daño declarado corresponde a un riesgo efectivamente amparado.
107. A través del Decreto 482842 de 24 de diciembre de 200843 se regularon los mecanismos de cobertura del riesgo de los contratos regidos por la Ley 80 de 1993 y la 1150 de 2008, por medio de los que se garantiza el cumplimiento de las obligaciones que surgían en favor de una entidad pública con ocasión de:
“[…] (i) la presentación de los ofrecimientos, y (ii) los contratos y de su liquidación; (iii) así como los riesgos a los que se encuentran expuestas las entidades públicas contratantes derivados de la responsabilidad extracontractual que para ellas pueda surgir por las actuaciones, hechos u omisiones de sus contratistas y subcontratistas, de conformidad con lo dispuesto en el artículo 7° de la Ley 1150 de 2007, sin perjuicio
40 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Primera, sentencia de 2 de octubre de 2025. Radicación núm. 25000-23-41-000-2018-01069-01, M.P: Germán Eduardo Osorio Cifuentes, demandante Seguros del Estado S.A. Subsección B, CP: Danilo Rojas Betancourth, sentencia de 19 de junio de 2013, radicado: 25000-23-26-000-2000-02019-01(25472), actor: Hospital San Antonio de Guatavita, demandado: La Previsora Compañía de Seguros.
41 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Primera, sentencia de 15 de agosto de 2013, radicación núm. 50001-23-31-000-2003-00085-02, M.P. Marco Antonio Velilla Moreno, demandante La Previsora S.A. Compañía de Seguros.
42 Vigente para la época de los hechos.
43 “[…] por el cual se expide el régimen de garantías en la Contratación de la Administración Pública […]”.
de las disposiciones especiales propias de cada uno de los instrumentos jurídicos aquí previstos […]”44.
108. El artículo 2.º de la norma supra prescribe que el mecanismo de cobertura de riesgo es el instrumento que se otorga por el oferente o contratista de una entidad pública (contratante), en favor de ella o de un tercero, con el objeto de garantizar “[…] i) la seriedad de su ofrecimiento; (ii) el cumplimiento de las obligaciones que para aquel surjan del contrato y de su liquidación; (iii) la responsabilidad extracontractual que pueda surgir para la administración por las actuaciones, hechos u omisiones de sus contratistas o subcontratistas; y (iv) los demás riesgos a que se encuentre expuesta la administración según el contrato […]” (negrilla fuera del texto).
109. El artículo 4.º de la misma disposición dispone que la garantía debe amparar los perjuicios que se derivaran del incumplimiento de la oferta o del contrato, de manera que, son dos los tipos de riesgo a amparar: a.) los derivados del incumplimiento del ofrecimiento, y b.) los derivados del incumplimiento de obligaciones contractuales.
110. Para el presente caso resultan relevantes los riesgos derivados del incumplimiento de las obligaciones contractuales, de manera que, conforme lo señalado en la norma mencionada, la garantía de cumplimiento de las obligaciones debía cubrir:
“[…] 4.2.1 Buen manejo y correcta inversión del anticipo […]
4.2.2 Devolución del pago anticipado […]
4.2.3 Cumplimiento de las obligaciones surgidas del contrato estatal incluyendo en ellas el pago de multas y cláusula penal pecuniaria, cuando se hayan pactado en el contrato. El amparo de cumplimiento del contrato cubrirá a la entidad estatal contratante de los perjuicios directos derivados del incumplimiento total o parcial de las obligaciones nacidas del contrato, así como de su cumplimiento tardío o de su cumplimiento defectuoso, cuando ellos son imputables al contratista garantizado. Además de esos riesgos, este amparo comprenderá siempre el pago del valor de las multas y de la cláusula penal pecuniaria que se hayan pactado en el contrato garantizado.
4.2.4 Pago de salarios, prestaciones sociales e indemnizaciones laborales […]
4.2.5 Estabilidad y calidad de la obra. El amparo de estabilidad y calidad de la obra cubrirá a la entidad estatal contratante de los perjuicios que se le ocasionen como consecuencia de cualquier tipo de daño o deterioro, independientemente de su causa, sufridos por la obra entregada, imputables al contratista.
4.2.7 Calidad y correcto funcionamiento de los bienes y equipos suministrados […]
4.2.8 Calidad del servicio. El amparo de calidad del servicio cubre a la entidad estatal contratante de los perjuicios imputables al contratista garantizado que surjan con posterioridad a la terminación del contrato y que se deriven de (i) la mala calidad
o insuficiencia de los productos entregados con ocasión de un contrato de consultoría,
o (ii) de la mala calidad del servicio prestado, teniendo en cuenta las condiciones pactadas en el contrato.
44 Artículo 1º del Decreto 4828 de 2008.
4.2.9 Los demás incumplimientos de obligaciones que la entidad contratante considere deben ser amparados […]” (negrilla fuera del texto).
111. En el presente caso el objeto de la póliza seguro cumplimiento entidades estatales núm. 360-47-994000011690 es garantizar el cumplimiento, el anticipo y el pago de salarios y prestaciones del contrato de obra pública núm. 162 45 . La vigencia, amparos y suma asegurada son:
112. También se acreditó que, mediante auto núm. 000779 de 23 de mayo de 201346, la Contraloría Delegada Intersectorial núm. 17 dio apertura al proceso de responsabilidad fiscal núm. UCC-PRF-042-2013 y vinculó como tercero a la Aseguradora Solidaria de Colombia Entidad Cooperativa, con base en los siguientes argumentos:
“[…] D. VINCULACIÓN DEL GARANTE EN CALIDAD DE TERCERO CIVILMENTE RESPONSABLE
El artículo 44 de la Ley 610 de 2000, establece que cuando el presunto responsable o el bien sobre el cual recaiga el objeto del proceso, se encuentren amparados por una póliza, se vinculará a la compañía de seguros en calidad de tercero civilmente responsable. Para el presente caso, tenemos que el contratista FUNDACIÓN PARA LA INVESTIGACIÓN Y EL DESARROLLO TERRITORIAL FUNDET tomó la póliza
que se relaciona a continuación para garantizar el cumplimiento del contrato No. 162 de 2011 suscrito entre ellos y el Municipio de Planeta Rica - Córdoba, motivo por el cual se deberá vincular como Tercero Civilmente Responsable a la ASEGURADORA SOLIDARIA DE COLOMBIA, en virtud de las pólizas Nos. 360-47-994000011690 y 360-74-994000003206, a través de su representante legal o quien haga sus veces, para lo cual se oficiará para tal efecto a la calle 100 No. 9A-45 Pisos 8 y 12 de la ciudad de Bogotá D.C.
ASEGURADORA SOLIDARIA DE COLOMBIA.
Póliza No. 360-47-994000011690 la cual tiene los siguientes amparos y vigencias:
ü CUMPLIMIEÍÔÏ: 04/11/2011 AL 30/06/2012 V/A $114.200.000
ü PAGO ANTICIPADO: 04/11/2011 AL 30/06/2012 V/A $285.500.000
ü SALARIOS Y PREST.: 04/11/2011 AL 31/12/2014 V/A $57.100.000
Póliza No. 360-74-994000003206 la cual tiene la siguiente vigencia: 04/11/2011 al 30/06/2012 […]” (negrilla del texto).
45 Cfr. Índice 02, archivo “ED_C01_CD01 FOLIO 295-ACTUACIONES PROCESO DE RESPONSABILIDAD FISCAL-
RESERVADO(.zip) NroActua 2”, inserto en la carpeta “CD01 FOLIO 295”, subcarpetas “PRF 042_NUEVADIGITALIZACIÓN” y “CARPETA 1 PFR 042”, documento “CONTENIDO CARP 2(2)”, página 84.
46 Cfr. Índice 02, archivo “ED_C01_CD01 FOLIO 295-ACTUACIONES PROCESO DE RESPONSABILIDAD FISCAL-
RESERVADO(.zip) NroActua 2”, inserto en la carpeta “CD01 FOLIO 295”, subcarpetas “PRF 042_NUEVADIGITALIZACIÓN” y “CARPETA 1 PFR 042”, documento “CONTENIDO CARP 2(2)”, páginas 198 a 211.
113. En el fallo con responsabilidad fiscal núm. 0150 de 4 de febrero de 201647 se explicó que la Aseguradora Solidaria de Colombia Entidad Cooperativa debía responder en el caso analizado, con base en las siguientes consideraciones:
“[…] Aseguradora Solidaria de Colombia, como tercero civilmente responsable quien deberá responder por el monto del daño patrimonial causado al estado, AFECTADO LA PÓLIZA No 360-47-994000011690 a folio (64-66) en calidad de
tercero civilmente responsable, dado que a sus asegurados se les fallará con responsabilidad, pues dentro del proceso se encuentra probado que las prestaciones contractuales no se ejecutaron o se ejecutaron defectuosamente y es por esta razón que el Despacho hará efectiva la póliza.
[…] En este proceso de Responsabilidad Fiscal se vinculó a la aseguradora Solidaria de Colombia, tal como lo establece el ordenamiento jurídico en tanto los perjuicios se derivan claramente del incumplimiento de los imputados del contrato asegurado, en efecto en el caso que nos ocupa, como se ha dicho, desde los pliegos de condiciones la administración advirtió: Una época, unas especies y métodos para sembrar, y en la ejecución del contrato se sembró en verano una especie no establecida en el contrato con la consecuencia de la mortandad y fracaso del proyecto de reforestación en un 70% y de una capacitación que no cumplió con los fines del Estado y de la contratación. Por lo anterior se encuentran las condiciones legales establecidas para llamar a responder a la Compañía de Seguros dentro de este proceso y fallo, sin que sea necesario la declaratoria previa de ocurrencia del siniestro, como lo alegó el apoderado de la aseguradora […] (negrilla fuera del texto).
114. Sobre el mismo punto el contralor general de la República en el auto núm. ORD-80112-0316-2016 de 24 de mayo de 201648 explicó que:
“[…] Respecto al amparo de cumplimiento, éste garantiza el cumplimiento de las obligaciones derivadas del contrato, las cuales pueden hacerse efectivas cuando se presenta un incumplimiento en las obligaciones del mismo, que podría dar lugar a la declaratoria de incumplimiento, la caducidad del contrato y la efectividad de la cláusula penal cuando proceda; así como a la imposición de multas. Por lo que de acuerdo con lo anterior no cabe duda que es precisamente este el objeto de la póliza de cumplimiento por la cual se le vinculó a la Compañía de Seguros.
En ese orden de ideas no tiene asidero jurídico lo manifestado por el apoderado de la aseguradora, habida cuenta que los amparos asegurados con la póliza de cumplimiento No. 360-47-994000011690, no están relacionados con la etapa precontractual o de selección, que como ya se dijo, no es el objeto de este proceso, toda vez que el amparo que cubre la etapa previa a la celebración del contratación es la garantía de seriedad de la oferta que no corresponde con la póliza aquí en cuestión, es así que la póliza expedida por la compañía Aseguradora Solidaria corresponde a una póliza que cubre los amparos contractuales o de ejecución y no precontractuales, máxime si se observa que la póliza fue expedida posteriormente a la suscripción del contrato y no antes.
[…] En ese orden de ideas el amparo de cumplimiento cubre al contratante por los perjuicios derivados del incumplimiento de las obligaciones que tienen su fuente en el contrato, como sucedió en este caso, por lo que este Despacho encuentra infundados los argumentos del recurso.
47 Cfr. Índice 02, archivo “ED_C01_CD01 FOLIO 295-ACTUACIONES PROCESO DE RESPONSABILIDAD FISCAL-
RESERVADO(.zip) NroActua 2”, inserto en la carpeta “CD01 FOLIO 295”, subcarpetas “PRF 042_NUEVADIGITALIZACIÓN” y “CARPETA 6 PFR 042”, documento “CARPETA 6 PRF 042”, páginas 132 a 218.
48 Cfr. Índice 02, archivo “ED_C01_CD03 FOLIO 366-EXPEDIENTE ADMINISTRATIVO PRF NO. 042-2013 -
RESERVADO(.zip) NroActua 2”, inserto en la carpeta “CD03 FOLIO 366”, carpeta “Carpeta principal 7PRF 042-2013 Planeta Rica-Córdoba”, documento “16 20160524_Auto ORD 80112 0316 Resuelve consulta_PRF 042-2013_CP7_1377-1396”.
Ahora, respecto a la solicitud de nulidad invocada, esta es extemporánea, como quiera que el término para proponer nulidades dentro de este proceso se encuentra fenecido de conformidad con el artículo 38 de la Ley 610 de 2000, que establece que el termino para proponer nulidades es hasta antes de proferirse el fallo definitivo […]” (negrilla fuera del texto).
115. De lo expuesto resulta claro que la póliza de cumplimiento núm. 360-47-994000011690 buscaba cubrir los riesgos derivados del incumplimiento de obligaciones contractuales, pues de acuerdo con lo consignado en el anexo 2, dentro de los amparos asegurados se encontraba el de cumplimiento.
116. La Sala considera que la contraloría identificó el amparo afectado por la ocurrencia del siniestro, pues en el fallo con responsabilidad fiscal se precisó que la aseguradora estaba llamada a responder en calidad de tercero civilmente responsable por cuanto las obligaciones contractuales no se ejecutaron en la forma pactada.
117. La identificación del amparo surgió de los hechos declarados probados en la actuación fiscal y el riesgo que se materializó, correspondió al amparo de cumplimiento y a las coberturas que legalmente lo integran.
118. Igualmente, se indicó que, como consecuencia de la materialización del incumplimiento contractual, la póliza podía hacerse efectiva sin que fuera necesaria una declaratoria previa del siniestro. Esta posición encuentra respaldo en el artículo 44 de la Ley 610 y en la jurisprudencia de esta Sección previamente citada que ha afirmado que el ente de control ocupa el lugar del beneficiario de la póliza49, en este caso el municipio de Planeta Rica, quien no la hizo efectiva.
119. Frente al argumento según el cual la póliza no incluía el resarcimiento de perjuicios o del detrimento ocasionado por la conducta activa u omisiva de funcionarios, así como al planteamiento de que el contrato se ejecutó dentro del plazo pactado, es preciso señalar que la responsabilidad atribuida al contratista FUNDET no se fundamentó en una acción u omisión de funcionarios del municipio, ni en actuaciones de las etapas precontractual o poscontractual, sino en el incumplimiento de las obligaciones contractuales a su cargo.
120. En consecuencia, el amparo que se hizo efectivo fue el de cumplimiento, el cual incluía, por mandato legal, el cumplimiento defectuoso imputable al contratista. Estas coberturas no constituyen amparos autónomos e independientes de la garantía de cumplimiento, sino riesgos que, por expresa previsión del artículo 4.º del Decreto 4828 de 2008, se entienden incorporados a ella.
121. Una vez acreditado que el detrimento patrimonial provino de la ejecución defectuosa del objeto contractual y de deficiencias imputables al contratista, la afectación de la garantía resultaba jurídicamente procedente. Por consiguiente, este segundo cargo tampoco prospera.
49 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Primera, sentencia de 19 de noviembre de 2021, radicación núm.: 230012331000201200358 01, M.P: Hernando Sánchez Sánchez, demandante Royal & Sun Alliance Seguros Colombia S.A.
V.3.3. Los elementos de la responsabilidad fiscal en el caso concreto
122. La aseguradora argumenta que los actos demandados son nulos por cuanto no se acreditaron los elementos que configuran la responsabilidad fiscal.
123. El artículo 3 de la Ley 610 previó que la gestión fiscal es el conjunto de actividades económicas, jurídicas y tecnológicas que realizan los servidores públicos y las personas de derecho privado “[…] Que manejen o administren recursos o fondos públicos, tendientes a la adecuada y correcta adquisición, planeación, conservación, administración, custodia, explotación, enajenación, consumo, adjudicación, gasto, inversión y disposición de los bienes públicos, así como a la recaudación, manejo e inversión de sus rentas en orden a cumplir los fines esenciales del Estado, con sujeción a los principios de legalidad, eficiencia, economía, eficacia, equidad, imparcialidad, moralidad, transparencia, publicidad y valoración de los costos ambientales […]”.
124. El artículo 5 de la Ley 610 señaló que la responsabilidad fiscal se acredita cuando concurre: i) una conducta dolosa o culposa atribuible a una persona que realiza gestión fiscal; ii) un daño patrimonial causado al Estado; y iii) el nexo causal entre los dos elementos anteriores.
125. En cuanto al daño patrimonial, el artículo 6 precisó que debe tratarse de una lesión al patrimonio público que se representa en el menoscabo, disminución, pérdida o deterioro de los bienes o recursos públicos, o a los intereses patrimoniales del Estado, producida por una gestión fiscal antieconómica, ineficaz, ineficiente e inoportuna. “[…] Dicho daño podrá ocasionarse por acción u omisión de los servidores públicos o por la persona natural o jurídica de derecho privado, que en forma dolosa o culposa produzcan directamente o contribuyan al detrimento al patrimonio público […]”.
126. En lo que respecta a la conducta, el artículo 4 de la Ley 610 dispuso que la responsabilidad fiscal tiene por objeto el resarcimiento de los daños ocasionados al patrimonio público como consecuencia de la conducta dolosa o culposa de quienes realizan gestión fiscal.
127. En cuanto al nexo causal, este elemento supone la existencia de una relación de causa a efecto entre la conducta dolosa o gravemente culposa desplegada por el gestor fiscal y el daño patrimonial ocasionado al Estado.
128. Bajo estas consideraciones, para que proceda un fallo con responsabilidad fiscal, la contraloría debe demostrar que el investigado tenía un deber funcional concreto de manejo, control, custodia, verificación o decisión respecto de los recursos afectados, y que su conducta dolosa o gravemente culposa fue causa eficiente e idónea del detrimento patrimonial.
129. En la sentencia de 9 de febrero de 202350, esta Sección consideró que el incumplimiento parcial del objeto de un contrato de obra configura un daño
50 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Primera, sentencia de 9 de febrero de 2023, radicación núm. 85001233300020180012801, C.P. Hernando Sánchez Sánchez, demandante Rubén Darío Higuera Márquez.
patrimonial fiscal cuando la inversión ejecutada parcialmente no presta servicio alguno a la comunidad.
130. En el presente caso el municipio de Planeta Rica y FUNDET suscribieron el contrato de obra pública núm. 162 de 2011 cuyo objeto era “[…] REFORESTACIÓN DE 100 PLANTACIONES 1 CON PROTECTORAS-PRODUCTORAS NATIVAS O INTRODUCIDAS, DE HECTAREAS REPRODUCCIÓN SEXUAL O ASEXUAL EN LAS VEREDAS QUE FORMAN PARTE DEL SECTOR HIDROGRÁFICO BAJO SAN JORGE, VEREDA GUARICA (ARROYO LAS LAURAS, ARROYO CARACOLIES 10 HECTAREAS), VEREDA EL TIGRE (QUEBRADA LOS MONCHOLOS-10 HECTAREAS), Y VEREDA NUEVA HOLANDA (ARROYO CAROLINA-80 HECTAREAS), Y CAPACITACIÓN EN EDUCACIÓN AMBIENTAL PARA LA CONSERVACIÓN DE LOS RECURSOS NATURALES RENOVABLES DEL MUNICIPIO DE PLANETA RICA, (AGUA, AIRE, SUELO, FAUNA Y FLORA) […]”51.
131. El objeto del contrato de obra 162 de 2011 era reforestar 146 hectáreas con plántulas de especies nativas, según las especificaciones de los estudios previos y del pliego de condiciones, que hacen parte del contrato. Esos estudios exigían, además, sembrar en temporada de lluvias (entre octubre y noviembre de 2011), porque los meses de diciembre a marzo son secos y comprometen la supervivencia de las plantas.
132. En la adición núm. 1 del contrato se acordó que el montó del contrato inicialmente pactado sería aumentado en un 38,9294% expresado en salarios mínimos mensuales, es decir, la suma de $160.000.000.
133. El mencionado contrato cuenta con acta de recibo final de fecha 28 de diciembre de 2011, suscrita por el representante legal de FUNDET, el señor Jorge Manuel García Ramos interventor de la obra y un funcionario del municipio de Planeta Rica. En el acta consta que se recibió a satisfacción el producto de la ejecución contractual, de acuerdo con lo consignado en el informe final de interventoría52.
134. La contraloría realizó en el año 2012, una auditoría a los recursos provenientes de regalías del municipio de Planeta Rica (Córdoba) para las vigencias 2010 y 2011, cuyas visitas se realizaron los días 11, 12 y 17 de octubre de 2012.
135. En el respectivo informe se consignaron los resultados de la visita y la verificación de ejecución del contrato, en los siguientes términos53:
“[…] Resultados de la visita y verificación de Ejecución del Contrato:
51 Cfr. Índice 02, archivo “ED_C01_CD01 FOLIO 295-ACTUACIONES PROCESO DE RESPONSABILIDAD FISCAL-
RESERVADO(.zip) NroActua 2”, inserto en la carpeta “CD01 FOLIO 295”, subcarpetas “PRF 042_NUEVADIGITALIZACIÓN” y “CARPETA 1 PFR 042”, documento “CONTENIDO CARP 2(2)”, páginas 40 a 47.
52 Cfr. Índice 02, archivo “ED_C01_CD01 FOLIO 295-ACTUACIONES PROCESO DE RESPONSABILIDAD FISCAL-
RESERVADO(.zip) NroActua 2”, inserto en la carpeta “CD01 FOLIO 295”, subcarpetas “PRF 042_NUEVADIGITALIZACIÓN” y “CARPETA 1 PFR 042”, documento “CONTENIDO CARP 2(2)”, páginas 58 y 59.
53 Cfr. Índice 02, archivo “ED_C01_CD01 FOLIO 295-ACTUACIONES PROCESO DE RESPONSABILIDAD FISCAL-
RESERVADO(.zip) NroActua 2”, inserto en la carpeta “CD01 FOLIO 295”, subcarpetas “PRF 042_NUEVADIGITALIZACIÓN” y “CARPETA 1 PFR 042”, documento “CONTENIDO CARP 2(2)”, páginas 14 a 24.
Para la verificación de la ejecución de este contrato los funcionarios de la CGR en compañía del supervisor del contrato, profesional en zootecnia encargado de la dependencia municipal UMATA, Raúl Espinoza Navarro, se desplazó a los sitios en los que al parecer se efectuó la siembra de 146 hectáreas de Roble, así:
a. Sector el Tigre, Vereda el cielo del Municipio de Planeta Rica […]
En conclusión, de las 30 hectáreas sembradas con 34.500 plántulas de roble solo se encontraron 14 plántulas, es decir se presentó una pérdida del 100%, las plántulas que lograron sobrevivir se ubican en el cultivo de yuca y maíz, como se observa en el registro fotográfico, así mismo se pudo establecer que no existe fuente hídrica cercana al sitio de sembradío y que los propietarios de las fincas el Dorado son el señor Álvaro Márquez y señora Roció Petro y la finca la Juliana es propiedad de Nelson Brum y Noris Mercado.
b. Vereda el Cielo, finca Galicia, de propiedad del señor Elber Hernández Dávila […] Las 56 hectáreas sembradas corresponden a 68.432 plántulas y de la verificación física efectuada por la CGR no se encontró ninguna de ellas, es decir se alcanzó una pérdida del 100%. Por el estado del sitio de sembradío, se evidencia que no hubo acompañamiento ni seguimiento con posterioridad a la siembra de las estacas.
[…] Por lo anterior se evidenció una pérdida del 100% de las plántulas presuntamente sembradas en las 56 hectáreas, donde deberían existir 68.432 plántulas de roble, NO SE ENCONTRÓ NINGUNA PLÁNTULA SEMBRADA, por lo que se alcanzó una pérdida del 100%, lo que si se evidencio fue un estado de abandono generalizado en el sitio de sembradío y la falta de seguimiento del proyecto.
c. Vereda el Cielo, finca San Rafael, de propiedad del señor Isaías Enrique Mercado […]
Como resultado de la inspección física, la CGR encontró que de las 20 hectáreas supuestamente sembradas, solamente se encontró un total de 10 plántulas de roble de las 24.440 que debieran existir, es decir se alcanzó una pérdida del 100%. Nuevamente se deja anotado que los sitios destinados al sembradío corresponden a predios privados, en zonas de potrero y de cultivo, como el cultivo de arroz, el cual se observa en el registro fotográfico, sin evidenciarse cercanía a las fuentes hídricas referidas en el objeto contractual; adicionalmente y según lo manifestado por el propietario del predio el señor Isaías Enrique Mercado, no hubo acompañamiento, ni seguimiento al proyecto con posterioridad a la siembra de las estacas.
d. Vereda Nueva Holanda, del Corregimiento Carolina, finca Rancho Montana […]
La verificación física de la siembra efectuada en la finca Rancho Montana, sólo permitió evidenciar la existencia de 10 plántulas de roble de las 48.880 que debieran existir en las 40 hectáreas que presuntamente se sembraron. Por lo anterior se concluye que se alcanzó una pérdida del 100%. Aunado a lo anterior la siembra se efectuó en un 100% en predios de particulares y en áreas distantes a fuentes hídricas. Del estado en el que se encontró el sembradío, se evidencia que no hubo acompañamiento ni seguimiento con posterioridad a la siembra de las estacas.
[…] En cuanto al componente de capacitación en educación ambiental para la conservación de los recursos naturales no renovables, del municipio de Planeta Rica (agua, aire, suelo, fauna y flora), no se puede evidenciar su ejecución, pero si se evidenció su inutilidad, ya que existen elementos para concluir que esta no fue efectiva […]
d. Se hizo caso omiso, sin justificación técnica, a la selección de las plántulas nativas identificadas en el estudio previo, en el folleto de capacitación y en los
pliegos de condiciones, decidiéndose sin ningún soporte técnico por la siembra de "Roble", especie maderable de lento crecimiento cuando lo perseguido con el contrato era la siembra de especies nativas de rápido crecimiento con funcionalidad de protección de fuentes hídricas y por lo tanto incumpliéndose desde el comienzo las condiciones establecidas para el contrato.
e. Se cambió la modalidad de reproducción de sexual recomendada en el soporte técnico, en el estudio previo y en el pliego de condiciones (mediante trasplante plántulas), y se escogió la siembra a través de un método asexual (mediante estacas) sin ninguna justificación técnica que soportara tal decisión, selección que generó los altos porcentajes de mortalidad de las especies sembradas.
f. El contrato, los pliegos y estudios previos establecían la necesidad de efectuar un seguimiento al proyecto durante los cinco primeros años. En tal sentido, se establecía la necesidad de efectuar como mínimo 3 limpias dentro de los primeros 2 años del proyecto y 2 limpias por año durante los 3 años subsiguientes. Las verificaciones efectuadas en los sitios de siembra respecto de los propietarios de los predios, permitió determinar que hasta la fecha no se ha efectuado ningún tipo de acompañamiento, ni seguimiento que garantizara el cumplimiento de dicha obligación.
g. La ambivalencia presentada entre el contenido de las capacitaciones y la ejecución del contrato permiten concluir que la misma no fue efectiva, no cumplió con el fin social y esto se corrobora con el hecho de haberse presentado una pérdida del 100% en las 146 hectáreas reforestadas con este contrato. Adicionalmente, conforme se observa en los registros de asistencia y registros fotográficos, la población capacitada no corresponde con los sujetos destinatarios del proyecto.
[…] Por lo anterior de las 146 hectáreas presuntamente sembradas con estacas de roble correspondientes al objeto del contrato 162 de 2011, y del componente de capacitaciones se evidenció por parte de la CGR, que existe una pérdida total de los recursos invertidos en este contrato, así como de la deficiente participación del Interventor en este proyecto […]” (negrilla fuera del texto).
136. Por medio de auto núm. 00065 de 8 de marzo de 201354, expedido por la Contraloría General de la República, se declararon de impacto nacional los hechos contenidos en el hallazgo fiscal núm. H65 correspondiente al municipio de Planeta Rica (Córdoba)55.
137. Posteriormente, mediante auto núm. 000779 de 23 de mayo de 201356 proferido por la Contraloría Delegada Intersectorial núm. 17 se dio apertura al proceso de responsabilidad fiscal núm. UCC-PRF-042-2013, se vinculó como presuntos responsables a los señores: 1. Oscar Díaz González en calidad de alcalde del municipio de Planeta Rica; 2. Carlos Bedoya Muñoz como secretario de Infraestructura y Planeación del municipio; 3. Raúl Espinoza Navarro en calidad de supervisor del contrato núm. 162 de 2011 y profesional de la UMATA, 4. La Fundación para la Investigación y el Desarrollo Territorial - FUNDET como contratista de la obra, y 5. Jorge Manuel García Ramos, interventor del contrato.
54 “[…] Por medio del cual se declaran unos hechos de Impacto Nacional […]”.
55 Cfr. Índice 02, archivo “ED_C01_CD01 FOLIO 295-ACTUACIONES PROCESO DE RESPONSABILIDAD FISCAL-
RESERVADO(.zip) NroActua 2”, inserto en la carpeta “CD01 FOLIO 295”, subcarpetas “PRF 042_NUEVADIGITALIZACIÓN” y “CARPETA 1 PFR 042”, documento “CONTENIDO CARP 2(2)”, páginas 189 y 190.
56 Cfr. Índice 02, archivo “ED_C01_CD01 FOLIO 295-ACTUACIONES PROCESO DE RESPONSABILIDAD FISCAL-
RESERVADO(.zip) NroActua 2”, inserto en la carpeta “CD01 FOLIO 295”, subcarpetas “PRF 042_NUEVADIGITALIZACIÓN” y “CARPETA 1 PFR 042”, documento “CONTENIDO CARP 2(2)”, páginas 198 a 211.
138. Asimismo, se vinculó como tercero civilmente responsable a la Aseguradora Solidaria de Colombia Entidad Cooperativa. La decisión que se fundamentó así:
“[…] 4. FUNDAMENTOS DE HECHO
[…] Las presuntas reforestaciones se efectuaron en los siguientes cuatro (4) predios:
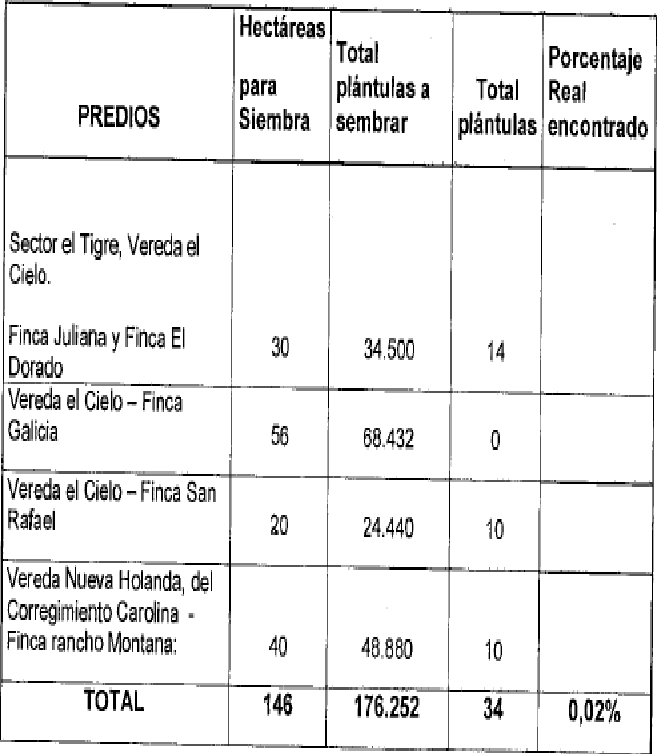
Con el cuadro anterior, se evidencia que no se cumplió con las obligaciones contractuales, puesto que de las 146 hectáreas en las cuales debieran sembrarse unas 176.252 plántulas, solamente se sembraron 34 con estacas de roble y del componente de capacitaciones se evidenció por parte de la CGR, que no se cumplió el 98% del contrato dado que sólo se sembró el 0.02%, en un cultivo que no era el estipulado en el objeto del contrato 162 de 2011.
En cuanto al otro componente de éste contrato: la capacitación en educación ambiental para la conservación de los recursos naturales no renovables, del municipio de Planeta Rica (agua, aire, suelo, fauna y flora), según estudios previos adjunto al expediente a folios 24 a 37, se estableció que la capacitación era prioritaria para un mejor saber y entender de la comunidad, para que contribuyera con la permanencia del proyecto siendo el objeto capacitar a 50 usuarios; en cuanto a este componente se pudo establecer que se realizó sin el cumplimiento a plenitud de los requisitos exigidos en el contrato […]
C. PRESUNTOS RESPONSABLES
[…]
La Fundación para la Investigación y el Desarrollo Territorial "FUNDET, NIT 823.003.596-7, en su calidad de Contratista, representada legalmente por el señor MARLON JOSE NAVARRO PELAEZ, C.C.No.92.528.225, con domicilio en la Carrera 24 | No. 8ª-17 Barrio la Palma, Sincelejo y/o domicilio Carrera 24 | No.8ª -17 B, Barrio la Palma Sincelejo- Sucre, correo fundet.ong@hotmail.com y teléfono 314-5467365, 300-7034385, quien suscribió el Contrato de Obra No.162 de 2011, obrante a folios 38 a 41 y al adicional No.01 de 9 de Diciembre de 2011 obrante a folios 42 a 44; como quiera que el contrato es ley para las partes, en desarrollo de la normatividad contractual, debía darle estricto cumplimiento al objeto contractual y este con su conducta no cumplió con lo estipulado en la cláusula primera del contrato de obra que nos ocupa. Igualmente en atención a que con su conducta fue contrariando los principios que rigen la función pública y de la gestión fiscal en particular, al realizar una gestión antieconómica, ineficaz, ineficiente ocasionando la perdida de los recursos del Estado, al no cumplir sus fines […]” (negrilla fuera texto).
139. La imputación de la responsabilidad se efectuó en el auto núm. 000965 de 31 de marzo de 201457 en el que la Contraloría Delegada Intersectorial núm. 17 – Grupo para conocimiento y Trámite de Procesos de Responsabilidad imputó responsabilidad solidaria en cuantía de $571.000.000, sin indexar, en contra de los señores Oscar Díaz González, Raúl Espinoza Navarro, Carlos Bedoya Muñoz, FUNDET, Jorge Manuel García Ramos y la compañía Aseguradora Solidaria de Colombia Entidad Cooperativa, como tercero civilmente responsable.
140. La decisión en relación con el contratista se fundamentó así:
“[…] La FUNDACIÓN PARA LA INVESTIGACIÓN Y EL DESARROLLO
TERRITORIAL "FUNDET", NIT 823.003.596-7, en su calidad de Contratista, […] como quiera que el contrato es ley para las partes, en desarrollo de la normatividad contractual, debía darle estricto cumplimiento al objeto contractual y este con su conducta no cumplió con lo estipulado en la cláusula primera del contrato de obra que nos ocupa, así mismo incumplió con las recomendaciones realizadas por los pliegos de condiciones y el contrato mismo, que indicaban una época, métodos y especial recomendables para ejecutar la labor de reforestación.
Lo anterior nos indica que con su conducta contrarió los principios que rigen la función pública y de la gestión fiscal en particular, al realizar una gestión antieconómica, ineficaz, ineficiente ocasionando la perdida de los recursos del Estado, al no cumplir sus fines.
La conducta del Contratista Fundación para la Investigación y el Desarrollo Territorial "FUNDET, NIT 823.003.596-7, se imputa a título de Dolo en tanto a pesar de las recomendaciones realizadas en el pliego de condiciones, terminó ejecutando una plantación cuya inutilidad ha sido establecida en un 99%.
[…] Una vez perfeccionado un contrato celebrado válidamente, se sigue, como principal efecto inmediato, que las partes deban ajustar su conducta conforme a la reglamentación en él incorporada no hacerlo así implica que actuó a título de dolo y el contrato 162 del 4 de Noviembre de 2011, estableció que la reforestación se debía ejecutar: "...de conformidad con las especificaciones técnicas establecidas en los estudios previos de conveniencia y oportunidad, Pliego de Condiciones y en la propuesta técnica y económica presentada por el contratista" […]” (negrilla fuera del texto).
141. Surtido el trámite respectivo, se expidió el auto núm. 1843 de 6 de agosto de 2014 por medio del cual se falló con responsabilidad dentro del proceso núm. UCC-PRF-042-2013, en cuantía de $422.127.307,59 en contra de Oscar Díaz González, Raúl Alfonso Espinosa Navarro, Jorge Manuel García Ramos y FUNDET. Se excluyó de responsabilidad a Carlos Bedoya Muñoz y se llamó a responder a la Aseguradora Solidaria de Colombia Entidad Cooperativa58.
142. Contra la anterior decisión el señor Oscar Díaz González y la Aseguradora Solidaria de Colombia Entidad Cooperativa interpusieron recurso de reposición, los
57 Cfr. Índice 02, archivo “ED_C01_CD01 FOLIO 295-ACTUACIONES PROCESO DE RESPONSABILIDAD FISCAL-
RESERVADO(.zip) NroActua 2”, inserto en la carpeta “CD01 FOLIO 295”, subcarpetas “PRF 042_NUEVADIGITALIZACIÓN” y “CARPETA 3 PFR 042”, documento “CARPETA 3 PRF 042”, páginas 128 a 177.
58 Cfr. Índice 02, archivo “ED_C01_CD01 FOLIO 295-ACTUACIONES PROCESO DE RESPONSABILIDAD FISCAL-
RESERVADO(.zip) NroActua 2”, inserto en la carpeta “CD01 FOLIO 295”, subcarpetas “PRF 042_NUEVADIGITALIZACIÓN” y “CARPETA 4 PFR 042”, documento “CARPETA 4 PRF 042”, páginas 113 a 161.
cuales fueron resueltos mediante auto núm. 2539 del 17 de diciembre de 201459, en el sentido de decidirlo de manera favorable a sus intereses. En consecuencia, ordenó la revocatoria de la decisión, el archivo del proceso a favor de los investigados y desvinculó a la compañía aseguradora.
143. La decisión fue remitida al despacho del contralor general quien, en auto núm. 0019 de 23 de febrero de 201560 decretó de oficio la nulidad de lo actuado en el proceso de responsabilidad fiscal núm. UCC-042-2013 a partir del “[…] auto No. 1843 de 2014 […]”. Fundamentó su decisión en el siguiente argumento:
“[…] En efecto, el artículo 36 de la Ley 610 de 2000, consagra como causales de nulidad: (i) falta de competencia del funcionario; (ii) violación del derecho de defensa del implicado; y (iii) la comprobada existencia de irregularidades sustanciales que afecten el debido proceso frente a las que, de oficio o a solicitud de parte procede su decreto.
En el caso en estudio es evidente que con la decisión proferida mediante auto No. 002386 (sic) del 17 de diciembre de 2014, el a quo configura la tercera causal dictada por la norma en cita en razón a que dentro de las presentes diligencias ya se había proferido decisión de fondo en la cual se había declarado la responsabilidad fiscal en contra de tres implicados y luego de haber sido interpuesto los recursos contra la misma, lo procedente era declarar su confirmación o en su defecto revocar la decisión mediante fallo sin responsabilidad.
La declaratoria de archivo que omitió el análisis de los argumentos expuestos por los implicados en sus recursos, vulnera su debido proceso y limita a esta instancia a pronunciarse en el momento de efectuar el control jurídico establecido por ley, razón por la cual este Despacho decide, de oficio, el decreto de la nulidad a partir del fallo con responsabilidad fiscal proferido mediante auto No. 1843 del 6 de agosto de 2014 y ordena que se rehaga la actuación a partir de ese momento procesal y en derecho […]” (negrilla del texto).
144. En cumplimiento a lo ordenado por el contralor general en la mencionada providencia, la Contraloría Intersectorial núm. 17 profirió el auto núm. 00263 de 10 de marzo de 201561 en el que dispuso rehacer la actuación dentro del proceso a partir del auto núm.1843 de 2014.
145. Es así como, se profirió un nuevo fallo el núm. 0150 de 4 de febrero de 201662 en el que se resolvió: i) fallar con responsabilidad fiscal solidaria a los señores Raúl Alfonso Espinosa Navarro, Jorge Manuel García Ramos y FUNDET, en cuantía de
$659.872.205,94; ii) fallar sin responsabilidad fiscal frente a los señores Carlos Arturo Bedoya Muñoz y Oscar Díaz González; y iii) declarar como tercero civilmente responsable a la Aseguradora Solidaria de Colombia Entidad Cooperativa con base en la póliza núm. 360-47-994000011690 por el valor asegurado y no afectado.
59 Cfr. Índice 02, archivo “ED_C01_CD01 FOLIO 295-ACTUACIONES PROCESO DE RESPONSABILIDAD FISCAL-
RESERVADO(.zip) NroActua 2”, inserto en la carpeta “CD01 FOLIO 295”, subcarpetas “PRF 042_NUEVADIGITALIZACIÓN” y “CARPETA 5 PFR 042”, documento “CARPETA 5 PRF 042”, páginas 174 a 257.
60 Cfr. Índice 02, archivo “ED_C01_CD01 FOLIO 295-ACTUACIONES PROCESO DE RESPONSABILIDAD FISCAL-
RESERVADO(.zip) NroActua 2”, inserto en la carpeta “CD01 FOLIO 295”, subcarpetas “PRF 042_NUEVADIGITALIZACIÓN” y “CARPETA 6 PFR 042”, documento “CARPETA 6 PRF 042”, páginas 7 a 11.
61 Cfr. Índice 02, archivo “ED_C01_CD01 FOLIO 295-ACTUACIONES PROCESO DE RESPONSABILIDAD FISCAL-
RESERVADO(.zip) NroActua 2”, inserto en la carpeta “CD01 FOLIO 295”, subcarpetas “PRF 042_NUEVADIGITALIZACIÓN” y “CARPETA 6 PFR 042”, documento “CARPETA 6 PRF 042”, páginas 13 a 16.
62 Cfr. Índice 02, archivo “ED_C01_CD01 FOLIO 295-ACTUACIONES PROCESO DE RESPONSABILIDAD FISCAL-
RESERVADO(.zip) NroActua 2”, inserto en la carpeta “CD01 FOLIO 295”, subcarpetas “PRF 042_NUEVADIGITALIZACIÓN” y “CARPETA 6 PFR 042”, documento “CARPETA 6 PRF 042”, páginas 132 a 218.
146. La decisión se sustentó en los siguientes argumentos:
“[…] Debe precisar este Despacho que de acuerdo con los diferentes medios de prueba que reposan dentro del acervo probatorio se tiene que el daño es por la totalidad del valor del Contrato 162 del 4 de noviembre de 2011 con su respectiva adición 001 del 8 de diciembre de 2011. Esto sustentado en las siguientes consideraciones:
[…] Como se puede observar se pagó la totalidad del valor del contrato principal y del contrato adicional por un valor de $571.000.000., sin tener en cuenta las condiciones establecidas en el contrato para su desembolso (cláusula sexta folio 39). Es decir, se entregó la totalidad de los recursos en el término de 13 días y supuestamente verificando la siembra de las 200.692 plántulas y donde este Despacho logró establecer que obra a folio 397 factura No. 049 de fecha 28 de noviembre de 2011 del Vivero Reforestadora Las Acacías por una cantidad de 42.000 Pseudoestacas de Roble por un valor de $14.364.000.
Es así como resulta probado para este Despacho que se hizo la totalidad de los pagos por un número muy inferior de plántulas. […]
Para este Despacho resulta de suma importancia valorar de acuerdo con las reglas de la sana crítica y la persuasión racional que de acuerdo con la información encontrada en el informe de auditoría realizado por la Contraloría Delegada para el sector de Minas y Energía donde se evidencia como resultado de la Visita Técnica de Verificación (folios 13 a 23) de ejecución del contrato 162 del 4 de noviembre del 2011 llevada a cabo los días 11 y 12 de octubre del 2012 donde se señaló que “se evidenció una pérdida del 100% de las plántulas presuntamente sembradas en las 56 ha donde deberían existir 68.432 plántulas de roble no se encontró ninguna plántula sembrada por lo que se alcanzó una pérdida del 100%, lo que si se evidenció fue un estado de abandono generalizado en el sitio de sembradío y la falta de seguimiento del proyecto” y con el Informe Técnico elaborado en la etapa probatoria del proceso en curso al cual se ha venido haciendo referencia, es claro para este Despacho que no se realizó de manera total y efectiva la reforestación de las áreas contempladas en el contrato bajo estudio. Y solo en unos puntos concretos se encontraron alrededor de 2023 plántulas de Roble, especie que no fue contemplada dentro del contrato ni de los estudios previos, por lo tanto, resulta para este punto de debate, indiferente para este Despacho el número o porcentaje de plántulas sobrevivientes a la siembra, toda vez que estas tienen una finalidad distinta a la contemplada en el contrato cual es la preservación de las fuentes hídricas de la zona.
[…] Adicionalmente, en lo que tiene que ver con el componente de capacitación este Despacho entra a analizar lo regulado en los estudios previos respecto a lo contemplado para las capacitaciones […]
Es pertinente precisar que en cuanto a este componente se pudo establecer que se realizó sin el cumplimiento a plenitud de los requisitos exigidos en los estudios previos y el contrato, no pudiéndose evidenciar su efectiva ejecución.
[…] La contradicción presentada en el contenido de las capacitaciones y la ejecución del contrato permiten concluir que la misma no fue efectiva, no cumplió con el fin social y esto se corrobora con el hecho de haberse presentado una pérdida de las plántulas sembradas y que eran objeto del contrato 162 del 4 de noviembre de 2011. Este Despacho reitera que las capacitaciones, no fueron ejecutadas en su totalidad y lo que resulta aún más perjudicial para el contrato fue que no cumplieron los fines para los cuales fueron contempladas, lo que permite concluir que estas no fueron efectivas, no prestaron ninguna utilidad.
[…] Para el caso concreto este Despacho concluye que analizados los argumentos esgrimidos por los imputados en sus descargos y el acervo
probatorio recaudado se presentaron irregularidades desde el origen del contrato, No 162 del 4 de noviembre de 2011, celebrado por el Municipio de Planeta Rica y la Fundación para la Investigación y el Desarrollo Territorial-FUNDET, que fueron determinantes para que se concretara el daño anteriormente descrito.
[…] ANÁLISIS DE LA CONDUCTA Y NEXO CAUSAL DE LA FUNDACIÓN PARA LA INVESTIGACIÓN Y EL DESARROLLO TERRITORIAL “FUNDENT”
[…] como puede aseverar el Despacho el contratista en el proceso de selección no se opuso ni realizo comentario alguno sobre las especificaciones exigidas en los estudios previos son parte integral del contrato63 y sin justificación técnica y dada la experticia que tenía en el tema contratado cambio las especificaciones de los estudios y del contrato, sembrando en pleno verano, sembrando roble en vez de especies nativas a sabiendas que dichas modificaciones impedirían cumplir el objeto contractual como era la reforestación de 100 hectáreas, por lo tanto lo que justifico la contratación no se cumplió en un 99% tal y como quedo explicado en el capítulo del Daño.
Conforme al acervo probatorio que reposa en el expediente de este proceso de Responsabilidad Fiscal, se tiene que el contratista Fundación FUNDET, contrario lo estipulado en los pliegos de condiciones, sin haber manifestado de acuerdo a su experticia y experiencia en el tema, que las condiciones de siembra de las plántulas en verano, el cambio de las especies nativas, el cambio del método de reproducción y la capacitación en educación ambiental podrían causar una mortandad en las plántulas reforestadas y de esta forma se hubiera podido evitar la pérdida de los recursos Públicos del Municipio de Planeta Rica
En igual sentido se tiene plenamente probado que el otro componente del contrato 162 del 4 de noviembre de 2011 cuál era la Capacitación en educación ambiental a la comunidad, no fue efectiva […]
Sin embargo es el caso concreto y teniendo en cuenta que el contratista es un especialista, este se apartó voluntariamente y sin justificación técnica de las condiciones establecidas en los estudios previos así como no dio las capacitaciones en los términos requeridos para hacer efectiva la finalidad contractual, por la cual este Despacho corrobora lo sostenido en la imputación, en el sentido de calificar la conducta desplegada por este sujeto a título de dolo.
[…] Con su conducta permitió y contribuyo a la pérdida de los recursos del Municipio, derivando una gestión fiscal antieconómica, ineficaz, ineficiente e inoportuna, la Fundación FUNDET con NIT 823.003.596-7, en su calidad de contratista, representada legalmente por el Señor MARLON JOSE NAVARRO para la época y gestor fiscal contribuyente del daño patrimonial ocasionado, razón por la cual y una vez probados, como están, los elementos de la responsabilidad fiscal, debe proferirse fallo con responsabilidad fiscal en su contra y de manera solidaria, por la suma de la suma (sic) de SEICIENTOS CINCUENTA Y NUEVE MILLONES OCHOCIENTOS SETENTA Y DOS MIL DOCIENTOS (SIC) CINCO PESOS CON NOVENTA Y CUATRO CENTAVOS M/CTE, ($659.872.205,94 M/CTE), valor
indexado a diciembre 15 de 2015, que corresponden a los recursos invertidos en el contrato No 162 del 4 de noviembre de 2.011 y su adicional del 9 de diciembre del 2011[…]” (negrilla fuera del texto).
63 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Tercera, Subsección C, M.P. ENRIQUE GIL BOTERO, 24 de julio de 2013.
147. El proceso culminó con decisión definitiva contenida en el auto núm. ORD-80112-0316-2016 de 24 de mayo de 201664 en el que se explicó:
“[…] a) Detrimento patrimonial:
[…] este Despacho encuentra probada la existencia de un daño al patrimonio público particularmente al Municipio de Planeta Rica- Córdoba, siendo éste uno de los elementos determinantes de la responsabilidad fiscal, es menester entrar a estudiar los demás elementos que estructuran la responsabilidad fiscal, esto es, la conducta dolosa o gravemente culposa del gestor fiscal y su nexo de causalidad en la producción del daño fiscal, pues según lo dispuesto por el artículo 53 de la Ley 610 de 2000, para proferir fallo con responsabilidad fiscal se debe acreditar la existencia de pruebas que conduzcan a la certeza del daño, la conducta calificada como culpa grave o dolo, y el nexo causal entre éstos últimos.
b) De la conducta gravemente culposa o dolosa atribuible a los gestores fiscales, y el nexo causal
[…] - De la gestión desplegada por la Fundación para la Investigación y
Desarrollo Territorial “FUNDET”.
Frente a la gestión de la Fundación para la Investigación y el Desarrollo Territorial "FUNDET", quien obró en condición de contratista en virtud del contrato No. 162 de 2011 celebrado con el municipio de Planeta Rica Córdoba, este Despacho observa que de acuerdo con el acervo probatorio obrante en el expediente, el contratista no cumplió con la cláusula primera del contrato referente al objeto así como tampoco con las obligaciones establecidas en el contrato, ni con los requerimientos técnicos que se consignaron en los estudios previos, lo cual se corroboró en el informe técnico emitido por la ingeniera Forestal Diana Cardona, en el cual se concluyó que no se cumplió con el proyecto y que las especies a plantar (especies nativas de la región), se cambiaron por roble sin justificación técnica alguna desatendiendo lo establecido en el estudio previo, pliegos de condiciones y en el contrato.
De igual forma se estableció que de las 146 hectáreas que debían ser sembradas con 200.692 estacas de roble incluida la resiembra correspondientes al objeto del contrato 162 de 2011, solo se encontró un total de 2023 árboles que corresponde al 1% de árboles sembrados observándose una mortalidad del 99%.
De este modo, el contratista en condición de colaborador del Estado en el cumplimiento de sus fines, obró desconociendo las especificaciones técnicas requeridas por el Municipio de Planeta Rica, permitiendo que no se alcanzara el objeto del contrato y que se ocasionara un daño al patrimonio público, máxime si se tiene en cuenta que este tenía el conocimiento técnico, la experiencia y la experticia en el tipo de labores contratadas, por lo que no es admisible que no se hubiesen adoptado las medidas necesarias para alcanzar el objeto del contrato y evitar el daño ocasionado.
[…] De manera que este Despacho no encuentra probado que la conducta de la Fundación para la Investigación y el Desarrollo Territorial "FUNDET", se haya realizado con intención de ocasionar el daño de manera dolosa y adicionalmente que la misma no encuadra dentro de ninguna de las presunciones de dolo ni de culpa grave que trae el Estatuto Anticorrupción, por lo cual es necesario analizar la misma a la luz de lo dispuesto en el Código Civil […]
64 Cfr. Índice 02, archivo “ED_C01_CD03 FOLIO 366-EXPEDIENTE ADMINISTRATIVO PRF NO. 042-2013 -
RESERVADO(.zip) NroActua 2”, inserto en la carpeta “CD03 FOLIO 366”, carpeta “Carpeta principal 7PRF 042-2013 Planeta Rica-Córdoba”, documento “16 20160524_Auto ORD 80112 0316 Resuelve consulta_PRF 042-2013_CP7_1377-1396”.
Los fenómenos que usualmente determinan el comportamiento culposo, son: la imprudencia, la negligencia, la impericia y la violación de normas legales65; todas comportan una omisión en el deber de cuidado, que se le exige al sujeto en el caso concreto, como ocurrió en el presente caso.
De acuerdo con lo anterior la calificación de la conducta debe hacerse a título de culpa grave y no de dolo.
- Nexo causal frente al daño:
El Despacho encuentra igualmente establecido el nexo causal entre el daño patrimonial causado al municipio de Planeta Rica y la conducta desplegada por la Fundación para la Investigación y el Desarrollo Territorial "FUNDET", sustentado en la relación determinante de la actuación del vinculado, esto es, en el incumplimiento de las obligaciones contractuales y el desconocimiento de las condiciones técnicas establecidas en los estudios previos, pliegos de condiciones y del contrato, permitiendo de esta manera que no se alcanzara el objeto contractual y contribuyendo de esta forma en la configuración del daño.
Así las cosas el contratista es responsable fiscal habida cuenta que al ser colaborador del estado en el cumplimiento de sus fines tiene la responsabilidad de velar porque el objeto del contrato se cumpla […]”.
148. De acuerdo con el material probatorio supra, la Sala encuentra probado que, en el marco del seguimiento efectuado a las regalías del municipio de Planeta Rica por parte de la contraloría, se formuló un hallazgo fiscal relacionado con el contrato núm. 162 de 2011.
149. Como consecuencia de ello, se dio inicio al proceso de responsabilidad fiscal núm. UCC-PRF-042-2013, dentro del cual se estableció que, aunque el contratista reportó la ejecución de la reforestación objeto del contrato y esta fue certificada y recibida por el interventor, las visitas de campo permitieron constatar que únicamente subsistían algunas plantas de las 176.252 que debían sembrarse en las 146 hectáreas comprendidas en el proyecto.
150. De acuerdo con lo consignado en el informe técnico al contrato núm. 162-2011 del municipio de Planeta Rica (Córdoba), elaborado por la Contraloría General de la República con fecha de radicación 21 de agosto de 201366 y su aclaratorio de 31 de octubre de 201367, así como lo consignado en informe de visita núm. 2013-384 de 20 de diciembre de 201368, elaborado por la Corporación Autónoma Regional de los Valles del Sinú y del San Jorge – Subdirección Ambiental – División Calidad Ambiental, se logró determinar que:
i) Se sembraron robles y no plantas nativas de la zona,
ii) No se realizó mantenimiento a las plantas sembradas y tampoco se efectuó seguimiento para garantizar su supervivencia,
65 REYES ECHANDÍA Alfonso. Ob. Cit. Pág. 95.
66 Cfr. Índice 02, archivo “ED_C01_CD01 FOLIO 295-ACTUACIONES PROCESO DE RESPONSABILIDAD FISCAL-
RESERVADO(.zip) NroActua 2”, inserto en la carpeta “CD01 FOLIO 295”, subcarpetas “PRF 042_NUEVADIGITALIZACIÓN” y “CARPETA 2 PFR 042”, documento “CARPETA 2 PRF 042”, páginas 30 a 40.
67 Cfr. Índice 02, archivo “ED_C01_CD01 FOLIO 295-ACTUACIONES PROCESO DE RESPONSABILIDAD FISCAL-
RESERVADO(.zip) NroActua 2”, inserto en la carpeta “CD01 FOLIO 295”, subcarpetas “PRF 042_NUEVADIGITALIZACIÓN” y “CARPETA 2 PFR 042”, documento “CARPETA 2 PRF 042”, páginas 199 a 210
68 Cfr. Índice 02, archivo “ED_C01_CD01 FOLIO 295-ACTUACIONES PROCESO DE RESPONSABILIDAD FISCAL-
RESERVADO(.zip) NroActua 2”, inserto en la carpeta “CD01 FOLIO 295”, subcarpetas “PRF 042_NUEVADIGITALIZACIÓN” y “CARPETA 3 PFR 042”, documento “CARPETA 3 PRF 042”, páginas 180 a 186.
iii) Existió una mortandad de las plantas entre el 70% y el 99%.
iv) Se encontraron procesos necróticos en las plantas como resultado de una mala fertilización o presencia de problemas fitosanitarios en la zona.
151. La contraloría concluyó que el contratista FUNDET con su conducta contribuyó y permitió que los recursos del municipio de Planeta se perdieran, pues no se cumplió con la finalidad del contrato núm. 162 de 2011 consistente en la reforestación de la zona intervenida. Por el contrario, la mayor parte de las plantaciones se perdió, no solo porque las especies utilizadas no eran adecuadas para las condiciones del entorno, sino también porque no se capacitó a los beneficiarios para garantizar el mantenimiento y sostenibilidad de las plantaciones.
152. En consecuencia, consideró acreditados los presupuestos para declarar su responsabilidad fiscal, al encontrar demostrado que el contratista tenía a su cargo un deber concreto de administración, manejo y ejecución de los recursos destinados al proyecto y que su conducta constituyó una causa eficiente en la producción del detrimento patrimonial.
153. Por consiguiente, no le asiste razón a la sociedad apelante cuando afirma que al contratista únicamente le era exigible lo pactado en el contrato “[…] en donde no se pactó y por ende no le era exigible el mantenimiento y posterior cuidado que exigía dicha reforestación, circunstancia que, a pesar de estar demostrado en la actuación administrativa, no fue tenido en cuenta para desvincularlo o fallar sin responsabilidad y por ende, tal circunstancia debió generar el mismo efecto hacía mi representada en calidad de tercera civilmente responsable […]”. El contratista estaba en el deber jurídico de ejecutar adecuadamente el objeto contractual y se demostró que el contrato no se ejecutó conforme con las obligaciones pactadas en este.
154. Tanto así que en informe final de interventoría anexo al acta de recibo final de obra del 28 de diciembre de 201169, se dejó consignado lo siguiente:
“[…] Se aclara que de la totalidad de hectáreas reforestadas en el predio Rancho Montana, aproximadarnente (sic) seis (6) hectáreas se encuentran en estado de no rebrote (muertas) y que deben ser reforestadas.
En el predio Galilea, aproximadamente ocho (8) hectáreas se encuentran en estado de rebrote, debido a que son producto de la reforestación correspondiente a la adición del contrato de la referencia.
La reforestación del predio San Rafael de propiedad de Isaías Mercado, también correspondientes a la siembra producto de la adición del contrato, se encuentra en estadio inicial de rebrote, en un área aproximada de veinte hectáreas […]” (negrilla fuera del texto).
155. Lo anterior evidencia que, para la fecha en que se suscribió el acta de recibo final, ya existían seis hectáreas con plantaciones muertas que requerían ser reforestadas y otras áreas que apenas se encontraban en estado de rebrote o en etapas iniciales de desarrollo.
69 Cfr. Índice 02, archivo “ED_C01_CD01 FOLIO 295-ACTUACIONES PROCESO DE RESPONSABILIDAD FISCAL-
RESERVADO(.zip) NroActua 2”, inserto en la carpeta “CD01 FOLIO 295”, subcarpetas “PRF 042_NUEVADIGITALIZACIÓN” y “CARPETA 1 PFR 042”, documento “CONTENIDO CARP 2(2)”, páginas 60 y 61.
156. De esta forma, no solo las acciones investigativas que adelantó la contraloría evidenciaron la falta de cumplimiento contractual del contratista, sino que el mismo informe de la interventoría anexo al acta de recibo final advertía las irregularidades y, pese a ello, se autorizó el pago total del valor del contrato.
157. Por ende, los cargos formulados por la apelante sobre la existencia del daño y la atribución de la responsabilidad al contratista FUNDET no prosperan.
V.3.4. Las presuntas irregularidades del proceso de responsabilidad fiscal
158. La aseguradora apelante sostuvo que ocurrieron tres irregularidades en el trámite del proceso de responsabilidad fiscal que generan la nulidad de los actos acusados. Específicamente se cuestionó: i) la nulidad decretada de oficio por el Contralor General en grado de consulta; ii) la motivación de la vinculación de la aseguradora; y iii) la omisión de vincular al garante del interventor.
159. Antes de resolver la Sala pone de presente que “[…] sólo las irregularidades sustanciales o esenciales, que impliquen violación de garantías o derechos fundamentales, acarrean la anulación de los actos sancionatorios […]”70. Una irregularidad es sustancial cuando "[…] de no haber existido […], el acto administrativo que define la situación jurídica debatida hubiese tenido un sentido sustancialmente diferente […]".
160. En este contexto, se estudiará a continuación en acápites independientes cada uno de los reparos de la apelante:
i) La nulidad decretada de oficio por el Contralor General en grado de consulta
161. La demandante explicó que la Contraloría Delegada Intersectorial núm.17, mediante Auto 2539 de 17 de diciembre de 2014, revocó el fallo con responsabilidad fiscal de 6 de agosto de 2014, al conceder la reposición. Por lo tanto, el Contralor General debía resolver el grado de consulta conforme al artículo 18 de la Ley 610 de 2000, en vez de decretar de oficio la nulidad de lo actuado a partir del Auto 1843 de 2014.
162. Argumentó que las nulidades solo pueden proponerse hasta antes del fallo definitivo de primera instancia, según lo dispuesto en el artículo 3871 de la Ley 610 de 2000 y el concepto de la Oficina Jurídica de la Contraloría No. 2015EE0021297 de 27 de febrero de 2015.
163. Añadió que el superior en el grado de consulta podía confirmar, revocar o modificar el fallo consultado, pero no decretar nulidad de oficio, pues ello configuró una transgresión de las disposiciones normativas y de la doctrina de la propia entidad. Por ello, mediante Auto No. 0316-2016 de 24 de mayo de 2016 la
70 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Segunda Subsección B, sentencia de 24 de enero de 2013, C.P. Victor Hernando Alvarado Ardila, radicación núm. 11001-03-25-000-2011-00688-00(2645-11).
71 Subrogado por el artículo 109 de la Ley 1474 de 2011.
contraloría rechazó por improcedente la solicitud la nulidad planteada por el demandante contra el fallo de responsabilidad fiscal.
164. Para resolver los planteamientos, la Sala destaca que el grado de consulta según lo dispuesto en el artículo 18 de la Ley 610 de 2000 se establece "[…] en defensa del interés público, del ordenamiento jurídico y de los derechos y garantías fundamentales […]". La norma ibid dispone que procede "[…] cuando se dicte auto de archivo, cuando el fallo sea sin responsabilidad fiscal o cuando el fallo sea con responsabilidad fiscal y el responsabilizado hubiere estado representado por un apoderado de oficio […]".
165. Esta Sección en la sentencia de 22 de octubre de 201572 explicó que en el grado jurisdiccional de consulta el superior está facultado para revisar de manera integral la actuación consultada debido a que "[…] El objeto de la consulta, precisamente, es lograr que tales decisiones definitivas sean revisadas, en el evento en que contra ellas no se interponga en tiempo el recurso de apelación, como ocurre con el grado jurisdiccional regulado por el artículo 184 del C.C.A.73 […]”.
166. En este análisis se debe considerar que el artículo 3674 de la Ley 610 de 2000 enlistó la causales que conducen a la nulidad del proceso de responsabilidad fiscal y los artículos 37 y 38 agregaron que esas nulidades proceden de oficio o a solicitud de parte.
167. El artículo 37 indicó que "[…] en cualquier etapa del proceso en que el funcionario advierta que existe alguna de las causales previstas en el artículo anterior, decretará la nulidad total o parcial de lo actuado […]". El artículo 38, en cambio, reguló la nulidad que proponen las partes, al establecer que "[…] podrán proponerse causales de nulidad hasta antes de proferirse el fallo definitivo […]".
168. En este contexto normativo, esta autoridad judicial considera que la actuación cuestionada se ajusta a derecho.
169. La Contraloría Delegada Intersectorial núm.17 profirió fallo con responsabilidad fiscal el 6 de agosto de 2014 y, al resolver el recurso de reposición en el Auto núm. 2539 del 17 de diciembre de 2014, la primera instancia revocó ese fallo y ordenó el archivo, remitiendo el expediente al Contralor General para el grado de consulta.
170. La Contraloría General en el Auto núm. ORD-80112-0019-2015 de 23 de febrero de 2015, dispuso "[…] Decretar, de oficio, la nulidad de lo actuado en el proceso de responsabilidad fiscal No. UCC-042-2013, a partir del auto No. 1843 de 2014 […]", al advertir que "[…] la declaratoria de archivo que omitió el análisis de los argumentos expuestos por los implicados en sus recursos, vulnera su debido proceso […]".
72
73 "[…] Consejo de Estado. Sala de Consulta y Servicio Civil. Radicación 1497. 4 de agosto de 2003. C. P. Flavio Augusto Rodríguez Arce. […]”.
74 "[…] la falta de competencia del funcionario para conocer y fallar; la violación del derecho de defensa del implicado; o la comprobada existencia de irregularidades sustanciales que afecten el debido proceso […]", y precisa que "[…] la nulidad será decretada por el funcionario de conocimiento del proceso […]".
171. Nótese que el Auto núm. ORD-80112-0019-2015 no resolvió una nulidad propuesta por las partes por fuera del término del artículo 38 de la Ley 610 de 2000, sino que constituyó el decreto oficioso de nulidad por parte del funcionario competente quien advirtió una irregularidad y, en ejercicio de la facultad prevista en los artículos 36 y 37 ibidem, anuló lo actuado y ordenó rehacer la actuación, tal como lo autoriza la normativa supra "[…] en cualquier etapa del proceso […]".
172. En consecuencia, el reparo no está llamado a prosperar.
ii) La motivación de la vinculación de la aseguradora
173. El artículo 44 de la Ley 610 de 2000 dispone que “[…] cuando el presunto responsable, o el bien o contrato sobre el cual recaiga el objeto del proceso, se encuentren amparados por una póliza, se vinculará al proceso a la compañía de seguros, en calidad de tercero civilmente responsable, en cuya virtud tendrá los mismos derechos y facultades del principal implicado […]", y agrega que "[…] la vinculación se surtirá mediante la comunicación del auto de apertura del proceso al representante legal o al apoderado designado por éste, con la indicación del motivo de procedencia de aquella […]”.
174. La Corte Constitucional al declarar exequible dicha norma en la sentencia C-648 de 2002, precisó que el papel del asegurador es “[…] garantizar el pronto y efectivo pago de los perjuicios que se ocasionen al patrimonio público […]". En la sentencia C-735 de 2003 la Corte añadió que "[…] la vinculación de la compañía de seguros está determinada por el riesgo amparado […]” por lo que goza de las mismas garantías del principal implicado.
175. En el sub lite está acreditado que la Aseguradora Solidaria de Colombia fue vinculada al proceso desde el Auto de apertura núm. 00779 del 23 de mayo de 2013, en el que se identificó a la compañía, la Póliza Única de Cumplimiento núm. 360-47-994000011690, los amparos afectados y el motivo de la vinculación.
176. Esa identificación se mantuvo en el Auto de Imputación núm. 00965 de 31 de marzo de 2014 y en el Fallo con Responsabilidad Fiscal núm. 150 del 4 de febrero de 2016. Igualmente, obra en el expediente que la aseguradora tuvo pleno conocimiento de las diligencias, se le notificaron las decisiones y ejerció oportunamente los recursos de reposición y apelación.
177. Para la Sala, la vinculación de la aseguradora se ajustó a las exigencias del artículo 44 de la Ley 610 de 2000, de manera que este reparo tampoco prospera.
iii) La omisión de vincular al garante del interventor
178. La apelante cuestiona que la contraloría no realizó la vinculación del garante del interventor José Manuel García Ramos pese a que se le imputó responsabilidad.
179. Frente al planteamiento, la Sala considera que el artículo 44 de la Ley 610 de 2000 supedita la vinculación de la compañía de seguros a que el presunto responsable, el bien o el contrato objeto del proceso se encuentren amparados por una póliza, y a que el operador fiscal así lo determine con fundamento en el material probatorio.
180. Por lo tanto, la eventual omisión de vincular al garante de otro implicado no vicia la legalidad de los actos demandados porque la contraloría tenía la potestad para determinar, según el acervo probatorio, a quiénes vincula al proceso; y tal omisión no constituye una irregularidad sustancial que afecte la vinculación de la aquí demandante ni sus garantías de contradicción y defensa.
181. Finalmente, se pone de presente que no se configuran los presupuestos previstos en el artículo 188 de la Ley 1437 y en el artículo 365 de la Ley 1564 de 2012, sobre condena en costas en esta instancia.
En mérito de lo expuesto, el Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Primera, administrando justicia en nombre de la República y por autoridad de la Ley,
FALLA:
PRIMERO: CONFIRMAR la sentencia de 17 de noviembre de 2022, proferida por la Subsección A de la Sección Primera del Tribunal Administrativo de Cundinamarca, por las razones expuestas en la parte motiva de esta providencia.
SEGUNDO: SIN COSTAS en esta instancia.
TERCERO: Ejecutoriada esta providencia, DEVOLVER el expediente al tribunal de origen.
NOTIFÍQUESE Y CÚMPLASE,
Se deja constancia que la anterior providencia fue leída, discutida y aprobada por la Sala en la sesión de la fecha.
PABLO ANDRÉS CÓRDOBA ACOSTA
Consejero de Estado Presidente Salva voto
GERMÁN EDUARDO OSORIO CIFUENTES
Consejero de Estado
CARLOS FERNANDO MANTILLA NAVARRO
Consejero de Estado
NUBIA MARGOTH PEÑA GARZÓN
Consejera de Estado
CONSTANCIA: La presente providencia fue firmada electrónicamente por los integrantes de la Sección Primera en la sede electrónica para la gestión judicial SAMAI. En consecuencia, se garantiza la autenticidad, integridad, conservación y posterior consulta, de conformidad con la ley.
