





CONSEJO DE ESTADO
SALA DE LO CONTENCIOSO ADMINISTRATIVO SECCIÓN PRIMERA
CONSEJERO PONENTE: CARLOS FERNANDO MANTILLA NAVARRO
Bogotá D.C., tres (3) de septiembre de dos mil veintiséis (2026)
Radicado: 25000-23-41-000-2015-00991-01
Demandante: Ángela Mercedes Trujillo Delgado Demandado: Contraloría General de la República Medio de control: Nulidad y restablecimiento del derecho
Tema: Responsabilidad solidaria en los procesos de responsabilidad fiscal.
Garantía del debido proceso.
Decisión: Confirmar parcialmente la sentencia apelada
Sentencia de segunda instancia
La Sala decide el recurso de apelación interpuesto por la demandante contra la sentencia proferida el 30 de enero de 2020 por el Tribunal Administrativo de Cundinamarca, Sección Primera, Subsección B, que negó las pretensiones de la demanda.
ANTECEDENTES
La demanda1
En ejercicio del medio de control de nulidad y restablecimiento del derecho previsto en el artículo 138 del Código de Procedimiento Administrativo y de lo Contencioso Administrativo2, la señora Ángela Mercedes Trujillo Delgado, por conducto de apoderada judicial, demandó a la Contraloría General de la República, con el objeto de que se accediera a las siguientes pretensiones:
Declare la Nulidad de la decisión de primera instancia proferida por la Nación Contraloría General de la República. Intersectorial 2- Unidad de Investigaciones Especiales-Anticorrupción- Bogotá dentro del proceso de responsabilidad fiscal No. CD 000187 y emitida mediante Auto No. calendado del veintisiete (27) de octubre de dos mil catorce (2014) (Contraloría Intersectorial 2),mediante la cual se falla con responsabilidad fiscal solidaria en cuantía de MIL CIENTO NOVENTA Y DOS MILLONES CIENTO CUARENTA Y CUATRO MIL SEISCIENTOS CUARENTA PESOS ($1.192.144.640.00)M/CTE en contra
de Angela Mercedes Trujillo Delgado, con Cédula de Ciudadanía No. 30.734.917, en su condición de Secretaria de Hacienda Departamental desde el 2 de septiembre de 2004 hasta el 7 de enero de 2008, Víctor William Pantoja Bastidas, con Cédula de Ciudadanía No. 12.979.877, en su condición de Secretario de Hacienda.
Se declare la Nulidad de la decisión proferida por la Nación -Contraloría General de la República. Intersectorial 2- Unidad de Investigaciones Especiales Anticorrupción Bogotá y dentro del proceso de responsabilidad fiscal No. CD 000187 y emitida mediante Auto No. ORD-80112-293-2014, calendado del dieciocho (18) de noviembre de dos mil catorce (2014) (Contralor General de la República), por medio del cual, confirma el fallo con responsabilidad fiscal solidaria adoptado mediante Auto No. 002281 del 27 de octubre de
1 Visible en expediente digital, índice 00035 de Samai ED_C01_02 DEMANDA(.pdf) NroActua 37.
2014 proferido por la Contraloría Delegada Intersectorial No. 2 de la Unidad de Investigaciones Especiales contra la Corrupción, de la Contraloría General de la República, en contra de: Angela Mercedes Trujillo Delgado, identificada con C. C. No. 30.734.917, en su condición de Secretaria de Hacienda Departamental; Víctor William Pantoja Bastidas, identificado con C.C. No. 12.979.877, en su condición de Secretario de Hacienda Departamental: María Ximena Ceballos Fajardo, identificada con C.C. No. 30.724.525, en su condición de Tesorera General del Departamento; Jairo Oswaldo Delgado López, identificado con C.C. 12.973.145, en su condición de Tesorero General del Departamento y; PROBOLSA S.A.- hoy PROBOLSA S.A. en LIQUIDACIÓN identificada con Nit No. 900.041.129-1. 2.
CONDENAS.
Que como consecuencia de lo anterior, se Condene a la Nación -Contraloría General de la República. Intersectorial 2- Unidad de Investigaciones Especiales Anticorrupción-Bogotá, restablezca los derechos de la Doctora Ángela Mercedes Trujillo y retirando su nombre del boletín de responsables fiscales y de esta manera se erradique declarándose que no es responsable de cancelar la sanción.
Se condene a la Nación -Contraloría General de la República. Intersectorial 2 Unidad de Investigaciones Especiales- Anticorrupción-Bogotá, al pago de los siguientes conceptos a favor de la Doctora Angela Mercedes Trujillo Delgado:
DAÑO EMERGENTE.
A.l DAÑO EMERGENTE PRESENTE. 1. La suma de QUINCE MILLONES DE PESOS
($15.000.000), por concepto de honorarios profesionales pagados al apoderado, para asumir la representación dentro del proceso de responsabilidad fiscal valor que debe ser indexado a valor presente una vez, sea proferido el fallo de la presente acción de nulidad y restablecimiento del derecho: indemnización.
A.2. DAÑO EMERGENTE FUTURO.
La suma que se llegara a cancelar por concepto de los actos administrativos impugnados debidamente indexados.
LUCRO CESANTE.
La remuneración que dejó de percibir mi mandante, desde que quedó cesante de la empresa AGUAS DE BOGOTÁ S.A E.S.P, desde el veintiséis (26) de marzo de dos mil quince (2015), fecha a partir de la cual fue aceptada su renuncia , en donde devengaba mensualmente la suma de SIETE MILLONES SETESCIENTOS VEINTE MIL QUINIENTOS PESOS ($7.720.500 MCTE), mensuales con los respectivos incrementos anuales, prestaciones sociales y demás conceptos debidamente indexados, hasta el momento en que se produzca fallo y se retire su nombre de la lista de responsables fiscales del boletín de responsables fiscales de la Contraloría General de la República.
DAÑO MORAL.
Que se condene a la Nación -Contraloría General de la República, Intersectorial 2 Unidad de Investigaciones Especiales- Anticorrupción-Bogotá. a pagar a la señora Ángela Mercedes Trujillo, por concepto de los perjuicios morales equivalentes a 300 (S.M.L.V) ($1999.306.500), o en su defecto se tacen de acuerdo a las nuevas disposiciones sobre la materia, perjuicios originados en la aflicción subjetivos que le causó la investigación fiscal y el correspondiente fallo, pues, la Doctora Angela Mercedes Trujillo, es una persona y profesional intachable que ha sufrido un grave dolor junto a su familia por las imputaciones
de la demanda y la cadena de irregularidades cometidas en su contra a lo largo del proceso de responsabilidad fiscal.
Que se dé cumplimiento a la sentencia de conformidad con el artículo 192 del Código de Procedimiento Administrativo y de lo Contencioso Administrativo.
Que se condene a la Nación -Contraloría General de la República. Intersectorial 2 Unidad de Investigaciones Especiales- Anticorrupción-Bogotá, al pago de costas y agencias en derecho que se deriven del proceso.
Fundamentos de hecho
La demandante indicó que la Contraloría General de la República -CGR-, a través de auto del 18 de noviembre de 2009, ordenó la apertura del proceso de responsabilidad fiscal núm. CD 0187, por el manejo irregular de recursos de orden nacional que aparentemente ascendían a la suma $3.538.579.482.
Adujo que la suma anterior no coincide con la determinada mediante auto 001433 del 3 de junio de 20143 que cuantificó la suma de $1.123.856.842.53 y, el auto 002281 del 27 de octubre de 20144 el cual determinó la responsabilidad solidaria en cuantía de
$1.192.144.640.00. Por lo que considera que existe incongruencia por el valor estimado debido a la cuantía referente al daño patrimonial al Estado.
Manifestó que la actora fue vinculada a la actuación ordinaria fiscal junto con los señores Víctor William Pantoja Bastidas, María Ximena Ceballos Fajardo, Jairo Oswaldo Delgado López, así como las empresas, PROBOLSA S.A. y SERFINCO S.A. Siendo esta última desvinculada, mediante auto 001433 del 3 de junio de 2014, por el Contralor Delegado Intersectorial núm. 2 de la Unidad de Investigaciones Especiales Contra la Corrupción.
Señaló que, el 1° de agosto de 2014, radicó escrito mediante el cual le informó a la Contraloría que se había enterado de la imputación decretada en su contra dentro del proceso de responsabilidad fiscal, por lo que solicitó se sirvieran a fijar una fecha de audiencia para rendir descargos en un plazo razonable que le permitiera ejercer su derecho de defensa, incluyendo la designación de un apoderado de confianza.
Afirmó que el 6 de agosto de 2014, fue notificada en el lugar de su residencia del auto de imputación de responsabilidad fiscal del 3 de junio de 2014, así como también del aviso 00205, en la cual la citaban a audiencia de descargos para el 11 de agosto de 2014 a las 9:30 am.
Sostuvo que llegado el día y la hora señalada, la demandante se hizo presente a la citada diligencia, sin embargo, allí le manifestaron que no se surtiría la audiencia, sino a las 2:00 p. m, por lo que ella presentó un escrito dejando constancia de lo ocurrido y solicitó el aplazamiento, teniendo en cuenta que no le era posible asistir por motivos de índole laboral.
Indicó que aunque la señora Ángela Trujillo Delgado no manifestó expresamente la autorización para que le fueran enviadas notificaciones a su correo electrónico, por no
3 Por medio del cual se formula imputación de responsabilidad fiscal, se vincula al garante y se adecúa el procedimiento al proceso verbal establecido en la Ley 1474 de 2011.
revisarlo frecuentemente, el día 13 de agosto de 2014, aproximadamente a las 11 am se le citó mediante mensaje de datos a la audiencia de descargos para el mismo día a las 3:30 am, y en la misma comunicación, se le informó que la audiencia de descargos del día 11 de agosto se llevó a cabo a las 2:00 pm y que había sido suspendida.
Manifestó que a la actora no se le garantizó su derecho a la defensa, ya que no se le permitió rendir versión libre, como lo indica el artículo 99 de la Ley 1474 de 2011, debido a la ilegítima notificación y a la desinformación que primó en el trámite. Tampoco se le permitió designar para las audiencias ya celebradas a su defensor de confianza, debido a la premura en tanto que era necesario que el defensor conociera con anterioridad el auto de imputación de responsabilidad fiscal para ejercer verdaderamente el derecho a la defensa técnica, ni le fue designado defensor de oficio y mucho menos, se le descorrió el traslado del informe técnico para que se pronunciara en los descargos.
Alegó que en vista de que no se le concedió la oportunidad de ampliar su versión libre, la señora Ángela Trujillo Delgado «radicó injurada a efectos de que fuera leída en audiencia, lo cual es perfectamente válido, sin que el Despacho lo permitiera».
Adujo que otorgó poder a profesional del derecho, la cual, en su sentir, dio cuenta de varias irregularidades, por lo que el 19 de agosto de 2014, presentó un escrito de solicitud de nulidad para que le permitieran sustentarlo en audiencia, dicho escrito tenía como finalidad exponer al despacho las vulneraciones dentro del proceso verbal y que de esta manera pudieran ser subsanadas, dado que el proceso fiscal no es netamente verbal, sino hibrido.
Manifestó que el 25 de septiembre de 2014, a las 9: 30 a.m., se llevó a cabo la audiencia de descargos, sin embargo, a la apoderada se le informó que no se le daría trámite al incidente de nulidad. Igualmente, indicó que solicitó que se le descorriera el traslado del informe técnico, a efectos de solicitar aclaraciones y complementaciones, en tanto que el mismo, era ambiguo e inexacto, sin que el despacho le prestara atención a dicha solicitud, por lo que se pronunció al respecto. Sin embargo, aclara que no fue posible manifestarse frente a la cuantía y del daño patrimonial.
Señaló que, en la referida audiencia, uno de los defensores solicitó la prueba de una nueva visita especial, teniendo en cuenta que, en el informe técnico, se evidenciaban errores en su contenido, sin embargo, dicha solicitud fue rechazada y al interponer los recursos, el señor Contralor no concedió los recursos, por lo que no tuvo en cuenta, el artículo 24 de la Ley 610 de 2000 (recursos contra denegación de pruebas) y el artículo 102 de la ley 1474 de 2011.
Afirmó que instauró acción de tutela ante el Tribunal Superior del Distrito Judicial - Sala Penal, siendo radicada bajo el núm. 11001220400020140235500 y decidida mediante providencia del 5 de noviembre del 2014 de manera desfavorable al declarar su improcedencia.
Sostuvo que el 27 de octubre de 2014, se llevó a cabo audiencia de decisión y, entre otras, se declaró a la señora Ángela Mercedes Trujillo Delgado, responsable fiscal. Contra dicha decisión la actora interpuso recurso de reposición y en subsidio apelación.
Indicó que el 18 de noviembre de 2014, la Contraloría «decidió el recurso de apelación día en el que se configuraba la prescripción de la responsabilidad fiscal, sin ni siquiera
citar audiencia para desatar dicho recurso como lo ordena la ley 1474 de 2011, es decir que para unos eventos, si reconocieron la Ley 1474 de 2011 y para otros la Ley 610. Recibiendo como respuesta el veintiséis (26) de noviembre de dos mil catorce (2014)».
Manifestó que el 19 de noviembre de 2014 solicitó la prescripción de la responsabilidad fiscal.
Alegó que «[h]asta el día veinte (20) de noviembre de dos mil catorce (2014), no se había producido la decisión de segunda instancia, en tanto que la suscrita y otros abogados defensores acudimos el 18, 19 y 20 de noviembre para tener conocimiento de la decisión recibiendo como respuesta que no se había producido como tampoco en los estados, lo que hace presumir que la decisión de segunda instancia se profirió hasta después del veinte (20) de noviembre de dos mil catorce (2014)».
Normas violadas y concepto de violación
La demandante invocó como normas violadas los artículos 29 y 90 de la Constitución Política; 1568 del Código Civil; 5, 9, 23, 24, 54, 66 de la Ley 610 de 2000, 99, 100, 101,
102, 104 y 105 de la Ley 1474 de 2011 y 67, 68, 218, 220, 222 de la Ley 1437 de 2011.
Primer cargo. Infracción a las normas en que debería fundarse
Adujo que la Contraloría aplicó la responsabilidad solidaria, sin tener en cuenta que, para el momento de ocurrencia de los hechos, aún no estaba consagrada en la ley que así lo disponía, la cual se estableció en el artículo 119 de la Ley 1474 de 2011 que entró a regir el 12 de julio de 2012, de conformidad con su artículo 135.
Explicó que la Contraloría con anterioridad a dicha vigencia emitió auto de 18 de noviembre de 2009 que ordenó la apertura al proceso de responsabilidad fiscal y, además, los hechos ocurrieron antes de esta fecha, es decir, que la Contraloría General de la República, no podía aplicar de manera retroactiva dicha ley, sino que, debió imputarle a la actora el valor discriminado que debía al Estado por la supuesta infracción cometida.
Afirmó que al no haber estado en vigencia la Ley 1474 de 2011 para el momento de los hechos, la figura de la solidaridad no existía en el momento en que se dio apertura al proceso de responsabilidad fiscal, pues, esto fue en el año 2009, debiendo entonces, señalar la Contraloría General de la República, el grado de participación de cada uno de los responsables para determinar el monto de responsabilidad de manera proporcional.
Sostuvo que el informe técnico que determina el valor del supuesto detrimento patrimonial es errado, ambiguo, fue por ello que no se descorrió el traslado de este y no permitió la solicitud de aclaración ni complementación por parte de la defensa. Lo que es más grave, la única prueba en que se sustenta el fallo sancionatorio es dicho informe, el cual no valoró el testimonio practicado ni la totalidad de documentos aducidos como prueba.
Indicó que no existió hasta el momento en que ejerció como secretaria de Hacienda del departamento de Nariño, ningún detrimento patrimonial, tal como se demostró con las pruebas que no fueron tenidas en cuenta por el despacho, como fue el fallo emitido por
la Procuraduría en su contra, en el cual ella fue absuelta, pues, no cometió falta disciplinaria alguna.
Segundo cargo. Desconocimiento del derecho de audiencia y defensa
Adujo que las primeras audiencias fueron celebradas sin defensor, contrario a lo ordenado por las leyes 610 de 2000 y 1474 de 2011, pues no podía instalarse la audiencia de descargos sin abogado de confianza o la designación de un abogado de oficio, como si fue designado a otro vinculado, a pesar de que lo había solicitado.
Manifestó que la Contraloría mediante «avisto No. 00205», el cual fue enviado al lugar de su residencia el 6 de agosto de 2014 juntamente con el auto de imputación de cargos, le notificó la celebración de la audiencia de descargos para el día 11 de agosto de 2014 a las 9:30 am.
Señaló que llegado el día y la hora indicada, se hizo presente a la citada diligencia, sin embargo, allí le manifestaron que la audiencia se surtiría hasta las 2:00 p. m, por lo que presentó un escrito dejando constancia de lo ocurrido y solicitó el aplazamiento, teniendo en cuenta que no le era posible asistir por motivos de índole laboral.
Afirmó que sin que mediara autorización expresa para que le fueran enviadas notificaciones a su correo electrónico, el 13 de agosto de 2014 fue citada mediante e mail a la audiencia de descargos para el mismo día a las 3:30 p.m, y en la misma comunicación, se le informó que la audiencia de descargos del 11 de agosto de 2014 se llevó a cabo a las 2:00 pm y que fue suspendida. Comunicación que nunca llegó al lugar de su residencia, pese a que la Contraloría ya contaba con su dirección.
Sostuvo que no se le garantizó su asistencia al proceso para ejercer su derecho a la defensa, pues no se le permitió rendir versión libre como lo indica el artículo 99 de la Ley 1474 de 2011, debido a la ilegítima notificación y a la desinformación que primó en el trámite, no se le permitió designar para las audiencias ya celebradas a su defensor de confianza, debido a la premura en tanto que era necesario que el abogado conociera con anterioridad el auto de imputación de responsabilidad fiscal para ejercer el derecho a la defensa técnica, como tampoco le fue designado defensor de oficio y mucho menos descorrió el traslado del informe técnico para que se pronunciase al respecto en los descargos y se le permitió solicitar aclaraciones y modificaciones.
Indicó que en vista de que no se le concedió la oportunidad de ampliar su versión libre,
«radicó injurada a efectos de que fuera leída en audiencia, lo cual es perfectamente válido, sin que el Despacho lo permitiera».
Manifestó que al no tener representación por causas no atribuibles a ella, no le fue permitido presentar las nulidades que consideraba en atención a la no designación de defensor de oficio en la instalación de la audiencia de descargos, lo cual es una clara irregularidad, pues al señor Héctor Jairo Bonilla si se le asignó abogado de oficio como se demuestra con los oficios enviados a la Corporación Autónoma de Colombia Ideas-Consultorio Jurídico y las notificaciones a su defensor de oficio, es decir, que a unos implicados si les nombraron defensor de oficio y a otros no, quebrantando no solo el derecho al debido proceso y la defensa, sino también el derecho a la igualdad.
Alegó que en la audiencia celebrada el 25 de agosto de 2014 no se le permitió argumentar el incidente de nulidad, pues hizo referencia a las irregularidades que se presentaron y también solicitó que antes de pronunciarse respecto de los cargos, se le descorriera el traslado del informe técnico, a efectos de solicitar aclaraciones y complementaciones, en tanto que el mismo, era ambiguo e inexacto. Sin embargo, el despacho no prestó atención a su solicitud, por lo que solo se pronunció respecto del mismo, pero frente a la cuantía y del daño patrimonial, todo en ocasión a la inminente prescripción que se daría el 18 de noviembre de 2014.
Adujo que en dicha audiencia uno de los defensores solicitó la prueba de una visita especial, por cuanto el informe técnico tenía errores, solicitud que fue rechazada, así como los recursos interpuestos sin que se tuviera en cuenta los artículos 24 de la Ley 610 de 2000 y 102 de la Ley 1474 de 2011.
Manifestó que posteriormente, el despacho refirió que denegaba el incidente de nulidad y que se trataba de otro rechazo de plano, a lo que se le manifestó que para denegar la nulidad debía ejercer el trámite del incidente de nulidad. Además, le expresó que eran procedentes los recursos, sosteniéndose en su posición de no conceder los recursos de ley.
Tercer cargo. Falsa motivación
Adujo que, al no haberse permitido la contradicción al informe técnico a pesar de las solicitudes reiterativas de la defensa, el informe técnico es nulo de pleno derecho, en tanto que fue obtenida y acopiada al proceso con violación al debido proceso y derecho de defensa. Resulta claro que, para la contradicción de la pericia, la Contraloría debió descorrer traslado del dictamen a las partes, para que estas pudieran pedir que se complementara, aclarara o se objetara por error grave; violando ostensiblemente el derecho de contradicción, de defensa y del debido proceso.
Manifestó que dicho informe técnico es incorrecto por las siguientes razones:
Es completamente equivocado cuando afirma: «Se aclara que estos rendimientos financieros fueron contabilizados por el Departamento de Nariño, debitándolos como un mayor valor de la inversión y acreditando como un ingreso en la cuenta 48052210, pero estos rendimientos no fueron recibidos ni abonados a las cuentas bancarias del departamento».
Contrario a lo manifestado en el informe técnico de la CGR, queda demostrado que los rendimientos causados durante la vigencia 2007 fueron reconocidos y quedaron respaldados en títulos TES.
Con el propósito de determinar la cuantía contabilizada y recibida por la gobernación de Nariño de los rendimientos obtenidos por las inversiones de TES, el informe técnico de la CGR no muestra un estudio juicioso y profundo de las inversiones, el cual se limitó únicamente a obtener cifras globales de las inversiones registradas contablemente para posteriormente restarle el valor de los títulos TES a nombre del departamento de Nariño, que se encontraban en el Banco de Occidente y que fueron redimidos en abril de 2012.
La totalidad de los rendimientos causados durante la vigencia 2007, los cuales ascienden a $268.302.752.00 fueron reinvertidos quedando con respaldo en títulos TES.
El informe técnico de la CGR, no exhibe estudio alguno que permita determinar que inversiones y/o rendimientos quedaron garantizados en títulos TES.
Según extracto de SERFINCO, se evidencia que existe una inversión de capital efectuada en el año 2008 que no quedó en su totalidad respaldada en títulos TES.
El balance arrojado en el informe técnico de la Contraloría General de la República no establece qué tipo de recursos quedaron con y sin respaldo en títulos TES y en qué fechas se originaron, como tampoco se determina claramente en cual administración se causó el daño patrimonial, si este se llegaré a comprobar.
El informe técnico de la CGR, tampoco presenta de manera detallada la situación real de las reinversiones de los rendimientos realizadas en títulos TES del periodo 2008 en adelante.
Señaló que el gobierno Nacional, a través del Ministerio de Hacienda y Crédito Público, no había establecido restricciones al manejo de los excedentes de liquidez de las entidades territoriales y de sus entidades descentralizadas en un procedimiento para inversiones. Lo que se exigía es que aquellas fueran de bajo riesgo, siempre que no fueran TES, dado que, de estos, tal riesgo no se mide, por ser títulos de tesorería del Estado, por lo tanto, el manejo que de aquellos debían realizar los funcionarios públicos, era más flexible, si bien sujeto a los principios previstos en el artículo 209 de la Constitución Política y disposiciones complementarias.
Afirmó que el departamento de Nariño colocó sus excedentes de liquidez con garantía de títulos de deuda pública interna de la Nación, y con ello realizó las inversiones, que en consecuencia, no generaron un alto riesgo crediticio, por cuanto quedaron garantizados en títulos TES el capital y los rendimientos generados hasta la fecha que terminó la gestión de la administración departamental 2004/2007, otra cosa es que, quienes asumieron la administración del departamento de Nariño, en vigencia del año 2008 en adelante hayan decidido, al término de aquel negocio, realizar nuevas inversiones en negocios que son independientes de los que realizó la administración saliente, va en vigencia de nuevas regulaciones del gobierno nacional sobre la materia.
Precisó que todas y cada una de las inversiones efectuadas por el departamento de Nariño quedaron con plena garantía en títulos TES. Por tanto, no es dable el reproche formulado por el ente de control, toda vez que, desde el inicio de la negociación las inversiones tenían como garantía los Títulos TES, inversiones de bajo riesgo que no amenazaban el patrimonio de la gobernación del departamento de Nariño.
Sostuvo que los fallos hoy cuestionados se produjeron bajo una falsa motivación, por cuanto se sustentan en un informe técnico erróneo, no contradicho, especialmente en lo que atiene a la cuantía del supuesto daño generado por la actora, aunado a que las pruebas solicitadas no fueron valoradas.
Indicó que el despacho no motivó su decisión en las pruebas decretadas y practicadas y no tuvo en cuenta que nunca fue función de la Secretaría de Hacienda del Departamento para ese momento, la realización de estudios, al igual que el otorgamiento de autorizaciones y la realización de inversiones de excedentes de liquidez transitorios que era de la competencia de la dependencia de la tesorería, tampoco ejerció como
ordenadora de gasto ni realizó registros contables de las inversiones que permitieran el desembolso de los recursos públicos.
Manifestó que el fallo absolutorio disciplinario proferido por la Procuraduría Delegada Para la Descentralización y las Entidades Territoriales del 12 de abril de 2010, fue producto de un vasto estudio jurídico, sobre los mismos hechos, el cual aplica para el proceso de responsabilidad fiscal, en lo que atiene al análisis de la competencia de la Secretaría de Hacienda Pública para el 2007, pues no pueden atribuírsele funciones que no se encuentren claramente enmarcados en su marco funcional.
Alegó que la Contraloría no tuvo en cuenta lo anterior, por cuanto hasta el año 2008, no se encontraba reglamentado y que como lo refiere el manual de funciones el tesorero de la época era el responsable de su manejo. Así las cosas, fue absuelta en sede disciplinaria, y que a pesar de que la acción fiscal es independiente de aquella, considera necesario traerla a colación en tanto que allí se vislumbró profundamente el tema de las competencias y funciones de las personas vinculadas.
Adujo que la demandada no tuvo en cuenta que la función de la señora Ángela Mercedes Trujillo era la de salvaguardar el patrimonio del departamento, la cual cumplió a cabalidad, puesto que tal como se puede evidenciar en los estados financieros a 31 de diciembre de 2007 y sus anexos que, también se aportaron al proceso, luego de haber sido decretada y aceptadas como pruebas, las inversiones de los recursos de excedentes de liquidez y sus respectivos rendimientos, quedaron registrados y respaldados, es decir, que el patrimonio del departamento de ninguna manera soportó forma alguna de detrimento patrimonial hasta el 2007, año en el que dejó de ejercer el cargo de secretaria de Hacienda.
Manifestó que la Contraloría desconoció que antes del Decreto 538 de 2008, la Ley 819 de 2003, regulaba el tema y no se refería a la temporalidad para las inversiones, ni tampoco a los procedimientos para adquisición del TES, fue solo a partir de esa nueva norma, es decir el Decreto 538 de 2008 que entró a regir, luego de que la actora cesara en sus funciones como secretaria de Hacienda que se reguló sobre el particular, por lo que las inversiones realizadas en el año 2007, fueron ajustadas a las normas legales que regían para ese entonces. Es decir, que no puede analizarse de manera rigurosa las inversiones de los TES del año 2007 frente al Decreto 538, en tanto que la norma entró a regir hasta el año 2008.
Señaló que el artículo 17 de la Ley 819 de 2003, obligaba a invertir en TES o entidades de carácter financiero calificadas como de bajo riesgo crediticio, en el evento de invertir en Títulos de Deuda Pública Interna de la Nación, no se requería de algún requisito adicional, así las cosas, es preciso referir que a 31 de diciembre de 2007, las inversiones tenían pleno respaldo en títulos TES.
Afirmó que las cifras y documentos que las soportan permiten concluir que, del manejo de los recursos realizados durante el año 2007, se produjeron rendimientos sobre el capital real invertido hasta las fechas límites de inversión, datadas del 8 de agosto y 5 de octubre de 2008 y de existir algún detrimento posterior, no es imputable a quienes realizaron las inversiones del año 2007, pues fue la nueva administración la responsable de la determinación de reinvertir los recursos.
Sostuvo que todas y cada una de las inversiones efectuadas por el departamento de Nariño, quedaron con plena garantía en títulos TES. Por lo tanto, no es dable el reproche formulado por el ente de control, toda vez, que desde el inicio de la negociación las inversiones tenían como garantía los Títulos TES, inversiones de bajo riesgo que no amenazaban el patrimonio de la Gobernación del departamento de Nariño.
Señaló que el despacho mal interpretó la figura de los Títulos de Deuda Pública, pues, argumentó que se trataban de notas estructuradas, cuando en realidad las inversiones hasta el año 2007, se encontraron respaldadas por los TES, por lo que la teoría planteada por el Despacho es falaz y ha sido malinterpretada.
Afirmó que los argumentos expuestos por el despacho que en nada tiene que ver con la figura de los Títulos de Deuda Pública del Estado, son el producto del afán por proferir un fallo de responsabilidad fiscal en un tiempo récord.
Sostuvo que, otro de los argumentos que presentó la demandada para declararla responsable fiscalmente, es la afirmación también errada de que en el tiempo que fungió como secretaria de Hacienda del departamento de Nariño, también ejerció como ordenadora de gasto, y realizó, igualmente, el registro contable de las inversiones que permitieran el desembolso de los recursos públicos. Sin embargo, no demostró dicha afirmación con las pruebas arrimadas al proceso de responsabilidad fiscal, porque efectivamente la demandante nunca tuvo dichas funciones.
Manifestó que el ordenador del gasto se refiere a la capacidad de ejecución del presupuesto, ejecutar el gasto, significa que, a partir del programa de gastos aprobado, limitado por los recursos aprobados en la ley de presupuesto, pudiendo decidir la oportunidad de contratar, comprometer los recursos y ordenar el gasto, funciones que no se encontraban en cabeza de la señora Ángela Mercedes Trujillo. Tampoco se logró probar que la actora realizó registros contables de las inversiones realizadas que permitieran el desembolso de los recursos públicos.
Alegó que la Contraloría sustenta el auto de imputación y el fallo con responsabilidad fiscal, en una supuesta omisión de la señora Trujillo por no impedir en su calidad de secretaria de Hacienda del departamento de Nariño, que la tesorera realizara tales inversiones, lo cual no hacía parte de sus funciones, pues nunca ejerció un poder de instrucción sobre las funciones específicas de la tesorería.
Cuarto cargo. Desviación de atribuciones propias de quien las profirió
Adujo que existe desviación de poder en las decisiones emitidas mediante Auto 002281 del 27 de octubre de 2014, por medio del cual fue declarada responsable fiscalmente y el Auto ORD-80112-293-2014 del 18 de noviembre de 2014, por medio del cual se decidió el recurso de apelación, confirmando la decisión, en tanto que su finalidad no era decidir de fondo, sino evitar una prescripción que no fue causada por los investigados, debido a que el proceso permaneció cinco años y solo faltando pocos meses para la configuración de la prescripción, la Contraloría «adelantó ligeramente, con desconocimiento de toda garantía a los encartados, haciendo uso de sus facultades como ente fiscal, lo que sucedió en dicho proceso fue una arbitrariedad que decayó en fallos superficiales y repetitivos en tanto no se tuvieron en cuenta los argumentos de la defensa».
Manifestó que el ente fiscal abusó de su poder al desconocer los derechos de los vinculados al proceso, «al realizar los actos necesarios para querer hacer pensar que la decisión de segunda instancia, se dio el dieciocho (18) de noviembre de dos mil catorce (2014), cuando hasta el veinte (20) del mismo mes, no aparecía ni estado, ni fue notificada de acuerdo a las disposiciones legales».
Señaló que la Contraloría General de la República desconoció las normas que regulan en primera mano la acción de responsabilidad fiscal, es decir, la Ley 610 de 2000 y la Ley 1474 de 2011, pues se remitió al Código Contencioso Administrativo -CCA-, sin que hubiera lugar a ello.
Explicó que dichas normas son claras en determinar cuándo obra la ejecutoriedad de los actos o decisiones que allí se tomen, es decir, que no había necesidad de remitirse al artículo 62 del CCA en tanto que no existía vacío; además, a su juicio, resulta inconcebible, el hecho de que la demandada se abrogue la facultad de aplicar e inaplicar las normas a su conveniencia, pues de esta manera desconoce el principio de legalidad.
Afirmó que, de ser así, la Contraloría «tendría que aplicar la favorabilidad de la norma a amparo de la hoy indebidamente declarada responsable fiscal, por lo que es más que necesaria, la suspensión de los actos hoy reprochados, hasta tanto, se determine la estabilidad jurídica que debía y debe regir la acción de responsabilidad fiscal».
Sostuvo que hasta el 20 de noviembre de 2014 no se había producido la decisión de segunda instancia, acudió el 18, 19 y 20 de noviembre para tener conocimiento de la decisión, sin embargo, le fue informado que no se había producido respuesta, como tampoco en los estados, lo que hace presumir que la decisión de segunda instancia, se produjo, hasta después de dicha fecha, evento en el cual estaría prescrita la acción, en tanto que se agotó la notificación personal y por aviso, mucho tiempo después, es decir, que no se encontraba ejecutoriada, con lo cual se quebrantó el artículo 9 de la Ley 610 de 2000, pues dicha «norma se refiere a la providencia en firme que la declare, es decir que el acto debe estar ejecutoriado, entendiendo que se ha debido desatar los recursos de la vía gubernativa y realizar las respectivas notificaciones».
Indicó que la Contraloría General de la República considera que no era necesaria la notificación de la decisión de segunda instancia, pues según su concepto, la misma, quedó ejecutoriada con la simple emisión de la decisión, es decir, no es aplicable ni la Ley 610 de 2000 como tampoco la Ley 1474 de 2011, sin embargo, el 20 de noviembre de 2014, el despacho, envió tanto a la actora y a su apoderada solicitud de comparecencia a efectos de notificarlas personalmente de la decisión de segunda instancia.
Manifestó que el 3 de diciembre de 2014, la citaron para surtir notificación por aviso, finalmente se notificó personalmente junto con su apoderada ese mismo día y, además, se fijó aviso por parte de la Contraloría con lo cual se desconocieron los artículos 66, 101, 102, 104, 67 y 68 (no indica la norma a la que corresponden).
Alegó que el auto proferido el 18 de noviembre de 2014, fue notificado por aviso núm. 0278 del 3 de diciembre de 2014, notificación que se considera surtida al finalizar el día siguiente al de la entrega del aviso conforme lo dispone la Ley 1474 de 2011. Sin embargo, la Contraloría negó la declaración de prescripción, a pesar de que era evidente
el fenómeno prescriptivo, con lo que se pretermitió el artículo 9 de la Ley 610 de 2000 y se incurrió en abuso de poder- violación al debido proceso de la demandante.
Contestación de la demanda5
La Contraloría General de la República – CGR, por conducto de apoderado, contestó la demanda en oportunidad y se opuso a las pretensiones por considerar que carecen de fundamento fáctico y jurídico.
Señaló que la Contraloría encontró fiscalmente responsables a los vinculados en el proceso de responsabilidad del asunto, cuya génesis se encuentra en el desembolso de recursos por parte del departamento de Nariño en la firma PROBOLSA S.A.
Indicó que se probó que el negocio bajo el que los funcionarios del departamento de Nariño desembolsaron recursos públicos en la firma PROBOLSA S.A fue denominado NOTA ESTRUCTURADA, cuyo alcance contractual se estableció según lo muestran los siguientes elementos:
Monto específico de la inversión realizada o capital.
El plazo de la inversión: por 12 meses o un año.
Los rendimientos eran garantizados por PROBOLSA S.A y se proyectaban según una tasa fija de interés efectivo anual e identificados de forma expresa en su valor, cuya modalidad de causación o de liquidación era trimestre vencido.
El establecimiento de la garantía, la cual consistía en un Título Nominal TES6 con plazo abril de 2012, equivalente en su valor nominal (es decir para abril de 2012) al capital de la inversión. Al respecto, en la «Nota Estructurada»7 se expresa lo siguiente «Esta NOTA ESTRUCTURADA por tener como subyacente un título principal TES garantiza el capital y por lo tanto NO HAY DETRIMENTO PATRIMONIAL».
Explicó que el negocio desarrollado entre PROBOLSA S.A y el departamento de Nariño fue una Nota Estructurada, en la que se invertirían recursos públicos a un plazo fijo de un año o 12 meses, con el objetivo de generar un rendimiento determinado y fijo bajo una tasa efectiva anual, negocio en el que PROBOLSA S.A garantizaba tanto la inversión como los rendimientos según la tasa fija anual establecida. Sin embargo, de los elementos que regulaban las Notas Estructuradas en la que se invirtieron los dineros de departamento de Nariño, se logró observar que lo que se realizó fue un negocio endeble y lleno de vacíos.
Precisó que dentro de su clausulado no determina de manera clara la forma en la que se manejarían los recursos públicos, ya que por ejemplo no se aclaró, entre otros aspectos,
¿qué porcentaje exacto de la inversión se destinaría para constituir los TES como garantía de la inversión?; ¿nivel de riesgo de la inversión -tanto en renta fija, como en
5 Visible en expediente digital, índice 00035 de Samai ED_C01_32 CONTESTACION DEMANDA(.pdf) NroActua 37.
6 Título de contenido crediticio emitido por el gobierno nacional.
7 Es utilizada como instrumento financiero por medio del cual se realiza una inversión de dinero, en la que se garantiza el capital invertido con una inversión de renta fija y a su vez se busca consolidar un porcentaje de rentabilidad sobre aquel capital, a través de instrumentos derivados; es decir, un porcentaje del dinero se invierte e n productos de bajo riesgo con renta fija con los que se garantiza la recuperación del capital y otro porcentaje se destina a productos derivados de alto riesgos con los que se proyecta la ganancia o rentabilidad; siendo necesario f)ara la utilización de este tipo de productos financieros la determinación y ti atamiento de los riesgos de mercado, crédito, operativos y de liquidez.
productos derivados?; ¿qué clase de instrumentos derivados para garantizar la rentabilidad se utilizarían?; ¿en qué o cómo se invertiría la cifra restante, una vez adquiridos los títulos TES como garantía?. Este último interrogante es de gran importancia, ya que precisamente al no haberse regulado este aspecto, los funcionarios del departamento de Nariño permitieron que los dineros públicos restantes de la compra de los TES fuesen utilizados bajo absoluta libertad por parte de PROBOLSA S.A, siendo este un simple particular.
Manifestó que en punto de la supuesta garantía que daba la Nota Estructurada a la inversión solo se estableció la forma en la que se recuperaría el capital, esto es, con la compra de títulos TES (abril 2012), de lo que fácilmente se puede deducir que en realidad no había ninguna garantía para la recuperación del total de los recursos al vencimiento de la inversión. Esto en razón a que la supuesta garantía no se proyectó para que representara el total del capital invertido por el departamento de Nariño al finalizar el plazo de la Nota Estructurada según el valor de mercado de los TES, sino que, se proyectó para que los TES representaran el capital cuatro años después. Lo cual colocó bajo un riesgo de pérdida supremamente alto los recursos del Estado.
Destacó que los recursos del Sistema General de Participación -SGP-, fueron invertidos por los funcionarios del departamento de Nariño en un producto financiero lleno de irregularidades, ofertado por PROBOLSA S.A, en la que se buscaba beneficiar exclusivamente a esta última entidad, pues, de lo contrario no se explica, por qué se invierten recursos sin regular exactamente su destinación, sin consolidar una garantía que al finalizar el plazo de la inversión amparara efectivamente los recursos, sin estudio de riesgos y a través de mecanismos financieros no autorizaos por la ley como lo son las Notas Estructuradas.
Aclaró que, aunque dentro del proceso se han encontrado Notas Estructuradas a través de las cuales se buscaba la reinversión de los rendimientos de los primeros desembolsos realizados en la firma PROBOLSA S.A, estas operaciones resultan inexistentes, pues, si bien, los rendimientos sobre los que pesaban estas reinversiones fueron contabilizados por el departamento de Nariño, estos no fueron recibidos ni abonados a las cuentas bancarias de la citada entidad territorial.
Adujo que la Secretaría de Hacienda conforme al marco funcional dispuesto en la gobernación del Nariño es uno de los departamentos internos más importantes, ya que bajo su dominio y dirección se encuentra la administración de las finanzas del departamento, gestión que indiscutiblemente se debía hacer bajo medidas de eficacia y eficiencia, con el objetivo de la consolidación y estabilidad económica del departamento tanto a mediano como a largo plazo.
Indicó que en el momento de la colocación de los recursos en Notas Estructuradas en la firma PROBOLSA S.A, la señora Ángela Mercedes Trujillo Delgado, como secretaria de Hacienda tuvo total dominio e injerencia en la disposición sobre los excedentes de liquidez de los recursos del Sistema General de Participación SGP-, hecho que no solo se confirma en su marco funcional, sino, también, en su versión libre.
Explicó que la señora Ángela Trujillo indicó que fue informada por la tesorera de la necesidad de colocar a rentar los excedentes de liquidez del departamento, lo cual se haría con la compra de unos Títulos TES, a través de las firmas PROBOLSA S.A y Serfinco S.A. Sin embargo, no se observa labor de control y conocimiento por parte de la
Secretaría de Hacienda sobre la manera en la que direccionarían dichos recursos a través de las Notas Estructuradas, lo que significa que, contrario a su deber, al no controlar el manejo de los dineros públicos, permitió que se invirtieran de la forma irregular en la que se hizo.
Sostuvo que con respecto a los descargos presentados por la defensa de la hoy demandante, no se desconoce que los excedentes transitorios de liquidez deben ser invertidos conforme lo señala el artículo 17 de la ley 819 del año 2003, en los mercados financieros como en la compra de Títulos de Deuda Pública TES, cosa que se puede realizar por medio de intermediarios del mercado debidamente autorizados; pero esto, no implica la autorización de actuar sin la mediana diligencia para la gestión eficaz y eficiente de los recursos, lo que conlleva necesariamente la realización de estudios tanto de la viabilidad jurídica como de la probidad del intermediario financiero.
Adujo que la inversión de los recursos no se hizo directamente en la compra títulos de deuda pública TES como producto financiero, ya que el producto adquirido eran unas Notas Estructuradas, cuyos riesgos e implicaciones no tienen nada que ver con lo dispuesto por la norma, es decir, la demandante, como secretaria de Hacienda, permitió que los recursos sirvan para la compra de productos financieros contrarios a los que el mencionado artículo 17 de la ley 819 del año 2003, lo que en últimas significó la afectación a la sostenibilidad financiera del departamento.
Señaló que las inversiones jamás generaron rendimientos efectivos y reales, los simples registros no configuran per se una base real para la presente operación, porque en realidad PROBOLSA S.A jamás devolvió los recursos o los rendimientos de los mismos., es más el hecho de que contablemente se hubieran efectuado registros aparentando haber recibido los rendimientos pactados, refleja la intención de tapar los resultados de las operaciones financieras irregulares.
Indicó que una participación eficiente y eficaz de la entonces secretaria de Hacienda hubiese advertido la manera indebida en la que se pensaba invertir los excedentes transitorios de liquidez pertenecientes al Sistema General de Participación -SGP-, pero, por el contrario, su conducta al margen del cumplimiento cabal de sus deberes, generaron el desarrollo y curso de las inversiones de tal manera que al final resultaron en la generación del daño.
Afirmó que esta conducta implica que la señora Trujillo Delgado es responsable fiscalmente por el daño causado en atención a una conducta gravemente culposa, ya que pese a tener el deber de actuar de forma coordinada con la Tesorería, no supo controlar la disposición de los recursos públicos de una manera eficiente y eficaz que permitieran la consolidación financiera del departamento de Nariño.
Propuso las siguientes excepciones:
«INEPTITUD SUSTANCIAL DE LA DEMANDA», la cual hizo consistir en que, a pesar de que la actora esgrime argumentos en el concepto de violación, no presenta ninguna explicación que constituya sustento fáctico de las supuestas causales de nulidad que - según ella- generan la nulidad de los actos administrativos atacados.
«IMPROCEDENCIA DE LA PRETENSION POR FALTA DE CAUSAL DE NULIDAD DE LOS ACTOS Y POR INEXISTENCIA DE DERECHO A RESTABLECER». La fundamentó
en el hecho de que las acciones de la Contraloría fueron realizadas dentro del cabal cumplimiento de sus funciones, por lo que no le asiste razón a la demandante solicitar que se declare responsabilidad del órgano de control ni reparación alguna, pues no se configuró daño.
Indicó que a lo largo del trámite procesal se garantizaron los derechos de los responsables fiscales. Además, los actos administrativos proferidos por la Contraloría no han sido expedidos por funcionarios u organismos incompetentes o en forma irregular, o mediante falsa motivación o con desviación de las atribuciones propias del funcionario; es decir, no existe causal de nulidad que invalide los actos demandados.
LA SENTENCIA APELADA8
Mediante sentencia de 30 de enero de 2020, el Tribunal Administrativo de Cundinamarca Sección Primera, Subsección B9 resolvió:
Primero. Deniéganse las pretensiones de la demanda presentada por la señora Ángela Mercedes Trujillo Delgado a través de apoderada judicial, por las razones expuestas en la parte motiva de esta providencia.
Segundo. Condénase en costas a la señora Ángela Mercedes Trujillo Delgado. Por Secretaría, liquídense las costas a que haya lugar, conforme lo señalado en el artículo 366 del Código General del Proceso.
Tercero. Devuélvase a la parte actora el remanente que hubiese a su favor por concepto del depósito de expensas para atender los gastos ordinarios del proceso.
El Tribunal consideró que la excepción de mérito propuesta por la Contraloría constituye argumento de fondo que sustenta la defensa de la entidad demandada, razón esta por la que no sería examinada como medio exceptivo, sino juntamente con el estudio de la controversia objeto de juzgamiento.
Manifestó que el cargo de «Infracción a las normas en que debería fundarse» sustentado, en síntesis, en el hecho de que la entidad demandada aplicó la responsabilidad solidaria sin tener en cuenta que para el momento de ocurrencia de los hechos aún no estaba consagrada en la ley, pues, fue establecida en el artículo 119 de la Ley 1474 de 2011, no estaba llamado a prosperar, por cuanto, por un lado, la norma entró a regir el 12 de julio de 2011 y, por el otro, el parágrafo 3 del artículo 97 ibidem estableció un régimen de transición para aquellas actuaciones y procesos iniciados con anterioridad a la vigencia de ese nuevo cuerpo legal con la posibilidad de adecuarlos a la nueva normatividad.
Precisó que la norma en mención permitía adecuar los procesos de responsabilidad en los que aún no se había proferido auto de imputación a la entrada en vigencia de la citada Ley 1474 de 2011, al trámite al procedimiento verbal de responsabilidad fiscal, lo cual debía hacerse al momento de la formulación del auto de imputación.
8 La excepción previa de ineptitud sustantiva de la demanda se resolvió en audiencia inicial del 4 de mayo de 2016.
9 Visible en expediente digital, índice 00035 de Samai documento denominado: ED_C01_81 FALLO(.pdf) NroActua 37
Adujo que en el auto de imputación de responsabilidad fiscal proferido el 3 de junio de 2014, esto es, después de la entrada en vigencia de la Ley 1474 de 2011, la Contraloría adecuó el trámite del proceso de responsabilidad fiscal al procedimiento verbal regulado en dicha ley, y el proceso de responsabilidad fiscal se siguió tramitando por dicho procedimiento verbal, es decir, con el trámite regulado en el estatuto anticorrupción, auto que quedó debidamente ejecutoriado.
Indicó que la solidaridad, para el caso de la responsabilidad fiscal, resulta aplicable incluso de manera previa a la entrada en vigencia de la Ley 1474 de 2011, ello conforme a la normatividad vigente del Código Civil (artículos 1568, 1571, 1579 y 2344) que permiten, frente a quienes han sido declarados responsables fiscales, se les pueda reclamar y/o exigir la totalidad de la suma o monto atribuido como daño patrimonial debidamente acreditado en el proceso de responsabilidad fiscal, independientemente de la cuota o parte que le corresponda a cada uno por su participación en la generación del daño.
Explicó que, en relación con la inconstitucionalidad de la solidaridad en responsabilidad fiscal, la Corte en sentencia C-338 de 2014, al pronunciarse sobre la exequibilidad de la expresión «responsabilidad fiscal» incorporada en el artículo 119 de la Ley 1474 de 2011 indicó que la aplicación de los efectos de la solidaridad sólo tiene lugar «ante la existencia de un presupuesto jurídico: que se sea responsable en materia fiscal. Una vez esto ha sido determinado, lo único que la naturaleza solidaria de la obligación permite es el cobro del total de los perjuicios causados a cualquiera de los deudores».
Sostuvo que en el presente asunto no es del caso darle aplicación a la excepción de inconstitucionalidad de la solidaridad establecida en el artículo 119 de la Ley 1474 de 2019, puesto que no es evidente una contradicción a la regla que se pretende inaplicar en el caso concreto, pues, tal excepción es de recibo únicamente en aquellos eventos en los que sea ostensible y abrupta una contradicción de la Constitución que pudiera observarse sin mayor dificultad.
Adujo que como quiera que la señora Ángela Mercedes Trujillo Delgado fue encontrada responsable fiscal por el ente de control fiscal que, le atribuyó una conducta gravemente culposa por permitir que se invirtieran de la forma irregular dineros del Sistema General de Participaciones - SGP en Notas Estructuradas, resulta procedente la solidaridad, en tratándose del pago del monto correspondiente al resarcimiento al patrimonio público.
Señaló que no está llamado a prosperar el cargo del «Desconocimiento del derecho de audiencia y defensa», dado que la señora Ángela Mercedes Trujillo Delgado compareció ante la Contraloría a rendir versión libre y espontánea dentro del proceso de responsabilidad fiscal núm. 00187, oportunidad en la que se le informó por parte del funcionario que si era su voluntad podía estar asistida por un abogado que la representara en esa precisa diligencia o durante el transcurso del proceso, ante lo cual la actora manifestó que nombraba como su apoderado al doctor Javier Mauricio Ojeda Pérez, a quien se le reconoció para actuar en esa diligencia.
Indicó que posteriormente, mediante auto No. 001433 del 3 de junio de 2014, la Unidad de Investigaciones Especiales contra la Corrupción imputó responsabilidad fiscal dentro del proceso de responsabilidad fiscal 000187, entre otras personas, contra la señora Ángela Mercedes Trujillo Delgado, oportunidad en la que además se adecuó el trámite del proceso de responsabilidad fiscal al procedimiento verbal regulado en la Ley 1474 de
2011, y se dispuso citar a audiencia de descargos establecida en el artículo 99 ibidem, para el día 15 de julio de 2014, a efectos de practicar las actuaciones que contempla el artículo 99 de la Ley 1474 de 2011 a los imputados10.
Destacó que no se observó en el conjunto probatorio escrito alguno remitido por la aquí demandante en que le haya manifestado y/o informado a la entidad demandada, después de la fecha de versión libre y antes de proferirse el auto de imputación de responsabilidad fiscal, que el doctor Javier Mauricio Ojeda Pérez, a quien había designado como se apoderado de confianza en dicha diligencia de versión libre ya no sería siendo su apoderado legal, por lo que si ello no era así, debió haberlo comunicado.
Afirmó que, luego, el 15 de agosto de 2014 la demandante le confirió poder a una apoderada de confianza, la Dra. Ruth Yamile Vargas Reyes, para que la representara dentro del referido proceso de responsabilidad fiscal. Además, se pudo constatar que la audiencia de descargos finalmente se celebró en 4 días.
Manifestó que se evidenció que a la diligencia del día 11 de agosto de 2014 comparecieron los apoderados judiciales de la Previsora Compañía de Seguros y del señor Héctor Bonilla López, a la del 13 de agosto los apoderados de la Previsora Compañía de Seguros y de PROBOLSA S.A. en Liquidación, a la del 15 de agosto el apoderado de la Previsora Compañía de Seguros, y a la del 25 de septiembre los apoderados de los señores Ángela Mercedes Trujillo Delgado, Víctor William Pantoja Bastidas y Jairo Oswaldo Delgado López. En la medida que los imputados fueron compareciendo a la audiencia de descargos, cada uno fue rindiendo sus declaraciones respectivas.
Señaló que en lo que respecta a la hoy demandante, se observó que solo asistió su apoderada de confianza en la sesión realizada el día 25 de septiembre de 201411 . Por consiguiente, concluyó que, en las primeras audiencias de descargos (realizada los días 11, 13 y 15 de agosto de 2014), la señora Ángela Mercedes Trujillo Delgado no estuvo presente, como tampoco representada por apoderado de confianza ni de oficio, debiendo ser designado este último por el ente de control fiscal ante la inasistencia de la presunta responsable fiscal a las referidas audiencias de descargos realizada los días 11, 13 y 15 de agosto de 2014 y no contar con representante de confianza alguno en el momento en que el funcionario declaró abierta la diligencia, de conformidad con lo previsto en el literal
b) del artículo 100 de la Ley 1474 de 2011.
Adujo que, si bien ante la inasistencia de la actora, el funcionario que declaró abierta la audiencia de descargos omitió el trámite previsto en el literal b) del artículo 100 de la Ley 1474 de 2011 de nombrarle defensor de oficio a la imputada se tiene que, ese vicio y/o irregularidad no tiene el poder suficiente para anular los actos acusados, pues, el mismo fue subsanado en el mismo trámite de la actuación administrativa, en el momento en que la aquí demandante otorgó poder a su abogada de confianza.
Indicó que dicha profesional del derecho pudo comparecer a la sesión de la audiencia de descargos realizada el día 25 de septiembre de 2014 para ejercer el derecho de defensa de la señora Ángela Mercedes Trujillo Delgado, oportunidad en la que, tal como se puede constatar en el audio y video de la referida diligencia, la apoderada legal de la
10 (fis. 1-54 del archivo PDF - Carpeta 18 - USB Antecedentes Administrativos).
11 (fis. 177 a 179 del archivo PDF - Carpeta 18 y fl. 1 del archivo PDF - Carpeta 23 - USB Antecedentes Administrativos)
aquí demandante presentó solicitud de nulidad, los descargos frente a la imputación, y solicitó el decreto de pruebas, luego, no hay dudas de que, en efecto, sí pudo ejercer su derecho de defensa, como garantía procesal del debido proceso administrativo.
Adujo que en lo que respecta a la inconformidad consistente en que no se le permitió ampliar su versión libre, se advirtió que el señor Contralor en la audiencia realizada el 25 de septiembre de 2014 le concedió la palabra a la señora Ángela Mercedes Trujillo Delgado o a su apoderada para que presentara los descargos, aportara o solicitara pruebas, y si era necesario, ampliara su versión libre, precisando el Contralor frente a este último punto que, para la ampliación de la versión libre la demandante, debía estar presente para ampliarla, pero que ésta no se hizo presente12.
Explicó que, contrario a lo manifestado por la actora, del conjunto probatorio allegado al expediente, se observó que, la señora Ángela Mercedes Trujillo Delgado, a través de su apoderada, sí tuvo la oportunidad de presentar nulidades procesales, pero, además, su solicitud fue decidida por la entidad demandada, por lo que, no se evidencia una violación al derecho al debido proceso, el derecho de defensa y el derecho a la igualdad por este aspecto.
Sostuvo que, frente a la solicitud de pruebas elevadas por el apoderado del imputado Víctor William Pantoja Bastidas, no se presenta una afectación del debido proceso - derecho de defensa de la demandante, por carecer de legitimidad, dado que no fue ella quien solicitó la nueva visita especial, ni fue a ella a quien le denegaron los recursos frente a dicha negativa.
Adujo que tampoco estaba llamado a prosperar el cargo de «falsa motivación», por cuanto no basta con que se alegue que el informe de la visita técnica era ambiguo, incorrecto e inexacto, sino que, para restarle validez al mismo, debe proceder un estudio serio y detallado de cada uno de los elementos demostrativos contenidos en él, lo cual, no fue realizado por la demandante en este subcargo, pues, solo se limitó a manifestar unas supuestas razones por las que ella considera porque es incorrecto e inexacto, pero sin siquiera indicar las pruebas que demuestran lo contrario a lo contendido en el informe, por ende, no sustentó ni demostró la supuesta ambigüedad, incorrección e inexactitud aducida.
Señaló que en lo que respecta a la inconformidad de la parte actora consistente en que era necesario un nuevo informe técnico pero la entidad demandada no prestó atención a la solicitud, se advirtió que, la prueba consistente en una nueva inspección técnica frente a los movimientos contables y financieros fue solicitada en la audiencia de descargos realizada el día 25 de septiembre de 2014 por el apoderado del señor Víctor William Pantoja Bastidas13, solicitud que fue denegada por el señor Contralor Intersectorial por considerar que era extemporánea y que, por ende no se podía decretar. Igualmente, ante su insistencia fue denegada por el Contralor por considerar que ésta no daría un nuevo horizonte sobre el expediente.
Explicó que el hecho de que la entidad demandada no haya decretado esa precisa prueba, ello por sí solo no configura la vulneración del debido proceso y del derecho de defensa y contradicción, ya que la solicitud de la prueba en cuestión no la hizo la aquí demandante sino el apoderado del señor Víctor Wiiliam Pantoja Bastidas.
12 (Archivo MPEG - M2U00018- Carpeta 23, USB Antecedentes Administrativos)
13 (archivo MPEG M2U00019 a partir del minuto 5:48 hasta el 14:17).
Indicó que, el hecho de que, en el fallo disciplinario del 12 de abril de 2010, proferido por la Procuraduría, se haya absuelto a la señora Ángela Mercedes Trujillo Delgado del cargo que se le había imputado, ello, per se, no conllevaba a que deba decidirse en los mismos términos el proceso de responsabilidad fiscal, el cual es independiente y autónomo, además, se distingue de las demás responsabilidades que puedan derivarse como consecuencia de los mismos hechos.
Afirmó que, frente a la falta de vinculación de la sociedad Serfinco, quien, dada su intervención, hubiere podido ser la causante de cualquier anomalía presentada en el caso en concreto, se observa que en el presente proceso no se discute el mérito que hayan podido tener otras personas naturales o jurídicas para ser declaradas responsables fiscales, sino que tiene como propósito verificar la decisión de la contraloría que declaró la responsabilidad fiscal de la demandante, por lo que este argumento en nada desvirtúa la configuración de responsabilidad cuestionada en el presente asunto.
Manifestó que no es cierto que el gobierno Nacional, a través del Ministerio de Hacienda y Crédito Público, no había establecido restricciones al manejo de los excedentes de liquidez de las entidades territoriales y de sus entidades descentralizadas en un procedimiento para inversiones, pues, por el contrario, la ley vigente para el año 2007, sí establecía restricciones al manejo de los excedentes de liquidez de las entidades territoriales, por ende, tal como lo precisó la entidad demandada en el acto acusado, los excedentes provenientes del Sistema General de Participaciones - SGP destinados para atender el pago de prestaciones del Magisterio del departamento de Nariño debían invertirse en los términos dispuestos en el artículo 17 de la Ley 819 de 2003.
Sostuvo que el negocio jurídico bajo el que el departamento de Nariño desembolsó los recursos en PROBOLSA S.A., esto es, las Notas Estructuradas, no era una inversión jurídicamente viable en virtud de la norma citada, máxime, cuando el mencionado contrato presentaba graves riesgos para el departamento como inversionista, dado que, si bien se indicaba como garantía la adquisición de títulos TES, la estructuración del negocio permitía que PROBOLSA S.A. dispusiera de los recursos a su arbitrio sin control alguno por parte del departamento.
Explicó que, además, disponían el reintegro del capital invertido 4 años después del vencimiento de la inversión, sin ninguna garantía para la recuperación del total de los recursos y sus rendimientos al vencimiento de la inversión. Adicionalmente, la sociedad con quien se suscribieron las Notas Estructuradas no podía comprar títulos TES, ya que no contaba con autorización vigente ante la Superintendencia Financiera para actuar como comisionista de bolsa, hecho que fue reconocido incluso en el fallo disciplinario referido con anterioridad, lo que, sin duda alguna, como lo manifestó la entidad demandada, de entrada, imposibilitaba el negocio de la forma como se proyectó.
Adujo que en los antecedentes administrativos de los actos acusados, contrario a lo manifestado por la actora, permiten evidenciar que los rendimientos financieros de los recursos de las prestaciones sociales del Magisterio invertidos en PROBOLSA S.A. jamás fueron abonados efectivamente a las cuentas bancarias del departamento de Nariño y que el departamento no ha recibido la rentabilidad estimada que correspondían a la inversión, pero además, que los recursos invertidos no registran reinversión, siendo los únicos movimientos la inversión en primera etapa.
Indicó que, en lo que atañe a la inconformidad de la demandante consistente en que se desconoció que la Ley 819 de 2003 regulaba el tema y que, por ende, no podía analizarse de manera rigurosa las inversiones de los TES del año 2007 frente al Decreto 538, en tanto que esta norma entró a regir hasta el año 2008, se advirtió que, el fallo con responsabilidad fiscal no se sustenta ni fundamenta en el Decreto 538 de 2008, todo lo contrario, el mismo se soporta en Ley 819 de 2003, particularmente, en su artículo 17.
Sostuvo que, de conformidad con el Manual Especifico de Funciones y de Competencias Laborales de la gobernación de Nariño14, el cargo de la secretaria de Hacienda Departamental tenía como propósito principal orientar, coordinar y controlar las políticas públicas en materia fiscal y financiera para regular la economía regional de la citada entidad territorial. Además, conforme a la versión libre rendida por la demandante, se observó, entre otras, que ésta tenía responsabilidades inherentes al manejo de los recursos, velar por la correcta administración de los recursos públicos del departamento, así mismo, se advirtió que fue informada por la Tesorera de la necesidad de colocar a rentar los excedentes de liquidez del departamento, y ante lo cual recomendó a la tesorera que todas las inversiones se hicieran ajustadas a la ley.
Adujo que en cuanto a la inconformidad de la demandante relativa a que de manera errada se afirmó que en el tiempo que fungió como secretaria de Hacienda del departamento de Nariño realizó registros contables de las inversiones, se advirtió que, ese no fue el argumento determinante para declarar la responsabilidad fiscal de la aquí demandante, sino que la misma deviene de un contra argumento expuesto por la entidad, pero además, tampoco fue una afirmación en el sentido literal que expone la demandante.
Concluyó que no es cierto que la Contraloría aseguró y/o dio por hecho que la aquí demandante como secretaria de Hacienda del departamento de Nariño, realizó registros contables de las inversiones, como erradamente lo manifiesta la actora.
Señaló que, en lo que respecta a la inconformidad de la demandante consistente en que no tenía ninguna responsabilidad respecto de las imputaciones, como quiera que hasta el año 2007 no existió detrimento patrimonial alguno, se observó que, si bien el daño no se concretó en el año 2007, lo que se cuestionó dentro del proceso de responsabilidad fiscal fue la falta de garantía con la que se proyectaron las Notas Estructuradas a través de las cuales se invirtieron los recursos del departamento de Nariño, dado que no se proyectaron para que representara el total del capital invertido por el departamento al finalizar el plazo de la necesarias Notas Estructuradas, según el valor de mercado de los TES, sino que se proyectó para que los TES representaran el capital 4 años después. otorgando un riesgo supremamente alto a los recursos del Estado.
Indicó que tampoco está llamado a prosperar el cargo de «Desviación de las atribuciones propias de quien las profirió», por cuanto no se configuró la prescripción de la acción fiscal, de conformidad con lo establecido en el artículo 9 de la ley 610 de 2000.
Al respecto, concluyó que el proceso de responsabilidad fiscal 187 objeto de estudio, tuvo suspensión en sus términos por un total de 29 días, y como quiera que el término de prescripción es de 5 años, de conformidad con los artículos 67 y 70 del Código Civil y 62 de la Ley 4 de 1913, este debe contarse conforme al calendario no descontándose
14 (fis. 59 a 685 del archivo PDF - Carpeta 2 - USB Antecedentes Administrativos)
días feriados o de vacante, pero si el último día del plazo vence en este, se desplazará al primer día hábil siguiente al de su vencimiento, lo que conduce a afirmar que, el vencimiento del término de prescripción se cumplían el día 17 de diciembre de 2014.
Precisó que por Auto ORD-80112-0293-2014 del 18 de noviembre de 2014, se decidieron los recursos de apelación presentados contra el fallo de responsabilidad fiscal en el proceso 187, desatándose así la segunda instancia dentro del mismo, esto es, cuando aún faltaban 29 días para el vencimiento del término de prescripción.
Destacó que la actora no allegó medio probatorio alguno que permitiera tener por cierto su argumento consistente en que el ente de control fiscal quiere hacer ver que la decisión de segunda instancia se dio el 18 de noviembre de 2014, cuando hasta el día 20 de ese mismo mes y año no había sido notificada de acuerdo con las disposiciones legales, y aún de presumirse, como lo aduce la demandante, lo cierto es que, del conjunto probatorio allegado al expediente, se observó que el auto No. ORD-80112 0293-2014 del 18 de noviembre de 2014 le fue notificado a la aquí demandante el 3 de diciembre de 2014, esto es, cuando aún faltaban 14 días para el vencimiento del término de prescripción.
Adujo que, en lo que respecta a la inconformidad referente a que la demandada decidió el recurso de apelación sin siquiera citar a audiencia para desatar dicho recurso, se observa que en el procedimiento verbal de responsabilidad fiscal solo se desarrolla en 2 audiencias públicas, la primera denominada descargos y, la segunda decisión, la Contraloría General de la República no debía citar ni convocar a audiencia de decisión, pues, la misma, de conformidad con la ley15, está reservada para la decisión de primera instancia.
Finalmente, indicó que, conforme a los artículos 365 y 366 del Código General del Proceso, condenaba en costas a la parte demandante al resultar vencida en el proceso.
RECURSO DE APELACIÓN
La demandante interpuso recurso de apelación que sustentó en los siguientes términos16:
Respecto a la «INFRACCIÓN A LAS NORMAS EN QUE DEBERÍA FUNDARSE», la actora
aclaró que, en principio, no pretendió la aplicación de la excepción de inconstitucionalidad de la solidaridad dispuesta en el artículo 119 de la Ley 1474 de 2011, como lo afirmó el a quo, sino que se determinara que no era procedente aplicar tal norma de manera retroactiva, por cuanto entró a regir hasta el 12 de julio de 2012, de conformidad con su artículo 135.
Explicó que la Contraloría aplicó dicha norma, no siendo procedente, ya que, a través de auto del 18 de noviembre de 2009, profirió el auto de apertura al proceso de responsabilidad fiscal cuando los hechos ocurrieron con anterioridad. Sin embargo, es claro que también sería aplicable la excepción de inconstitucionalidad, pues esta figura, establecida en el artículo 4 de la Constitución Política, se aplica en el evento de existir contradicción entre una norma legal y otra de carácter constitucional.
15 Artículos 102 y 104 de la Ley 1474 de 2011.
16Visible en expediente digital, índice 00035 de Samai, documento denominado: ED_C01_83 RECURSO APELACION(.pdf) NroActua 37.
Argumentó que que al no encontrarse en vigencia la Ley 1474 de 2011 para el momento de los hechos, no le era dable a la demandada aplicar la figura de la solidaridad que no existía en el momento en que se dio apertura al proceso de responsabilidad fiscal, pues esto fue en el año 2009, debiendo entonces señalar la Contraloría el grado de participación de cada uno de los responsables para determinar el monto de responsabilidad de manera proporcional.
Adujo que no existió hasta el momento en que ejerció como secretaria de Hacienda del departamento de Nariño, ningún detrimento patrimonial como se definió por las pruebas que no fueron tenidas en cuenta por el despacho, como fue el fallo disciplinario que se adelantó por la Procuraduría General de la Nación.
Frente al «DESCONOCIMIENTO DEL DERECHO DE AUDIENCIAS Y DEFENSA», indicó
que, a pesar de que el despacho de primera instancia hizo un análisis acucioso respecto de las garantías procesales, lo cierto es que determinó que no se presentó ninguna afectación al derecho del debido proceso de la demandante, sin tener en cuenta las irregularidades advertidas en la demanda y demostradas con las pruebas decretadas y practicadas en los diferentes escenarios procesales correspondientes.
Explicó que se demostró que el abogado que asistió a la actora en la diligencia de versión libre, contestó a la notificación sin que tuviese la facultad ni poder para recibir las notificaciones, pues tan solo estuvo facultado para asistirla a dicha diligencia, por lo que las primeras audiencias, fueron celebradas por la Contraloría, sin defensor.
Sostuvo que fue citada mediante aviso del 6 de agosto de 2014 para celebración de la audiencia de descargos para el 11 de agosto para las 9:30 am. Sin embargo, llegado el día y la hora, al comparecer, se le informó que la audiencia se surtiría hasta las 2: 00 p.m., por lo que ella solicitó aplazamiento, teniendo en cuenta que no le era posible asistir por motivos de índole laboral y que necesitaba contratar un defensor de confianza para que la asistiera dentro del proceso de responsabilidad fiscal.
Adujo que sin que mediara autorización expresa para que le fueran enviadas notificaciones a su correo electrónico, el 13 de agosto de 2014 a las 11:00 se le envió correo de citación a audiencia de descargos para el mismo día a las 3:30 pm, y en la misma comunicación, se le informó que la audiencia de descargos del 11 de agosto se llevó a cabo a las 2:00 pm y que fue suspendida.
Sostuvo que no se le garantizó su asistencia al proceso para ejercer su derecho a la defensa, pues no se le permitió rendir versión libre como lo indica el artículo 99 de la Ley 1474 de 2011, debido a la ilegítima notificación y a la desinformación que primó en el trámite, no se le permitió designar para las audiencias ya celebradas a su defensor de confianza, debido a la premura.
Adujo que, al no tener representación por causas no atribuibles a ella, no le fue permitido presentar las nulidades que consideraba. Tampoco se le dio trámite por parte del operador fiscal a la nulidad solicitada, a pesar de que aún el proceso verbal especial se encontraba en audiencia de descargos, como se corrobora en la audiencia celebrada el 25 de septiembre de 2014, sin que se le permitiera argumentar el incidente de nulidad, se hizo referencia a dichas irregularidades y también se solicitó, se descorriera el traslado del informe técnico, para efectos de solicitar aclaraciones y complementaciones, sin que el Contralor prestara atención a la solicitud.
Señaló que uno de los defensores solicitó la prueba de una nueva visita especial, teniendo en cuenta que en el informe técnico se evidenciaban errores en su contenido. Dicha solicitud fue rechazada y al interponer los recursos, el Contralor no los concedió, rechazando de plano los mismos, sin que tuviera en cuenta el artículo 24 de la Ley 610 de 2000 y el artículo 102 de la Ley 1474 de 2011.
Indicó que la Contraloría señaló que denegaba el incidente de nulidad y que se trataba de otro rechazo de plano, a lo que se le informó que debía ejercer el trámite del incidente de nulidad y conceder recursos. Esa actuación arbitraria tuvo un «trasfondo» en la inminente prescripción, la cual no debía ser atribuida a los imputados en ese momento, pues la Contraloría tuvo cinco años para actuar debidamente y lo más importante respetando las garantías constitucionales de los encartados.
En relación con la «FALSA MOTIVACIÓN» afirmó que no le asiste razón al Tribunal cuando concluye que dicha causal no se presenta por cuanto en el sub examine no obró vulneración al derecho al debido proceso, como tampoco que las decisiones proferidas dentro del proceso de responsabilidad fiscal CD 187 se encuentran falsamente motivadas. Pues en el presente asunto, los actos acusados se cimentaron en un informe técnico del cual no se descorrió el traslado correspondiente y tampoco se permitió elevar solicitud de aclaración o complementación, por consiguiente, dicha prueba no goza de validez, más aún cuando el referido informe fue elaborado por la misma Contraloría.
Manifestó que se solicitó en varias oportunidades, se descorriera el traslado del informe técnico, para efectos de solicitar aclaraciones, complementaciones y pronunciamiento respecto de la cuantía en el auto de imputación de responsabilidad fiscal, cuantía que varió en tanto que, con el auto de apertura, se había determinado en $3.538.579.462 y con ocasión al referido informe técnico que soportó el auto de imputación de responsabilidad fiscal, arrojó como cuantía final, la suma de $1.123.856.842.53.
Argumentó que, al no haberse permitido la contradicción del informe técnico, a pesar de las solicitudes reiterativas de la defensa, este resulta nulo de pleno derecho, por haberse obtenido con violación al debido proceso y derecho de defensa. Resulta claro que para la contradicción de la pericia la Contraloría debió descorrer traslado del dictamen a las partes, para que estas les fuera posible solicitar que el dictamen se complementara, aclarara o se objetara por error grave.
Adujo que, además de haber motivado su decisión con un informe técnico que no goza de validez, se incurrió en una clara desviación de atribuciones que, a todas luces desconoció derechos y garantías constitucionales que puso en clara desventaja a los hoy imputados frente a la Contraloría. Así mismo, reiteró las razones expuestas en el libelo introductorio, por las cuales considera que el informe técnico es incorrecto.
Indicó que, contrario a lo referido en el fallo de primera instancia, el Ministerio de Hacienda y Crédito Público no había establecido restricciones al manejo de los excedentes de liquidez de las entidades territoriales y de sus entidades descentralizadas en un procedimiento para inversiones, más si era exigido que aquellas fueran de bajo riesgo, siempre que no fueran TES, dado que de estos tal riesgo no se mide, por ser títulos de tesorería del Estado, por lo tanto, el manejo que de aquellos debían realizar los funcionarios públicos, era más flexible, si bien sujeto a los principios previstos en el artículo 209 de la Constitución y disposiciones complementarias.
Explicó que la Contraloría no motivó su decisión en las pruebas decretadas y practicadas, pues no tuvo en cuenta que nunca fue función de la hoy demandante la realización de estudios, ni el otorgamiento de autorizaciones ni la realización de inversiones de excedentes de liquidez transitorios, tampoco ejerció como ordenadora de gasto ni realizó registros contables de inversiones de los recursos públicos.
Sostuvo que, al momento de proferir la correspondiente decisión, se debieron tener en cuenta: el fallo absolutorio proferido por la procuraduría el 12 de abril de 2010, el certificado expedido por SERFINCO, estados financieros de 2007, etc., pruebas aportadas que guardan relación directa con el hecho alegado.
Adujo que la demandada no tuvo en cuenta que su función era la de salvaguardar el patrimonio del departamento, la cual cumplió a cabalidad, puesto que tal como se puede evidenciar en los estados financieros a 31 de diciembre de 2007 y sus anexos, las inversiones de los recursos de excedentes de liquidez y sus respectivos rendimientos quedaron registrados y respaldados, es decir, que el patrimonio del departamento de ninguna manera soportó forma alguna de detrimento patrimonial. Hasta el año 2007, año en el que dejó de ejercer el cargo de secretaria de Hacienda.
Explicó que se desconoció que, antes del Decreto 538 de 2008, la Ley 819 de 2003 regulaba el tema, esta no se refería a la temporalidad para las inversiones, ni tampoco a los procedimientos para adquisición del TES, fue solo a partir de esa nueva norma, es decir el Decreto 538 de 2008 que entró a regir luego de que la demandante cesara en sus funciones como secretaria de Hacienda que se reguló sobre el particular, por lo que las inversiones realizadas en el año 2007 fueron ajustadas a las normas legales que regían para ese entonces, es decir, que no es garantista analizarse de manera rigurosa las inversiones de los TES del año 2007 frente al Decreto 538, en tanto que la norma entró a regir hasta el año 2008.
Sostuvo que el Contralor no vinculó en el auto de imputación fiscal a la que en verdad hubiere podido ser la causante de cualquier anomalía presentada en el caso en concreto y este es SERFINCO, dada su importante intervención, no fue vinculada en el proceso verbal, más aún, cuando en otros casos similares si lo han hecho y está dada su responsabilidad han pagado las sumas impuestas. Dicho olvido pudo darse tal vez de la premura por adelantar el proceso verbal especial con el fin de que este no prescribiera.
Adujo que el operador fiscal no interpretó debidamente la figura de los Títulos de Deuda Públicas, pues argumentó que se trataban de Notas Estructuradas, cuando en realidad las inversiones hasta el año 2007, se encontraron respaldadas por los TES.
Señaló que la Ley 358 de 1997 es imperativa, es decir, ordena que no será posible mantener en las cajas del tesoro público unos dineros que pueden generar crecimiento o generen nuevos árbitros rentísticos a través de la generación de intereses. Disposición que no fue analizada ni interpretada por el Contralor que, de haberlo hecho hubiese entendido desde un principio la situación que debían afrontar y acatar las entidades territoriales.
Indicó que dicha norma es clara en advertir que debía para ese momento invertirse en los mercados financieros, los títulos de deuda pública de la Nación y otros títulos que estaban sometidos a riesgos en su valoración que dependían de las condiciones que se presenten a corto, mediano y largo plazo, al ordenarse invertir en títulos de esta clase,
encontrándose en la bolsa de valores, siendo así, entonces que la misma ley induce a arriesgarse a un peligro de perder, así como de ganar.
Manifestó que debe analizarse el artículo 1340 del Código de Comercio, el cual define el corretaje de la siguiente manera: «Se llama corredor a la persona que, por su especial conocimiento de los mercados, se ocupa como agente intermediario en la tarea de poner en relación a dos o más personas con el fin de que celebren un negocio comercial, sin estar vinculados a las partes por relaciones de colaboración, dependencia, mandato o representación».
Argumentó que la intermediación para la compra y venta de valores en bolsa solo puede adelantarla el comisionista de bolsa, y las demás sociedades son administradoras de la inversión y aquellas sujetas a la inspección y vigilancia de la entidad competente del Estado, le es posible ocuparse de las actividades de intermediación del mercado en general.
Adujo que la Contraloría también cimienta el auto de imputación y el fallo con responsabilidad fiscal en una supuesta omisión, al no impedir que la tesorera realizara tales inversiones. Se ha demostrado que estas no eran funciones de la actora, por lo que es necesaria la existencia de una norma que le atribuya tal competencia, pues ya está más que demostrado que la función de autorizar y realizar la inversión de excedentes de liquidez transitorios era competencia autónoma de la tesorería del departamento de Nariño.
Indicó que, en su calidad de secretaria de Hacienda del departamento de Nariño, la demandante nunca ejerció un poder de instrucción sobre las funciones específicas de la tesorería, por lo que no tenía ninguna responsabilidad respecto de las imputaciones enrostradas.
Explicó que el operador cimentó gran parte de su fallo, en la Resolución 1504 del 2 de octubre de 2009, expedida por la Superintendencia Financiera, que surge de una investigación y en la que se impone una sanción, lo curioso de todo es que es a la firma SERFINCO a quien le imponen la sanción y la Contraloría la desvinculó del proceso de responsabilidad fiscal de la referencia.
Sostuvo que no le asiste forma de responsabilidad, positiva ni negativa al respecto, en tanto que las decisiones concernientes al caso en concreto, no era de su competencia, ni se encontraban contempladas en el manual de funciones, tampoco fungió como ordenadora de gasto, por lo que no obra responsabilidad fiscal por parte suya.
Adujo que, con el fallo disciplinario proferido por la Procuraduría bajo el número IUC-D-2009-937-101101 fue absuelta, al considerar que no le asistía deber funcional al respecto, dado que el manual de funciones (Decreto 2039 de 2005), señalaba que le correspondía al tesorero, autorizar, previo estudio, las transacciones financieras de los recursos del departamento y ejecutar las acciones a realizarse en las inversiones temporales, por lo que dichas funciones no le correspondían a la Secretaría de Hacienda.
Afirmó que, respecto las inversiones realizadas para el año 2007, no existió detrimento patrimonial, ni el daño ni la culpa en lo que atiene a la señora Ángela Mercedes Trujillo y mucho menos se presenta en su caso, el nexo causal, siendo este el último de los tres
elementos esenciales para establecer que obra responsabilidad fiscal, por poseer, la relación de la causa a efecto entre el daño y la culpa, este nexo es indispensable.
Manifestó que, en cuanto a la «DESVIACION DE ATRIBUCIONES PROPIAS DE QUIEN LAS PROFIRIÓ», contrario a lo indicado por el despacho, al plenario se logró demostrar la desviación de poder en las decisiones emitidas mediante auto 002281 de 27 de octubre de 2014 y el auto ORD-80112-293-2014 de 18 de noviembre de 2014, por cuanto, en su finalidad no era decidir de fondo, sino evitar una prescripción que no fue causada por los sancionados, en tanto que el proceso permaneció cinco años activo y solo faltando pocos meses para la configuración de la prescripción, la demandada adelantó ligeramente con desconocimiento de toda garantía a los encartados, haciendo uso de sus facultades como ente fiscal, lo que sucedió en dicho proceso fue una arbitrariedad que decayó en fallos superficiales y repetitivos, alejado del sistema de la sana crítica y de la proporcionalidad.
Argumentó que se demostró que el 18 de noviembre de 2009, la demandada mediante auto núm. 00590 ordenó la apertura del proceso de responsabilidad fiscal y que, al 18 de noviembre de 2014, no había fallo debidamente ejecutoriado, por lo que se había configurado la prescripción de la responsabilidad fiscal.
Explicó que hasta el 20 de noviembre de 2014 no se había producido la decisión de segunda instancia, pues acudió al despacho del contralor el 18, 19 y 20 de noviembre para tener conocimiento de la decisión, sin embargo, le fue informado que no se había producido respuesta, como tampoco en los estados, lo que hace presumir que la decisión de segunda instancia, se produjo, hasta después de dicha fecha, evento en el cual estaría prescrita la acción, en tanto que se agotó la notificación personal y por aviso, mucho tiempo después, es decir, que no se encontraba ejecutoriada, con lo cual se quebrantó el artículo 9 de la Ley 610 de 2000.
Sostuvo que que el 3 de diciembre de 2014, la citaron para surtir notificación por aviso, finalmente se notificó personalmente junto con su apoderada ese día y también fue notificada por aviso núm. 0278 de ese mismo día, notificación que se considera surtida al finalizar el día siguiente al de la entrega del aviso conforme lo dispone la Ley 1474 de 2011. Sin embargo, la Contraloría negó la declaración de prescripción, a pesar de que era evidente que el fenómeno prescriptivo, con lo que se pretermitió el artículo 9 de la Ley 610 de 2000 y se incurrió en abuso de poder por violación al debido proceso.
Manifestó que la demandada en la audiencia inicial pretendió introducir como prueba unas certificaciones en donde supuestamente para los días en que se surtió el trámite de la segunda instancia y las notificaciones se habían interrumpido los términos por el trasteo que se realizó en las instalaciones de Gran Estación con el fin de desvirtuar la prescripción, lo cual no fue así, pues el trasteo se realizó varios días después de las notificaciones.
Argumentó que las costas procesales, en los términos del artículo 188 de la Ley 1437 de 2011 no son procedentes, en tanto que estas se dan a partir de la conducta de la parte vencida en el proceso, pues no es una regla de aplicación forzosa y general. El artículo
188 del CPACA no obliga al juez de conocimiento a condenar en costas indefectiblemente sin que medie una valoración del comportamiento de la parte vencida dentro del proceso, dicha norma señala que se debe disponer sobre dicha condena solo en la sentencia que decida el mérito del asunto sometido a debate en el proceso.
Adujo que no obró con temeridad o abuso de las atribuciones o derechos procesales, simplemente acudió a la administración de justicia para que sus derechos sean reestablecidos, se actuó con lealtad procesal, sin dejar de lado que las costas comprobadas, al tenor de lo dispuesto en el numeral 8 del artículo 365 del Código General del Proceso el cual refiere: “Sólo habrá lugar a costas cuando en el expediente aparezca que se causaron y en la medida de su comprobación”, circunstancia que no se dio en el caso en concreto.
Indicó que en este caso la demandada que es una entidad pública no incurrió en gastos adicionales más que los honorarios de su abogado quien es contratista de la entidad y que adelanta la defensa en muchos casos, por lo tanto, no hay lugar a su declaración.
TRÁMITE EN SEGUNDA INSTANCIA
El 30 de septiembre de 2020, se radicó el proceso en el Consejo de Estado17.
El 2 de octubre de 202018, se repartió el asunto al despacho del consejero de Estado Roberto Augusto Serrato Valdés.
Mediante auto del 5 de marzo de 202119, la Sala declaró fundado el impedimento manifestado por el consejero de Estado Roberto Augusto Serrato Valdés. Notificado por estado el 9 de abril de esa anualidad.20
El 15 de junio de 2021, se admitió el recurso de apelación21. Notificado por estado el 22 de junio del 202122.
El 21 de julio del 2021, se corrió traslado por el término de 10 días para que las partes presenten alegatos de conclusión y para que el Ministerio Público rinda concepto. Notificado por estado el día 26 del mes y año mencionado23.
El apoderado de la Contraloría General de la República24 reiteró los argumentos expuestos en la contestación de la demanda y, adicionalmente, indicó lo siguiente:
Que la aplicación de la responsabilidad solidaria se justifica desde el artículo 2344 del Código Civil colombiano que consagra para la responsabilidad civil extracontractual, la solidaridad como regla general cuando en la causación del daño concurren dos o más personas como consecuencia de un delito o una culpa.
En cuanto al desconocimiento del derecho de audiencia, indicó que no le asiste razón a la apoderada de la accionante por cuanto el proceso de responsabilidad fiscal 000187, se adelantó de conformidad a los lineamientos establecidos en las leyes 610 de 2000 y 1474 de 2011, pues se dieron todas las garantías para que la aquí demandada ejerciera su derecho de defensa, tal es el caso de que antes de que se profiriera auto de imputación se le recepcionó versión libre y la misma implicada aportó la dirección para
17 Índice 00001 del aplicativo Samai.
18 Índice 00002 del aplicativo Samai.
19 Índice 00007 del aplicativo Samai.
20 Índice 00012 del aplicativo Samai.
21 Índice 00020 del aplicativo Samai.
22 Índice 00023 del aplicativo Samai.
23 Índice 00029 del aplicativo Samai.
24 Índice 00028 del aplicativo Samai.
que se le notificaran las diferentes decisiones a que hubiera lugar, pero es ella quien decide no acudir al llamado que le hace la Contraloría para que asista a las diferentes audiencias programadas.
En relación con la falsa motivación sustentada en la falta de traslado del informe técnico, adujo que no es cierto lo afirmado por la actora, toda vez que en el artículo 5 del auto núm. 00590 del 18 de noviembre de 2009, se ordenó correr traslado del informe de apoyo técnico, que se encuentra a folios 515 al 556 del expediente administrativo, «es así que a folio, 556 anverso aparece el traslado No. 13 el cual corre desde el 8 de marzo de 2010 hasta el 10 de marzo de 2010, dentro del proceso CD.000187».
Frente a la desviación de atribuciones alegada por la actora, manifestó que es una mera expresión subjetiva de la actora por cuanto no aporta prueba que se acredite que la Contraloría General de la República, dispuso todo para hacer creer que la decisión de segunda instancia se dio el 18 de noviembre de 2014.
Respecto del fenómeno jurídico de la prescripción establecida en el artículo 9 de la Ley 610 de 2000, sostuvo que, al momento de proferirse fallo de segunda instancia no había ocurrido dicho fenómeno, teniendo en cuenta que dentro del trámite del proceso de responsabilidad fiscal 000187, la Contraloría había proferido dos resoluciones suspendiendo los términos en todos los procesos de responsabilidad fiscal.
La actora25 insistió en las manifestaciones plasmadas en el recurso de apelación. Por su parte, el señor Agente del Ministerio Público guardó silencio.
CONSIDERACIONES
- Competencia
- Actos acusados:
La Sala es competente para conocer del presente recurso de apelación, de conformidad con lo previsto por los artículos 150 del CPACA y 13 del Acuerdo 80 del 12 de marzo de 201926 (modificado por el artículo 1º del Acuerdo núm. 434 de 2024), que regula la distribución de negocios entre las secciones.
Auto núm. 00228127 dictado en audiencia del 27 de octubre de 201428, en el cual el señor contralor efectuó un resumen de los descargos presentados por la apoderada de la demandante, así:
Angela Mercedes Trujillo Delgado cédula de ciudadanía […] Secretaria de Hacienda Departamental, septiembre 2 de 2004 hasta el 7 de enero de 2008, por intermedio de apoderado… presenta frente al auto de imputación los siguientes descargos […] indica la apoderada que es necesario realizar una precisión fáctica y jurídica sobre las condiciones que rigieron (inentendible), pues todo el asunto deviene de la obligatoriedad de las entidades territoriales de invertir su excedente de liquidez en los mercados financieros, recordando que la intervención para la intermediación para la compra y venta de valores
25 Índice 00027 del aplicativo Samai.
26 Que compiló y actualizó el Reglamento del Consejo de Estado.
27 Audiencia se celebró en dos parte, en la mañana y en la tarde, cuya duración superó las 3 horas. El fallo no consta en medio escrito, por lo que se transcriben apartes relevantes correspondientes a la actora.
28 Ver USB donde constan antecedentes
solo puede adelantarla el comisionista de bolsa, mientras otras entidades podrán ocuparse de intermediación en el mercado en general.
Ahora bien, la inversión se realizó en títulos de deuda púbica TES sin que para ello en su momento se requiera la realización de estudio de riesgo previo, por lo que se exhortaba a contratar a dos intermediarios del mercado de valores, quienes eran el intermediario o agente corredor que contacta a la entidad territorial PROBOLSA S.A. y el comisionista de bolsa SERFINCO S.A procedimiento de compra de los títulos TES se desarrolló conforme lo señala el artículo 17 de la Ley 819 del año 2003. Indica que los recursos invertidos tenían destinación específica, por lo que no podían gastarse en infraestructura u otros gastos.
También señala que la función de disposición de los recursos públicos le correspondía a la tesorería sin que en ello pudiera intervenir la Secretaria de Hacienda y que conforme al manual de funciones no le correspondía a Secretaría de Hacienda el manejo de los excedentes de dinero, sino a la dependencia de la tesorería, a quien se le atribuyó la función de autorizar, previo estudio a toda transacción financiera, que involucre los recursos del departamento para hacerle el respectivo seguimiento de [inentendible] y la de coordinar, apoyar y ejecutar las acciones a realizarse en [inentendible] plan de pagos y optimización de operaciones para la toma de decisiones de la entidad.
Por el contrario, señala que nunca fue función de la Secretaria de Hacienda la realización de estudios y la inversión de excedentes de liquidez, indicando que, básicamente, la función era salvaguardar el patrimonio del departamento, lo cual cumplió a cabalidad, pues los estados financieros al 31 de diciembre del año 2007 las inversiones tenían pleno respaldo de los títulos TES. Indicando, además, que la inversión produjo rendimientos hasta el año 2008 y la decisión de la reinversión de los recursos no es imputable a la señora Angela Mercedes Trujillo Delgado, por lo tanto, indica que no hubo detrimento patrimonial para el año 2007 y, en consecuencia, no existe ninguna forma de responsabilidad que implique a la señora Angela Mercedes Trujillo Delgado.
Por último, indica que la Procuraduría, por los mismos hechos, absolvió a la defendida y, además, indica que no existe nexo causal. Si existiera daño, este no se deriva del incumplimiento de los deberes de la señora Angela Mercedes Trujillo Delgado.
Frente a los hallazgos, el Contralor señala que:
[…]
Es necesario efectuar un análisis sobre estos elementos y la figura contractual utilizada nota estructurada para determinar la dinámica en la que circularon los recursos públicos y para ello es conveniente realizar una breve puntualización conceptual sobre la figura de nota estructurada. La nota estructurada es utilizada, instrumento financiero, por medio del cual se realiza una inversión de dinero en la que se [inentendible] el capital invertido con una inversión de renta fija y a su vez se busca consolidar un porcentaje de rentabilidad aquel capital, a través de instrumentos derivado, es decir, un porcentaje de dinero se invierte en el producto de bajo riesgo, con renta fija, con lo que se garantiza la recuperación del capital y, otro porcentaje se destina a producto derivado de alto riesgo con los que se proyecta la ganancia o rentabilidad, siendo necesario para la utilización de este tipo de producto financiero la determinación de [inentendible] de los riesgos de mercado, crédito operativo y liquidez.
Con base en lo anterior, se concluye que el negocio desarrollado entre PROBOLSA SA y el departamento de Nariño fue una nota estructurada en la que se invertía recursos públicos a un plazo fijo de año o doce meses con el objetivo de generar un rendimiento determinado y fijo bajo una tasa efectiva anual. Negocio en el que PROBOLSA garantizaba, según el documento, tanto la inversión como los rendimientos según la tasa fija anual establecida.
Sin embargo, de los elementos que regulaban la nota estructurada en la que se invirtieron los dineros del departamento de Nariño se logró observar que lo que se realizó fue un negocio endeble y lleno de vacíos, pues dentro de su clausulado no determina de manera clara la forma en la que se manejarían los recursos públicos, ya que, por ejemplo, no se aclaró entre otros aspectos, los siguientes puntos: ¿Qué porcentaje exacto de la inversión se destinaría para constituir los TES como garantía de la inversión [inentendible] como productos derivados?. ¿Qué clase de instrumentos derivados para garantizar la rentabilidad se utilizarían? ¿En qué o cómo se invertiría la cifra restante una vez adquiridos los títulos TES como garantía? Este último interrogante es de gran importancia ya que, precisamente, al no haberse regulado este aspecto, los funcionarios del departamento de Nariño tanto como los que constituyeron el negocio como los que debieron hacer seguimiento de los recursos permitieron que los dineros públicos restantes de la compra de los TES fuesen utilizados con absoluta libertad por parte de PROBOLSA SA siendo este un simple particular, un simple intermediario de valores destino que, por supuesto, no era lo que disponía en su momento la ley para los excedentes de TES o para los recurso público alguno.
[…] en realidad no había ninguna garantía para la recuperación del total de los recursos al vencimiento de inversión, ya que los títulos TES a [inentendible] 2012 que fungirían como garantía no tendrían el valor del capital al finalizar los doce meses que tenía como plazo la inversión […] se proyectó para que los TES representara el capital cuatro años después, lo cual provocó bajo un riesgo de pérdida supremamente alto los recursos del Estado. Situación que ningún funcionario valoró para tomar las medidas necesarias y así evitar la consolidación de pérdidas económicas que finalmente se presentaron.
[…]
[...] con esto finalmente lo que sucedió fue que los recursos del sistema general de participaciones SGP fueron invertidos por funcionarios del departamento de Nariño en un producto financiero lleno de irregularidades ofertado por PROBOLSA SA en la que se buscaba beneficiar exclusivamente a esta última entidad […].
[…]
Es preciso aclarar que si bien dentro del proceso se ha encontrado notas estructuradas a través de las cuales se buscaba la reinversión de los rendimientos de los primeros desembolsos realizados por la firma PROBOLSA SA, estas operaciones resultan inexistentes, pues, si bien los rendimientos sobre los que pesaban estas inversiones fueron contabilizados por el departamento de Nariño, estos no fueron recibidos ni abonados a la cuenta bancaria del departamento, resultando así inexistente cualquier tipo de operación que se generara con base en estos recursos […]
Establecimiento de la responsabilidad fiscal:
Ahora nos referimos a la señora Angela Mercedes Trujillo Delgado identificada […] conforme al marco funcional determinado por el Decreto 2039 de 2005, la señora Angela Mercedes Trujillo como Secretaria de Hacienda tenía dentro de sus funciones principales las siguientes […] primero administrar de manera eficiente y eficaz las finanzas del departamento de Nariño para su consolidación en el mediano y largo plazo. En el punto cinco, preparar los estudios económicos tendientes a clarificar el comportamiento de las rentas y actos del departamento para la toma de decisiones en materia económica y presupuestal. El punto seis, preparar las propuestas tendientes a la consecución de recursos provenientes del gobierno nacional destinados a gastos de inversión para su correcta administración. Y en el punto siete, realizar estudios con base a los ingresos y
gastos efectivos que se tomen en cuenta de financiación uso de fondos y otros aspectos relacionados con las finanzas públicas del departamento…
[…]
Por lo anterior, para el caso puntual es claro que en el momento de la colocación de los recursos en nota estructuradas a PROBOLSA SA la señora Angela Mercedes Trujillo Delgado como secretaria de hacienda tuvo total dominio e injerencia en la disposición sobre los excedentes de liquidez de los recursos del sistema general de participación SGP, hecho que no solo se confirma en su marco funcional, sino que, además, en su versión libre la señora Angela Mercedes Trujillo indicó que fue informada por la tesorera de la necesidad de colocar a rentar los excedentes de liquidez del departamento, lo cual se haría con la compra de unos títulos TES través de la firma PROBOLSA SA y SERFINCO SA, sin embargo, no se observa labor de control y conocimiento por parte de la Secretaria de Hacienda sobre la manera en la que direccionaría … dichos recursos a través de las notas estructuradas. Lo que significa que, contrario a su deber, al no controlar [inentendible] los dineros públicos, permitió que se invirtieran de la forma irregular en la que se hizo, los dineros del sistema general de participación SGP en las notas estructuradas. […]
[…] Es decir, la señora Angela Mercedes Trujillo como Secretaria de Hacienda permite que los recursos sirvan para la compra de productos financieros contrarios a los que el mencionado artículo 17 de la Ley [inentendible]de 2003 señala, lo que en últimas significó la afectación a la sostenibilidad financiera del departamento de Nariño, lo que nos aleja de la tesis propuesta por la Procuraduría General de la Nación, ya que es evidente que la Secretaría de Hacienda tenía injerencia en toda la gestión de los recursos del departamento de Nariño.
Por último, no es cierto que la inversión hubiese tenido pleno respaldo en títulos TES, pues como ya se indicó los TES adquirido no garantizaba la recuperación de capital al finalizar la inversión, sino hasta cuatro años más tarde. Tiempo en el que el dinero hubiese sido afectado por la pérdida del poder adquisitivo. Así que, si la pérdida los funcionarios no la reflejaron en los estados financieros del año 2007, este no es óbice para que al final no se haya consolidado el daño. Pero, además, esto demuestra una contradicción en los argumentos de la defensa. Primero indica que lo que se realizó fue una inversión en la compra de los títulos TES y, luego, indica que lo que se hizo fue una operación financiera garantizada en su totalidad por unos títulos TES. Es de aclarar que las inversiones jamás generaron rendimientos efectivos y reales…porque en realidad PROBOLSA jamás devolvió los recursos o los rendimientos de los mismos, es más, el hecho de que contablemente se hubieran efectuado registros aparentando haber recibido los rendimientos pactados, refleja la intención de tapar los resultados de las operaciones financieras irregulares.
Nexo causal frente al daño y calificación de conducta:
Definitivamente una participación eficiente y eficaz de la Secretaria de Hacienda por parte de la señora Angela Trujillo hubiese advertido la manera indebida en la que se pensaba invertir los excedentes transitorios de liquidez perteneciente al sistema general de participación SGP, pero, por el contrario, su conducta al margen del cumplimiento cabal de sus deberes […] al final resultaron en la generación del daño, esto implica que la señora Angela Mercedes Trujillo Delgado sea responsable fiscalmente por el daño causado en atención a una conducta gravemente culposa, ya que en su actuar como Secretaria de Hacienda, pese a tener el deber de actuar en forma coordinada con la tesorería no supo controlar la disposición de los recursos públicos de una manera eficiente y eficaz que permitiera la consolidación financiera del departamento de Nariño.
Por lo anterior, se halla solidariamente responsable por una conducta gravemente culposa a la señora Angela Mercedes Trujillo Delgado.
[…]
RESUELVE:
Artículo primero: Fallar con responsabilidad fiscal solidaria en cuantía de mil ciento noventa y dos millones, ciento cuarenta y cuatro mil seiscientos cuarenta pesos en contra de Angela Mercedes Trujillo Delgado con cédula de ciudadanía […] Secretaria de Hacienda departamental de septiembre 2 de 2004 al 7 de enero de 2008 […].
Artículo segundo: Declara a la compañía de seguros Previsora S.A. como tercera civilmente responsable […].
Artículo tercero: Notificar el contenido del presente fallo de la forma establecida por el artículo 104 de la Ley 1474 de 2011, en cual conforme a la norma citada se notifica en la presente audiencia en estrados.
Artículo cuarto: En firme y ejecutoriada la presente providencia, a través de la secretaría común, súrtase los siguientes traslados y comunicaciones […].
Artículo quinto: contra la presente providencia proceden los recursos de reposición y apelación, en el término de diez días hábiles siguientes a la notificación de esta decisión, de acuerdo con el artículo 55 de la Ley 610 de 2000 en concordancia con artículos 74 y 76 de la Ley 1437 de 2011 y 102 de la Ley 1474 de 2011 […].
[…]
El despacho cita para el día 12 de noviembre de 2014, a las 9:30 de la mañana para resolver los recursos de reposiciones que presenten dentro de los términos de ley […].
Auto ORD-80112-293-2014 del 18 de noviembre de 201429:
«Por el cual se decide un grado consulta y recursos de apelación contra el fallo dentro del proceso de responsabilidad fiscal N° CD 000187»
[…]
RESUELVE:
ARTÍCULO PRIMERO; Confirmar el fallo con Responsabilidad Fiscal adoptado mediante Auto No. 002281 del 27 de octubre de 2014 proferido por la Contraloría Delegada Intersectorial No. 2 de la Unidad de Investigaciones Especiales contra la Corrupción, de la Contraloría General de la República, en contra de:
ANGELA MERCEDES TRUJILLO DELGADO C.C No. 30.734.917 Secretaria de Hacienda Departamental.
VICTOR WILLIAM PANTOJA BASTIDAS C.C. No. 12.979.877 Secretario de Hacienda Departamental.
29 Visible en expediente digital, índice 00035 de Samai, documento denominado: ED_C01_04 ANEXOS DEMANDA - CD2 FOLIO 83-CD3 FOLIO 83A-CD4 FOLIO 83B-CD5 FOLIO 203(.pdf) NroActua 37
MARIA XIMENA CEBADLOS FAJARDO C.C. No. 30.724.525 Tesorera General del
Departamento.
JAIRO OSWALDO DELGADO LÓPEZ C.C. No. 12.973.145 Tesorero General del Departamento.
PROBOLSA S.A - Hoy PROBOLSA S.A en LIQUIDACION NIT. -900.041.129-1
ARTÍCULO SEGUNDO: Confirmar el fallo con Responsabilidad Fiscal mediante Auto No. 002281 del 27 de octubre de 2014 proferido por Contraloría Delegada Intersectorial No. 2 de la Unidad de Investigaciones Especiales contra la Corrupción de la Contraloría General de la República, mediante el cual se declaró como civilmente responsable a la PREVISORA
S.A. compañía de seguros, de conformidad a los valores, montos y deducibles estipulados en la póliza.
ARTÍCULO TERCERO; Confirmar en grado de consulta el fallo con Responsabilidad Fiscal, proferido por la Contraloría Delegada Intersectorial No. 2 de la Unidad de Investigaciones Especiales contra la Corrupción, de la Contraloría. General de la República, en contra de:
HECTOR JAIRO BONILLA LÓPEZ, Gerente General de PROBOLSA S.A -Hoy en liquidación-. Identificado con B.C No. 16.758.040.
Quién estuvo representado por apoderado de oficio de conformidad con las consideraciones expuesta en la parte motiva de la presente providencia
ARTÍCULO CUARTO: Notificar personalmente la presente decisión, de conformidad con lo establecido en el artículo 104 de la Ley 1474 de 2011, a través de la Secretaria Común de la Unidad de Investigaciones Especiales contra la Corrupción de la Contraloría General de la República.
ARTICULO QUINTO; Devolver el expediente …
ARTÍCULO SEXTO: Contra la presente providencia no procede recurso alguno.
- Delimitación de la controversia
- De la infracción en las normas en que debía fundarse.
- Sobre el particular, antes del 12 de julio de 2011, fecha de entrada en vigencia de la Ley 1474 de 2011, la solidaridad se aplicaba en el ámbito de la responsabilidad fiscal para los evento en los cuales en la causación de un daño al patrimonio del Estado, en los términos del artículo 6 de la Ley 610, cuando concurrían varios presuntos responsables, quienes con sus acciones u omisiones ya sea de manera dolosa o culposa contribuían de forma determinante en la causa del daño, hecho acaecido en el presente caso.
- La aplicación de la solidaridad en estos términos se justifica desde el artículo 2344 del Código Civil que consagra para la responsabilidad civil extracontractual, la solidaridad como regla general cuando en la causación del daño concurren dos o más personas como consecuencia de un delito o una culpa30.
- Del desconocimiento del derecho de audiencia y defensa de la señora Ángela Mercedes Trujillo
- De la falsa motivación
- De la desviación de las atribuciones propias de quien las profirió
- Del análisis del motivo de inconformidad con la condena en costas impuestas en primera instancia
- Condena en costas en segunda instancia
En el caso bajo examen, como ya se dijo, la señora Ángela Mercedes Trujillo presentó demanda de nulidad y restablecimiento del derecho contra los autos 002281 del 27 de octubre de 2014 y ORD-80112-293-2014 del 18 de noviembre de la citada anualidad, por medio de los cuales, entre otros, se falló con responsabilidad fiscal contra la actora y se confirmó dicha decisión.
El Tribunal Administrativo de Cundinamarca - Sección Primera - Subsección B negó las súplicas de la demanda, por considerar que la Contraloría al emitir los actos acusados no incurrió en infracción en las normas en que debía fundarse, ni desconoció el derecho de audiencia ni defensa de la entonces investigada, tampoco encontró probada la falsa motivación endilgada por la actora ni la desviación de las atribuciones propias de la Contraloría. Además, condenó en costas a la demandante.
Inconforme con lo anterior, la demandante interpuso recurso de apelación por considerar que, contrario a lo considerado por el a quo, en el presente asunto sí se configuran los cargos de violación invocados, pues insiste que existe infracción en las normas en que debía fundarse, dado que la condena solidaria no era procedente por cuanto el auto de
apertura al proceso de responsabilidad fiscal y los hechos ocurrieron con anterioridad a la entrada en vigencia del artículo 119 de la Ley 1474 de 2011.
Estimó que, a pesar de que el Tribunal hizo un análisis acucioso frente a las garantías procesales, estas fueron vulneradas por lo que solicita que se declare infringido el derecho de audiencia y defensa, por cuanto el abogado Javier Mauricio Ojeda solo tenía facultad para asistir a la actora en la diligencia de versión libre, por lo que «contestó la notificación» sin que tuviese la facultad ni poder para recibirla, por lo que las primeras audiencias, fueron celebradas sin defensor. Que fue notificada por correo electrónico sin haberlo autorizado y que, en la audiencia de descargos no se le permitió rendir versión libre, no se le dio el trámite correspondiente al incidente de nulidad, ni a la solicitud de visita especial pedida por otro investigado, pues existía premura en decidir el asunto antes de que prescribiera.
Igualmente, estima que existe falsa motivación, dado que el acto administrativo cuestionado se cimentó en un informe técnico que no gozaba de validez, por no haberse podido conocer ni controvertir, el cual determinó una cuantía mayor a la señalada en el auto de imputación. Así mismo, consideró que contrario a lo referido en el fallo de primera instancia, el Ministerio de Hacienda y Crédito Público no había establecido restricciones al manejo de los excedentes de liquidez de las entidades territoriales y de sus entidades descentralizadas en un procedimiento para inversiones. Igualmente, que, no se tuvo en cuenta el fallo disciplinario, proferido por la Procuraduría, en el que la demandante fue absuelta, al considerar que no le asistía deber funcional al respecto. Y que no se vinculó a la sociedad Serfinco dentro de la investigación.
Precisó que contrario a lo indicado por el despacho, al plenario se logró demostrar la desviación de poder y, por ende, se configuró la desviación de las atribuciones propias de quien las profirió, por cuanto el fallo de segunda instancia se emitió cuando ya había operado la prescripción de la responsabilidad fiscal respecto de la actora. Y que no se interrumpieron los términos por el trasteo a Gran Estación, dado que ello ocurrió días después.
Finalmente, solicitó que no se le condene en costas, por cuanto, no obró con temeridad o abuso de las atribuciones o derechos procesales, simplemente acudió a la administración de justicia para que sus derechos fueran reestablecidos. Además, la demandada que es una entidad pública no incurrió en gastos adicionales más que los honorarios de su abogado quien es contratista de la entidad y que adelanta la defensa en muchos casos.
En este orden de ideas, el presente asunto se contrae a establecer si la Contraloría General de la República al expedir los actos acusados, incurrió en infracción en las normas en que debía fundarse; desconoció el derecho de audiencia y defensa de la señora Ángela Mercedes Trujillo; en falsa motivación: y, en desviación de las atribuciones propias de la Contraloría. Así mismo, determinar si resulta procedente la condena en costas.
La actora sostiene que la condena solidaria ordenada en el acto acusado se basó en el artículo 119 de la Ley 1474 de 2011 -que entró en vigor el 12 de julio de 2012-, norma
que, a su juicio, no era aplicable por no hallarse vigente ni al momento de los hechos ni de la expedición del auto que abrió la investigación.
Para resolver el anterior argumento, la Sala advierte que la figura de la solidaridad en los procesos de responsabilidad fiscal no nació con la expedición de la Ley 1474 de 2011, pues, dicha institución ya era aplicable a dichos procesos tramitados en vigencia de la Ley 610 de 2000, tal como lo ha precisado esta Sección así:
En sentencia de 17 de octubre de 202431, esta Sección reiteró la anterior consideración en los siguientes términos:
es pertinente mencionar que la figura de la solidaridad en los fallos de responsabilidad fiscal no aparece con la expedición de la Ley 1474, pues en esta materia se ha aplicado con anterioridad lo previsto en el artículo 2344 del Código Civil, el cual dispone:
“[…] Si de un delito o culpa ha sido cometido por dos o más personas, cada una de ellas será solidariamente responsable de todo perjuicio procedente del mismo delito o culpa, salvas las excepciones de los artículos 2350 y 2355. Todo fraude o dolo cometido por dos o más personas produce la acción solidaria del precedente inciso. […]”.
De otro lado, el artículo 1571 del Código Civil que regula la solidaridad pasiva, señala que el acreedor puede dirigirse a todos sus deudores solidarios conjuntamente o contra cada uno de ellos, sin que estos puedan oponérsele al beneficio de la división.
Ahora, conforme al artículo 1579 del Código Civil, permite que el monto de la condena pueda ser exigible a cualquiera de los declarados responsables fiscales, pero este a su vez pueden repetir contra los otros responsables.
Lo anterior, permite determinar que no es de recibo que la figura de la solidaridad no es aplicable en los procesos de responsabilidad fiscal, pues existen normas que la consagran y la han consagrado.
Con fundamento en la anterior premisa, para la Sala resulta claro que la condena solidaria impuesta por la Contraloría a la demandante se encuentra conforme a derecho,
30 Consejo de Estado – Sala de lo Contencioso Administrativo – Sección Primera, sentencia de 26 de enero de 2023, expediente 25000-23-41-000-2017-00164-01.
31 Expediente 25000-23-41-000-2014-00917-01.
pues era aplicable a su caso al haberse encontrado responsable del detrimento patrimonial junto a varios sujetos. Por tanto, este cargo no prospera.
La demandante manifiesta que, a pesar de que el juez de primera instancia hizo un análisis acucioso frente a las garantías procesales, lo cierto es que determinó que no se presentó ninguna afectación a su derecho al debido proceso, pues, no tuvo en cuenta las irregularidades advertidas en la demanda y demostradas con las pruebas decretadas y practicadas en los diferentes escenarios procesales correspondientes.
Considera que la Contraloría le vulneró las referidas garantías, por cuanto, el abogado que la asistió en la diligencia de versión libre contestó notificaciones sin que tuviese la facultad ni poder para recibirlas, pues, tan solo estuvo facultado para asistirla a dicha diligencia, por lo que las primeras audiencias fueron celebradas por la Contraloría sin defensor. Asimismo, que fue notificada por correo electrónico sin haberlo autorizado y que, en la audiencia de descargos no se le permitió rendir versión libre, no se le dio el trámite correspondiente al incidente de nulidad, ni a la solicitud de visita especial pedida por otro investigado, pues existía premura en decidir el asunto antes de que prescribiera.
La Sala encuentra que, mediante auto del 18 de junio de 2009, la Contraloría cerró la etapa de indagación preliminar y, entre otros, ordenó vincular a la actora a dichas diligencias32. Posteriormente, la citó a rendir versión libre. Declaración que se llevó a cabo el 18 de junio de 201033. En el acta de dicha diligencia se indicó lo siguiente:
Acto seguido el despacho le hace saber a la doctora ANGELA MERCEDES TRUJILLO DELGADO que la presente diligencia es libre de todo apremio y juramento, que no está obligada a declarar contra sí mismo o contra su cónyuge, compañero permanente o pariente dentro del cuarto grado de consanguinidad segundo de afinidad o primero civil, conforme lo consagra el artículo 33 de la Carta Política de Colombia. Así mismo, se le hace saber que si es su voluntad puede estar asistida por un abogado que la represente en esta diligencia o durante el transcurso del proceso. A lo cual manifestó que nombra como su apoderado al doctor Javier Mauricio Ojeda Pérez, identificado con cédula de ciudadanía […], dirección de correspondencia y notificaciones en el edificio […] de Pasto […]. [Negrillas fuera del texto]
De lo anterior se advierte que la demandante le otorgó poder al abogado Javier Mauricio Ojeda Pérez para que la representara en el proceso de responsabilidad fiscal y allí no se indicó que dicha representación sería únicamente para efectos de dicha audiencia, lo que permite establecer que la entonces investigada tuvo conocimiento de la existencia de la investigación fiscal desde sus inicios y, además, que contó con la asistencia de un abogado desde esa fase preliminar. Así mismo, en dicha diligencia la demandante aportó su dirección del lugar de notificaciones personales, a la cual se le comunicaron las actuaciones procesales surtidas durante el proceso 00187, inclusive el auto de imputación.
De la revisión del expediente fiscal, se pudo constatar que la actora participó de manera activa en cada una de las etapas procesales, por lo que no se evidencia vulnerado su
32 Vvisible USB carpeta 3, fl. 583.
33 Visible en la USB, carpeta 6.
derecho de audiencia ni de defensa, pues como ya se indicó no solo rindió versión libre, sino que, su apoderada intervino en la audiencia de descargos realizada el 25 de septiembre de 2014 y en la de fallo realizada el 27 de octubre de la citada anualidad, en la cual interpuso recurso de reposición y de apelación contra la decisión que la declaró con responsabilidad fiscal. Siendo denegado el primero y concedido el segundo, en audiencia del 12 de noviembre de 201434.
Ahora bien, cabe señalar que, aunque a la audiencia de descargos en un principio no asistió la hoy demandante ni su apoderada, lo cierto es que tal diligencia se extendió por varios días y la abogada de la entonces investigada compareció el 25 de septiembre de 2014, con lo cual se subsanó dicha falencia, pues al haber sido oída en la referida diligencia, se le salvaguardaron los derechos a la defensa y al debido proceso.
En efecto, en dicha audiencia se le reconoció personería jurídica a la doctora Ruth Yamile Vargas Reyes, se le indicó que la investigación se estaba surtiendo conforme a la Ley 1474 de 2011. Que la ampliación a la versión libre debía realizarla directamente la investigada, pero que, al no haber comparecido a la audiencia, no era procedente efectuarse tal manifestación a través de la profesional del derecho.
Al respecto, estima la Sala que le asistió razón al Contralor, pues, en dicho proceso la investigada no solo ya había rendido dicha declaración, sino que, la versión libre es una actuación de carácter personal y espontánea35 que no puede realizarse a través de intermediarios, pues la función del abogado es ejercer la defensa técnica dentro de la actuación, mas no la de relatar hechos que no le constan.
Respecto al incidente de nulidad que presentó en la audiencia de descargos, en relación con la vulneración a su derecho de audiencia. Se observa que el contralor señaló lo siguiente36:
En primera instancia, frente a la solicitud de nulidad por violación al derecho de defensa por indebida notificación, este despacho se permite rechazar de plano la solicitud, conforme a lo dispuesto en los artículos 135 y136 del Código General del Proceso, por cuanto el despacho procedió a notificar a la señora Angela María Delgado Trujillo (sic) a la dirección por ella aportada en la versión libre, documento que reposa en el expediente a folio 1038 a 1042. Y obra constancia del envío de anotación para notificación personal que obra a folio 3355 del expediente de fecha 14 de julio de 2014. Adicionalmente, se procedió a notificación por aviso el día 4 de agosto de 2014 en aviso 00205 enviado por radicado 2014EE0129473, se comprueba la inexistencia con la presunta causal que usted alega, por lo tanto, el despacho, comprobando la inexistencia de la presunta causal, rechaza de plano su solicitud de nulidad. Queda notificada en estrados. Frente a la segunda solicitud de nulidad en donde solicita se corra traslado del informe técnico en donde se establece la cuantía del daño, esta también se rechaza de plano por cuanto no existe un informe técnico que determine la cuantía en el presente proceso y, por lo tanto, carece de fundamento fáctico su solicitud. Queda notificada en estrados. Yo le solicito a la doctora, yo entiendo que es usted nueva en el proceso […] le pongo el proceso a su disposición para que lo conozca […] le rogaría lo revise y corrobora la información que este despacho le está entregando y por la cual sustenta su negación de plano la solicitud. Y, le recordamos que esta es la oportunidad o esta era la oportunidad para controvertir todos los aspectos del auto de imputación incluida la cuantía. Igual en el expediente tenemos muchas pruebas,
34 USB carpeta 22 folio 4242 y siguientes.
35 Artículo 42 de la Ley 610 de 2000.
36 Minuto 2:57 en adelante audiencia del 25 de septiembre de 2014.
tenemos muchas visitas, muchos informes, muchos estados financieros y muchos soportes contables donde nos remitiremos en el momento justo para tomar una decisión de fondo dentro del presente proceso. Queda notificada en estrados […].
Al respecto, la apoderada de la actora se manifestó de la siguiente manera37:
Su señoría yo considero que antes de entrar a decidir mi solicitud de nulidad el despacho debió permitirme argumentarla […] para poder decidir [...] es necesario que usted me permita argumentarla, no lo he hecho, simplemente al usted haberme negado la oportunidad de argumentarlo, me pronuncié de manera previa al auto de…, a la pronunciación del auto de responsabilidad fiscal […] solicito que se nos permita expresarnos, que se nos permita ejercer el derecho a la defensa, porque es que, con todo respeto, considero que se nos está coartando los derechos a la defensa técnica. Entonces, antes de que vuelva a manifestarme que me rechaza de plano el incidente de nulidad, yo le solicito que me permita leerlo o argumentarlo […] es que no es simplemente por la forma de notificación del aviso, sino como lo referí esta mañana, no se le designó defensor de oficio, yo hice relación a la Ley 610 de 2000 y, además, revisando mejor la Ley 1474, resulta que en trámite de la audiencia, el artículo 100 refiere que, cuando no es posible que comparezca el imputado, ya sea porque es su voluntad o porque sencillamente no se logró localizar, es necesario que se nombre un defensor de oficio, podríamos decir que la circunstancia está subsanada con mi presencia aquí, pero resulta que no, porque mis colegas tuvieron la oportunidad de solicitar nulidades frente a ese auto de imputación de responsabilidad fiscal, mientras que a la suscrita no se le ha permitido, a la suscrita no se le ha corrido el traslado del informe como veo que a otros colegas sí […] de pronto hubo una confusión y no se le realizaron las comunicaciones debidamente y tampoco se le designó defensor de oficio, entonces su señoría, le solicito me permita leer el incidente […].
El contralor le informó lo siguiente38:
Usted tuvo su oportunidad de presentar sus nulidades y las presentó y las sustentó, me parece extraño que diga ahora que usted las presentó y no sustentó. De hecho, el despacho se pronuncia a la solicitud suya, porque usted aquí en la audiencia presentó la nulidad y la sustentó porque yo le dije que usted la había presentado en indebida forma o que estamos bajo la Ley 1474 de 2011, lo cual tiene que presentarse verbalmente en audiencia. Usted así lo hizo, lo hizo inclusive lo hizo muy bien, lo explicó muy bien y el despacho así lo escuchó y así lo adoptó y así se pronunció. Quiero también aclararle doctora […] pero la Ley 610 de 2000, en su artículo 43, estipula cuando debe nombrarse apoderado de oficio a un presunto responsable y la ley es clara. Primero que todo, a su defendida se le dieron todos, todas las oportunidades y se le garantizó el debido proceso para actuar y defenderse dentro del proceso de responsabilidad fiscal [inentendible] tan es así que la señora Angela Delgado Trujillo (sic) versión libre acompañada de abogado, dio una dirección de su residencia a la cual se le notificó y no solo se le notificó a ella, se le notificó a su apoderado también. Cuando el apoderado le informa a la Contraloría que él ya no era el representante jurídico de la señora Angela, la doctora Angela se presentó aquí también, me mandó correo, por lo tanto, difiero de su concepto de que ella no lee correo cuando ella se comunica con la Contraloría por correo más nosotros no nos podemos comunicar con ella por correo, no estoy de acuerdo con su posición. Está más que notificada y, prueba de ello, es que el despacho le ha dado todas las garantías procesales porque usted está aquí y ha presentado todos los descargos a nombre de ella. Ella presentó, rindió versión libre y desde ese momento ella esta enterada de que había un proceso en curso donde ella era una presunta responsable, de ahí en adelante es problema de ella o es de su responsabilidad si quiere nombrar o no quiere nombrar apoderado de
oficio o de confianza, porque el apoderado de oficio única y exclusivamente lo estipula el artículo 43 de la Ley 610 de 2000 cuando no es posible hacer comparecer al presunto responsable. En este caso no hay nada que le impida o que le haya impedido al despacho continuar con el curso del proceso, siendo que a folio 1032 o 1038 a 1042 reposa la versión libre rendida por su poderdante. Que el apoderado de confianza le haya renunciado no es del resorte de la Contraloría General de la República nombrarle apoderado de oficio […].
Escuchada la audiencia de descargos, se advierte que no le asiste razón a la demandante en sus señalamientos, dado que el Contralor examinó la solicitud de nulidad instaurada. Si bien, en la segunda parte de la audiencia, la apoderada manifiesta que no se le dio la oportunidad de sustentar el referido incidente, lo cierto es que, por el contrario, a la abogada se le concedió el uso de la palabra, momento en el cual efectuó las argumentaciones del caso, distinto es que no se le recibieran en forma escrita conforme las previsiones de la Ley 1474 de 2011. Además, en atención a las sustentaciones efectuadas por la citada profesional del derecho es que el contralor decidió rechazar de plano la solicitud, rechazo que sustentó de conformidad.
En efecto, el señor contralor al resolver el incidente lo hizo con fundamento en los artículos 135 y 136 del CGP, los cuales prevén, respectivamente, que no podrá alegar la nulidad quien haya dado lugar al hecho que la origina; y, el saneamiento de nulidades. Lo anterior, por cuanto las notificaciones efectuadas a la entonces investigada se realizaron en la dirección de notificaciones por ella aportada y que, además, su apoderada había asistido a la audiencia de descargos, por lo que no se le habían infringido sus derechos a la audiencia y a la defensa. En cuanto al traslado solicitado, el Contralor le indicó que ponía a disposición de la apoderada el expediente para que lo analizara, dado que no existía informe que estableciera la cuantía del daño.
Frente al argumento relativo a que no había autorizado que fuese notificada vía correo electrónico, es preciso señalar que, conforme al artículo 72 del CPACA, tal notificación se entiende surtida por conducta concluyente, dado que la demandante pudo asistir al proceso y ello no impidió el ejercicio de sus derechos constitucionales. Se observa que, la audiencia de descargos que le fue notificada a través de mensaje de datos se suspendió y, posteriormente, la actora compareció a través de su apoderada.
Lo anterior, permite colegir que a la señora Ángela Mercedes Trujillo Delgado no se le vulneró el debido proceso, dado que fue oída durante la actuación, además, fue asistida por profesionales del derecho, compareció y participó en las correspondientes etapas procesales, presentó pruebas, nulidades y recursos.
Finalmente, frente a la negación de la solicitud de visita especial pedida por otro investigado, el señor Víctor William Pantoja Bastidas, precisa la Sala que, al no haberla elevado la señora Trujillo o su apoderada, ni coadyuvado, carece de legitimación para alegar vulneración alguna frente a una prueba que no solicitó.
Así las cosas, no encuentra la Sala que el Contralor hubiese actuado con premura en aras de evitar que prescribiera la acción fiscal, pues decidió conforme a derecho y al material probatorio obrante en la actuación administrativa del cual hizo referencia e incluso puso a disposición de los interesados.
A juicio de la demandante, el acto administrativo cuestionado se cimentó en un informe técnico que no gozaba de validez, pues no fue puesto a disposición de la investigada para efectos de solicitar aclaraciones, complementaciones y pronunciamiento respecto de la cuantía y señala las razones por las cuales considera que dicho informe es incorrecto. Así mismo, consideró que, contrario a lo referido en el fallo de primera instancia, el Ministerio de Hacienda y Crédito Público no había establecido restricciones al manejo de los excedentes de liquidez de las entidades territoriales y de sus entidades descentralizadas en un procedimiento para inversiones. Igualmente, que, con el fallo disciplinario proferido por la Procuraduría, la demandante fue absuelta, al considerar que no le asistía deber funcional al respecto. Y que no se vinculó a la sociedad Serfinco dentro de la investigación.
Frente al argumento relacionado con la falta de vinculación de la sociedad Serfinco al proceso de responsabilidad fiscal, la Sala considera que tal como lo indicó el a quo, el presente asunto no tiene como finalidad analizar la presunta responsabilidad fiscal de otros sujetos, sino que, el caso bajo examen tiene como objeto verificar la legalidad de los actos acusados con respecto a la demandante y en eso se debe centrar el análisis bajo examen. Por tanto, tal circunstancia no tiene incidencia alguna en el presente asunto.
En cuanto a la prueba contenida en el fallo disciplinario emitido por la Procuraduría General de la Nación, cabe señalar que esta Corporación ha sido reiterativa en señalar que «el proceso de responsabilidad fiscal es autónomo e independiente de las responsabilidades disciplinarias, penales o civiles, sin que lo decidido en proceso disciplinario tenga la virtualidad de incidir en un proceso fiscal»39.
Ahora, respecto del argumento de la parte demandante relacionado con que no tiene la calidad de gestor fiscal, la Sala advierte que, mediante Resolución núm. 1453 del 2 de julio de 200840, se delegó en la secretaria de Hacienda la facultad de firmar los actos administrativos de ordenación de pagos en razón a las necesidades administrativas y financieras que se presentaran en la administración departamental.
Así mismo, en atención al Manual Específico de Funciones41 del departamento de Nariño, se observa que en el presente asunto tanto el Contralor como el a quo analizaron las competencias de la demandante frente a la gestión fiscal, examen que se considera ajustado a derecho, pues conforme a dicho manual, la demandante, en su condición de secretaria de Hacienda departamental tenía, entre otras, como facultades esenciales, las de «[A]dministrar de manera eficiente y eficaz las finanzas del Departamento de Nariño para su consolidación en el mediano y largo plazo»; «[C]oordinar la fiscalización permanente de las rentas propias del Departamento para fortalecer el recaudo»;
«[R]ealizar estudios con base a los ingresos y gastos efectivos que se tomen en fuentes de financiación uso de fondos y otros aspectos relacionados con las finanzas públicas del departamento para evaluar y calificar el gasto público», «[P]reparar las propuestas tendientes a la consecución de recursos provenientes del Gobierno Nacional destinados a gastos de inversión para su correcta administración»; así como «[C]oordinar la
39 Consejo de Estado, Sección Primera, sentencia del 25 de septiembre de 2025, radicación núm.: 25000-23-41-000-2017-00913-02. C.P.: Pablo Andrés Córdoba Acosta.
41 USB carpeta 2 folio 264 y siguientes.
dirección administrativa y financiera de la dependencia para la aplicación correcta de los procesos y procedimientos establecidos en el manual de la entidad».
Cabe mencionar que la declaratoria de responsabilidad cuestionada se erigió con base en el «marco funcional del cargo de Secretario de Hacienda desempeñado por la señora Angela Trujillo centrado en la función de administrar de manera eficiente y eficaz las finanzas del Departamento»42, pues no obstante haber tenido conocimiento de las operaciones financieras en curso, omitió su deber funcional de «administrar los dineros del Departamento de Nariño».
Al respecto, la jurisprudencia del Consejo de Estado ha sido enfática en señalar que la
«responsabilidad fiscal se deduce por la afectación del patrimonio público, tanto en forma dolosa como culposa, en desarrollo de actividades propias de la gestión fiscal43 o vinculadas con ella, cumplida por los servidores públicos y particulares, que manejen o administren bienes y recursos del Estado»44 [subrayas fuera del texto], pues tal responsabilidad recae sobre quien tenga capacidad o poder decisorio frente a la gestión del patrimonio público, como acaece en el sub examine, habida cuenta que la entonces investigada, en ejercicio de sus funciones, se encontraba obligada a vigilar que los recursos del departamento de Nariño se invirtieran conforme a derecho, sin embargo, no lo hizo.
Por tanto, la demandante, en su condición de secretaria de Hacienda del departamento de Nariño, sí tenía la calidad de gestor fiscal, razón por la cual debía responder por el detrimento patrimonial causado al ente departamental con la inversión de los recursos públicos.
Respecto del argumento asociado a que, Ministerio de Hacienda y Crédito Público no había establecido restricciones al manejo de los excedentes de liquidez de las entidades territoriales y de sus entidades descentralizadas en un procedimiento para inversiones, se encuentra que no le asiste razón a la demandante, pues, tal como lo indicó el Tribunal, el artículo 17 de la Ley 819 de 2003, sí establecía restricciones al manejo de los excedentes de liquidez de las entidades, así:
Artículo 17. Colocación de excedentes de liquidez. Las entidades territoriales deberán invertir sus excedentes transitorios de liquidez en Títulos de Deuda Pública Interna de la Nación o en títulos que cuenten con una alta calificación de riesgo crediticio o que sean depositados en entidades financieras calificadas como de bajo riesgo crediticio.
Así las cosas, el Contralor acertó al señalar que los excedentes provenientes del Sistema General de Participaciones - SGP debieron subsumirse a las previsiones de la norma citada, sin embargo, no fue así, dado que, encontró que la negociación realizada por el departamento de Nariño con PROBOLSA S.A. fue en Notas Estructuradas que no se encontraban autorizadas por ley. Aspecto que no fue controvertido por la demandante
42 Auto ORD-80112-0293-2014 del 18 de noviembre de 2014.
43 Actividades económicas, jurídicas y tecnológicas, tendientes a la adecuada y correcta adquisición, planeación, conservación, administración, custodia, explotación, enajenación, consumo, adjudicación, gasto, inversión y disposición de los bienes públicos, así como a la recaudación, manejo e inversión de sus rentas, en orden a cumplir los fines esenciales del Estado, con sujeción a los principios de legalidad, eficiencia, economía, eficacia, equidad, imparcialidad, moralidad , transparencia, publicidad y valoración de los costos ambientales.
44 Consejo de Estado, Sección Primera, sentencia de 19 de mayo de 2016, radicación: 68001-23-33-000-2013-01024-01, C.P.: María Elizabeth García González.
dentro de la actuación fiscal ni desvirtuados dentro del proceso de la referencia, pues simplemente se limitó a decir que no existían restricciones y que la negociación cumplía los parámetros de la norma citada.
Cabe resaltar, además, que la misma actora, entonces secretaria de Hacienda del departamento de Nariño allegó al proceso fiscal la comunicación 2014ER0021279 del 2 de febrero de 2014, por la cual informó el siguiente detalle de inversiones:
Lo anterior, permite concluir que el dinero puesto a disposición de PROBOLSA S.A. (igualmente declarada responsable) no generó aumento del capital a favor del departamento de Nariño, por el contrario, generó pérdidas. Aunado a ello, la Contraloría encontró que «los rendimientos de las Notas producto de la reinversión de los mismos, durante su año de vigencia, no fueron recaudados en cuentas del Departamento, situación manifestada en certificaciones del expediente»45, por lo que consideró que no tenía sentido incorporarlas a los rendimientos obtenidos, por cuanto se trataba solamente de intereses pactados, pero no recaudados en la vigencia de la citada inversión.
Por consiguiente, tampoco le asiste razón a la actora cuando alega que mientras ejerció como secretaria de Hacienda no se generó ningún detrimento patrimonial, pues precisamente fue durante dicho periodo en el que se concretó el desembolso de los recursos.
Ahora, la actora alega que el acto acusado se sustentó en un informe técnico que no gozaba de validez, al no habérsele puesto a su disposición dentro del proceso de responsabilidad fiscal, por lo que no tuvo la posibilidad de presentar aclaraciones, complementaciones y pronunciamiento respecto de la cuantía y señala las razones por las cuales considera que dicho informe es incorrecto.
Sin embargo, contrario a lo señalado por la demandante, la Sala advierte que dentro de la actuación administrativa sí se le corrió traslado, tal como se observa en la siguiente captura de pantalla:
45 Ver auto ORD-80112-0293-2014.
Conforme a lo anterior, es evidente que a la hoy demandante se le corrió traslado del informe de apoyo técnico contable emitido por la Contraloría46, por lo que no le asiste razón en señalar que no tuvo conocimiento del mismo, distinto es que haya dejado vencer el término correspondiente para elevar las manifestaciones a que hubiera lugar y pretendiera revivir términos con nueva solicitud, lo cual no es procedente, pues los términos se aplican a las partes por igual, sobre todo en este evento en el que a la actora se le envió comunicación a la dirección por ella aportada y, además, que tuvo conocimiento de la investigación desde que comenzó.
En cuanto a las manifestaciones efectuadas por la actora relacionadas con que el referido informe es incorrecto, la Sala considera que la simple inconformidad de la demandante no tiene la virtualidad de restarle credibilidad, máxime cuando fue elaborado por expertos en la materia. En efecto, la Contraloría pudo constatar que los rendimientos registrados en realidad no ingresaron a la cuenta bancaría del departamento, y que, los dineros que se transfirieron con posterioridad no generaron rendimientos por la pérdida del valor adquisitivo del dinero, pues se evidenció que se reintegró la misma cuantía cuatro años después. Además, la actora no allegó material probatorio que desvirtuara las conclusiones del informe en mención, ya que no acreditó los supuestos rendimientos alegados, pues lo que obra es una restitución de un capital que no creció, sino que, por el contrario, disminuyó, tal como ella misma lo señaló en el comunicado enviado a la demandada, referido en precedencia.
Sobre el particular, la demandante alegó, en síntesis, que se profirió fallo de segunda instancia cuando ya había operado la prescripción de la responsabilidad fiscal respecto de la actora, dado que hasta el 20 de noviembre de 2014 no se había producido la decisión de segunda instancia.
Al respecto, se observa que el artículo 9 de la Ley 610 de 2000, prevé que:
Artículo 9°. Caducidad y prescripción. La acción fiscal caducará si transcurridos cinco (5) años desde la ocurrencia del hecho generador del daño al patrimonio público, no se ha proferido auto de apertura del proceso de responsabilidad fiscal. Este término empezará a contarse para los hechos o actos instantáneos desde el día de su realización, y para los complejos, de tracto sucesivo, de carácter permanente o continuado desde la del último hecho o acto. La responsabilidad fiscal prescribirá en cinco (5) años, contados a partir del auto de apertura del proceso de responsabilidad fiscal, si dentro de dicho término no se ha dictado providencia en firme que la declare. […]. [Se destaca]
En el sub examine, la prescripción se comienza a contabilizar desde el auto de apertura de la investigación, esto es, desde el 18 de noviembre de 200947. Por consiguiente, la responsabilidad prescribiría, en principio, el 18 de noviembre de 2014. Sin embargo, comoquiera que dentro del proceso se decretó la suspensión de términos por varios días, dicho término se extendió.
Se observa que, mediante Resolución 112 del 13 de septiembre de 2010 se suspendieron los términos por 13 días, por inventario48. Por Resolución 131 del 23 de agosto de 2011, se ordenó la suspensión por 10 días49. Posteriormente, por Resolución 190 del 28 de septiembre de 201250, se suspendieron términos por 3 días. Se observa la Resolución 269, cuya fecha es ilegible, pero se infiere que es del 2014, por cuanto suspende desde el 13 de febrero y se reanudaron el 17 del mes y año mencionado, es decir, que se suspendieron por 2 días hábiles. Por consiguiente, en el presente asunto según tales actos administrativo se suspendió el término por un total de 28 días hábiles, por lo que evidentemente no se configuró la prescripción alegada, dado que el fallo de segunda instancia se emitió el 18 de noviembre de 2014 y se notificó el 3 de diciembre de dicha anualidad51, conforme se advierte en la siguiente captura de pantalla:
51 Carpeta 23 USB Folios (4419-4519) 20141212_2014IE0171588_Constancia notificación auto ORD-80112-0293-2014.
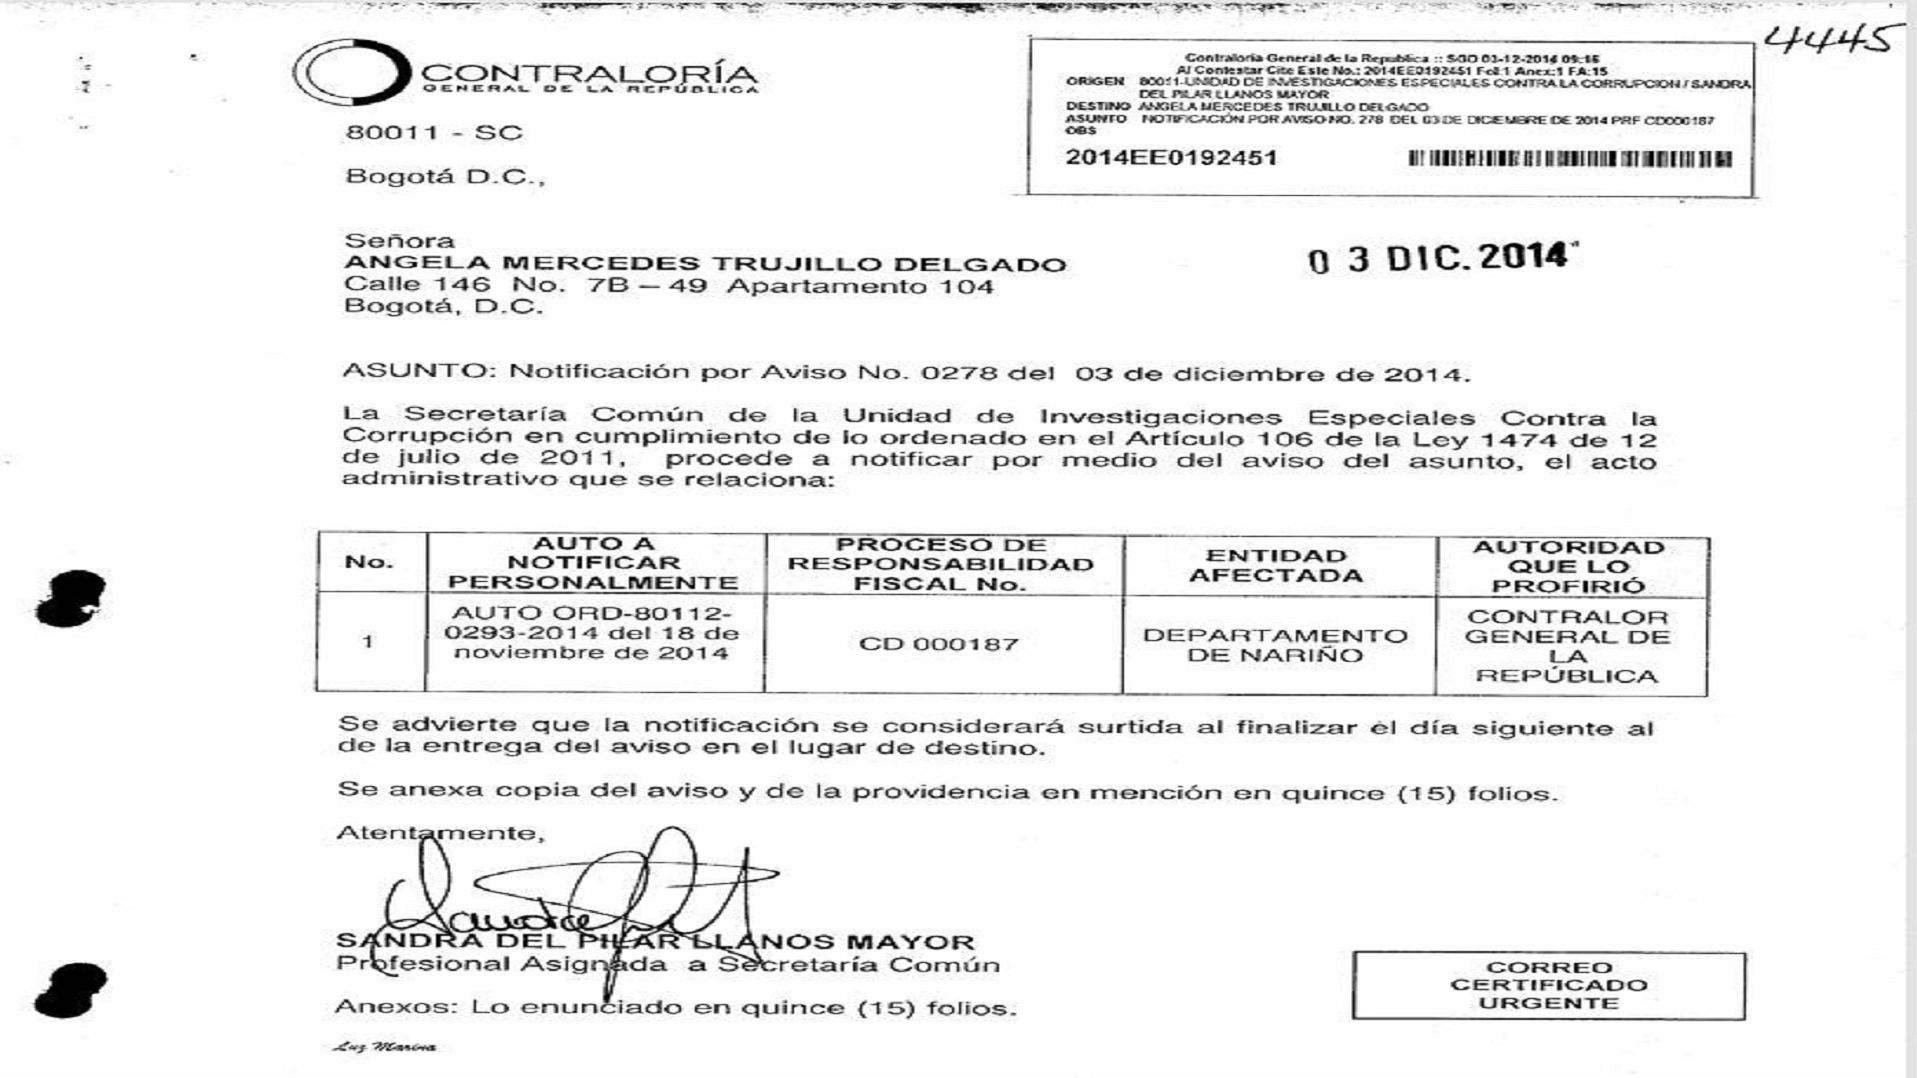
Cabe señalar que, aunque la contabilización de términos efectuada por la Sala no coincide con la del Tribunal ni la suministrada por la demandada, las resoluciones que suspendieron términos son claras y fueron anexadas por la Contraloría al resolver la solicitud de prescripción, debidamente examinadas por la Sala.
Por último, en cuanto a la manifestación de la demandante referente a que el trasteo a Gran Estación se realizó con posterioridad, no es un argumento que logre desvirtuar la presunción de legalidad de la resolución que suspendió término por tal motivo (190 de 2012), aunado al hecho de que no se acreditó tal decir y, aun en gracia de discusión, se hubiere hecho, tampoco incidiría en la prescripción solicitada, dado la suspensión por dicho motivo fue solo por 3 días.
En este orden de ideas, este cargo tampoco prospera.
La demandante en su escrito de apelación presentó reparo en contra de la condena de costas impuestas en primera instancia. El tribunal resolvió lo siguiente sobre las costas procesales:
Así las cosas, de conformidad con lo establecido en el artículo 366 del Código General del Proceso, aplicable por remisión expresa del artículo 188 del Código de Procedimiento Administrativo y de lo Contencioso Administrativo, en el presente evento hay lugar a condenar en costas a la señora Ángela Mercedes Trujillo Delgado, en condición de parte vencida dentro de esta instancia procesal.
Sobre este aspecto, se observa que, en virtud de los artículos 188 del CPACA y 365 del Código General del Proceso (CGP), en especial de su numeral 8º, respecto de la condena en costas, y a lo expuesto sobre el punto por esta corporación, la Sala advierte que esa clase de condenas atiende a un criterio objetivo valorativo.
Dicho criterio: (i) es objetivo porque no resulta de un obrar temerario o de mala fe, o siquiera culpable de la parte condenada, sino que es resultado de su derrota en el proceso o recurso que ha interpuesto, y (ii) es valorativo, porque se requiere en el expediente que el juez revise si las mismas se causaron y en la medida de su comprobación, esto es, con el pago de gastos ordinarios del proceso y con la actividad que efectivamente realiza dentro de este52.
Al respecto, el artículo 361 del CGP establece que las costas se integran por la totalidad de las expensas y gastos procesales, así como por las agencias en derecho, y solo habrá lugar a su imposición, de acuerdo con el numeral 8º del artículo 365 ibidem, «cuando en el expediente aparezca que se causaron y en la medida de su comprobación».
En este asunto, pese a que la parte demandante resultó vencida en primera instancia, se advierte que en el expediente procesal no está acreditada la acusación de expensas, gastos procesales o agencias en derecho. Por lo tanto, la Sala revocará la condena que por tal concepto impuso el a quo en el numeral segundo de la parte resolutiva.
Así las cosas, la Sala estima que, salvo lo relativo a la condena en costas, ninguno de los cargos planteados por la parte demandante en el recurso de apelación tiene vocación de prosperidad. En consecuencia, la Sala revocará el numeral segundo de la sentencia apelada.
La Sala no condenará en costas en la presente instancia, comoquiera que las mismas no aparecen causadas ni probadas, lo anterior de acuerdo con lo establecido en el artículo 188 del CPACA, en concordancia con los artículos 365 y 366 del CGP, aplicables al caso por la remisión del artículo 306 de la mencionada ley.
Por lo expuesto, el Consejo de Estado en Sala de lo Contencioso Administrativo, Sección Primera, administrando justicia en nombre de la República y por autoridad de la ley,
52 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Primera. Sentencia del 22 de enero de 2026. Proceso núm.: 25000-23-41-000-2013-00761-01; M.P. Carlos Fernando Mantilla Navarro.
FALLA
PRIMERO: REVOCAR el numeral segundo de la sentencia del 30 de enero de 2020, proferida por el Tribunal Administrativo de Cundinamarca, Sección Primera, Subsección B.
SEGUNDO: CONFIRMAR en lo demás el fallo apelado que negó las pretensiones de la demanda, por las razones expuestas en la parte motiva de esta providencia.
TERCERO: Una vez en firme esta decisión, la Secretaría procederá al archivo del expediente, con las constancias de rigor.
NOTIFÍQUESE Y CÚMPLASE
La anterior providencia fue leída, discutida y aprobada por la Sala en la sesión de la fecha.
PABLO ANDRÉS CÓRDOBA ACOSTA
Consejero de Estado Presidente
CARLOS FERNANDO MANTILLA NAVARRO
Consejero de Estado
GERMÁN EDUARDO OSORIO CIFUENTES
Consejero de Estado
NUBIA MARGOTH PEÑA GARZON
Consejera de Estado
CONSTANCIA: La presente providencia fue firmada electrónicamente por los integrantes de la Sección Primera en la sede electrónica para la gestión judicial SAMAI. En consecuencia, se garantiza la autenticidad, integridad, conservación y posterior consulta, de conformidad con la ley.
