





CONSEJO DE ESTADO
SALA DE LO CONTENCIOSO ADMINISTRATIVO SECCIÓN PRIMERA
Consejero Ponente: CARLOS FERNANDO MANTILLA NAVARRO
Bogotá D.C., diecisiete (17) de septiembre del dos mil veintiséis (2026)
Radicado: 05-001-23-33-000-2014-01475-02
Demandante: Seminario Conciliar de Medellín
Demandado: Departamento de Antioquia
Medio de control: Nulidad y restablecimiento del derecho. Acción especial.
Tema: Expropiación por vía administrativa. Recursos al avalúo comercial en virtud de la Ley 1474 de 2011. Falta de motivación del acto administrativo. Avalúo catastral del inmueble.
Decisión: Confirma la sentencia de primera instancia. Sin condena en costas en esta instancia
SENTENCIA SEGUNDA INSTANCIA
La Sala decide el recurso de apelación interpuesto por la parte demandante contra la sentencia del 19 de noviembre de 2018 proferida por el Tribunal Administrativo de Antioquia, mediante la cual resolvió negar todas las pretensiones de la demanda.
I.- ANTECEDENTES
La demanda
El 13 de agosto de 20141, el Seminario Conciliar de Medellín, por conducto de apoderado judicial, presentó demanda contra el Departamento de Antioquia en ejercicio del medio de control de nulidad y restablecimiento del derecho previsto en el artículo 138 del Código de Procedimiento Administrativo y de lo Contencioso Administrativo (CPACA). Posteriormente, la parte actora reformó la demanda, actuación procesal que el tribunal admitió mediante auto del 19 de mayo de 20152. En dicha oportunidad, formuló las siguientes pretensiones:
PRETENSIONES PRINCIPALES
PRIMERA. Declárese la nulidad de la Resolución 112887 del 16 de diciembre de 2013, por medio del cual se ordena la expropiación de una faja de terreno, que desprenderá del lote de mayor extensión identificado con el folio de matrícula inmobiliaria 001-148104 de la Oficina de Registro de Instrumentos Públicos de Medellín Zona Sur, necesaria para la ejecución del proyecto "Desarrollo de la Conexión Vial de Oriente (Túnel de Oriente y Desarrollo Vial complementario), predio que según la identificación interna del proyecto, corresponde al CA 15, en que respecta al precio de expropiación fijado.
SEGUNDA. Declárese la nulidad de la Resolución 3328 del 22 de enero de 2014 notificada personalmente el 29 de enero de 2014, por medio de la cual se resolvió el recurso de reposición y se confirmó la Resolución 112887 del 16 de diciembre.
1 Cuaderno del tribunal número 1, FL. 1.
2 Cuaderno del tribunal número 2, FL. 828.
TERCERA. Declárase la nulidad de la Resolución 112888 del 16 de diciembre de 2013, por medio del cual se ordena la expropiación de una faja de terreno, que se desprenderá del lote de mayor extensión identificado con el folio de matrícula inmobiliaria 001-148104 de la Oficina de Registro de Instrumentos Públicos de Medellín - Zona Sur, necesaria para la ejecución del proyecto "desarrollo de la Conexión Vial Aburra Oriente (Túnel de Oriente y Desarrollo Vial Complementario, predio que, según identificación interna del proyecto, corresponde al D4-15" en lo que respecta al precio de expropiación fijado.
CUARTA. Declárese la nulidad de la Resolución 3325 del 22 de enero de 2014, notificada el día 29 de enero de 2014, por medio de la cual se resolvió el recurso de reposición y se confirma la Resolución 112888 del 16 de diciembre de 2013.
QUINTA. Declárese la nulidad de la Resolución 112889 del 16 de diciembre de 2013, por medio del cual se ordena la expropiación de una faja de terreno que se desprenderá del lote de mayor extensión identificado con el folio de matrícula Inmobiliaria No. 001-379162 de la Oficina de Registro de Instrumentos de Medellín-Zona Sur, necesaria para la ejecución del proyecto "Desarrollo de la Conexión Vial Aburrá Oriente (Túnel de Oriente y desarrollo vial complementario), predio que según identificación interna del proyecto, corresponde al CA-14, en lo que respecta al precio de expropiación fijado.".
SEXTA. Declárese la nulidad de la Resolución 3327 del 22 de enero de 2014, notificada personalmente el 29 de enero de 2014, por medio de la cual se resolvió el recurso de reposición y se confirmó la Resolución 112889 del 16 de diciembre de 2013.
SÉPTIMA. Declárese la nulidad de la Resolución 112890 del 16 de diciembre de 2013, por medio del cual se ordena la expropiación D3 -11, "por medio del cual se ordena la expropiación de una faja de terreno, que se desprenderá del lote de mayor extensión identificado con el folio de matrícula inmobiliaria No. 001-413052 de la Oficina de Registro de Instrumentos Públicos de Medellín Zona Sur, necesaria para la ejecución del Proyecto "desarrollo de la conexión vial Aburra Oriente (Túnel de Oriente y desarrollo vial complementario), predio que según identificación interna del proyecto, corresponde al D3-11, en lo que respecta al precio de expropiación fijado.".
OCTAVA. Declárese la nulidad de la Resolución 3326 del 22 de enero de 2014, notificada el día 29 de enero del 2014, por medio del cual se resolvió el recurso de reposición y se confirma la Resolución 112890 del 16 de diciembre de 2013.
NOVENA. Ordénese el restablecimiento en sus derechos al SEMINARIO CONCILIAR DE MEDELLÍN, obligando al DEPARTAMENTO DE ANTIOQUIA al pago de la diferencia entre el valor recibido en virtud de la expropiación y el justo precio de los inmuebles que se debió haber pagado, de acuerdo al dictamen pericial aportado y a lo probado en el proceso.
DÉCIMA. Ordénese al DEPARTAMENTO DE ANTIOQUIA a restablecer el derecho y pagar a favor del SEMINARIO CONCILIAR DE MEDELLÍN, cualquier perjuicio patrimonial que se pruebe en éste proceso, ocasionado por la privación del derecho de dominio sobre los inmuebles objeto de expropiación.
DÉCIMO PRIMERA. Ordénese tener en cuenta lo dispuesto en los artículos 187 y siguientes del Código de Procedimiento Administrativo y de lo Contencioso Administrativo.
DÉCIMO SEGUNDA. Que se condene en costas a la parte Demandada. PRETENSIONES SUBSIDIARIAS
En subsidio de las pretensiones solicitadas en forma principal, me permito solicitar lo siguiente:
PRIMERA. Declárese que con la expedición de: (i) la Resolución 112887 del 16 de diciembre de 2013, (ii) la Resolución 3328 del 22 de enero de 2014, notificada personalmente el 29 de enero de 2014, (iii) la Resolución 112888 del 16 de diciembre de 2013, (iv) la Resolución 3325 del 22 de enero de 2014, notificada el día 29 de enero de 2014 (v) la Resolución 112889 del 16 de diciembre de 2013, (vi) la Resolución 3327 del 22 de enero de 2014, notificada el 29 de enero de 2014 (vii) la Resolución 112890 del 16 de diciembre de 2013 (Vii) la Resolución 3326 del 22 de enero de 2014, notificada el día 29 de enero del 2014; se rompió en frente del SEMINARIO CONCILIAR DE MEDELLÍN el principio de igualdad de las cargas públicas, generando un daño especial en cabeza de la Entidad demandante.
SEGUNDA. Ordénese la reparación directa de los derechos del SEMINARIO CONCILIAR DE MEDELLÍN, ordenando la indemnización integral de los perjuicios patrimoniales ocasionados con la privación del derecho de dominio sobre los inmuebles objeto del proceso, que se materializa en el mayor valor de los inmuebles, tasado en el dictamen anexo o en la suma que se pruebe en él proceso.
TERCERA. Ordénese tener en cuenta lo dispuesto en los artículos 187 y siguientes. del Código de Procedimiento Administrativo y de lo Contencioso Administrativo.
CUARTA. Que se condene en costas a la parte demandada. [Se transcribe literalmente las pretensiones con errores gramaticales y de sintaxis]
Fundamentos de hecho
En el acápite correspondiente, se señaló que el Seminario Conciliar de Medellín es propietario de los siguientes inmuebles: el identificado con matrícula inmobiliaria núm. 001-148104, predio que para el proyecto «Túnel de Oriente y Desarrollo Vial Complementario» se denominó CA-15 y D4-15; el identificado con matrícula inmobiliaria núm. 001-379162, predio que para el mismo proyecto se denominó CA-14; y el identificado con matrícula inmobiliaria núm. 001-413052, predio que para dicho proyecto se denominó D3-11.
Según el demandante, desde 2006 las normas urbanísticas que regulan el uso de los inmuebles en el departamento permiten desarrollar en esos predios proyectos de preservación de infraestructura y elementos del sistema estructural.
Sostuvo que, el 12 de octubre de 2011, mediante la Resolución núm. 28057, adicionada por la Resolución núm. 005111 del 6 de mayo de 2013, la Gobernación de Antioquia determinó la necesidad de adquirir parte de los inmuebles del Seminario para adelantar el proyecto de infraestructura vial «Túnel de Oriente y Desarrollo Vial Complementario»; por lo tanto, declaró su utilidad pública y ordenó inscribir dicha situación en la Oficina de Catastro del Municipio de Medellín.
El demandante sostuvo que el 2 de septiembre de 2013 le fue notificado el avalúo comercial realizado por la empresa Avalúos y Transacciones de Colombia Valorar S.A. Respecto de dicho avalúo, alegó vicios procesales en la forma en que se eligió a la empresa avaluadora.
3 Cuaderno del tribunal número 2, FL. 715.
Además, presentó los siguientes reparos:
Adicionalmente, y sumado a las irregularidades procedimentales, desde el punto de vista de su contenido y fondo, el avalúo presentaba múltiples errores de valoración, siendo los más protuberantes, los siguientes:
Frente al predio CA 14 se fijó inexplicablemente un valor de expropiación bastante inferior al valor catastral.
Frente al predio CA 15 se fijó un valor que si bien es mayor al valor catastral es inferior al valor comercial real y justo del predio.
Frente a los predios D3 11 y D4 15 el considerar sin sustento alguno, que el hecho de tratarse de suelos de uso forestal impedía su comparación de mercado, negándole el valor del comercio, por esta vía, ignoró los Proyectos API, derivado tanto del uso preexistente como de la aprobación previa de las determinantes. Adicionalmente el craso error, de inaplicar la norma de uso urbanístico para el predio D4-15, que no era la de protección ambiental sino de API
El demandante señaló que contra el avalúo oficial interpuso recurso de apelación en forma y dentro del término oportuno; sin embargo, el IGAC rechazó de plano dicho recurso por improcedente. Indicó que esa decisión de rechazo no fue comunicada de ninguna forma al Seminario Conciliar de Medellín.
Asimismo, indicó que se vulneró el derecho fundamental al debido proceso, así como los artículos 3 y 67 del CPACA, pues el IGAC rechazó de plano, por improcedente, el recurso que la parte demandante interpuso contra el avalúo oficial, además de que no le notificó personalmente dicha decisión. Por la misma situación, consideró vulnerado el artículo 15 del Decreto 1420 de 1998.
El demandante alegó que, el 16 de diciembre de 2013, la Secretaría de Infraestructura Física del Departamento de Antioquia profirió las siguientes resoluciones:
Resolución 112887, por medio de la cual se ordenó la expropiación de una parte del terreno del bien con matrícula inmobiliaria núm. 001-148104, identificado para el proyecto como CA-15.
Resolución 112888, por medio de la cual se ordenó la expropiación de una parte del terreno del bien con matrícula inmobiliaria núm. 001-148104, identificado para el proyecto como D4-15.
Resolución 112889, por medio de la cual se ordenó la expropiación de una parte del terreno del bien con matrícula inmobiliaria núm. 001-379162, identificado para el proyecto como CA-14.
Resolución 112890, por medio de la cual se ordenó la expropiación de una parte del terreno del bien con matrícula inmobiliaria núm. 001-413052, identificado para el proyecto como D3-11.
Para el demandante, esas resoluciones determinaron un precio muy inferior al valor comercial de los bienes. Señaló que, para la misma obra, el mismo avaluador reconoció precios superiores para lotes colindantes pertenecientes a otros propietarios. También sostuvo que se desconoció que los valores reconocidos por metro cuadrado eran inferiores al valor catastral de los bienes. Añadió que se acudió al método comercial para avaluarlos. Sin embargo, consideró que Valorar S.A., empresa que realizó los avalúos oficiales, no lo
aplicó correctamente.
Posteriormente, el demandante puso de presente que interpuso recurso de reposición contra las resoluciones expedidas el 16 de diciembre de 2013. Frente a esos recursos, todas y cada una de las resoluciones fueron confirmadas mediante las Resoluciones 3328, 3325, 3327 y 3326 del 22 de enero de 2014. Para el demandante, esas resoluciones no motivaron debidamente la confirmación de los actos administrativos impugnados, pues omitieron referirse a uno de los cargos que se presentaron en los recursos de reposición.
Normas invocadas en la demanda y concepto de la violación
La parte demandante manifestó que se desconocieron las siguientes normas.
El Decreto 1420 de 1998, pues el Seminario Conciliar de Medellín sostuvo que no fue notificado de los términos y condiciones bajo los cuales se agotó el trámite de reparto y designación de la empresa avaluadora 'VALORAR'. En ese sentido, consideró que la empresa fue designada sin agotarse los mecanismos previstos en el Decreto 2150 de 1995. Según el demandante, se tiene por probado que la Lonja de Propiedad Raíz no contaba con un registro especial que garantizara un avalúo amparado por la aprobación de un órgano colegiado.
También señaló que se violó el numeral sexto del artículo 13 del Decreto 1420 de 1998, pues en su criterio VALORAR en el avalúo oficial no consideró las normas urbanísticas aplicables, en especial en el caso de los predios CA 15 y D4 15. Para el demandante, los lotes no podían catalogarse como afectos al uso de protección forestal, sino como Áreas de Preservación de Infraestructura (API) y elementos del sistema estructural. Para el demandante, el avalúo oficial confundió el polígono que debía analizarse, lo que originó el error en la determinación de la normativa urbanística aplicable.
Asimismo, expuso que, si bien los predios tienen una afectación económica porque el Estado pretende su conservación, esa circunstancia no permite concluir que carezcan de valor comercial.
Sostuvo que se violó el artículo 3 del CPACA. Explicó que, al pagar un valor menor al catastral, se vulneraron los principios de confianza legítima y coherencia en los actos propios. Por la misma situación señaló que se desconocieron el artículo 1 del Decreto 3496 de 1983, el artículo 6 de la Resolución 2595 de 1998, el artículo 78 de la Ley 223 de 1995, el artículo 27 de la Ley 14 de 1983, el artículo 90-1 del Estatuto Tributario.
En el mismo sentido, el demandante señaló que se le vulneraron las siguientes normas de orden constitucional: los artículos 1, 4, 6, 29, 58 y 90 y la Convención Interamericana de Derechos Humanos. También señaló como vulneradas las normas de rango legal: los artículos 1, 2, 66, 67, 76 y 78 del CPACA; y las Leyes 14 de 1983, 9 de 1987, 388 de
1997, 1274 de 2009, 1450 de 2011 y 1682 de 2013.
A partir de la violación de las anteriores normas, el demandante propuso varios cargos: infracción de las normas en las cuales debía fundarse, falsa motivación, falta de motivación y desviación de poder.
Contestación de la demanda
El Departamento de Antioquia4 se opuso a las pretensiones de la demanda, argumentando que el proceso de expropiación se llevó a cabo de conformidad con la Constitución Política y con los parámetros legales que rigen el trámite de expropiación administrativa.
Señaló que los artículos 20 a 26 del Decreto 1420 de 1998 definen los criterios y parámetros para la elaboración de los avalúos comerciales en proyectos de utilidad pública. Sostuvo que de dicha normativa no se desprende que el avalúo catastral constituya un criterio para determinar el valor comercial de los bienes objeto de expropiación, ni que deba ser considerado como un insumo para la aplicación de los métodos de valoración económica.
Asimismo, señaló lo siguiente:
En ningún caso, el avalúo catastral se elabora para que sea el referente de los avalúos comerciales que se deben practicar en los procesos de adquisición de predios para ejecución de obras consideradas de utilidad pública, pues para ello existe normatividad expresa y especial que consagra procedimiento y metodología independiente consagrada hoy en el Decreto 1420 de 1998, Resolución 620 de 2008 y otras normas complementarias y adicionales que fueron especialmente creadas para la práctica de avalúos comerciales. De lo contrario, no tendría sentido la existencia de estas normas pues simplemente se acudiría al valor establecido por catastro y se multiplicaría por el 40% como dice el escrito.
Además, realizó una descripción de cada uno de los avalúos que sirvieron para determinar el valor de las franjas expropiadas.
Respecto del Avalúo V-13-05-1428, correspondiente al predio CA-14 (predio con matrícula inmobiliaria núm. 001-379162), explicó que se practicó un estudio de la franja a expropiar, la cual correspondía a 32.410,99 metros cuadrados. En dicho avalúo se determinó un valor comercial por metro cuadrado de veintiún mil pesos ($21.000 COP).
Comentó que, para determinar el precio, el perito tuvo en cuenta el Acuerdo Municipal núm. 46 de 2006. Asimismo, sostuvo que tanto el perito oficial como la Subdirección de Planeación Territorial y Estratégica de Ciudad del Departamento Administrativo de Planeación ubicaron el predio dentro del cuadrante SE-API-04. Indicó que el avalúo se realizó de conformidad con la Resolución núm. 620 de 2008 y que para su elaboración se aplicó el método de comparación o de mercado.
Luego, en relación con el Avalúo V-13-06-1509, correspondiente al predio CA-15 (predio con matrícula inmobiliaria núm. 001-148104), señaló que VALORAR S.A. realizó un análisis de una franja de terreno de 41.007,20 metros cuadrados. Indicó que este lote se encontraba dentro del polígono de intervención adecuado, situación que fue confirmada por el Departamento Administrativo de Planeación, y que tenía un valor comercial de dieciocho mil pesos ($18.000 COP) por metro cuadrado. Asimismo, manifestó que el avalúo se realizó conforme al método de comparación o de mercado.
4 Cuaderno del tribunal número 2, FL. 832.
En torno del Avalúo V-13-05-1408, correspondiente al predio D3-11 (predio con matrícula inmobiliaria núm. 001-413052), se indicó que este inmueble también se encontraba dentro del polígono SE-API-04. Para determinar el valor por metro cuadrado, correspondiente a veintiún mil pesos ($21.000 COP), se utilizó el método comparativo o de mercado.
Por su parte, respecto del Avalúo V-13-06-1510, correspondiente al predio DA-15 (matrícula inmobiliaria núm. 001-148104), indicó que el predio estaba catalogado como suelo rural de protección con categoría forestal protectora-productora. Por ende, para su valoración se aplicaron los artículos 115, 116, 117 y 425 del Acuerdo núm. 46 de 2006. En ese sentido, se determinó un valor comercial de dieciocho mil pesos ($18.000 COP) por metro cuadrado.
Luego, en cuanto de las afectaciones de las que era objeto el predio, enfatizó en que no fue la afectación por utilidad pública e interés social la que se tuvo en cuenta para que los predios tuvieran un valor comercial inferior, sino las afectaciones ambientales que recaían sobre ellos. Señaló que, aunque dicha afectación no estuviera inscrita en el folio de matrícula inmobiliaria, esta sí existía, por cuanto se encontraba consagrada en el POT.
Respecto del trámite y la designación del perito, señaló que no existe una obligación legal de notificar a los expropiados sobre la designación de VALORAR S.A. Además, refirió que esa sociedad es una persona jurídica registrada y autorizada en el Registro Nacional de Avaluadores.
En torno a la falta de respuesta a los recursos interpuestos en contra de los avalúos oficiales, consignó lo siguiente:
La entidad VALORAR S.A., se pronunció ratificando los valores asignados a los predios; sin embargo, el IGAC, se negó a pronunciarse de fondo, pero sí respondió el requerimiento, aduciendo que no procedía la impugnación. Así las cosas y en virtud del principio de celeridad consagrado en el artículo 3° del Código Contencioso Administrativo y que por su finalidad conlleva el proceso de expropiación administrativa, se continuó con el trámite. Esto no quiere decir que el IGAC esté exento de responsabilidad por negarse a aplicar una norma que estaba vigente y que era de obligatorio cumplimiento.
Así las cosas, quien reclama deberán iniciar, si considera pertinente, las acciones legales que estime procedentes contra el IGAC porque no cumplió con su obligación legal, pero esto no es impedimento para que se siga surtiendo el proceso expropiatorio, máxime cuando en esencia es un proceso expedito y especial.
Sobre la vulneración del debido proceso, afirmó que no se presentaron irregularidades, toda vez que la actuación se ajustó a la normativa vigente en cada momento. Y aunque las disposiciones inicialmente aplicables no permitían controvertir el avalúo, la Ley 1474 de 2011 sí otorgó dicha posibilidad, razón por la cual fue aplicada por resultar más favorable al propietario. Posteriormente, la Ley 1682 de 2013 eliminó la posibilidad de impugnar el avalúo, pero mantuvo el recurso de reposición contra el acto de expropiación. En consecuencia, manifestó que el propietario contó con dos oportunidades para controvertir las decisiones administrativas adoptadas dentro del proceso.
Para finalizar, propuso como excepciones: «debida motivación de los actos administrativos», «ausencia de desviación de poder», «ajuste al debido proceso»,
«nulidad por falta de pronunciamiento sobre el coadyuvante», «temeridad y mala fe» y la excepción «genérica».
II. LA SENTENCIA APELADA
El Tribunal Administrativo de Antioquia, mediante sentencia del 19 de noviembre de 20185, profirió fallo de primera instancia, en el cual se resolvió lo siguiente:
PRIMERO: SE DENIEGAN las pretensiones de la demanda.
SEGUNDO: SE INHIBE para decidir frente a la pretensión de reparación directa.
TERCERO: No se condena en costas
Para resolver la controversia el tribunal planteó los siguientes problemas jurídicos:
La parte demandante cuestiona la legalidad de las resoluciones números 112887, 112888, 112889 y 112890 del 16 de diciembre de 2013 que por vía administrativa dispuso la expropiación de los inmuebles de su propiedad, por lo que se deberá establecer: 1) cual es el medio de control procedente para controvertir las actuaciones de la administración que ordenan la expropiación por vía administrativa y si procede o no la acumulación de pretensiones de reparación directa; 2) si como lo manifestó la entidad demandada en los alegatos de conclusión, se configuró o no la caducidad del presente demanda; 3) si las citadas resoluciones fueron o no expedidas de acuerdo a las normas vigentes al momento de su expedición; 4) cuál es el procedimiento para designar perito avaluador, cuando se requiere expropiar un inmueble por utilidad pública y si se debió notificar la designación del perito avaluador al propietario del predio a expropiar; 5) si el avalúo se controvirtió y se garantizó el debido proceso; 6) se debe o no tener como referencia el avalúo catastral, cuando se valora comercialmente un inmueble para su enajenación; 7) si los predios presentan alguna restricción forestal, que afecte su valor; 8) VALORES Y TASACIONES DE COLOMBIA -VALORAR S.A
designada para determinar el valor comercial de los inmuebles a expropiar, tuvo o no en cuenta la norma urbanística vigente aplicable a cada predio de acuerdo a lo establecido en el Acuerdo 046 de 2006 - Plan de Ordenamiento Territorial- al momento de la oferta de compra y en particular con su destinación económica; y 9) cual es el valor correspondiente a los inmuebles.
En la providencia se abordó cada uno de los problemas jurídicos planteados. El primer punto consistía en determinar si procedía la acumulación de las pretensiones de nulidad y restablecimiento del derecho, formuladas como principales, con las de reparación directa, planteadas de manera subsidiaria. La sentencia de primera instancia consideró que tales pretensiones no eran susceptibles de acumulación. Ello, por cuanto la acción encaminada a obtener la nulidad de los actos administrativos que decretan la expropiación de un inmueble se rige por el procedimiento especial previsto en el artículo 71 de la Ley 388 de 1997, procedimiento distinto al consagrado en el CPACA para los procesos de reparación directa. Por lo anterior, consideró que no se cumplía el requisito previsto en el numeral 4 del artículo 165 de la Ley 1437 de 2011.
5 Cuaderno del tribunal número 3, FL. 1449.
Sobre la caducidad del medio de control de nulidad y restablecimiento del derecho, el tribunal señaló lo siguiente:
De lo anterior, se tiene que los cuatro (4) meses que dispone la ley para presentar la demanda corren así: del 30 de enero de 2014 al 30 de mayo de 2014; el día 28 de mayo de 2014 se suspendió dicho término por la presentación de la solicitud de la conciliación prejudicial (folios 603 y 604); por lo que para el acaecimiento de la caducidad quedaron faltando tres (3) días, que fueron el 28, 29 ? 30 de mayo; el día 12 de agosto de 2014 se entregó la constancia por el procurador judicial, por lo que a partir del día 13 de agosto se continúa con el término de la caducidad, que son 13, 14 y 15 de agosto de 2014; como obra en el folio 1 del expediente, la demanda se presentó el día 13 de agosto de 2014, se concluye que la demanda se presentó dentro de los cuatro (4) meses que dispone el literal d) del numeral 2 del artículo 164 del Código de Procedimiento Administrativo y de lo Contencioso Administrativo; por estos aspectos no hay lugar a declarar la existencia del fenómeno jurídico de caducidad del medio de control que nos ocupa.
En lo referente a que los actos administrativos demandados hubieren sido expedidos de acuerdo con las normas vigentes al momento de su expedición. El tribunal en este punto realizó un análisis del artículo 87 de la Ley 1474 de 2011 y la Ley 1682 de 2013 en lo ateniente a los requisitos mínimos de oferta de compra y el proceso de expropiación administrativa en general.
Luego, la sentencia explicó diversas normas relevantes para el presente caso, entre ellas el Decreto 1420 de 1998 y la Resolución 620 de 2008.
Respecto del procedimiento para designar un perito avaluador, el a quo sostuvo que la Ley 388 de 1997, mediante su Capítulo VIII, reguló la expropiación por vía administrativa. En desarrollo de dicha normativa, el Decreto 1420 de 1998 estableció los procedimientos, criterios y parámetros aplicables a la elaboración de los avalúos comerciales de los inmuebles objeto de expropiación. Asimismo, en su Capítulo II reguló lo relacionado con las personas naturales o jurídicas encargadas de realizar los avalúos y con las lonjas de propiedad raíz. Del análisis de esa normativa, encontró que no se desprende la obligación de notificar a los propietarios de los inmuebles el trámite adelantado para la designación del perito avaluador.
Sobre si el avalúo se controvirtió y se garantizó el debido proceso, el tribunal concluyó que la demandante sí ejerció oportunamente los recursos contra los avalúos practicados por VALORAR S.A. En efecto, encontró que el Seminario Conciliar de Medellín presentó solicitud de revisión y, en subsidio, de impugnación respecto de los avalúos emitidos el 22 de julio de 2013. Aunque VALORAR S.A. confirmó los avalúos, el Instituto Geográfico Agustín Codazzi (IGAC) rechazó la impugnación al considerar que era improcedente por haber sido presentada por una persona distinta del solicitante del avalúo y, además, por estimarla extemporánea.
Asimismo, el tribunal advirtió que en las actas de notificación de los avalúos se informó expresamente a los interesados que podían interponer los recursos de reposición e impugnación dentro de los diez (10) días siguientes a la notificación, de conformidad con la Ley 1474 de 2011 y el CPACA. Como los recursos fueron presentados dentro de dicho término, concluyó que el IGAC no podía rechazarlos por extemporáneos. Además, observó que no existía prueba de que el acto que rechazó la impugnación hubiera sido debidamente notificado a la demandante.
Sin perjuicio de lo anterior, el tribunal precisó que los avalúos constituyen actos preparatorios incorporados a las resoluciones que decretaron la expropiación y fijaron la indemnización. Por tal razón, se encuentran amparados por la presunción de legalidad de los actos administrativos, de modo que correspondía a la parte demandante demostrar en el proceso judicial los errores o inconsistencias que afectaran los avalúos oficiales.
De forma posterior, señaló que no era aplicable el régimen previsto en la Ley 1682 de 2013 para la notificación y controversia de los avalúos, pues la actuación se rige por la normativa vigente al momento de la oferta de compra. En todo caso, consideró que la demandante tuvo la oportunidad de controvertir los avalúos y de ejercer los recursos contra las resoluciones de expropiación, por lo que no se evidenció una vulneración de su derecho de defensa.
Luego la sentencia estudió si en el peritaje oficial el avaluador tuvo en cuenta o no la normatividad urbanística vigente al momento de realizar los avalúos oficiales. Respecto del avalúo V-13-05-1408 – predio D3-11, el tribunal encontró que se tuvo en cuenta que dicho predio no contaba con un plan de manejo aprobado y que el inmueble estaba ubicado dentro de una zona de protección ambiental y forestal. En cuanto al avalúo V-13-06-1510 – predio D4-15, la sentencia encontró que el avaluador oficial señaló que los predios se encontraban en suelo rural, con protección en categoría forestal protectora y productora.
Con fundamento en lo anterior, el tribunal concluyó que los avalúos comerciales realizados por VALORAR S.A. para los predios expropiados, entre ellos el identificado con matrícula inmobiliaria 001-148104, sí fueron efectuados conforme a la normatividad urbanística vigente al momento de la oferta de compra, tal como lo exige la legislación aplicable a la expropiación administrativa.
Frente al avalúo aportado por los demandantes, el tribunal advirtió que la parte demandada lo objetó por error grave. Sin embargo, decidió no estudiar dicha objeción sin antes determinar si esa prueba cumplía con los mismos requisitos exigidos a la entidad pública cuando adelanta los trámites de expropiación administrativa.
Sobre la validez del peritaje de parte, el tribunal encontró que el valor comercial de los inmuebles expropiados debía fijarse de acuerdo con la reglamentación urbanística vigente al momento de la oferta de compra y que, para la fecha de los avalúos elaborados por VALORAR S.A. (22 de julio de 2013), el Seminario Conciliar no contaba con un Plan Urbanístico Integral aprobado. Aunque en 2014 los propietarios presentaron una propuesta y, entre 2013 y 2015, cursó un proceso de plan maestro para el polígono SE-API-04, dichas propuestas no fueron viabilizadas por Planeación Municipal, como consta en la respuesta al exhorto 1807 de 2018.
Por consiguiente, el avalúo aportado por los demandantes no debía ser tenido en cuenta, pues aplicó una normatividad prevista para inmuebles con un Plan Urbanístico Integral aprobado, la cual no resultaba aplicable a los inmuebles expropiados. En ese sentido:
Lo anterior resulta suficiente para concluir que al no ser viable acoger el dictamen pericial allegado por la parte demandante para controvertir el dictamen pericial realizado por VALORAR S.A. en tanto que aquel no se realizó con la normatividad aplicable, pues como se indicó FRANCISCO OCHOA VALUOS S.A.S tuvo en cuenta en su avalúo un planteamiento urbanístico integral para los bienes expropiados, lo que influyó para asignar el avalúo comercial, es claro que era carga de la parte actora desvirtuar la presunción de legalidad de los actos administrativos demandados, lo que no hizo; por estos aspectos no prosperan las causales de impugnación de los actos administrativos demandados: infracción de las normas en que debían fundarse, falsa motivación y desviación de poder.
Finalmente, respecto de las pretensiones adicionales de la demanda, consistentes en: i) los costos relativos a la compra de nuevos predios para reemplazar los inmuebles expropiados (venta y escrituración); ii) los intereses dejados de percibir por la diferencia entre el valor recibido y el justo valor que debió haberse pagado; y iii) los gastos relacionados con servicios técnicos y profesionales requeridos por el Seminario Conciliar de Medellín para asesorías, el tribunal planteó que no había lugar a su reconocimiento, por cuanto no quedó probada su causación y la parte demandante no aportó al acervo probatorio los documentos que soportaran tales pretensiones.
III.- DEL RECURSO DE APELACIÓN
La parte actora interpuso recurso de apelación6, en los siguientes términos:
De manera preliminar, el apelante señaló que el tribunal, en la sentencia de primera instancia, se equivocó al haber adelantado, en su criterio, un estudio apenas superficial y no de fondo frente a los siguientes temas: i) el procedimiento de publicación, reparto y designación que se debe llevar a cabo para la escogencia de los peritos avaluadores en Colombia; ii) la indebida apreciación de la diferencia existente entre el valor catastral y el valor comercial para el análisis de una expropiación administrativa; y iii) la omisión del valor que tenían los predios con caracterización de Área para la Preservación de Infraestructura y Elementos del Sistema Estructural (API). Respecto de estos temas, el apelante hace énfasis en que se debe adelantar un verdadero examen de fondo.
Ahora bien, el Seminario Conciliar de Medellín presentó en su escrito las inconformidades contra la sentencia del a quo que se exponen a continuación. En primer lugar, manifestó su desacuerdo con la forma en que se resolvió lo referente al proceso de designación del perito avaluador encargado de determinar el valor comercial de un inmueble. El demandante controvierte la conclusión según la cual «las disposiciones legales no determinaban la obligatoriedad de notificar a los propietarios de los bienes expropiados la designación de los peritos avaluadores». Señaló que en primera instancia no se analizó lo establecido en el Decreto 1420 de 1998, en especial su artículo 8, ni tampoco la Resolución 620 de 2008 del IGAC, en lo referente a la designación de la firma que adelantó el avalúo oficial. En su criterio, tampoco se verificó el cumplimiento de lo dispuesto en el Decreto 2150 de 1995, norma que resultaba vinculante para la administración.
6 Cuaderno del tribunal número 3, FL. 1458.
El apelante reiteró que, dentro del proceso expropiatorio, al Seminario Conciliar de Medellín nunca le fueron notificada la designación de Sociedad Avalúos y Tasaciones de Colombia
S.A. (Valorar S.A.) como firma encargada del avalúo. Tampoco comparte la conclusión del tribunal según la cual el hecho de que Valorar S.A. estuviera registrada en el Registro Nacional de Avaluadores implicaba, por sí mismo, el cumplimiento de las normas aplicables a la designación del perito avaluador.
En segundo lugar, cuestionó que el tribunal restara relevancia a las circunstancias que tuvo por acreditadas. En efecto, el juez de primera instancia consideró demostrado que, de conformidad con el numeral 6 del parágrafo 1 del artículo 87 de la Ley 1474 de 2011, el Seminario Conciliar de Medellín se encontraba facultado para interponer los recursos de reposición y apelación previstos en los artículos 74 y 76 del CPACA contra los avalúos oficiales. Asimismo, en la sentencia apelada se tuvo por demostrado que dichos recursos fueron presentados oportunamente y con el cumplimiento de los requisitos legales, de manera que el IGAC no podía rechazarlos por improcedentes o extemporáneos. Pese a ello, en la misma providencia se concluyó que tales circunstancias carecían de relevancia, pues los avalúos comerciales comparten la presunción de legalidad de los actos administrativos mediante los cuales se dispuso la expropiación de una parte de los inmuebles de propiedad del Seminario.
El impugnante no comparte esa conclusión, con fundamento en el siguiente razonamiento:
No obstante, y si bien esta parte comparte la conclusión de que, una legalidad conlleva a otra legalidad, en este caso, no puede la magistrada predicar de la legalidad de las resoluciones en juicio, pues en el escrito de sentencia es la misma falladora quien resalta que efectivamente sí existió una irregularidad en los trámites previos a la expedición del dictamen.
En un tercer punto, el apelante manifestó que no concordaba con las conclusiones del tribunal en relación con la procedencia de tener en cuenta el avalúo catastral al momento de determinar el valor comercial de un inmueble. Sobre este aspecto, explicó que el avalúo catastral está regulado por las Leyes 14 de 1983 y 1450 de 2011 (Plan Nacional de Desarrollo) y por la Resolución 70 de 2011 del Instituto Agustín Codazzi. Señaló que esa normativa, de orden nacional y local, establece que el avalúo catastral no debe ser inferior al 60% del valor comercial del inmueble ni superior al 100%, y que se aplica principalmente a las áreas urbanas. Advirtió que, para las áreas rurales, los avalúos catastrales suelen ser sensiblemente inferiores al 60% del avalúo comercial.
Un cuarto punto de discusión planteado por el apelante se refiere a la conclusión a la que llegó el tribunal al sostener que el avalúo oficial se realizó teniendo en cuenta la normativa vigente, pues se obvió que el Seminario Conciliar de Medellín estaba adelantando un trámite para el reconocimiento del uso del suelo como predio de preservación de infraestructura y elementos del sistema estructural (API).
En este punto se cuestiona que la firma Valorar S.A.S., respecto de los predios CA-15 y D4-15, no hubiera tenido en cuenta que estos ya eran zonas de preservación de infraestructura y elementos del sistema estructural (API). En ese sentido, se reiteró que
«el punto más determinante de este error es precisamente haber aplicado una norma urbanística distinta a la aplicable al predio, que repetimos no era la de protección ambiental (PA), sino la de preservación de infraestructura y elementos del sistema
estructural (API)». Asimismo, puso de presente que, en predios colindantes, incluidos algunos que también eran de propiedad del demandante, se reconoció un valor por metro cuadrado muy superior al reconocido en los actos administrativos demandados.
En ese sentido, en lo ateniente a los avalúos oficiales, el apelante sostiene que la firma Valorar S.A.S. no consideró, dentro del trámite de avalúo, la norma urbanística aplicable al caso, lo que la condujo a disminuir el valor comercial de los predios objeto de expropiación.
En su escrito de apelación también señaló que el tribunal omitió estudiar el argumento relativo a la falta de motivación de los actos administrativos mediante los cuales se resolvió el recurso de reposición.
Finalmente, el apelante presentó reparos contra la sentencia de primera instancia por no haber tenido en cuenta el dictamen pericial aportado por los demandantes. A su juicio, el tribunal se equivocó al señalar que el avalúo realizado por la firma Francisco Ochoa Ochoa S.A.S. no podía ser valorado porque consideró que los lotes estaban catalogados como área de preservación de infraestructura. Precisamente, para el demandante, ese fue el error del avalúo oficial: no haber considerado que los lotes objeto de expropiación estaban inmersos en dicha categoría. Además, sostuvo que el polígono aplicable al presente caso, respecto de los lotes CA-15 y D4-15, no era el SE-PA-08, sino uno ubicado más al norte del seminario, esto es, el SE-API-04, polígono que ya contaba con la categoría de área de preservación de infraestructura.
IV.- TRÁMITE EN SEGUNDA INSTANCIA
Mediante providencias del 29 de abril de 20227 y 30 de junio de 20228, se admitió el recurso de apelación y se corrió traslado para alegar de conclusión, respectivamente.
En sus alegatos de conclusión, la Concesión Túnel Aburrá Oriente S.A.9, en su calidad de llamada en garantía, sostuvo que la sentencia de primera instancia debía confirmarse, por cuanto la parte demandante no logró desvirtuar la presunción de legalidad de los actos administrativos demandados ni los argumentos expuestos en la providencia apelada.
Frente al cuestionamiento relacionado con la designación de la firma avaluadora, afirmó que se encontraba acreditado que los inmuebles estaban ubicados en Medellín, que la sociedad VALORAR estaba inscrita en el Registro Nacional de Avaluadores y en la Lonja de Propiedad Raíz de Medellín y Antioquia, por lo que cumplía los requisitos exigidos para la elaboración de los avalúos. Agregó que la normativa aplicable no contemplaba un procedimiento específico de selección ni la obligación de notificar al propietario sobre la designación del perito avaluador.
En relación con la controversia de los avalúos, argumentó que el demandante sí contó con la posibilidad de controvertirlos dentro del trámite administrativo de expropiación, dado que estos integraban los actos administrativos frente a los cuales podía ejercer los recursos correspondientes. Asimismo, sostuvo que las críticas formuladas por el apelante
sobre la falta de respuesta de fondo a sus objeciones carecían de sustento jurídico.
Respecto del dictamen aportado por la parte demandante, afirmó que este incumplía las exigencias técnicas aplicables a los avalúos, pues el perito reconoció haber empleado índices de correlación superiores a los permitidos por la normativa vigente. Señaló además que el experto no tuvo en cuenta las condiciones topográficas de los predios expropiados y que utilizó como referencias inmuebles que no eran comparables con aquellos objetos de valoración.
También sostuvo que el perito empleó fuentes no autorizadas para efectuar las comparaciones de mercado, al apoyarse en avalúos elaborados por él mismo y no en transacciones u ofertas en firme. Añadió que los inmuebles tomados como referencia tenían destinaciones distintas a las permitidas para los predios expropiados, razón por la cual consideró que el dictamen carecía de mérito probatorio y ratificó la tacha formulada en su contra.
En cuanto al argumento según el cual el valor comercial de los inmuebles debía ser superior al avalúo catastral, manifestó que la regulación aplicable establece criterios específicos para determinar el valor comercial de los bienes destinados a proyectos de utilidad pública y que el avalúo catastral no constituye un parámetro para fijar dicho valor. Por ello, sostuvo que la censura formulada por el apelante carecía de fundamento.
Finalmente, afirmó que el recurso de apelación y el dictamen de parte se edificaban sobre la premisa equivocada de que existía un plan urbano integral aprobado y en firme para el polígono al que pertenecían los predios expropiados. Indicó que la información suministrada por el Municipio de Medellín demostraba que las propuestas presentadas no fueron aprobadas y que no se había adoptado ningún plan maestro para dicho sector, por lo que solicitó confirmar integralmente la sentencia apelada.
La apoderada del Departamento de Antioquia solicitó desestimar el recurso de apelación y confirmar la sentencia de primera instancia10. Sostuvo que dicha providencia analizó de manera integral los problemas jurídicos planteados y concluyó acertadamente que los actos administrativos demandados se ajustaban al ordenamiento jurídico.
Frente al cuestionamiento sobre la designación de la firma avaluadora, afirmó que ninguna de las normas invocadas por la parte demandante exigía notificar al propietario del inmueble la designación del perito. Agregó que se acreditó el cumplimiento de los requisitos legales para la actuación de VALORAR S.A., por cuanto se encontraba registrada y autorizada para realizar avalúos en el lugar donde se ubicaban los bienes expropiados.
En relación con la alegada vulneración del debido proceso y la valoración de los avalúos, sostuvo que el tribunal examinó suficientemente los cargos formulados y verificó que los avalúos hacían parte de los actos administrativos que ordenaron la expropiación. Asimismo, indicó que la parte demandante tuvo la oportunidad de controvertirlos en sede administrativa mediante los recursos interpuestos contra dichas decisiones.
Respecto del argumento según el cual el valor comercial de los predios debía superar necesariamente el avalúo catastral, afirmó que los avalúos para proyectos de utilidad pública se rigen por una regulación especial que exige atender la reglamentación urbanística vigente y la destinación económica de los inmuebles. En ese sentido, señaló que el avalúo catastral no constituye un criterio determinante para establecer el valor comercial ni una prueba idónea para demostrar errores en el avalúo oficial.
La entidad demandada también argumentó que no estaba demostrado que los predios expropiados contaran con aprobación como Área para la Preservación de Infraestructura y Elementos del Sistema Estructural (API) al momento de la oferta de compra. Indicó que únicamente existían trámites y expectativas relacionadas con dicha clasificación, sin que se hubiera expedido un acto administrativo que la reconociera y permitiera tenerla en cuenta para efectos del avalúo.
En cuanto al dictamen pericial aportado por la demandante, sostuvo que el tribunal acertó al restarle valor probatorio, porque partió de una clasificación urbanística que no estaba vigente para la época de la oferta de compra. Añadió que tampoco existía prueba de la aprobación del planteamiento urbanístico invocado por la parte actora y que, por el contrario, las propuestas formuladas para ese sector no fueron aprobadas por las autoridades competentes.
Finalmente, afirmó que las apreciaciones del perito sobre el eventual aprovechamiento económico futuro de los predios correspondían a hipótesis o expectativas sin efectos jurídicos para la determinación del valor comercial. Por ello, reiteró la solicitud de confirmar íntegramente la sentencia apelada.
La parte apelante solicitó revocar la sentencia de primera instancia y acceder a las pretensiones de la demanda11. Sostuvo que el tribunal realizó un análisis meramente formal y superficial del caso, sin efectuar una valoración integral de los aspectos normativos, técnicos y probatorios relacionados con el procedimiento expropiatorio.
Argumentó que no se analizó adecuadamente el procedimiento de publicación, reparto y designación de la firma avaluadora VALORAR S.A., pues, a su juicio, no se agotaron los mecanismos previstos para garantizar la transparencia y objetividad en la selección del perito. Afirmó que la designación se realizó sin observar el procedimiento legal aplicable y sin brindar a la demandante las garantías propias del derecho de defensa y del debido proceso.
Asimismo, sostuvo que las irregularidades en la designación de la firma avaluadora afectaron la validez de los avalúos y de los actos administrativos que fijaron el precio expropiatorio. Señaló que, aunque interpuso oportunamente los recursos contra los avalúos, no obtuvo una respuesta de fondo a sus objeciones y que la administración rechazó sus cuestionamientos sin resolver los aspectos sustanciales planteados.
La parte apelante afirmó que los avalúos oficiales incurrieron en errores técnicos y jurídicos que condujeron a fijar valores inferiores a los reales. Indicó que algunos inmuebles fueron valorados por debajo de su avalúo catastral y sostuvo que ello desconocía la función de este último como referente mínimo para determinar el valor comercial de los bienes objeto de expropiación.
También argumentó que se desconoció la situación urbanística de varios predios, pues estos debían ser considerados como áreas de preservación de infraestructura (API) y no como suelos de protección ambiental o forestal. Según expuso, la utilización de una clasificación urbanística equivocada incidió negativamente en la valoración económica de los inmuebles y generó una falsa motivación de los actos demandados.
En relación con los avalúos practicados por VALORAR S.A., afirmó que no se aplicaron correctamente las normas urbanísticas vigentes ni los métodos de comparación de mercado. Agregó que la administración omitió pronunciarse sobre inconsistencias advertidas en la valoración de predios con características similares y que ello afectó la motivación de las decisiones cuestionadas.
Finalmente, sostuvo que el tribunal erró al restar valor probatorio al dictamen pericial aportado por la demandante, el cual, según afirmó, demostraba que los predios tenían vocación API y que los avalúos oficiales se elaboraron con base en una clasificación urbanística equivocada. Reiteró que la falta de análisis de la forma de designación de la firma avaluadora y sobre los defectos técnicos de los avalúos conducía a la ilegalidad de los actos acusados y justificaba la revocatoria de la sentencia apelada.
El Ministerio Público no rindió concepto en el presente proceso12.
V.- CONSIDERACIONES
Competencia
De conformidad con el artículo 150 del CPACA13 y el artículo 13 del Acuerdo núm. 80 de 12 de marzo de 2019, modificado por el Acuerdo núm. 434 de 10 de diciembre de 2024, expedido por la Sala Plena de esta Corporación, la Sección Primera del Consejo de Estado es competente para conocer del presente asunto, en segunda instancia.
Planteamiento del caso
El Seminario Conciliar de Medellín, es el titular del derecho de dominio de una serie de bienes que sufrieron una expropiación parcial por parte del Departamento de Antioquia para la construcción de la obra denominada «Conexión Vial Aburra-Oriente (Túnel de Oriente y desarrollo vial complementario)».
A continuación, se relaciona el número de matrícula inmobiliaria de cada uno de esos bienes, con su correspondiente denominación para el proyecto, el área expropiada, los actos administrativos por los cuales fueron expropiados, el avalúo que sirvió de soporte para
13 ARTÍCULO 150. COMPETENCIA DEL CONSEJO DE ESTADO EN SEGUNDA INSTANCIA Y CAMBIO
DE RADICACIÓN. <Artículo modificado por del artículo 615 de la Ley 1564 de 2012. El nuevo texto es el siguiente:> <Inciso modificado por el artículo 26 de la Ley 2080 de 2021. Consultar régimen de vigencia y transición normativa en el artículo 86. El nuevo texto es el siguiente:> El Consejo de Estado, en Sala de lo Contencioso Administrativo, conocerá en segunda instancia de las apelaciones de las sentencias dictadas en primera instancia por los tribunales administrativos y de las apelaciones de autos susceptibles de este medio de impugnación. También conocerá del recurso de queja que se formule contra decisiones de los tribunales, según lo regulado en el artículo 245 de este código. [Destaca la Sala].
el precio indemnizatorio y el precio indemnizatorio reconocido por el Departamento de Antioquia:
| Núm. Matrícula inmobiliaria | Denominación para el proyecto | Área expropiada | Acto administrativo de expropiación | Acto administrativo que resuelve recurso de reposición | Número de avalúo oficial | Indemnización |
| 001- 148104 | CA-15 | 41.007 M2 | Resolución núm. 112887 del 16 de diciembre de 2013 | Resolución núm. 3328 del 22 de enero de 2014 | V-13-06- 1509 del 22 de julio de 2013 | $816.536.640 |
| D4-15 | 58.151 M2 | Resolución núm. 112888 del 16 de diciembre de 2013 | Resolución núm. 3325 del 22 de enero de 2014 | V-13-06- 1510 del 22 de julio de 2013 | $1.112.415.120 | |
| 001- 379162 | CA-14 | 32.410 M2 | Resolución núm. 112889 del 16 de diciembre de 2013 | Resolución núm. 3327 del 22 de enero de 2014 | V-13-05- 1428 del 22 de julio de 2013 | $736.091.869 |
| 001- 413052 | D3-11 | 97.144 M2 | Resolución núm. 112890 del 16 de diciembre de 2013 | Resolución núm. 3326 del 22 de enero de 2014 | V-13-05- 1408 del 22 de julio de 2013 | $2.274.672.774 |
De los antecedentes procesales se tiene que, el 13 de agosto de 2014, el Seminario Conciliar de Medellín, mediante apoderado judicial y en ejercicio del medio de control previsto en el artículo 138 del CPACA, demandó las Resoluciones núm. 112887, 112888, 112889 y 112890 del 16 de diciembre de 2013. También demandó las resoluciones mediante las cuales se resolvieron los recursos de reposición interpuestos por la demandante contra dichos actos administrativos, esto es, las Resoluciones núm. 3328, 3325, 3327 y 3326, respectivamente.
El Tribunal Administrativo de Antioquia profirió sentencia de primera instancia el 19 de noviembre de 2018. En dicha providencia resolvió negar las pretensiones principales de la demanda e inhibirse de pronunciarse sobre las pretensiones subsidiarias de reparación directa.
La parte demandante interpuso recurso de apelación y formuló los siguientes reparos frente al análisis efectuado en la sentencia de primera instancia: i) señaló que el a quo se equivocó al realizar el análisis en torno a la designación del perito avaluador encargado de determinar el valor comercial de un inmueble; ii) sostuvo que el tribunal erró al abordar lo referente a las garantías del debido proceso brindadas por el Departamento de Antioquia dentro del trámite expropiatorio adelantado; iii) indicó que el tribunal se equivocó al no considerar que, para determinar el valor indemnizable, debía tenerse en cuenta el valor catastral de los inmuebles; y, finalmente, iv) cuestionó que el tribunal hubiera concluido que el avalúo oficial tuvo en cuenta la normativa vigente aplicable a los predios expropiados. En este mismo punto, reprochó las conclusiones a las que llegó el a quo respecto del avalúo aportado con la demanda.
A partir de los reparos formulados por la parte actora en el recurso de apelación, corresponde a la Sala determinar si le asiste razón en cuanto a las deficiencias que, en su criterio, presenta la sentencia de primera instancia. Para tal efecto, deberá establecer:
i) si en el procedimiento de designación del avaluador encargado de determinar el valor comercial de los inmuebles expropiados se observaron las normas aplicables; ii) si dentro del trámite se garantizaron los derechos al debido proceso y de contradicción de la parte demandante, particularmente en lo relacionado con los recursos formulados contra los avalúos oficiales; iii) si el tribunal omitió pronunciarse sobre el cargo de falta de motivación formulado contra las resoluciones que decidieron los recursos de reposición interpuestos contra los actos de expropiación y, de ser así, si dicho cargo está llamado a prosperar;
iv) si los avalúos oficiales tuvieron en cuenta la normativa urbanística aplicable a los predios expropiados y si el dictamen aportado con la demanda resulta idóneo para controvertirlos; y v) cuál es la incidencia del avalúo catastral en la determinación del precio indemnizatorio derivado de la expropiación.
Actos demandados
En el sub judice son cuestionados los siguientes actos administrativos:
Resolución núm. 112887 del 16 de diciembre de 2013. Mediante este acto administrativo, el secretario de Infraestructura Física de la Gobernación de Antioquia dispuso la expropiación parcial del inmueble identificado con la matrícula inmobiliaria n.º 001-148104. En dicha decisión se determinó la adquisición forzosa de un área de
41.007 metros cuadrados del predio y se fijó, a título de indemnización, la suma de ochocientos dieciséis millones quinientos treinta y seis mil seiscientos cuarenta pesos ($ 816.536.640).
RESOLUCIÓN NÚMERO 112887
(DICIEMBRE 16 DE 2013) CONEXIÓN VIAL ABURRÁ- ORIENTE
Por la cual se decide la expropiación de una faja que hace parte del predio identificado
con el folio de matrícula inmobiliaria N° 001-148104 de la Oficina de Registro de Instrumentos Públicos de Medellín (Antioquia) Zona Sur, propiedad del SEMINARIO CONCILIAR DE LA ARQUIDIÓCESIS DE MEDELLÍN, N.I.T.: 890.905.178-6 Predio
necesario para la ejecución del proyecto "Conexión Vial Aburrá-Oriente" (Túnel de Oriente y desarrollo vial complementario).
PREDIO: CA-15, según identificación interna del proyecto
EL SECRETARIO DE INFRAESTRUCTURA FÍSICA, DEL DEPARTAMENTO DE
ANTIOQUIA, en ejercicio de su cargo según Decreto de nombramiento 0001 del 01 de Enero de 2012, y legalmente posesionado según acta del 02 de enero de 2012; con fundamento en el Decreto 0007 del 2 de enero de 2012 y con base en el contrato 97-CO-20-1811, celebrado entre LA CONCESIÓN TÚNEL ABURRÁ ORIENTE S.A.y
EL DEPARTAMENTO DE ANTIOQUIA para el desarrollo de la conexión Vial Aburrá-Oriente (Túnel de Oriente y desarrollo vial complementario), considerada como proyecto de utilidad pública e interés social, según la Constitución Política de
Colombia artículo 58, la Ley 1450 de 2011 (Plan Nacional de Desarrollo), la Ley 1474 de 2011 y demás normas relacionadas, y
CONSIDERANDO QUE:
[…]
4. La necesidad de adquirir este predio ha surgido del diseño elaborado por INTEGRAL S.A., con base en el cual se identificaron y afectaron los inmueble requeridos y posteriormente declarados de UTILIDAD PÚBLICA mediante Resolución N° 28057 del 12 de octubre de 2011, adicionada mediante Resolución 005111 del 06 de marzo de 2013, debidamente inscrita en los registros de la oficina de Catastro del Municipio de Medellín (Antioquia) y el Folio de Matrícula inmobiliaria 001-148104.
5. El presente acto de expropiación se aplica al derecho de dominio que tiene EL SEMINARIO CONCILIAR DE LA ARQUIDIÓCESIS DE MEDELLÍN, sobre una faja de
terreno que hace parte del inmueble identificado con la matrícula inmobiliaria 001-148104, adquirido de la siguiente manera: EI SEMINARIO CONCILIAR DE MEDELLÍN adquirió el inmueble de mayor extensión por compraventa efectuada a los señores GABRIEL ARISMENDY C. Y CARLOS VELEZ C. mediante escritura pública de compraventa N° 5293 del 26 de septiembre de 1957, otorgada en la Notaría Tercera de Medellín.
[…]
9. La entidad adquirente solicitó el avalúo del predio requerido por el Proyecto Conexión Vial del Aburra Oriente a la empresa VALORAR S.A., adscrita a la Lonja de Propiedad Raíz de Medellín y Antioquia, entidad que estableció según el avalúo comercial con código N° V-13-06-1509 del 22 de Julio de 2013, Predio N° CA-15, que el precio del predio identificado con la matrícula inmobiliaria 001-148104, requerido para la ejecución de la obra y de todas las construcciones y mejoras vegetales en él contenidas, asciende a la suma de OCHOCIENTOS DIECISÉIS MILLONES QUINIENTOS TREINTA Y SEIS MIL SEISCIENTOS CUARENTA PESOS MCTE.
($816.536.640), de conformidad con lo contemplado en el Decreto 1420 de 1998 y demás normas concordantes.
[…]
RESUELVE
ARTICULO PRIMERO: OBJETO DEL ACTO ADMINISTRATIVO. Ordenar, por
motivos de utilidad pública e interés social, la Expropiación por vía Administrativa del predio identificado en el numeral séptimo de la parte motiva de este acto administrativo, de propiedad del SEMINARIO CONCILIAR DE LA ARQUIDIÓCESIS DE MEDELLÍN, faja que hace parte del predio identificado con la matricula inmobiliaria 001-148104 de la Oficina de Registro de Instrumentos Públicos de Medellín, zona sur (Antioquia).
ARTICULO SEGUNDO: PRECIO INDEMNIZATORIO el precio del inmueble objeto de expropiación es de OCHOCIENTOS DIECISÉIS MILLONES QUINIENTOS TREINTA Y SEIS MIL SEISCIENTOS CUARENTA PESOS MCTE. ($816.536.640),
según avalúo V-13-05-1509, del 22 de julio de 2013, elaborado por VALORAR S.A.
ARTICULO TERCERO: FORMA DE PAGO. El valor del precio indemnizatorio del bien determinado en el numeral anterior, será consignado a órdenes del Tribunal Administrativo de Antioquia, en la cuenta que la Institución designe para ello, quedando así cancelada la obligación.
ARTICULO CUARTO: ORDEN DE INSCRIPCIÓN. Se solicita a la oficina de Registro
de Instrumentos Públicos competente para que inscriba el presente acto Administrativo y se surta con ello la transferencia del derecho de dominio de la faja que por este instrumento se expropia, asignando nueva matrícula inmobiliaria a nombre de la GOBERNACIÓN DE ANTIOQUIA y conservando la matrícula 001-148104 para el predio remanente a nombre del SEMINARIO CONCILIAR DE LA ARQUIDIÓCESIS DE MEDELLÍN.
ARTÍCULO QUINTO: NOTIFICACION. La presente Resolución deberá notificarse personalmente, o por aviso, en la forma prevista en los artículos Artículo 74 y 76 de la Ley 1437 del 18 de enero de 2011, vigente a partir del 02 de julio de 2012, tanto al propietario inscrito como a quienes figuren en el correspondiente folio de matrícula inmobiliaria como acreedores hipotecarios o como partes litigiosas con afectación del dominio del inmueble.
ARTÍCULO SEXTO: ENTREGA DEL BIEN. Se advierte a los propietarios que a partir de la fecha en que se haga efectivo el pago según la Ley 1474 de 2011, tienen quince
(15) días hábiles para hacer la entrega material del inmueble expropiado. "De no hacerlo, se procederá al desalojo de mismo con el apoyo de la autoridad competente". (numeral 12, articulo 87, Ley 1474 de 2011)
ARTICULO SÉPTIMO: RECURSOS. Contra la presente resolución procede el Recurso de REPOSICIÓN, que deberá ser interpuesto en los términos del artículo 76 del Código Contencioso Administrativo, es decir, dentro de los (10) días siguientes a la notificación del presente acto administrativo.
Resolución núm. 112888 del 16 de diciembre de 2013. Mediante este acto administrativo, el secretario de Infraestructura Física de la Gobernación de Antioquia dispuso la expropiación parcial del inmueble identificado con la matrícula inmobiliaria n.º 001-148104. En dicha decisión se determinó la adquisición forzosa de un área de
58.151 metros cuadrados del predio y se fijó, a título de indemnización, la suma de mil ciento doce millones cuatrocientos quince mil ciento veinte pesos ($1.112.415.120).
RESOLUCIÓN NÚMERO 112888
16 DE DICIEMBRE DE 2013
Por la cual se decide la expropiación de una faja que hace parte del predio identificado con el folio de matrícula inmobiliaria N° 001-148104 de la Oficina de Registro de Instrumentos Públicos de Medellín (Antioquia) Zona Sur, propiedad del SEMINARIO CONCILIAR DE LA ARQUIDIÓCESIS DE MEDELLÍN, N.I.T.: 890.905.178-6 Predio
necesario para la ejecución del proyecto "Conexión Vial Aburrá-Oriente" (Túnel de Oriente y desarrollo vial complementario).
PREDIO: D4-15, según identificación interna del proyecto
EL SECRETARIO DE INFRAESTRUCTURA FÍSICA, DEL DEPARTAMENTO DE
ANTIOQUIA, en ejercicio de su cargo según Decreto de nombramiento 0001 del 01 de Enero de 2012, y legalmente posesionado según acta del 02 de enero de 2012; con fundamento en el Decreto 0007 del 2 de enero de 2012 y con base en el contrato 97-CO-20-1811, celebrado entre LA CONCESIÓN TÚNEL ABURRÁ ORIENTE S.A.
Y EL DEPARTAMENTO DE ANTIOQUIA para el desarrollo de la conexión Vial Aburrá-Oriente (Túnel de Oriente y desarrollo vial complementario), considerada como proyecto de utilidad pública e interés social, según la Constitución Política de
Colombia artículo 58, la Ley 1450 de 2011 (Plan Nacional de Desarrollo), la Ley 1474 de 2011 y demás normas relacionadas, y
CONSIDERANDO
[…]
La necesidad de adquirir éste predio ha surgido del diseño elaborado por INTEGRAL S.A., con base en el cual se identificaron y afectaron los inmuebles requeridos y posteriormente declarados de UTILIDAD PÚBLICA mediante Resolución N° 28057 del 12 de octubre de 2011, adicionada mediante Resolución 005111 del 06 de marzo de 2013, debidamente inscrita en los registros de la oficina de Catastro del Municipio de Medellín (Antioquia) y el Folio de Matrícula inmobiliaria 001-148104
El presente acto de expropiación se aplica al derecho de dominio que tiene EL SEMINARIO CONCILIAR DE LA ARQUIDIÓCESIS DE MEDELLIN, sobre una faja de
terreno que hace parte del inmueble identificado con la matrícula inmobiliaria 001-148104, adquirido de la siguiente manera: EI SEMINARIO CONCILIAR DE MEDELLÍN adquirió el inmueble de mayor extensión por compraventa efectuada a los señores GABRIEL ARISMENDY C. Y CARLOS VELEZ C. mediante escritura pública de compraventa N° 5293 del 26 de septiembre de 1957, otorgada en la Notaría Tercera de Medellín
[…]
La entidad adquirente solicitó el avalúo del predio requerido por el Proyecto Conexión Vial del Aburra Oriente a la empresa VALORAR S.A., adscrita a la Lonja de Propiedad Raíz de Medellín y Antioquia, entidad que estableció según el avalúo comercial con código N° V-13-06-1510 del 22 de Julio de 2013, Predio N° D4-15, que el precio del predio identificado con la matrícula inmobiliaria 001-148104, requerido para la ejecución de la obra y de todas las construcciones y mejoras vegetales en él contenidas, asciende a la suma de MIL CIENTO DOCE MILLONES CUATROCIENTOS QUINCE MIL CIENTO VEINTE PESOS MCTE ($1.112.415.120),
de conformidad con lo contemplado en el Decreto 1420 de 1998 y demás normas concordantes.
[…]
RESUELVE
ARTÍCULO PRIMERO: OBJETO DEL ACTO ADMINISTRATIVO. Ordenar, por
motivos de utilidad pública e interés social, la Expropiación por via Administrativa del predio identificado en el numeral séptimo de la parte motiva de este acto administrativo, de propiedad del SEMINARIO CONCILIAR DE LA ARQUIDIÓCESIS DE MEDELLÍN, faja que hace parte del predio identificado con la matrícula inmobiliaria 001-148104 de la Oficina de Registro de Instrumentos Públicos de Medellín, zona sur (Antioquia).
ARTICULO SEGUNDO: PRECIO INDEMNIZATORIO el precio del inmueble objeto de expropiación es de MIL CIENTO DOCE MILLONES CUATROCIENTOS QUINCE MIL CIENTO VEINTE PESOS MCTE ($1.112.415.120), según avalúo V-13-06-1510
del 22 de Julio de 2013, elaborado por VALORAR S.A.
ARTICULO TERCERO: FORMA DE PAGO. El valor del precio indemnizatorio del bien determinado en el numeral anterior, consignado a órdenes del Tribunal Administrativo de Antioquia, en la cuenta que la Institución designe para ello,
quedando así cancelada la obligación.
ARTICULO CUARTO: ORDEN DE INSCRIPCIÓN. Se solicita a la oficina de Registro de Instrumentos Públicos competente para que inscriba el presente acto Administrativo y se surta con ello la transferencia del derecho de dominio de la faja que por este instrumento se expropia, asignando nueva matrícula inmobiliaria a nombre de la GOBERNACIÓN DE ANTIOQUIA y conservando la matrícula 001-148104 para el predio remanente a nombre del SEMINARIO CONCILIAR DE LA ARQUIDIÓCESIS DE MEDELLÍN.
ARTÍCULO QUINTO: NOTIFICACION. La presente Resolución deberá notificarse personalmente, o por aviso, en la forma prevista en los artículos Artículo 74 y 76 de la Ley 1437 del 18 de enero de 2011, vigente a partir del 02 de julio de 2012, tanto al propietario inscrito como a quienes figuren en el correspondiente folio de matricula inmobiliaria como acreedores hipotecarios o como partes litigiosas con afectación del dominio del inmueble.
ARTÍCULO SEXTO: ENTREGA DEL BIEN. Se advierte a los propietarios que a partir de la fecha en que se haga efectivo el pago según la Ley 1474 de 2011, tienen quince
(15) días hábiles para hacer la entrega material del inmueble expropiado. "De no hacerlo, se procederá al desalojo de mismo con el apoyo de la autoridad competente". (numeral 12, artículo 87, Ley 1474 de 2011)
ARTICULO SÉPTIMO: RECURSOS. Contra la presente resolución procede el Recurso de REPOSICIÓN, que deberá ser interpuesto en los términos del artículo 76 del Código Contencioso Administrativo, es decir, dentro de los diez (10) días siguientes a la notificación del presente acto administrativo.
Resolución núm. 112889 del 16 de diciembre de 2013. Mediante este acto administrativo, el secretario de Infraestructura Física de la Gobernación de Antioquia dispuso la expropiación parcial del inmueble identificado con la matrícula inmobiliaria n.º 001-379162. En dicha decisión se determinó la adquisición forzosa de un área de 32.410 metros cuadrados del predio y se fijó, a título de indemnización, la suma de setecientos treinta y seis millones noventa y un mil ochocientos sesenta y nueve pesos ($736.091.869).
RESOLUCIÓN NÚMERO 112889
16 DE DICIEMBRE DE 2013 CONEXIÓN VIAL ABURRÁ-ORIENTE
Por la cual se decide la expropiación de un predio identificado con el folio de matrícula inmobiliaria N° 001-379162 de la Oficina de Registro de Instrumentos Públicos de Medellín (Antioquia) Zona Sur, propiedad del SEMINARIO CONCILIAR DE LA ARQUIDIÓCESIS DE MEDELLÍN, N.I.T.: 890.905.178-6 Predio necesario para la ejecución del proyecto "Conexión Vial Aburrá-Oriente" (Túnel de Oriente y desarrollo vial complementario).
PREDIO: CA-14, según identificación interna del proyecto
EL SECRETARIO DE INFRAESTRUCTURA FÍSICA, DEL DEPARTAMENTO DE
ANTIOQUIA, en ejercicio de su cargo según Decreto de nombramiento 0001 del 01 de Enero de 2012, y legalmente posesionado según acta del 02 de enero de 2012; con fundamento en el Decreto 0007 del 2 de enero de 2012 y con base en el contrato 97-CO-20-1811, celebrado entre LA CONCESIÓN TÚNEL ABURRÁ ORIENTE S.A.
Y EL DEPARTAMENTO DE ANTIOQUIA para el desarrollo de la conexión Vial Aburrá-Oriente (Túnel de Oriente y desarrollo vial complementario), considerada como proyecto de utilidad pública e interés social, según la Constitución Política de Colombia artículo 58, la Ley 1450 de 2011 (Plan Nacional de Desarrollo), la Ley 1474 de 2011 y demás normas relacionadas, y
CONSIDERANDO QUE:
[…]
El presente acto de expropiación se aplica al derecho de dominio que tiene EL SEMINARIO CONCILIAR DE LA ARQUIDIÓCESIS DE MEDELLÍN, sobre un
inmueble identificado con la matricula inmobiliaria 001-379162, adquirido de la siguiente manera: EI SEMINARIO CONCILIAR DE MEDELLÍN adquirió el inmueble en mayor extensión por compraventa realizada a los señores RICARDO J RESTREPO y JULIA MEJÍA VIUDA DE RESTREPO, mediante escritura pública Número mil setecientos veintidós (1722) del ocho (08) de julio de mil novecientos cuarenta y uno (1941) otorgada en la Notaría Segunda de Medellín, inscrita en el folio de matrícula inmobiliaria No 001-273886. Mediante escritura pública Número dos mil cuatrocientos setenta y nueve (2479) del quince (15) de noviembre de mil novecientos ochenta y tres (1983), otorgada en la Notaria Segunda de Medellín, el SEMINARIO CONCILIAR DE MEDELLÍN efectuó declaraciones sobre reloteo y se abre el folio de matrícula inmobiliaria 001-379161; por medio de este mismo instrumento público EL SEMINARIO CONCILIAR DE MEDELLÍN declara dividido este inmueble, surgiendo a la vida jurídica dos unidades de dominio independientes: INMUEBLE NUMERO UNO: folio No.001-379162 con un área de 179.178 M2 e INMUEBLE NÚMERO DOS: folio N° 001-379163 con un área de 7.752 M2, quedando el primero de propiedad del Seminario Conciliar de Medellín y el segundo de la Universidad Pontificia Bolivariana por compraventa efectuada mediante la misma escritura.
[…]
La entidad adquirente solicitó el avalúo del predio requerido por el Proyecto Conexión Vial del Aburra Oriente a la empresa VALORAR S.A., adscrita a la Lonja de Propiedad Raíz de Medellín y Antioquia, entidad que estableció según el avalúo comercial con código N° V-13-05-1428 del 02 de Julio de 2013, Predio N° CA-14, que el precio del predio identificado con la matricula inmobiliaria 001-379162, requerido para la ejecución de la obra y de todas las construcciones y mejoras vegetales en él contenidas, asciende a la suma de SETECIENTOS TREINTA Y SEIS MILLONES NOVENTA Y UN MIL OCHOCIENTOS SESENTA Y NUEVE PESOS MCTE.
($736.091.869), de conformidad con lo contemplado en el Decreto 1420 de 1998 y demás normas concordantes.
[…]
RESUELVE
ARTÍCULO PRIMERO: OBJETO DEL ACTO ADMINISTRATIVO. Ordenar, por
motivos de utilidad pública e interés social, la Expropiación por vía Administrativa del predio identificado en el numeral séptimo de la ARQUIDIÓCESIS DE MEDELLÍN, predio inscrito en la matricula inmobiliaria 001-379162 de la Oficina de acto administrativo, de propiedad del SEMINARIO CONCILIAR DE LA Registro de Instrumentos Públicos de Medellín, zona sur (Antioquia).
ARTICULO SEGUNDO: PRECIO INDEMNIZATORIO el precio del inmueble objeto de expropiación es de SETECIENTOS TREINTA Y SEIS MILLONES NOVENTA Y
UN MIL OCHOCIENTOS SESENTA Y NUEVE PESOS MCTE. ($736.091.869), según
avalúo V-13-05-1428, del 2 de julio de 2013, elaborado por VALORAR S.A.
ARTICULO TERCERO: FORMA DE PAGO. El valor del precio indemnizatorio del bien determinado en el numeral anterior, será consignado a órdenes del Tribunal Administrativo de Antioquia, en la cuenta que la Institución designe para ello, quedando así cancelada la obligación.
ARTICULO CUARTO: ORDEN DE INSCRIPCION. Se solicita a la oficina de Registro de Instrumentos Públicos competente para que inscriba el presente acto Administrativo y se surta con ello la transferencia del derecho de dominio del predio que por este instrumento se expropia.
ARTÍCULO QUINTO: NOTIFICACION. La presente Resolución deberá notificarse personalmente, o por aviso, en la forma prevista en los artículos Artículo 74 y 76 de la Ley 1437 del 18 de enero de 2011, vigente a partir del 2 julio de 2012, tanto al propietario inscrito como a quienes figuren en el correspondiente folio de matrícula como acreedores hipotecarios o como partes litigiosas con afectación del dominio del inmueble.
ARTÍCULO SEXTO: ENTREGA DEL BIEN. Se advierte a los propietarios que a partir de la fecha en que se haga efectivo el pago según la Ley 1474 de 2011, tienen quince
(15) días hábiles para hacer la entrega material del inmueble expropiado. "De no hacerlo, se procederá al desalojo de mismo con el apoyo de la autoridad competente". (numeral 12, artículo 87, Ley 1474 de 2011)
ARTICULO SÉPTIMO: RECURSOS. Contra la presente resolución procede el Recurso de REPOSICIÓN, que deberá ser interpuesto en los términos del artículo 76 del Código Contencioso Administrativo, es decir, dentro de los diez (10) días siguientes a la notificación del presente acto administrativo.
Resolución núm. 112890 del 16 de diciembre de 2013. Mediante este acto administrativo, el secretario de Infraestructura Física de la Gobernación de Antioquia dispuso la expropiación parcial del inmueble identificado con la matrícula inmobiliaria n.º 001-413052. En dicha decisión se determinó la adquisición forzosa de un área de 32.410 metros cuadrados del predio y se fijó, a título de indemnización, la suma de dos mil doscientos setenta y cuatro millones seiscientos setenta y dos mil setecientos setenta y cuatro ($2.274.672.774).
RESOLUCIÓN NÚMERO 112890
16 DE DICIEMBRE DE 2013 CONEXIÓN VIAL ABURRÁ-ORIENTE
Por la cual se decide la expropiación de una faja de terreno que se desprende del predio. identificado con el folio de matricula inmobiliaria N° 001-413052 de la Oficina de Registro de Instrumentos Públicos de Medellín (Antioquia) Zona Sur, propiedad del SEMINARIO CONCILIAR DE LA ARQUIDIÓCESIS DE MEDELLÍN, N.I.T.:
890.905.178-6, faja necesaria para la ejecución del proyecto "Conexión Vial Aburrá-Oriente" (Túnel de Oriente y desarrollo vial complementario).
PREDIO: D3-11, según identificación interna del proyecto
EL SECRETARIO DE INFRAESTRUCTURA FISICA, DEL DEPARTAMENTO DE
ANTIOQUIA, en ejercicio de su cargo según Decreto de nombramiento 0001 del 01 de Enero de 2012, y legalmente posesionado según acta del 02 de enero de 2012; con fundamento en el Decreto 0007 del 2 de enero de 2012 y con base en el contrato 97-CO_ celebrado entre LA CONCESIÓN TÚNEL ABURRÁ ORIENTE S.A. Y EL
DEPARTAMENTO DE ANTIOQUIA para el desarrollo de la conexión Vial Aburrá-Oriente (Túnel de Oriente y desarrollo vial complementario), considerada como proyecto de utilidad pública e interés social, según la Constitución Política de Colombia artículo 58, la Ley 1450 de 2011 (Plan Nacional de Desarrollo), la Ley 1474 de 2011 y demás normas relacionadas, y
CONSIDERANDO QUE:
El presente acto de expropiación se aplica al derecho de dominio que tiene EL SEMINARIO CONCILIAR DE LA ARQUIDIÓCESIS DE MEDELLÍN, sobre una faja de
terreno que se desprende del bien inmueble identificado con la matricula inmobiliaria 001-413052, adquirido de la siguiente manera: El SEMINARIO CONCILIAR DE MEDELLIN adquirió el inmueble así: Un lote de terreno identificado con el folio de matrícula inmobiliaria 001-273884 de la Oficina de Registro de Instrumentos Públicos de Medellín- Zona sur, por compraventa efectuada al señor JESÚS M. SALDARRIAGA G, mediante escritura pública N° mil quinientos cincuenta y ocho (1.558) del diecisiete (17) de marzo de mil novecientos cincuenta y ocho (1958) de la Notaria Tercera de Medellín; y el inmueble identificado con el folio de matrícula inmobiliaria 001-273885 por compraventa realizada al señor SALADARRIAGA, según escritura pública N° tres mil ciento sesenta (3160) del cuatro (4) de junio de mil novecientos cincuenta y ocho (1958) otorgada en la Notaria Tercera de Medellín. Los inmuebles identificados con los folios de matrícula inmobiliaria 001- 273884 y 001-273885 de la Oficina de Registro de Instrumentos Públicos de Medellín - Zona Sur, fueron englobados en el folio de matrícula inmobiliaria Número 001-295955, mediante escritura pública N° mil seiscientos treinta y seis (1636) del treinta (30) de septiembre de mil novecientos ochenta y dos (1982) otorgada en la Notaría Segunda de Medellín. En ese mismo instrumento se realizó un loteo, que dio lugar al folio de matrícula inmobiliaria No 001-295956. Mediante escritura pública N° dos mil ochenta y tres (2.083) del dieciséis (16) de septiembre de mil novecientos ochenta y cinco (1885) de la Notaría de Bello, se realizó loteo sobre el inmueble identificado con el folio de matrícula inmobiliaria 001- 295956, que dio lugar al inmueble identificado con el folio de matrícula inmobiliaria 001-413052 de la Oficina de Registro de Instrumentos Públicos de Medellín- Zona Sur.
[…]
La entidad adquirente solicitó el avalúo de la faja requerida por el Proyecto Conexión Vial del Aburra Oriente a la empresa VALORAR S.A., adscrita a la Lonja de Propiedad Raíz de Medellín y Antioquia, entidad que estableció según el avalúo comercial con código N° V-13-05-1408, del 22 de julio de 2013, Predio N° D3-11, que el precio de la misma, que se desprende del lote identificado con la matricula inmobiliaria 001-413052, requerida para la ejecución de la obra y de todas las construcciones y mejoras vegetales en él contenidas, asciende a la suma de DOS MIL DOSCIENTOS SETENTA Y CUATRO MILLONES SEISCEINTOS SETENTA Y DOS MIL SETECIENTOS SETENTA Y CUATRO PESOS MCTE ($2274'672.774), de
conformidad con lo contemplado en el Decreto 1420 de 1998 y demás normas concordantes.
[…]
RESUELVE
ARTÍCULO PRIMERO: OBJETO DEL ACTO ADMINISTRATIVO. Ordenar, por
motivos de utilidad pública e interés social, la Expropiación por vía Administrativa del predio identificado en el numeral séptimo de la parte motiva de este acto administrativo y que se desprende del bien inmueble de propiedad del SEMINARIO CONCILIAR DE MEDELLÍN, predio inscrito en la matrícula inmobiliaria 001-413052 la oficina de Registro de Instrumentos Públicos de Medellín, zona sur (Antioquia).
ARTICULO SEGUNDO: PRECIO INDEMNIZATORIO el precio de la faja de terreno es de DOS MIL DOSCIENTOS SETENTA Y CUATRO MILLONES SEISCIENTOS SETENTA Y DOS MIL SETECIENTOS SETENTA Y CUATRO PESOS MCTE.
($2.274 672.774), según avalúo V-13-05-1408, del 22 de julio de 2013, elaborado por VALORAR S.A.
ARTICULO TERCERO: FORMA DE PAGO. El valor del precio indemnizatorio del bien determinado en el numeral anterior, será consignado a órdenes del Tribunal Administrativo de Antioquia, en la cuenta que la Institución designe para ello, quedando así cancelada la obligación.
ARTICULO CUARTO: ORDEN DE INSCRIPCION. Se ordena solicitar a la oficina de Registro de Instrumentos Públicos competente para que inscriba el presente acto Administrativo y se surta con ello la transferencia del derecho de dominio de la faja de terreno que por este instrumento se expropia, procediendo como es del caso, a asignar FOLIO DE MATRICULA INMOBILIARIA A LA FAJA EXPROPIADA Y
conservando el folio del predio de mayor extensión a nombre del SEMINARIO CONCILIAR DE LA ARQUIDIOCESIS DE MEDELLÍN.
ARTÍCULO QUINTO: NOTIFICACION. La presente Resolución deberá personalmente, o por aviso, en la forma prevista en los artículos Artículo 74 y 76 de la Ley 1437 del 18 de enero de 2011, vigente a partir del 02 de julio de 2012, tanto al propietario inscrito como a quienes figuren en el correspondiente folio de matrícula inmobiliaria como acreedores hipotecarios o como partes litigiosas con afectación del dominio del inmueble.
ARTÍCULO SEXTO: ENTREGA DEL BIEN. Se advierte a los propietarios que a partir de la fecha en que se haga efectivo el pago según la Ley 1474 de 2011, tienen quince
(15) días hábiles para hacer la entrega material del inmueble expropiado. "De no hacerlo, se procederá al desalojo de mismo con el apoyo de la autoridad competente". (numeral 12, articulo 87, Ley 1474 de 2011)
ARTICULO SÉPTIMO: RECURSOS. Contra la presente resolución procede el Recurso de REPOSICION, que deberá ser interpuesto en los términos del artículo 76 del Código Contencioso Administrativo, es decir, dentro de los diez (10) días siguientes a la notificación del presente acto administrativo.
Igualmente, fueron demandadas las Resoluciones núm. 3328, 3325, 3327 y 3326 del 22 de enero de 2014, mediante las cuales se decidieron los recursos de reposición formulados contra las Resoluciones núm. 112887, 112888, 112889 y 112890 del 16 de diciembre de 2013, en su orden. En todas ellas se confirmaron los actos administrativos recurridos.
Análisis de la Sala
Del reparo por la falta de apreciación de la normativa relativa a la designación de los avaluadores en el marco de un proceso de expropiación administrativa
El Seminario Conciliar de Medellín, en su escrito de apelación, se opuso a que el tribunal hubiera concluido que, de la normativa aplicable a los procesos de expropiación administrativa, especialmente en lo referente a la elaboración del avalúo oficial, no se desprende la obligación de notificar a los propietarios de los inmuebles el trámite adelantado para la designación del perito avaluador.
Para el apelante, en primera instancia no se examinó lo dispuesto en el Decreto 1420 de 1998, particularmente en su artículo 8, ni en la Resolución 620 de 2008 del IGAC, en lo relacionado con la designación de la firma encargada de realizar el avalúo oficial. Asimismo, sostuvo que tampoco se verificó el cumplimiento de lo previsto en el Decreto 2150 de 1995, disposición cuyo acatamiento resultaba obligatorio para la administración.
La Sala no encuentra que le asista razón al recurrente en su reparo. Lo anterior, por cuanto de la normativa que el demandante considera desconocida no se desprende que exista la obligación para las entidades estatales que adelantan procesos de expropiación administrativa de notificar, con anterioridad a la elaboración de los avalúos, la designación de los avaluadores encargados de practicar los estudios que sirven de base al avalúo oficial, ni de publicar una lista de peritos sometidos a reparto para la realización de avalúos comerciales.
A continuación, se exponen las normas que sustentan la anterior conclusión, en primer lugar, el Decreto-Ley 2150 de 1995, en su artículo 27, dispone lo siguiente:
ARTÍCULO 27.- Avalúo de bienes inmuebles. Los avalúos de bienes inmuebles que deban realizar las entidades públicas o que se realicen en actuaciones administrativas, podrán ser adelantados por el Instituto Geográfico Agustín Codazzi o por cualquier persona natural o jurídica de carácter privado, que se encuentre registrada y autorizada por la Lonja de Propiedad Raíz del lugar donde esté ubicado el bien para adelantar dichos avalúos.
PARÁGRAFO. - Si la entidad pública escoge la opción privada, corresponderá a la Lonja determinar, en cada caso, la persona natural o jurídica que adelante el avalúo de bienes inmuebles.
De la disposición transcrita no se desprende obligación alguna para la entidad estatal de notificar al propietario del bien objeto del trámite de expropiación administrativa la designación de una determinada persona natural o jurídica, pública o privada, como perito avaluador. En dicho artículo se establece, más bien, la obligación de que el avaluador se encuentre registrado y autorizado por la Lonja de Propiedad Raíz del lugar donde esté ubicado el bien para adelantar dichos avalúos.
Sobre esta obligación, se pronunció la Corte Constitucional en la Sentencia C-492 de 1996, en esa oportunidad esa corporación sostuvo lo siguiente:
Así las cosas, la Corte no encuentra que, en una materia tan delicada como los avalúos de bienes para efectos tributarios o para los diversos fines que cumplen las entidades públicas en actuaciones administrativas, resulten violados los derechos de ejercicio profesional, de igualdad o de asociación de quienes no pertenecen a lonjas
de propiedad raíz, por el hecho de que se exija para tales fines, como lo hacen las normas acusadas, la afiliación del avaluador a una lonja, su registro en ella o el respaldo de la misma, para prestar al Estado sus servicios.
Se busca con tales preceptos aprovechar, en beneficio del interés público, la experiencia y el reconocido prestigio de las lonjas como índice demostrativo de la aptitud del avaluador.
Debe tenerse en cuenta que no se prohíbe a los avaluadores no asociados a las lonjas ejercer su profesión -lo que sería abiertamente inconstitucional-, pues ellos se encuentran en libertad de prestar sus servicios a entidades y personas distintas de las estatales. Acontece sí que el Estado se reserva el derecho, como lo autoriza la Constitución, de confiar ciertas funciones públicas a colegios o asociaciones de profesionales.
Tal actitud es compatible con la previsión consagrada en el artículo 123 de la Carta, a cuyo tenor la ley determinará el régimen aplicable a los particulares que temporalmente desempeñen funciones públicas y regulará su ejercicio.
Véase cómo la Corte Constitucional consideró que la exigencia de que el avaluador designado por una entidad estatal se encuentre registrado y autorizado por la Lonja de Propiedad Raíz del lugar donde esté ubicado el bien constituye una garantía en favor del interés general, por cuanto la experiencia y el reconocido prestigio de dichas lonjas respaldan la idoneidad y aptitud del avaluador escogido por la entidad estatal.
De lo señalado por la Corte Constitucional tampoco se desprende la existencia de una obligación para la administración de notificar al propietario del bien la designación del perito avaluador. Por el contrario, de sus consideraciones se infiere que el hecho de que este se encuentre inscrito en la lonja correspondiente constituye, por sí mismo, una garantía de su idoneidad y aptitud para la realización del avalúo.
Ahora bien, ese artículo fue reglamentado por el Decreto 1420 de 1998, norma que el demandante también sostiene que se transgredió por no haberle sido notificada la designación del perito avaluador, en los siguientes términos:
Artículo 3.- La determinación del valor comercial de los inmuebles la harán, a través de un avalúo, el Instituto Geográfico Agustín Codazzi, la entidad que haga sus veces o las personas naturales o jurídicas de carácter privado registradas y autorizadas por las lonjas de propiedad raíz del lugar donde se ubiquen los bienes objeto de la valoración.
[…]
Artículo 8.- Las personas naturales o jurídicas de carácter privado que realicen avalúos en desarrollo del presente Decreto, deberán estar registradas y autorizadas por una lonja de propiedad raíz domiciliada en el municipio o distrito donde se encuentren el bien objeto de la valoración.
Artículo 9.- Se entiende por lonja de propiedad raíz las asociaciones o colegios que agrupan a profesionales en finca raíz, peritazgo y avalúo de inmuebles.
Artículo 10.- Las lonjas de propiedad raíz interesadas en que los avaluadores que tiene afiliados realicen los avalúos a los que se refiere el presente Decreto, elaborarán un sistema de registro y de acreditación de los avaluadores.
El registro que llevará cada lonja de sus avaluadores deberá tener un reglamento que incluirá, entre otros, los mecanismos de admisión de los avaluadores, los derechos y deberes de éstos, el sistema de reparto de las solicitudes de avalúo, el régimen de inhabilidades, incompatibilidades, impedimentos y prohibiciones de los avaluadores, las instancias de control y el régimen sancionatorio.
[…]
Capítulo tercero
Procedimiento para la elaboración y controversia de los avalúos
Artículo 12.- La entidad o persona solicitante podrá solicitar la elaboración del avalúo a una de las siguientes entidades:
Las lonjas o lonja de propiedad raíz con domicilio en el municipio o distrito donde se encuentren ubicados el o los inmuebles objeto de avalúo. La cual designará para el efecto uno de los peritos privados o avaluadores que se encuentren registrados y autorizados por ella.
El Instituto Geográfico Agustín Codazzi o la entidad que haga sus veces, quien podrá hacer los avalúos de los inmuebles que se encuentran ubicados en el territorio de su jurisdicción.
Parágrafo. 1 Dentro del término de la vigencia del avalúo, no se podrá solicitar el mismo avalúo a otra entidad autorizada, salvo cuando haya vencido el plazo legal para elaborar el avalúo contratado.
Artículo 13.- La solicitud de realización de los avalúos de que trata el presente Decreto deberá presentarse por la entidad interesada en forma escrita, firmada por el representante legal o su delegado legalmente autorizado, señalando el motivo del avalúo y entregando a la entidad encargada los siguientes documentos.
Sobre las normas transcritas, se tiene que los artículos 8º y 9º del Decreto disponen que las personas naturales o jurídicas de carácter privado que realicen avalúos deben estar registradas y autorizadas por una lonja de propiedad raíz del lugar donde se ubique el inmueble. Asimismo, dichas disposiciones precisan qué debe entenderse por lonja de propiedad raíz para efectos de la aplicación de la normativa.
Por su parte, el artículo 10 establece que las lonjas, colegios o asociaciones deben implementar un sistema de registro y acreditación de los avaluadores afiliados. A su vez, los artículos 12 y 13 regulan el procedimiento para la elaboración de los avalúos, señalando que estos pueden ser solicitados a la lonja correspondiente o directamente al IGAC; en el primer caso, la lonja designará un perito debidamente registrado y autorizado. Igualmente, disponen que los avalúos deben presentarse por escrito, suscritos por el representante legal y acompañados de los documentos respectivos14.
Se pone de presente que los artículos siguientes del Capítulo Tercero del Decreto 1420 de 1998 regulan la revisión e impugnación del avalúo oficial, asunto que será abordado en el acápite siguiente de esta providencia. En ninguna de esos textos normativos está
14 Al respecto: Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Primera. Sentencia del 14 de mayo 2026, radicación núm. 05001-23-33-000-2014-01197-01. MP. Nubia Margoth Peña Garzón.
la obligación de notificar a los propietarios de los inmuebles la designación del perito avaluador.
Por último, la Resolución 620 de 2008 del Instituto Geográfico Agustín Codazzi no contiene disposiciones referentes a la designación a los requisitos que debe cumplir un perito para ser considerado para la realización del avalúo oficial con ocasión de una expropiación o al trámite que se debe surtir para esa designación. En efecto, como se indica en sus considerandos, dicha resolución busca contar con «procedimientos unificados, claros y actualizados para que las personas encargadas de realizar los avalúos especiales puedan disponer de un marco único para su ejecución». Es decir, este acto administrativo regula lo relacionado con la elaboración propiamente dicha del avalúo, mas no la etapa previa de designación del perito avaluador.
En resumen, esta Sala comparte la siguiente conclusión a la que arribó el tribunal en la sentencia apelada: «se advierte, que estas disposiciones no determinan que a los propietarios de los inmuebles a expropiar se les deba notificar el trámite que se realice para la designación del perito avaluador».
Por último, la calidad de VALORAR S.A. como firma registrada en la Lonja de Propiedad Raíz de Medellín y Antioquia quedó acreditada en primera instancia y no fue objeto de apelación. En ese sentido, se tiene que dicha empresa cumplía con los requisitos legales exigidos para la realización de los avalúos oficiales que sirvieron de fundamento para la determinación del precio indemnizatorio en las resoluciones demandadas.
Por lo anterior, el cargo no tiene vocación de prosperidad.
- Del reparo relacionado con la garantía del debido proceso, en particular respecto de la contradicción de los avalúos oficiales
En la sentencia apelada se señaló lo siguiente:
Para el Tribunal es claro que al momento de la notificación de los avalúos se le hizo saber al notificado que en aplicación del numeral 6 del artículo 87 -sic- de la Ley 1474 de 2011 (la cita correcta es numeral 6 del parágrafo 1º del artículo 87 de la Ley 1474 de 2011 - y que como atrás se indicó correspondía a la norma aplicable en su momento) los interesados acreditados podrán interponer los recursos de ley en los términos del Código Contencioso Administrativo contra el avalúo del IGAC o la entidad competente; como la notificación se realizó el día 02 de septiembre de 2013, en vigencia de la Ley 1437 del 18 de enero de 2011 -Código de Procedimiento Administrativo y de lo Contencioso Administrativo-, en entró en vigencia el día 02 de julio de 2012, era procedente aplicar los artículos 74 y 76 del Código de Procedimiento Administrativo y de lo Contencioso Administrativo, como se hizo al momento de la notificación, para efectos del término para presentar los recursos, sin que exista discusión que los recursos se presentaron dentro del término de diez (10) días siguientes al de la notificación; se tiene entonces que no había lugar para que el Instituto Geográfico Agustín Codazzi rechazara por extemporáneo el recurso de apelación; también se alega que el Instituto Geográfico Agustín Codazzi no le notificó al Seminario Conciliar de Medellín el escrito por el cual rechazó por extemporáneo el recurso; en el proceso no existe prueba de que efectivamente se le haya notificado dicho alto al demandante por lo que, en el presente caso es aplicable el artículo 72 del Código de Procedimiento Administrativo y de lo Contencioso Administrativo, pues
la parte actora no está consistiendo la decisión al interponer esta demanda y se tendrá por conocida cuando presentó la demanda cuando es que se menciona su existencia.
Ahora como estos dos (2) defectos de procedimiento frente al avalúo, corresponden a actos trámite previos a la expedición de la resolución por las cuales se ordenó la expropiación y se fijó el precio de la indemnización, se procederá con los cargos formulado trente al avalúo, como más adelante analizará, pues es claro que los avalúos por los cuales se fijó el precio comercial de los bienes a expropiar hacen parte de la resolución que dispuso la expropiación, por lo que se encuentran amparados por la misma presunción de legalidad y de certeza que se predica de las decisiones de la administración, por lo que le corresponde al SEMINARIO CONCILIAR DE MEDELLIN la carga de demostrar en el proceso que el avalúo oficial practicado o las inconsistencias de las cuales adolece.
En síntesis, el tribunal consideró que, de conformidad con el numeral 6 del parágrafo 1 del artículo 87 de la Ley 1474 de 2011, el Seminario Conciliar de Medellín estaba facultado para interponer los recursos de reposición y apelación previstos en los artículos|y 76 del CPACA contra los avalúos núm. V-13-06-1509, V-13-06-1510, V-13-05-1428 y V-13-05-1408. Con fundamento en ello, concluyó que los recursos fueron presentados oportunamente y con el lleno de los requisitos legales, razón por la cual el IGAC no podía rechazarlos por improcedentes o extemporáneos.
No obstante, advirtió que esa irregularidad no tenía entidad suficiente para afectar la legalidad de los actos acusados, por cuanto los avalúos fueron incorporados a las resoluciones de expropiación, las cuales gozaban de presunción de legalidad.
El Seminario Conciliar de Medellín no estuvo de acuerdo con las conclusiones del tribunal, por las siguientes razones:
Dentro del análisis que realiza el Despacho señala que, los avalúos por los cuales se fijó el precio comercial de los bienes expropiados hacen parte de las resoluciones que ordenaron proceder con la ejecución de expropiación, y que, en tal sentido, al predicar sobre la legalidad de los avalúos, consecuentemente, se debía predicar de la legalidad de las resoluciones en juicio. No obstante, y si bien esta parte comparte la conclusión de que, una legalidad conlleva a otra legalidad, en este caso, no puede la Magistrada predicar de la legalidad de las resoluciones en juicio, pues en el escrito de sentencia, es la misma falladora quien resalta que efectivamente sí existió una irregularidad en los trámites previos a la expedición del dictamen.
Como puede apreciarse, el apelante circunscribe su recurso de apelación contra la sentencia de primera instancia a su inconformidad referente a que en el trámite administrativo, no se resolvió el recurso de impugnación formulado contra los avalúos oficiales realizados por Valorar S.A.; por ello, sostiene que tal omisión debía conllevar la nulidad de los actos administrativos demandados y no haber concluido, como lo hizo el tribunal, que esa irregularidad no era objeto de estudio pues los avalúos comparten la presunción de legalidad de los actos demandados.
En este punto, la Sala pone de presente que se aparta del análisis adelantado por el a quo, en primer lugar, porque no es de recibo la conclusión en virtud de la cual por ser incluidos los avalúos en los actos administrativos que resolvieron la expropiación, entonces los vicios procedimentales en su realización quedan inmediatamente saneados.
Es cierto que el Consejo de Estado, y en especial esta Sección, en múltiples oportunidades ha señalado que el avalúo oficial al ser integrado al acto administrativo que decreta la expropiación administrativa comparte la presunción de legalidad de ese acto administrativo. Sin embargo, esa presunción de legalidad es de aquellas que se reputan legales o 'iuris tantum', esto significa que se pueden presentar pruebas en contrario con el fin de refutar esa presunción. Una situación que daría lugar a que esa presunción sea revertida es precisamente que en el trámite administrativo no se hubiere respetado el debido proceso, por ejemplo, por no haber resuelto un recurso que era procedente.
En concordancia con lo anterior, lo que correspondía al tribunal, en caso de considerar que efectivamente se había omitido resolver un recurso procedente dentro del trámite administrativo, era analizar el grado de afectación que dicha situación produjo sobre el debido proceso, con el fin de determinar si se trataba de una irregularidad sustancial que diera lugar a declarar la nulidad del acto administrativo que culminó el proceso de expropiación, o si, por el contrario, se trataba de una irregularidad no sustancial que, por ende, no acarreaba dicha consecuencia. Recuérdese que no toda irregularidad procedimental da lugar a la nulidad del acto administrativo demandado:
Cabe destacar en este punto, que no toda irregularidad acaecida dentro del procedimiento administrativo o inobservancia de los requisitos formales por parte de la administración pública constituye por sí sola, un motivo para declarar la nulidad de los actos administrativos producto de una actuación administrativa. Estos solo podrán ser anulados, cuando los vicios dentro del procedimiento impliquen el desconocimiento de las garantías fundamentales de quien pueda resultar afectado con su expedición, es decir, que la nulidad de un acto administrativo por desconocimiento del debido proceso administrativo puede ser decretada únicamente cuando dentro del proceso para su expedición se presenten irregularidades sustanciales o esenciales, que afecten las garantías constitucionales del administrado.
Una irregularidad acaecida en el curso de un procedimiento administrativo se considera como sustancial, cuando incide en la decisión de fondo que culmina con la actuación administrativa, contrariando los derechos fundamentales del administrado, es decir, que, de no haber existido tal irregularidad, el acto administrativo que define la situación jurídica debatida hubiese tenido un sentido sustancialmente diferente. Por el contrario, las irregularidades o vicios, que no afectan el fondo del asunto discutido, esto es, que, de no haber ocurrido, la decisión definitiva hubiese sido en igual sentido, no tienen la relevancia para generar la nulidad del mismo, pues esto no desconoce la finalidad del debido proceso administrativo, es decir, la protección de los derechos fundamentales de los ciudadanos.15
De conformidad con lo expuesto, la Sala debe determinar si, en efecto, se presentó la irregularidad que el tribunal consideró demostrada al concluir que el IGAC rechazó indebidamente los recursos interpuestos contra los avalúos. En caso de acreditarse tal circunstancia, corresponderá establecer si dicho vicio tiene la trascendencia necesaria para comprometer la validez de los actos administrativos demandados y conducir a su anulación.
15 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Segunda. Sentencia del 11 de abril de 2019, Radicación núm. 05001-23-33-000-2014-02189-01. MP. Sandra Lisset Ibarra Vélez.
Pues bien, la irregularidad planteada consiste en que, una vez notificados los avalúos núms. V-13-06-1509, V-13-06-1510, V-13-05-1428 y V-13-05-1408 el 2 de septiembre de
2013, según consta en las respectivas actas de notificación suscritas por el presidente de Valorar S.A. y el rector del Seminario Conciliar de Medellín, este último interpuso, dentro del término de diez (10) días previsto en el artículo 76 del CPACA, recurso de revisión y, en subsidio, de impugnación contra dichos avalúos, tal como consta en el escrito radicado el 16 de septiembre de 2013.
El recurso de revisión fue resuelto por Valorar S.A. y, posteriormente, el expediente fue remitido al IGAC para el estudio del recurso de impugnación. No obstante, dicha entidad respondió lo siguiente:
El recurrente afirma en el escrito presentado el 16 de Septiembre del 2013 ante Valorar S. A., que fue notificado el 2 de Septiembre del 2013 (página 1 de los recursos), o sea, que presentó los recursos el décimo día siguiente al de la notificación.
El artículo 15 del Decreto 1420 de 1998 establece que la impugnación se puede pedir " ... dentro de los cinco (5) días siguientes a la fecha en que la entidad que realizó el avalúo se lo ponga en conocimiento". Por lo tanto, si hubiese tenido la personería para pedir la impugnación, ésta sería extemporánea.
Es de anotar, que en el primer párrafo de la página 11 del escrito de Valorar S. A. número 201301884 del 26 de Septiembre del 2013, se corrobora que los recursos no se interpusieron dentro de los 5 días que prevé el Decreto 1420 de 1998.
En el numeral 9 de las razones expuestas en el ordinal segundo del capítulo de hechos del recurso de impugnación presentado el 16 de Septiembre del 2013 ante Valorar S. 'A., se plantea que el artículo 87 de la Ley 1474 del 2011 no es aplicable sino hasta que sea reglamentado, porque el numeral 5 del parágrafo 1 de esta norma dispone que las condiciones para determinar el valor del precio de adquisición o precio indemnizatorio que se reconocerá a los propietarios "las determinará el reglamento del Gobierno Nacional.
[…]
De conformidad con la posición de que el parágrafo 1 del artículo 87 de la Ley 1474 del 2011 o artículo 83 de la Ley 1450 del 2011, no es aplicable por falta del reglamento sobre determinación del precio de adquisición o precio indemnizatorio, se tiene que no se puede realizar el avalúo de que tratan los numerales 3 de estas normas, el avalúo no incluye los elementos que mencionan los numerales 4 de las disposiciones legales precitadas y en consecuencia, tampoco son aplicables los numerales 6 de esos preceptos, que remiten al Código Contencioso Administrativo para los recursos contra el avalúo.
Nótese que los artículos 87 y 83 de las leyes mencionadas, no hacen remisión al Decreto 1420 de 1998 sino al Código Contencioso Administrativo, por lo que la análoga que pretende hacerse para aplicar el procedimiento gubernativo de los recursos contra los avalúos no es viable jurídicamente, además, porque la actuación administrativa reglamentada por el Decreto 1420 de 1998 es sustancialmente diferente de la establecida por el parágrafo 1 del artículo 87 de la Ley 1474 del 2011 o artículo 83 de la Ley 1450 del 2011.
Vale anotar, que en este caso hay una diferencia esencial entre la vigencia de la norma y la aplicabilidad de la misma; mientras la vigencia es la cualidad de vigor y observancia, la aplicabilidad hace relación a la posibilidad de ponerla en práctica con el fin de obtener su efecto. Lo que se destaca es que, por la falta del reglamento de los numerales 5 no se pueden llevar a cabo los avalúos con los elementos exigidos por las mismas leyes, lo que nos trae las consecuencias aludidas.
Se tiene que el IGAC rechazó los recursos al considerar que el numeral 6 del parágrafo 1 del artículo 87 de la Ley 1474 de 2011 no era aplicable, dado que dicha disposición carecía de reglamentación por parte del Gobierno Nacional. Asimismo, estimó que la única vía procedente para controvertir los avalúos era la prevista en el artículo 15 del Decreto 1420 de 1998, disposición que exigía que la solicitud de revisión fuera presentada por la entidad requirente del avalúo dentro de los cinco (5) días siguientes a su notificación. Como el recurso fue formulado por el propietario de los inmuebles y no por la entidad solicitante, el instituto concluyó que aquel resultaba improcedente y, además, extemporáneo.
Sobre la procedencia o no de los recursos interpuesto por el Seminario Conciliar en contra de los avalúos núm. V-13-06-1509, V-13-06-1510, V-13-05-1428 y V-13-05-1408, es
necesario dilucidar el contenido del derogado numeral 6 del parágrafo 1 del artículo 87 de la Ley 1474 de 2011, vigente para el momento en que fueron notificados los avalúos16.
En primer lugar, debe señalarse que los procesos de expropiación resueltos mediante los actos administrativos demandados en el presente proceso contencioso se promovieron con fundamento en la declaratoria de utilidad pública e interés social de los inmuebles necesarios para la ejecución de proyectos de infraestructura de transporte. Así se puede constatar en cada una de las resoluciones demandadas, pues en todas ellas se señaló lo siguiente:
Con base en lo preceptuado en la Constitución Política y en las leyes 9 de 1989, 388 de 1.997 y 507 de 1.999, y la Ley 1474 de 2011, el concepto de utilidad pública se aplica a los inmuebles que sean requeridos para la ejecución de obras que beneficien a la comunidad, asignando el carácter de "función social" a la propiedad privada, donde primará el interés general sobre el particular.
El parágrafo 1°, del artículo 87 de la Ley 1474 de 2011, establece: "Parágrafo 1°. Para efectos de decretar su expropiación, además de los motivos determinados en otras leyes vigentes, declárese de utilidad pública o interés social los bienes inmuebles necesarios para la ejecución de proyectos de infraestructura de transporte". Esto, en concordancia con la disposición contenida en el literal e) del artículo 58 de la Ley 388 de 1997. [Destaca la Sala]
Como se puede apreciar, los actos administrativos objetos del presente control judicial y el procedimiento expropiatorio en general adelantado en contra de los bienes con matrícula inmobiliaria núm. 001-148104, 001-379162 y 001-413052 se soportó en el parágrafo 1°, del artículo 87 de la Ley 1474 de 2011.
16 La totalidad del parágrafo 1 del artículo 87 de la Ley 1474 de 2011 fue derogado por la Ley 1682 de 2013
«Por la cual se adoptan medidas y disposiciones para los proyectos de infraestructura de transporte y se conceden facultades extraordinarias.».
Sobre dicha normativa, se advierte que la Ley 1474 de 2011 tuvo por objeto dictar
«normas orientadas a fortalecer los mecanismos de prevención, investigación y sanción de actos de corrupción y la efectividad del control de la gestión pública». El precepto objeto de análisis se encontraba ubicado en el capítulo VII, denominado «Disposiciones para prevenir y combatir la corrupción en la contratación pública». En particular, el artículo 87 modificó el numeral 12 del artículo 25 de la Ley 80 de 1993, correspondiente al Estatuto General de Contratación de la Administración Pública. Asimismo, el parágrafo primero de dicha disposición establecía lo siguiente:
PARÁGRAFO 1. Para efectos de decretar su expropiación, además de los motivos determinados en otras leyes vigentes, declárese de utilidad pública o interés social los bienes inmuebles necesarios para la ejecución de proyectos de infraestructura de transporte.
Para estos efectos, el procedimiento para cada proyecto de infraestructura de transporte diseñado será el siguiente:
- La entidad responsable expedirá una resolución mediante la cual determine de forma precisa las coordenadas del proyecto.
- El Instituto Geográfico Agustín Codazzi - IGAC o la entidad competente según el caso, en los dos (2) meses siguientes a la publicación de la resolución de que trata el numeral anterior, procederá a identificar los predios que se ven afectados por el proyecto y ordenará registrar la calidad de predios de utilidad pública o interés social en los respectivos registros catastrales y en los folios de matrícula inmobiliaria, quedando dichos predios fuera del comercio a partir del mencionado registro.
- Efectuado el Registro de que trata el numeral anterior, en un término de seis (6) meses el IGAC o la entidad competente, con cargo a recursos de la entidad responsable del proyecto, realizará el avalúo comercial del inmueble y lo notificará a esta y al propietario y demás interesados acreditados.
- El avalúo de que trata el numeral anterior deberá incluir el valor de las posesiones si las hubiera y de las otras indemnizaciones o compensaciones que fuera del caso realizar por afectar dicha declaratoria el patrimonio de los particulares.
- El Gobierno Nacional reglamentará las condiciones para determinar el valor del precio de adquisición o precio indemnizatorio que se reconocerá a los propietarios en los procesos de enajenación voluntaria y expropiación judicial y administrativa, teniendo en cuenta la localización, las condiciones físicas y jurídicas y la destinación económica de los inmuebles.
- Los interesados acreditados podrán interponer los recursos de ley en los términos del Código Contencioso Administrativo contra el avalúo del IGAC o de la entidad competente.
- En firme el avalúo, la entidad responsable del proyecto o el contratista si así se hubiere pactado, pagará dentro de los tres (3) meses siguientes, las indemnizaciones o compensaciones a que hubiere lugar. Al recibir el pago el particular, se entiende que existe mutuo acuerdo en la negociación y transacción de posibles indemnizaciones futuras.
- Efectuado el pago por mutuo acuerdo, se procederá a realizar el registro del predio a nombre del responsable del proyecto ratificando la naturaleza de bien como de uso público e interés social, el cual gozará de los beneficios del artículo 63 de la Constitución Política.
- De no ser posible el pago directo de la indemnización o compensación, se expedirá un acto administrativo de expropiación por parte de la entidad responsable del proyecto y se realizará el pago por consignación a órdenes del Juez o Tribunal Contencioso Administrativo competente, acto con el cual quedará cancelada la obligación.
- La resolución de expropiación será el título con fundamento en el cual se procederá al registro del predio a nombre de la entidad responsable del proyecto y que, como bien de uso público e interés social, gozará de los beneficios del artículo 63 de la Constitución Política. Lo anterior, sin perjuicio del derecho de las personas objeto de indemnización o compensación a recurrir ante los Jueces Contencioso Administrativos el valor de las mismas en cada caso particular.
- La entidad responsable del proyecto deberá notificar a las personas objeto de la indemnización o compensación que el pago de la misma se realizó. Una vez efectuada la notificación, dichos sujetos deberán entregar el inmueble dentro de los quince (15) días hábiles siguientes.
- En el evento en que las personas objeto de indemnización o compensación no entreguen el inmueble dentro del término señalado, la entidad responsable del proyecto y las autoridades locales competentes deberán efectuar el desalojo dentro del mes siguiente al vencimiento del plazo para entrega del inmueble.
- El presente parágrafo también será aplicable para proyectos de infraestructura de transporte que estén contratados o en ejecución al momento de expedición de la presente ley. [Destaca la Sala]
- Del reparo relacionado con el desconocimiento de la normativa aplicable a los predios expropiados y con el análisis realizado de esta en el avalúo oficial y en el aportado con la demanda
Como puede apreciarse, la norma señala expresamente que, en caso de que la utilidad pública se declare para la ejecución de proyectos de infraestructura de transporte, el procedimiento expropiatorio que debe surtirse es el previsto en los trece numerales siguientes. Esta disposición guarda concordancia con lo establecido en el artículo 72 de la Ley 388 de 1997, pues dicha norma dispone lo siguiente:
ARTÍCULO 72.- Aplicación del procedimiento a otros casos de expropiación por vía administrativa. El trámite para la aplicación de la expropiación por vía administrativa previsto en este Capítulo se aplicará a los demás casos en que las leyes la hayan autorizado, siempre y cuando expresamente no se hubiere definido otro procedimiento. [Destaca la Sala]
Pues bien, conforme a lo anterior, se está ante un evento en el que, en principio, resulta aplicable un procedimiento especial de expropiación administrativa distinto del regulado en la Ley 388 de 1997, situación que se encuentra expresamente permitida en el artículo 72 de esta última.
Ahora bien, en lo que respecta a los recursos procedentes contra el avalúo oficial, el IGAC sostuvo que debía acudirse exclusivamente a lo previsto en el artículo 15 del Decreto 1420 de 1998. Al respecto, la Sala advierte que dicho decreto reglamentó, entre otras disposiciones, los artículos 56, 61, 62, 67, 75, 76, 77, 80, 82, 84 y 87 de la Ley 388 de
1997.
Del artículo 15 de la normativa en comento se desprende que la legitimación para interponer recursos contra el avalúo oficial se atribuye a la entidad que solicitó su elaboración, y no al propietario del bien objeto de expropiación. Esta conclusión se fundamenta en una interpretación literal de la disposición, toda vez que esta identifica de manera expresa a la entidad solicitante como titular de dicha facultad. La norma dispone lo siguiente:
Artículo 15.- La entidad solicitante podrá pedir la revisión y la impugnación al avalúo dentro de los cinco (5) días siguientes a la fecha en que la entidad que realizó el avalúo se lo ponga en conocimiento.
La impugnación puede proponerse directamente o en subsidio de la revisión [Destaca la Sala]
Sin embargo, en atención a que la declaratoria de utilidad pública se produjo con fundamento en la causal de ejecución de proyectos de infraestructura de transporte y a que el proceso de expropiación se rige por la Ley 1474 de 2011, la normativa aplicable al presente caso es la prevista en el parágrafo 1.º del artículo 87 de dicha ley, que consagró un proceso de expropiación administrativa con características especiales. En consecuencia, esa es la normativa aplicable al presente asunto.
Bajo ese entendimiento, para determinar los recursos procedentes contra los avalúos oficiales realizados por Valorar S.A., debe acudirse al numeral sexto del parágrafo primero, el cual dispone: «Los interesados acreditados podrán interponer los recursos de ley, en los términos del Código Contencioso Administrativo, contra el avalúo del IGAC o de la entidad competente».
En ese sentido, sí procedían recursos contra el avalúo oficial, siempre que fueran interpuestos por los interesados acreditados y con observancia de las reglas previstas en el CPACA. En cuanto a quiénes pueden considerarse interesados acreditados, ello se desprende del numeral tercero del parágrafo en comento, el cual señala:
3. Efectuado el Registro de que trata el numeral anterior, en un término de seis (6) meses el IGAC o la entidad competente, con cargo a recursos de la entidad responsable del proyecto, realizará el avalúo comercial del inmueble y lo notificará a esta y al propietario y demás interesados acreditados. [Destaca la Sala]
Pues bien, se concluye que los sujetos legitimados son la entidad responsable del proyecto, el propietario y los demás interesados acreditados. Al respecto, en los procesos de expropiación adelantados en virtud del parágrafo 1.º del artículo 87 de la Ley 1474 de 2011, el propietario, en su calidad de interesado acreditado, sí podía interponer directamente recursos contra el avalúo oficial una vez le fuera notificado. Lo anterior, de conformidad con lo previsto en el CCA o en el CPACA, según correspondiera.
En el presente caso, se tiene que según el numeral primero del del parágrafo 1.º del artículo 87 de la Ley 1474 de 2011 los procesos de expropiación adelantados bajo esa ley comienzan con la expedición de una resolución mediante la cual determine de forma precisa las coordenadas del proyecto. En el procedimiento administrativo que ocupa la atención de la Sala esa actuación se dio mediante la Resolución núm. 28057 del 12 de octubre de 2011, fecha para la cual el CCA seguía produciendo efecto y, por tanto, en consideración del artículo 308 del CPACA, el proceso expropiatorio debía de seguir rigiéndose y culminar bajo las normas del CCA.
Así, resulta necesario determinar cuáles eran los recursos procedentes contra el avalúo realizado por la empresa Valorar S.A. según ese cuerpo normativo, el cual consagra los siguientes recursos:
Artículo 50. Recursos en vía Gubernativa. Por regla general, contra los actos que pongan fin a las actuaciones administrativas procederán los siguientes recursos:
El de reposición, ante el mismo funcionario que tomó la decisión, para que la aclare, modifique o revoque.
El de apelación, para ante el inmediato superior administrativo, con el mismo propósito.
No habrá apelación de las decisiones de los Ministros, Jefes de Departamento Administrativo, Superintendentes y representantes legales de las entidades descentralizadas o de las unidades administrativas especiales que tengan personería jurídica.
El de queja, cuando se rechace el de apelación.
El recurso de queja es facultativo y podrá interponerse directamente ante el superior del funcionario que dictó la decisión, mediante escrito al que deberá acompañarse copia de la providencia que haya negado el recurso.
De este recurso se podrá hacer uso dentro de los cinco (5) días siguientes a la notificación de la decisión.
Recibido el escrito, el superior ordenará inmediatamente la remisión del expediente, y decidirá lo que sea del caso.
Son actos definitivos, que ponen fin a una actuación administrativa, los que deciden directa o indirectamente el fondo del asunto; los actos de trámite pondrán fin a una actuación cuando hagan imposible continuarla.
En el entendido de que los avalúos V-13-06-1509, V-13-06-1510, V-13-05-1428 y V-13-05-1408 fueron realizados por Valorar S.A., el recurso de reposición correspondía dirigirse en su contra. Sin embargo, en lo que respecta al recurso de apelación, la Sala encuentra que este no era procedente, porque en el proceso especial de expropiación para proyectos de infraestructura de transporte no se estableció una autoridad que funja como superior funcional de la empresa o autoridad que expide el avalúo, lo que hace inviable dicho recurso.
Esta situación difiere de la prevista en el Decreto 1420 de 1998, que regula el procedimiento de expropiación administrativa consagrado en la Ley 388 de 1997, en el cual el IGAC es competente para resolver el recurso de apelación. No obstante, dicha competencia del IGAC, prevista para el procedimiento contemplado en la Ley 388 de 1997, no puede predicarse respecto de las expropiaciones regidas por la Ley 1474 de 2011, pues, como lo han señalado la Corte Constitucional y esta Corporación en anteriores oportunidades17, las competencias no pueden ser atribuidas por analogía.
17 Consejo de Estado, Sala de Consulta y Servicio Civil, Concepto núm. 11001-03-06-000-2015-00182-00(2274) del 10 de noviembre de 2015, CP. Álvaro Namén Vargas. «Ahora bien, pese a que no existe una prohibición para aplicar las reglas de interpretación normativa de la Ley 153 de 1887 en el ámbito del derecho público -de hecho, su uso es frecuente-, no pueden pasarse por alto los límites que se presentan en el caso particular de la analogía, debido a la sujeción de las autoridades administrativas al principio de legalidad (artículos 4, 121 y 122 C.P.). Particularmente, la primera y más importante limitación tiene que
En ese sentido, el Seminario Conciliar de Medellín podía interponer directamente el recurso de reposición ante Valorar S.A.S., tal como lo hizo el 16 de septiembre de 2013. Al respecto, obra en el expediente prueba de que dicho recurso fue resuelto mediante comunicación del 25 de septiembre de 2013, en la que se indicó al recurrente:
Le comunicamos que, mediante escrito que se anexa, se dio respuesta a la solicitud de revisión (asimilada a reposición según la Ley 1474 de 2011), ratificando la valoración inicial asignada por Valorar S.A. a los predios objeto de revisión.
En dicho documento, Valorar estudió los argumentos expuestos por el Seminario Conciliar y concluyó que estos no daban lugar a modificar la valoración del bien. En consecuencia, no se vulneró el debido proceso de la parte demandante, pues el recurso procedente, en virtud de lo dispuesto en el numeral 6 del parágrafo 1.º del artículo 87 de la Ley 1474 de 2011, en armonía con lo establecido en el artículo 50 del CCA, fue resuelto en debida forma por la empresa avaluadora.
Ahora bien, no le asiste razón al demandante cuando sostiene que se vulneró el debido proceso en la actuación administrativa porque el IGAC declaró improcedentes los recursos interpuestos, pues, si bien las razones expuestas por el Instituto no fueron correctas, lo cierto es que dichos recursos no eran procedentes. En efecto, bajo una interpretación armónica del artículo 50 del CCA y del numeral 6 del parágrafo 1.º del artículo 87 de la Ley 1474 de 2011, el recurso de apelación no tenía cabida, toda vez que Valorar S.A. no cuenta con un superior administrativo o funcional que lo resuelva, ni la ley o algún decreto reglamentario establecieron expresamente una entidad competente para ello, a diferencia de lo que sucede en el marco de la Ley 388 de 1997 y el Decreto 1420 de 1998. En este último caso, se reitera, el propietario del bien no está legitimado para interponer recursos contra el avalúo oficial, facultad que corresponde únicamente a la entidad que encargó dicho avalúo.
Por lo hasta acá expuesto, a diferencia del tribunal, no se considera que se hubieren presentado irregularidades en el trámite de impugnación de los avalúos oficiales. Por lo tanto, no están llamados a prosperar los reparos que alegan una violación al debido proceso administrativo por haberse rechazado por parte del IGAC el recurso de apelación interpuesto, pues este no era procedente.
En la sentencia apelada se sostuvo que el avalúo oficial no se equivocó en la normativa o reglamentación urbanística vigente en el municipio o distrito que le aplicaba al inmueble. Pues consideró que los inmuebles con folios de matrícula núm. 001-379162, 001-41205 y 001-148104, estaban en áreas de protección ambiental y no encontró probado que alguno de ellos tuviere aprobado un plan de manejo. Al respecto indicó:
Si bien en el avalúo V-13-06-151064 - predio D4 15, matrícula inmobiliaria 001 - 148104, refiere en las condiciones generales para el avalúo que la normatividad del
ver, como ha advertido el Consejo de Estado, con la imposibilidad de asignar competencias a una autoridad pública por analogía». Corte Constitucional, Sentencia C-710 del 5 de julio de 2001, MP. Jaime Córdoba Triviño.
inmueble es SE -PA-08 y el municipio de Medellín indica al exhorto 1807 de 2018 que el inmueble se ubica en el polígono SE-API-04, para la Sala es claro que el avalúo comercial de los inmuebles expropiados se realizaron teniendo en cuenta la norma vigente y que está probado que el Seminario Conciliar de Medellín para la fecha de realización de los avalúos por VALORAR S.A. no tenía aprobado para los predios identificados con los folios de matrícula inmobiliaria números 001-379162, 001-41205 y 001-148104, el Plan de Preservación de Infraestructura y Elementos del Sistema Estructural - API; se recuerda que el valor comercial de los inmuebles a expropiar se determinará teniendo en cuenta la reglamentación urbanística municipal vigente al momento de la oferta de compra y en particular, con su destinación económica; es claro además que el avalúo V-13-06-151065 - predio D4 15, matrícula inmobiliaria 001 - 148104, de acuerdo a la normatividad vigente al momento de la oferta de compra, tenía la característica de protección, lo que no fue desvirtuado por el demandante.
Por el contrario, respecto del avalúo presentado por el demandante, el tribunal consideró que este no debía ser tenido en cuenta, toda vez que en dicha prueba se calculó el valor de los inmuebles teniendo en consideración que estos se encontraban sometidos a las reglas urbanísticas propias de las áreas de preservación de la infraestructura (API). Sin embargo, el a quo encontró probado que ello no era así para el momento en que fueron elaborados los avalúos oficiales por parte de Valorar S.A., pues, según dicha corporación, para el 22 de julio de 2013, «el Seminario Conciliar no contaba con aprobación del Planteamiento Urbanístico Integral para los terrenos expropiados y, según este aspecto, está probado en el expediente que el Seminario Conciliar [...], si bien entre 2013 y 2015 en el Departamento Administrativo de Planeación cursó un proceso de plan maestro o planteamiento urbano integral para el polígono SE-API-04 Seminario Conciliar, las propuestas urbanas no fueron viabilizadas».
Con fundamento en lo anterior, el juez de primera instancia consideró que no era viable acoger el dictamen pericial aportado por la parte demandante para controvertir el avalúo realizado por VALORAR S.A., por cuanto aquel no había sido elaborado con fundamento en la normativa aplicable.
A partir de ello, concluyó que correspondía a la parte actora desvirtuar la presunción de legalidad de los actos administrativos demandados, carga que, a su juicio, no fue satisfecha. En consecuencia, estimó que no prosperaban los cargos de infracción de las normas en que debían fundarse los actos administrativos demandados, falsa motivación y desviación de poder.
El demandante no comparte los análisis efectuados por el tribunal y expuso diversos argumentos para sustentar su impugnación, los cuales pueden agruparse de la siguiente manera: un primer grupo corresponde a la inconformidad con la sentencia de primera instancia y con el avalúo oficial, pues, en su criterio, a los predios expropiados se les aplicó una normativa urbanística que no era la adecuada para dichos inmuebles; y un segundo grupo se refiere a los reparos formulados frente a la forma en que se resolvieron los recursos de reposición interpuestos contra las Resoluciones núms. 112887, 112888, 112889 y 112890 del 16 de diciembre de 2013, los cuales fueron decididos por el Departamento de Antioquia.
A continuación, se abordan cada uno de los argumentos expuestos en el recurso de apelación. En cuanto a la inconformidad del demandante respecto de la normativa urbanística aplicable al predio, sostuvo lo siguiente:
Un primer reparo consistente en que los avalúos realizados por Valorar S.A. no cumplieron con lo dispuesto en el numeral 6 del artículo 13 del Decreto 1420 de 1998, ya que, según su criterio, dicha empresa no consideró en el trámite de avalúo la normativa urbanística aplicable a los predios objeto de expropiación.
Sobre este aspecto, se advierte que el numeral 6 del artículo 13 del Decreto 1420 de 1998 dispone lo siguiente:
Artículo 13.- La solicitud de realización de los avalúos de que trata el presente Decreto deberá presentarse por la entidad interesada en forma escrita, firmada por el representante legal o su delegado legalmente autorizado, señalando el motivo del avalúo y entregando a la entidad encargada los siguientes documentos:
[…]
Copia de la reglamentación urbanística vigente en el municipio o distrito, en la parte que haga relación con el inmueble objeto del avalúo. Se entiende por reglamentación urbanística vigente aquella expedida por autoridad competente y debidamente publicada en la gaceta que para el efecto tenga la administración municipal o distrital.
La finalidad de esta exigencia consiste en que quien elabore el avalúo cuente con los elementos necesarios para identificar y consultar la normativa urbanística aplicable al predio al momento de realizar el estudio, de manera que pueda establecer adecuadamente las condiciones que inciden en la determinación de su valor.
En este punto, la Sala no encuentra fundamento en el reparo formulado por la parte demandante. En efecto, en cada uno de los avalúos obra un apartado denominado
«Norma de uso del suelo», en el cual se desarrolla y analiza la reglamentación urbanística aplicable a los inmuebles objeto de valoración. En dichos acápites se identifican las disposiciones vigentes para la época y se precisan las condiciones urbanísticas relevantes de cada predio, en los siguientes términos:
Como puede observarse, Valorar S.A. sí tuvo en cuenta la normativa urbanística vigente al momento de la expropiación de los inmuebles ubicados en la ciudad de Medellín. En efecto, señaló expresamente que el marco normativo aplicable correspondía al Acuerdo Municipal núm. 46 de 2006, «Por el cual se revisa y ajusta el Plan de Ordenamiento Territorial para el Municipio de Medellín y se dictan otras disposiciones». Dicho acuerdo estuvo vigente desde el 2 de agosto de 2006 hasta el 17 de diciembre de 2014, fecha en la cual el Concejo de Medellín expidió el Acuerdo 48 de 2014, «Por medio del cual se adopta la revisión y ajuste de largo plazo del Plan de Ordenamiento Territorial del Municipio de Medellín y se dictan otras disposiciones complementarias».
En consecuencia, dado que los avalúos fueron realizados en julio de 2013, se concluye que Valorar S.A. aplicó la normativa urbanística que se encontraba vigente para esa época.
Un segundo reparo, consistente en que el Tribunal «desconoció el trámite que se estaba llevando a cabo para el reconocimiento del uso del suelo como predio de Preservación de Infraestructura y Elementos del Sistema Estructural (API)»; esta inconformidad va de la mano con la sostenida respecto a que los predios denominados CA-15 y D4-15 se encontraban ubicados en el polígono SE-API-04 y no en el SE-PA-08.
Para abordar este punto, es preciso reiterar que, tal como se explicó en el acápite anterior, la normativa urbanística vigente para la fecha en que se realizaron los avalúos oficiales, esto es, julio de 2013, correspondía al Acuerdo Municipal n.º 46 de 2006, por cuanto los predios objeto de expropiación se encontraban ubicados en el municipio de Medellín. En consecuencia, es a partir de las disposiciones contenidas en dicho instrumento de ordenamiento territorial que debe examinarse si la clasificación urbanística atribuida a los inmuebles fue adecuada. En particular, el mencionado acuerdo definió las áreas para la preservación de infraestructuras y elementos del sistema estructurante en los siguientes términos:
ARTÍCULO 69°. Concepto. Las áreas para la preservación de infraestructuras y elementos del sistema estructurante son aquellas ubicadas en suelo urbano, rural o de expansión, ocupados o destinados para equipamientos, espacios públicos, áreas ambientales y de infraestructura vial y que forman parte del sistema estructurante de la ciudad, que fundamentalmente prestan un servicio de cobertura nacional, regional, metropolitana o de ciudad, o que por su conformación, engloba varios elementos que tienen diferente destinación y nivel de cobertura.
PARÁGRAFO 1. Al interior de estas áreas podrán existir elementos de ámbitos zonales, corregimentales, barriales, suburbanos, veredales o vecinales, que se sujetarán a las disposiciones de los elementos estructurantes.
PARÁGRAFO 2°. La ubicación de las áreas para la preservación de infraestructuras y elementos del sistema estructurante será la establecida en los planos que se protocolizan en los tratamientos urbanísticos en el componente urbano y en las intervenciones en el componente rural.
Así las cosas, las áreas para la preservación de infraestructuras y elementos del sistema estructurante (API) son ámbitos territoriales destinados a equipamientos, espacio público, áreas ambientales o infraestructura vial que integran el sistema estructurante de la ciudad. Están orientadas a proteger elementos estratégicos de cobertura nacional, regional, metropolitana o municipal.
Ahora bien, el mismo acuerdo establece normas para el manejo y la intervención de esas áreas establecidas como áreas para la preservación de infraestructuras, en ese sentido:
ARTÍCULO 70°. Manejo. Las áreas para la preservación de infraestructuras y elementos del sistema estructurante mantendrán su destinación actual y los aprovechamientos existentes. Para cualquier tipo de intervención urbanística y/o constructiva, se deberá presentar un planteamiento urbanístico integral, el cual puede
ser de iniciativa pública o privada dependiendo de la titularidad del o de los predios. Este planteamiento deberá ser presentado al Departamento Administrativo de Planeación para su análisis y aprobación y deberá tener en cuenta por lo menos:
Los usos actuales y los propuestos;
Los índices de construcción, las densidades y alturas actuales y propuestas.
Las condiciones de accesibilidad peatonal, vehicular, pública y privada.
Las ofertas de estacionamiento público y privado, actual como la propuesta.
La oferta ambiental representada en corrientes de agua, coberturas boscosas y similares, actual y propuesta.
Identificación de los impactos generados por la propuesta y la solución a los negativos. • Identificación de los aportes al sistema de espacios públicos, equipamientos y movilidad. • El sustento de la propuesta a la luz del Modelo de Ciudad.
PARÁGRAFO 1. Hasta tanto se realice el plan de manejo de la respectiva área para la preservación de infraestructuras y elementos del sistema estructurante, solo se permitirán acciones de reparación y enlucimiento en las áreas al interior que estén ocupados o destinados para equipamientos, espacios públicos, áreas de infraestructura vial de lo existente y se prohíben nuevos aprovechamientos.
PARÁGRAFO 2°. Dadas las características de las áreas para la preservación de infraestructuras y elementos del sistema estructurante, éstas podrán ser manejadas como Centros de actividad logística en los términos establecidos dentro del sistema de centralidades. Estas áreas se identifican en el plano: “Tratamientos e Intervenciones” anexo a este Acuerdo.
En ese sentido se tiene que estas áreas no se elimina por completo las posibilidades de intervención, pero somete cualquier transformación a una autorización urbanística especial y, mientras no exista plan de manejo, impide la creación de nuevos aprovechamientos y solo permite obras de conservación. Por lo tanto, las API deben conservar la destinación y los aprovechamientos existentes.
Sin embargo, no se prohíbe absolutamente las intervenciones. Lo que exige es que cualquier actuación urbanística o constructiva esté precedida de un Planteamiento Urbanístico Integral (PUI) aprobado por el Departamento Administrativo de Planeación. En consecuencia, la inclusión de un predio dentro de un API no implica su congelación definitiva, pero sí somete cualquier transformación a un control urbanístico reforzado.
Sobre el caso particular, el demandante considera que los avalúos oficiales están viciados porque, respecto de dos de los predios identificados para el proyecto como CA-15 y D4-15, ambos con matrícula inmobiliaria núm. 001-148104, se estableció que se encontraban ubicados en un polígono destinado a la protección forestal y no en áreas para la preservación de infraestructuras. A continuación, se relacionan dichos predios:
| Número de avalúo oficial | Núm. Matrícula inmobiliaria | Denominación para el proyecto | Sector normativo | Área expropiada | Acto administrativo de expropiación |
| V-13-06-1509 del 22 de julio de 2013 | 001-148104 | CA-15 | SE-PA-08 | 41.007 M2 | Resolución núm. 112887 del 16 de diciembre de 2013 |
| V-13-06-1510 del 22 de julio de 2013 | D4-15 | SE-PA-08 | 58.151 M2 | Resolución núm. 112888 del 16 de diciembre de 2013 | |
Respecto de ese análisis lo cierto es que esa situación no tiene mayor trascendencia, porque en el proceso quedó demostrado que todos los inmuebles se encontraban en suelo de protección rural, tal como se puede apreciar en el documento obrante en el proceso de fecha del 26 de septiembre de 2013, suscrito por Valorar S.A. donde se señala que los bienes hacen parte de suelo de protección rural:
La parte demandante no desvirtuó que los predios estuvieran afectados por dicha condición. En consecuencia, con independencia de que se encontraran o no ubicados en un polígono correspondiente a Áreas para la Preservación de Infraestructuras y Elementos del Sistema Estructurante, esa destinación como suelo de protección rural se mantenía, salvo que, conforme al artículo 70 del Acuerdo 46 de 2006, se acreditara que sobre los predios existía un plan de manejo aprobado por el Departamento Administrativo de Planeación del Municipio de Medellín.
Es decir, habida cuenta de que los predios expropiados tenían una destinación de Protección Rural, su designación dentro de un polígono denominado como API, no afectaba en nada su destinación, pues para tener una destinación distinta a la de protección rural era necesario que se comprobara que para el momento que se realizaron los avalúos oficiales, se tenían aprobados planes de manejo que permitieran utilizar el predio para una destinación distinta.
Lo cierto es que en el expediente quedó probado que para el año 2013 el Municipio de Medellín no había aprobado ningún plan de manejo para los predios expropiados. La anterior afirmación tiene sustento en los siguientes documentos del acervo probatorio:
Avalúo aportado por la parte demandante, suscrito por la empresa Francisco Ochoa Avalúos S.A.S.. En dicho documento se señala que las gestiones para obtener la aprobación de un plan de manejo apenas se iniciaron en marzo de 2014. En concreto, en la página 13 de ese avalúo se indica lo siguiente:
El planteamiento urbanístico general para este API específico (SE_API_04), fue propuesto y radicado en el Departamento Administrativo de Planeación -D.A.P.- el 12 de marzo de 2014 con número de radicado 2014PT023569N01 para su visto bueno y aprobación. En mayo del 2014 se recibió la respuesta del DAP sobre el documento técnico del API, en la cual dicen que se debe ajustar al marco de proyectos estratégicos de Ciudad, se deben detallar los usos y actividades de la Formulación y que se preserven los atributos ambientales y paisajísticos del polígono. [Destaca la Sala]
Respuesta dada por la Alcaldía de Medellín a la solicitud realizada por el tribunal mediante el Oficio 1807 de 2018, a través del cual se requirió lo siguiente: «Exhórtese al Departamento Administrativo de Planeación del Municipio de Medellín para que informe y documente si, para el mes de julio de 2013, el Seminario Conciliar de Medellín tenía aprobado el API en los predios con matrículas inmobiliarias núms. 001-379162, 001-413052 y 001-148104, objeto de expropiación». Frente a dicho requerimiento, se emitió la siguiente respuesta:
Por último, una vez revisado el auto de decreto de pruebas de fecha 25 de mayo de 2017, en las pruebas solicitadas por la parte demandada, donde se exhorta "(...) al Departamento Administrativo de Planeación del Municipio de Medellín para que informe y documente si para el mes de julio de 2013 el Seminario Conciliar de Medellín tenía aprobado el API en los predios con. Matriculas Inmobiliaria 001-379162, 001-413052 y 001- 148104 objeto de expropiación", nos permitimos informar que si bien entre los años 2013 y 2015, al interior del Departamento Administrativo cursó un proceso de revisión de la formulación del plan maestro o planteamiento urbano integral para el polígono SE-API-04 Seminario Conciliar, las propuestas urbanas presentadas no fueron viabilizadas o aprobadas debido a que no se ajustaban a la normativa vigente. En este sentido, a la fecha de hoy, este Departamento Administrativo no ha aprobado ni adoptado ningún plan maestro para el polígono SE-API-04 Seminario Conciliar. [Destaca la Sala]
Se tiene entonces certeza que para el momento en que se realizaron los avalúos oficiales, no existía un plan de manejo que habilitara al Seminario Conciliar de Medellín a adelantar en los predios expropiados actividades ajenas a su destinación como suelos de protección rural.
En este punto, la Sala observa que el apelante confunde las consecuencias derivadas de que un predio se encuentre ubicado dentro de un Área para la Preservación de Infraestructuras y Elementos del Sistema Estructurante (API). En efecto, dicha circunstancia no implica, por sí sola, la eliminación inmediata de las afectaciones que recaen sobre el inmueble ni habilita automáticamente el desarrollo de múltiples actividades de explotación en esas zonas. Por el contrario, para que sea posible el
aprovechamiento del bien bajo la regulación de las API, se requiere surtir un proceso que culmine con la aprobación, por parte de la administración, de un plan de manejo integral. Solo a partir de ese momento podrán desarrollarse las actividades autorizadas por la autoridad territorial.
De hecho, durante el curso del proceso se allegó al expediente el documento denominado
«Determinantes para el planteamiento urbanístico integral para el polígono SE-API-04», polígono al que, según afirma la parte demandante, pertenecían los bienes identificados con la matrícula inmobiliaria núm. 001-148104. En dicho documento se expone lo siguiente:
Categorías del Suelo De Protección.
- Áreas de Aptitud Forestal. Dentro del área del polígono SE-API-04 se encuentran las áreas de aptitud forestal, definidas en el Acuerdo 46 de 2006 - POT, estas áreas tienen una importancia trascendental en la conservación y preservación de especies, hábitat y ecosistemas, forman parte de los elementos estructurantes de carácter físico y determinan la utilización del suelo a la protección de los bosques y de las áreas de especial importancia ecosistémica y dependen del desarrollo ssucesional (Sic) de las coberturas vegetales. [Destaca la Sala]
De conformidad con lo anterior, en nada riñe que un área se encuentre dentro de un polígono con vocación de Área para la Preservación de Infraestructuras y Elementos del Sistema Estructurante (API) y que, al mismo tiempo, sea catalogada como Área de Aptitud Forestal. De hecho, ambas condiciones pueden coexistir, como se aprecia en el apartado transcrito del propio documento correspondiente al polígono al que, según la parte demandante, pertenecen todos los bienes expropiados.
De conformidad con lo anterior, la eventual inclusión de los predios dentro de un Área para la Preservación de Infraestructuras y Elementos del Sistema Estructurante (API) no resultaba incompatible con su condición de áreas de aptitud forestal y de protección rural. En particular, para la fecha en que se practicaron los avalúos oficiales, dicha clasificación no comportaba, por sí sola, la habilitación de aprovechamientos urbanísticos adicionales susceptibles de incidir en la determinación del valor comercial de los inmuebles, pues para ello era necesaria la aprobación previa del correspondiente planteamiento urbanístico integral, circunstancia que no se acreditó en el proceso.
Por consiguiente, aun si se aceptara que los predios se encontraban comprendidos dentro del polígono SE-API-04, esa circunstancia no desvirtúa, para la fecha relevante del avalúo, las restricciones derivadas de su condición de suelo de protección rural. Bajo ese entendido, no se encuentra demostrado que Valorar S.A. hubiera asignado a los inmuebles una reglamentación urbanística que condujera, por ese solo hecho, a una valoración jurídicamente equivocada.
Un tercer reparo del apelante consiste en que el avalúo aportado con la demanda fue elaborado correctamente, pues tuvo en cuenta, como elemento relevante, que los lotes se encontraban catalogados como API.
El tribunal señaló que el avalúo aportado con la demanda no cumplía con los requisitos para ser tenido en cuenta toda vez que en dicha prueba se calculó el valor de los
inmuebles teniendo en consideración que estos se encontraban sometidos a las reglas urbanísticas propias de las API.
Como se puso de presente en el anterior punto, la Sala no encuentra relevante si el inmueble que tuviera una afectación como suelo de protección rural, estaba dentro de un API, si para el momento de realizar el avalúo oficial no contaba con un plan de manejo que le permitiera adelantar actividades distintas a la de su afectación primigenia. Para el presente caso, quedó demostrado que en efecto no existía ese plan de manejo aprobado por el Municipio de Medellín para el momento en que se adelantó el avalúo de los bienes. En consecuencia, la normativa aplicable era la correspondiente a protección rural.
Más allá de la discusión sobre la normativa aplicable a los inmuebles expropiados, la Sala encuentra que el avalúo aportado por la parte demandante no cumple los requisitos establecidos en la Resolución 620 de 2008 y en el Decreto 1420 de 1998, razón por la cual sus resultados no pueden ser tenidos en cuenta como fundamento probatorio dentro del presente proceso. Las razones que sustentan esta conclusión se exponen a continuación:
Sea lo primero señalar que el avalúo aportado por la parte demandante fue realizado por la empresa Francisco Ochoa Avalúos S.A.S. y suscrito el 19 de septiembre de 2014. En ese documento, puntualmente en la página 20, se expone que para calcular el valor de los bienes se empleó el método comparativo de mercado y en el anexo 5 del avalúo se aportó la investigación de mercado realizada por el perito.
El método de comparación o de mercado se encuentra regulado por la Resolución 620 de 2008 del IGAC en los siguientes términos:
ARTÍCULO 1o. MÉTODO DE COMPARACIÓN O DE MERCADO. Es la técnica
valuatoria que busca establecer el valor comercial del bien, a partir del estudio de las ofertas o transacciones recientes, de bienes semejantes y comparables al del objeto de avalúo. Tales ofertas o transacciones deberán ser clasificadas, analizadas e interpretadas para llegar a la estimación del valor comercial.
[…]
APLICACIÓN DE LOS MÉTODOS.
ARTÍCULO 10. MÉTODO DE COMPARACIÓN O DE MERCADO. Cuando para la
realización del avalúo se acuda a información de ofertas y/o transacciones, es necesario que en la presentación del avalúo se haga mención explícita del medio del cual se obtuvo la información y la fecha de publicación, además de otros factores que permitan su identificación posterior.
Para los inmuebles no sujetos al régimen de propiedad horizontal, el valor del terreno y la construcción deben ser analizados en forma independiente para cada uno de los datos obtenidos con sus correspondientes áreas y valores unitarios. Para los inmuebles sujetos al régimen de propiedad horizontal se debe presentar el valor por metro cuadrado de área privada de construcción.
Se debe verificar que los datos de áreas de terreno y construcción sean coherentes.
En los eventos en que sea posible, se deben tomar fotografías de los predios en oferta o de los que se ha obtenido datos de transacción para facilitar su posterior análisis.
Se tiene, entonces, que el método de comparación o de mercado es una técnica de valoración que determina el valor comercial de un inmueble mediante el análisis de ofertas y transacciones recientes de bienes semejantes y comparables. De conformidad con la normativa transcrita, corresponde establecer si el estudio de mercado incorporado en el avalúo aportado con la demanda cumplió los requisitos exigidos para la aplicación de dicho método. El estudio realizado es el siguiente:
La Sala encuentra que el avalúo aportado por la parte demandante no cumplió las exigencias previstas en la Resolución núm. 620 de 2008. En efecto, dicha normativa dispone que la determinación del valor comercial mediante el método de comparación o de mercado debe sustentarse en ofertas y/o transacciones de bienes semejantes y comparables al inmueble objeto de valoración, mas no en otros avalúos.
Sin embargo, en el primero y segundo estudios de mercado incorporados al dictamen se utilizaron como muestras comparables, además de ofertas y transacciones, varios avalúos que, incluso, habían sido elaborados por la misma firma avaluadora, Francisco
Ochoa Avalúos S.A.S., circunstancia que se aparta de los parámetros técnicos establecidos por la citada resolución.
Adicionalmente, se observa que la empresa Francisco Ochoa Avalúos S.A.S. empleó como referentes de comparación ofertas y transacciones correspondientes al año 2014. Tal proceder resulta inconsistente con la finalidad del método de comparación o de mercado, pues las operaciones que debían servir de referente eran aquellas realizadas hasta 2013, fecha en la que se efectuó el avalúo oficial.
En consecuencia, la muestra utilizada no refleja adecuadamente las condiciones del mercado existentes al momento de dicha valoración, lo que afecta la confiabilidad y pertinencia de los resultados obtenidos.
Por lo expuesto, la Sala coincide con la conclusión del a quo en cuanto a que las conclusiones del avalúo aportado por la parte demandante no resultan de recibo. En particular, comparte dicha decisión porque la firma Francisco Ochoa Avalúos S.A.S. no aplicó el método de comparación o de mercado de conformidad con las exigencias previstas en el artículo 10 de la Resolución núm. 620 de 2008.
En consecuencia, las conclusiones contenidas en dicho estudio carecen del soporte técnico necesario para desvirtuar los resultados del avalúo oficial practicado dentro del trámite expropiatorio.
Un cuarto y último reparo del apelante, relacionado con las normas urbanísticas aplicables a los predios, consiste en que el Tribunal habría errado al considerar acertada la conclusión del avalúo oficial según la cual tales inmuebles carecían de valor comercial por encontrarse ubicados en zonas de uso forestal.
La Sala encuentra que el demandante no tiene razón en este reparo. En efecto, ninguno de los avalúos oficiales núms. V-13-06-1509, V-13-06-1510, V-13-05-1428 y V-13-05-1408, elaborados por Valorar S.A., concluyó que los predios carecieran por completo de valor comercial por encontrarse ubicados en zonas de uso forestal. Por el contrario, en cada uno de esos estudios se reconoció un valor económico a las áreas objeto de expropiación, el cual fue determinado de conformidad con las características y condiciones particulares de los inmuebles.
De esta manera, la premisa sobre la cual se estructura el cuestionamiento del apelante no corresponde al contenido de los avalúos oficiales, pues estos no negaron la existencia de un valor comercial de los predios, sino que efectuaron su valoración teniendo en cuenta las restricciones urbanísticas y de uso que les resultaban aplicables.
Lo anterior se evidencia en los valores reconocidos para cada una de las áreas expropiadas, así:
| Núm. Matrícula inmobiliaria | Denominación para el proyecto | Área expropiada | Indemnización |
| 001-148104 | CA-15 | 41.007 M2 | $816.536.640 |
| D4-15 | 58.151 M2 | $1.112.415.120 | |
| 001-379162 | CA-14 | 32.410 M2 | $736.091.869 |
| 001-413052 | D3-11 | 97.144 M2 | $2.274.672.774 |
Como se observa, a cada uno de los predios objeto de expropiación se les asignó un valor económico en los respectivos avalúos oficiales. Por consiguiente, no es acertada la afirmación según la cual dichos estudios concluyeron que los inmuebles carecían de valor comercial por encontrarse ubicados en zonas de uso forestal.
Abordado el primer grupo de reparos, se analiza el segundo.
El apelante sostiene que en la sentencia de primera instancia no se abordó lo expuesto en la demanda respecto de la falta de motivación de los actos acusados, pues, en su criterio, la administración, al resolver los recursos de reposición interpuestos contra los actos que decretaron la expropiación, omitió pronunciarse sobre un aspecto determinante, consistente en la contradicción en la que habría incurrido Valorar S.A. al afirmar que aplicó el método comparativo, cuando, en realidad, los predios colindantes, con características y condiciones similares, presentaban valores diferentes.
Al respecto, la Sección observa que, en efecto, la ausencia de motivación de los actos administrativos demandados fue planteada como uno de los cargos de la demanda, en los siguientes términos:
4.2.2. Ausencia de Motivación
Respecto de la impugnación de los avalúos realizados por VALORAR hubo un motivo de inconformidad frente al cual la administración no se pronunció, el cual era determinante, toda vez que aludía a la contradicción en que incurrió VALORAR al manifestar que hizo uno del método comparativo, cuando en realidad los predios colindantes, que son de características y condiciones similares, presentaron valores diferentes.
En efecto, al considerar el valor para la expropiación, frente a otros avalúos notificados de predios colindantes, presentan una diferencia ostensible con los que según el método comparativo, debieron ser analizados, como uno de los terrenos colindantes, también de propiedad del SEMINARIO CONCILIAR DE MEDELLIN, como es el caso del CA 11, (predio contiguo) en que el valor determinado por VALORAR fue de
$162.000 M2. De allí que, siendo además predios colindantes y vecinos, de las mismas condiciones y características al CA 14, CA 15, D3 11 y D4 15, no se entiende porque fue valorada en una suma, abruptamente distinta, diferencia que salta a la vista al comparar su valor ($162.000) con el asignado a los predios mencionados, lo que hace inexplicable la conducta de VALORAR.
Asimismo, al revisar la sentencia de primera instancia, la Sala advierte que dicho cargo no fue objeto de estudio. En efecto, aunque en el acápite de antecedentes, al exponer los conceptos de violación formulados por la parte demandante, se consignó que «en los actos administrativos demandados se incurrió en ausencia de motivación, debido a que se impugnaron los avalúos realizados por Valorar y la administración no se pronunció frente a la inconformidad presentada», lo cierto es que ese planteamiento no fue desarrollado posteriormente en la decisión.
En particular, el referido cargo no fue incorporado dentro de los problemas jurídicos formulados por el Tribunal ni fue objeto de análisis en las consideraciones de la sentencia. Por el contrario, una vez abordados los asuntos que estimó pertinentes, la autoridad judicial concluyó lo siguiente:
Corolario de lo anterior, no se desvirtuó por el demandante las causales de nulidad que denominó infracción de las normas en las cuales debía fundarse, falsa motivación y desviación de poder, por lo que los actos administrativos demandados permanecen incólumes.
Como puede observarse, la providencia no contiene pronunciamiento alguno respecto del cargo de ausencia de motivación. Esta omisión no puede entenderse subsanada con el estudio de la falsa motivación, pues se trata de causales de nulidad distintas, con presupuestos propios, como se explicará más adelante.
En la medida en que el apelante tiene razón al afirmar que la sentencia de primera instancia omitió pronunciarse sobre uno de los cargos de nulidad planteados en la demanda, la Sala estima procedente acudir a lo previsto en el artículo 287 del Código General del Proceso, el cual dispone lo siguiente:
ARTÍCULO 287. ADICIÓN. Cuando la sentencia omita resolver sobre cualquiera de los extremos de la litis o sobre cualquier otro punto que de conformidad con la ley debía ser objeto de pronunciamiento, deberá adicionarse por medio de sentencia complementaria, dentro de la ejecutoria, de oficio o a solicitud de parte presentada en la misma oportunidad.
El juez de segunda instancia deberá complementar la sentencia del inferior siempre que la parte perjudicada con la omisión haya apelado; pero si dejó de resolver la demanda de reconvención o la de un proceso acumulado, le devolverá el expediente para que dicte sentencia complementaria.
Los autos solo podrán adicionarse de oficio dentro del término de su ejecutoria, o a solicitud de parte presentada en el mismo término.
Dentro del término de ejecutoria de la providencia que resuelva sobre la complementación podrá recurrirse también la providencia principal.
Teniendo en cuenta que, en el presente asunto, la parte perjudicada por la omisión fue precisamente quien interpuso el recurso de apelación contra la sentencia de primera instancia, y que dicha providencia dejó de examinar y resolver uno de los cargos de nulidad planteados en la demanda, la Sala considera procedente complementar la decisión recurrida para pronunciarse frente al aspecto que quedó sin resolver conforme lo dispuesto en la norma transcrita. Lo anterior, con el fin de garantizar una respuesta judicial integral frente a todos los planteamientos sometidos a consideración del juez y de evitar que la referida omisión permanezca incólume en esta instancia.
En ese contexto, al sustentar el cargo de falta de motivación formulado contra las Resoluciones núm. 3328, 3325, 3327 y 3326, el Seminario sostuvo, en esencia, que tales actos administrativos, mediante los cuales se resolvieron los recursos de reposición interpuestos contra las resoluciones que ordenaron la expropiación de sus inmuebles, omitieron pronunciarse sobre uno de los argumentos centrales expuestos en dichas impugnaciones.
Concretamente, señaló que la firma Valorar S.A. afirmó haber aplicado el método comparativo para determinar el valor comercial de los predios objeto de avalúo; sin
embargo, pese a emplear esa misma metodología, asignó valores diferentes a inmuebles colindantes que, según el recurrente, presentaban condiciones y características semejantes. A juicio del demandante, esa circunstancia evidenciaba una aplicación inconsistente del método utilizado y cuestionaba la confiabilidad de las conclusiones consignadas en los respectivos avalúos.
Previo a analizar el caso concreto, es conveniente traer a colación el entendimiento y alcance que ha dado esta Corporación al cargo de nulidad por falta de motivación y su diferencia con la falsa motivación. En ese sentido:
Para resolver el motivo de alzada, debe señalarse inicialmente que la falsa motivación se produce cuando “[…] i) se presenta inexistencia de fundamentos de hecho o de derecho en la manifestación de voluntad de la Administración Pública; ii) los supuestos de hecho esgrimidos en el acto son contrarios a la realidad, bien sea por error o por razones engañosas o simuladas; iii) porque el autor del acto les ha dado a los motivos de hecho o de derecho un alcance que no tienen; y iv) porque los motivos que sirven de fundamento al acto no justifiquen la decisión. […]”.
Por su parte, la falta de motivación implica la ausencia de motivación, causal que, conforme lo ha sostenido la jurisprudencia de esta Corporación genera la nulidad por expedición irregular del acto.
A propósito de las diferencias existentes entre la falsa motivación y la falta de motivación, esta Corporación ha señalado:
“[…] 4.2 De otro lado, es sabido que la validez del acto administrativo también depende de que los motivos por los cuales se expide sean ciertos, pertinentes y tengan el mérito suficiente para justificar la decisión que mediante el mismo se haya tomado. Es decir, que correspondan a los supuestos de hecho y de derecho jurídicamente necesarios para la expedición del acto administrativo de que se trate, y que se den en condiciones tales que hagan que deba preferirse la decisión tomada y no otra.
Se trata de un requisito material, en cuanto depende de la correspondencia de lo que se aduzca en el acto administrativo como motivo o causa del mismo, con la realidad jurídica y/o fáctica del caso.
El vicio de falsa motivación se presenta cuando la sustentación fáctica del acto carece de veracidad, es decir, no hay correspondencia entre lo que se afirma en las razones de hecho o de derecho que se aducen para proferir el acto y la realidad fáctica y/o jurídica del respectivo asunto.
Ahora bien, debe precisarse que una cosa es la falsa motivación y otra la falta de motivación. La primera es un evento sustancial, que atañe a la realidad fáctica y jurídica del acto administrativo, y la segunda es un aspecto procedimental, formal, ya que ésta es la omisión en hacer expresos o manifiestos en el acto administrativo los motivos del mismo.
De modo que el acto puede, formalmente, estar motivado, o sea cumplir con el requisito de tener indicados los motivos, pero en la realidad tener una falsa motivación, de suerte que por lo primero sería legal, pero por lo segundo estar viciado de nulidad. Puede darse también la situación contraria: que debiendo ser motivado, no lo haya sido, pero los motivos por los cuales la ley autoriza su adopción realmente ocurrieron. Aquí la nulidad puede surgir de lo primero, la falta
de motivación, y ya no de la falsa motivación, por cuanto ello constituye un vicio de forma o expedición irregular, debido a la carencia de un requisito de forma que en atención al tipo de acto puede ser sustancial, es decir, relevante para el derecho de defensa y control del acto, como todos los que ponen fin a una actuación administrativa, si afectan a particulares, como lo prevé el artículo 35 de C.C.A.
Lo anterior significa que cuando el acto administrativo debe estar motivado, los motivos deben existir y, además, corresponder a los previstos en el ordenamiento jurídico.
La falsa motivación plantea para el juzgador un problema probatorio, de confrontación de dos extremos, como son lo dicho en el acto y la realidad fáctica y/o jurídica atinente al mismo, con miras a comprobar la veracidad, mientras que la falta de motivación le significa un problema de valoración directa del cuerpo o contenido del acto sobre si se expresan o indican o no razones para su expedición, y si lo dicho es suficiente como para tenerse como motivación. […]”.
Se tiene entonces, que existe una clara diferencia entre la falsa motivación y la falta de motivación como causales de nulidad de los actos administrativos. La primera se configura cuando los motivos expresados en el acto no corresponden a la realidad fáctica o jurídica, carecen de sustento, se interpretan de manera errónea o resultan insuficientes para justificar la decisión adoptada. Se trata, por tanto, de un vicio sustancial relacionado con la veracidad y consistencia de las razones invocadas por la administración.
Por su parte, la falta de motivación consiste en la omisión de expresar las razones que sustentan el acto administrativo. Se trata de un vicio formal o de expedición irregular, que surge cuando la autoridad deja de exteriorizar los motivos de su decisión, aun cuando estos pudieran existir en la realidad.
Puntualmente, respecto la falta de motivación, se ha señalado lo siguiente por las distintas secciones del Consejo de Estado:
La Sección Tercera ha señalado:
En relación con la ausencia de motivación esta corporación ha precisado que, por regla general, “los actos administrativos deben revelar las razones de su expedición, la fundamentación jurídica y la valoración fáctica que sustenta tales decisiones, so pena de originar la causal de nulidad del acto por expedición irregular”, con la indicación de que “no hay falta de motivación del acto principal, cuando al menos en forma sumaria, se dan las razones o fundamentos de la decisión, lo que debe resultar suficiente para que la demandante entienda el punto de la controversia lo que permite incluso el examen contextual del procedimiento administrativo previo al acto”19
La Sección Cuarta, por su parte ha planteado:
18 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Primera, sentencia del 6 de febrero de 2026, radicación 05001-23-31-000-2010-02086-02. MP. Germán Eduardo Osorio Cifuentes. Se cita: Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Primera, sentencia de 7 de junio de 2012, MP: Marco Antonio Velilla, radicado: 11001-0324-000-2006-00348-00.
19 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Tercera, sentencia del 17 de abril de 2026, radicación. 11001-03-26-000-2021-00248-00. MP. Fredy Ibarra Martínez.
La falta de motivación, en tanto lo que objeta es ausencia en el acto de razones que fundamenten la decisión tomada por la administración. Al respecto la Sección ha dicho que los actos administrativos deben revelar las razones de su expedición, la fundamentación jurídica y la valoración fáctica que sustenta tales decisiones, so pena de originar la causal de nulidad del acto por expedición irregular. Tal motivación debe estar fundada en los principios de legalidad y de publicidad, y ante su ausencia se configuraría un vicio de nulidad del acto administrativo por expedición irregular, de conformidad con el artículo 138 del Código de Procedimiento Administrativo y de lo Contencioso Administrativo.
Los artículos 42 y 80 de la Ley 1437 de 2011 establecen que los actos deberán ser motivados, siquiera sumariamente, y expedirse una vez se haya dado la oportunidad a los interesados para expresar sus opiniones y con base en las pruebas e informes disponibles, de manera que los actos administrativos deben proporcionar la información sustancial fáctica y jurídica que permita la comprensión de la decisión y que acredite la legalidad del acto.
Al efecto, el alto Tribunal de lo Constitucional sostuvo que los actos administrativos deben contener una razón suficiente en su expedición pues “La motivación de los actos administrativos proviene del cumplimiento de preceptos que garantizan que los particulares tengan la posibilidad de contradecir las decisiones de los entes públicos ante las vías gubernativa y judicial, evitando de esta forma la configuración de actos de abuso de poder. De esta forma, le corresponde a la administración motivar sus actos y a los entes judiciales decidir si tal argumentación se ajusta o no al ordenamiento jurídico.”20
En ese sentido, la jurisprudencia del Consejo de Estado ha señalado que la falta de motivación se configura cuando el acto administrativo no expresa las razones fácticas y jurídicas que sustentan la decisión adoptada, lo que constituye una causal de nulidad por expedición irregular. No obstante, dicha causal no se presenta cuando, al menos de manera sumaria, el acto expone los fundamentos de la decisión en términos suficientes para que el destinatario comprenda las razones que la sustentan y pueda ejercer su derecho de contradicción.
Ahora, respecto al caso concreto, corresponde establecer, en primer lugar, si dicho cuestionamiento fue efectivamente planteado en los recursos de reposición promovidos contra las Resoluciones núm. 112887, 112888, 112889 y 112890 de 16 de diciembre de 2013. Al respecto, observa la Sala que tales impugnaciones obran en el cuaderno 1 del expediente: el recurso contra la Resolución núm. 112887 se encuentra visible en los folios 76 a 91; el formulado contra la Resolución núm. 112888, en los folios 105 a 120; el interpuesto contra la Resolución núm. 112889, en los folios 134 a 160; y el dirigido contra la Resolución núm. 112890, en los folios 175 a 202.
Referente a los recursos de reposición interpuestos contra la Resolución núm. 112889 y la Resolución núm. 112890, encuentra la Sala que, si bien estos hicieron referencia al tema relacionado con el indebido empleo del método comparativo por parte de Valorar S.A. al realizar el avalúo núm. V-13-05-1428 y el avalúo núm. V-13-06-1408, no lo expusieron como un cargo autónomo, sino que lo vincularon al cargo denominado «Consideraciones del avalúo catastral: manifestación del principio de buena fe y de los actos propios en la
20 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Cuarta, sentencia del 20 de febrero de 2025, radicación. 05001-23-33-000-2016-01354-01. MP. Milton Chávez García.
determinación del valor de expropiación», sin sustentar dicho aspecto como un cargo independiente.
En consecuencia, la administración acertó al estudiar ambos recursos de reposición, pues, como se puede apreciar en la Resolución núm. 3327 del 22 de enero de 2014, mediante la cual se resolvió el recurso de reposición interpuesto contra la Resolución núm. 112889 del 16 de diciembre de 2013, y en la Resolución núm. 3326 del 22 de enero de 2014, que resolvió el recurso de reposición interpuesto contra la Resolución núm. 112890 de la misma fecha, el Departamento de Antioquia analizó de manera suficiente el reparo relacionado con las consideraciones que debían tenerse en cuenta respecto del avalúo catastral para la determinación del valor comercial de los inmuebles.
Por consiguiente, no prospera el cargo de falta de motivación elevado en contra de la Resolución núm. 3327 del 22 de enero de 2014 y la Resolución núm. 3326 del 22 de enero de 2014.
Ahora bien, encuentra la Sala que, en los dos primeros recursos de reposición, esto es, los interpuestos contra las Resoluciones núms. 112887 y 112888, sí se planteó expresamente el asunto relacionado con el presunto uso indebido del método de comparación o de mercado por parte de Valorar S.A. en la elaboración de los avalúos núms. V-13-05-1509 y V-13-06-1510. Además, dicho cuestionamiento fue formulado como un cargo autónomo dentro de los respectivos recursos de reposición.
Lo anterior se evidencia en los siguientes términos:
Recurso presentado en contra de la Resolución núm. 112887 de 2013
Recurso presentado en contra de la Resolución núm. 112888 de 2013
Pese a lo anterior, la Resolución núm. 3328 de 22 de enero de 2014, mediante la cual se resolvió el recurso de reposición interpuesto contra la Resolución núm. 112887 de 16 de diciembre de 2013, así como la Resolución núm. 3325 de la misma fecha, por medio de la cual se decidió el recurso formulado contra la Resolución núm. 112888 de 16 de diciembre de 2013, no abordaron el cuestionamiento relativo a la supuesta aplicación indebida del método comparativo o de mercado por parte de VALORAR S.A. en la elaboración de los avalúos núm. V-13-05-1509 y V-13-06-1510.
En efecto, lejos de pronunciarse sobre el argumento según el cual inmuebles colindantes y de características semejantes fueron valorados de manera distinta pese a haberse empleado la misma metodología, la administración centró su análisis en un asunto diferente. Concretamente, examinó la aptitud del avalúo catastral para determinar el valor comercial de los predios, aspecto que no había sido objeto de controversia en los respectivos recursos de reposición. Así, las decisiones administrativas terminaron resolviendo un reparo inexistente, mientras guardaron silencio frente al cuestionamiento efectivamente planteado por el recurrente. Tal como se evidencia a continuación:
Resolución núm. 3328 de 22 de enero de 2014 «por la cual se resuelve el recurso de reposición interpuesto frente a la Resolución de Expropiación núm. 112887 del 16 de diciembre de 2013»
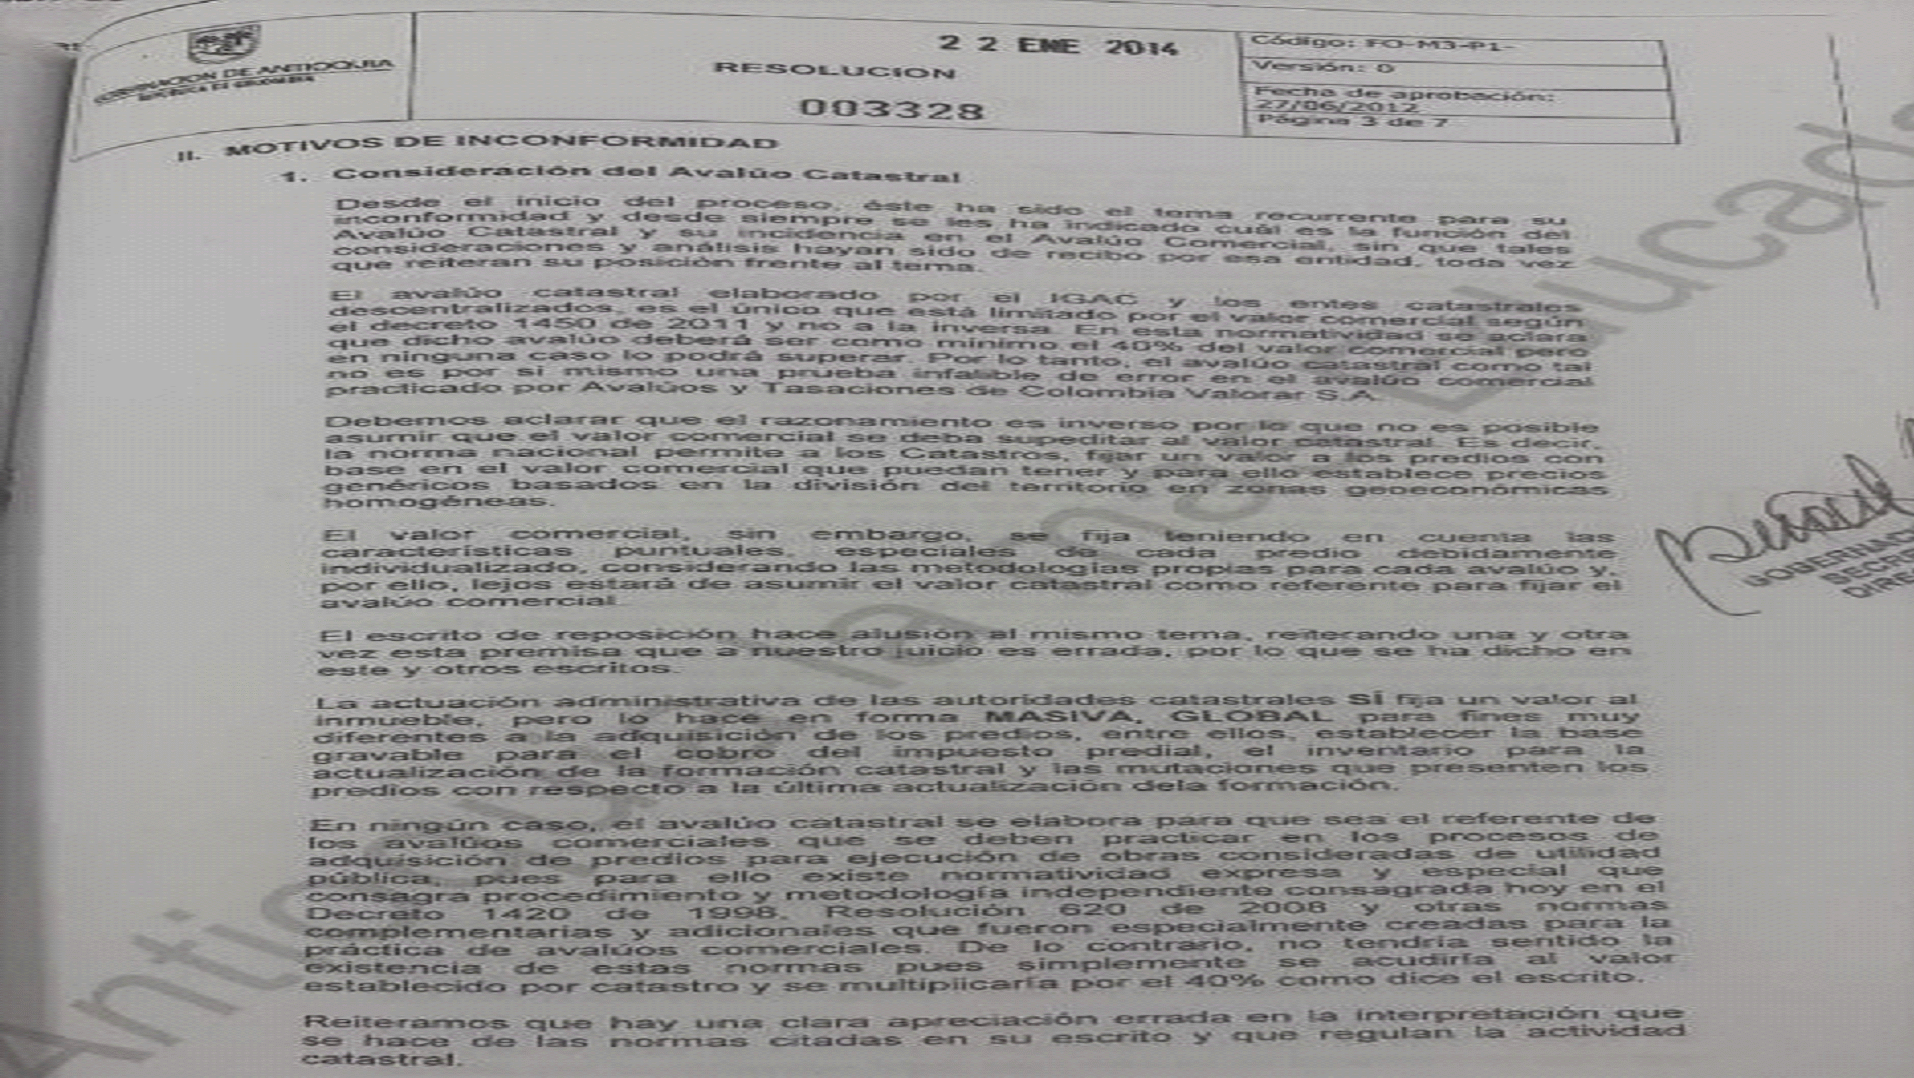
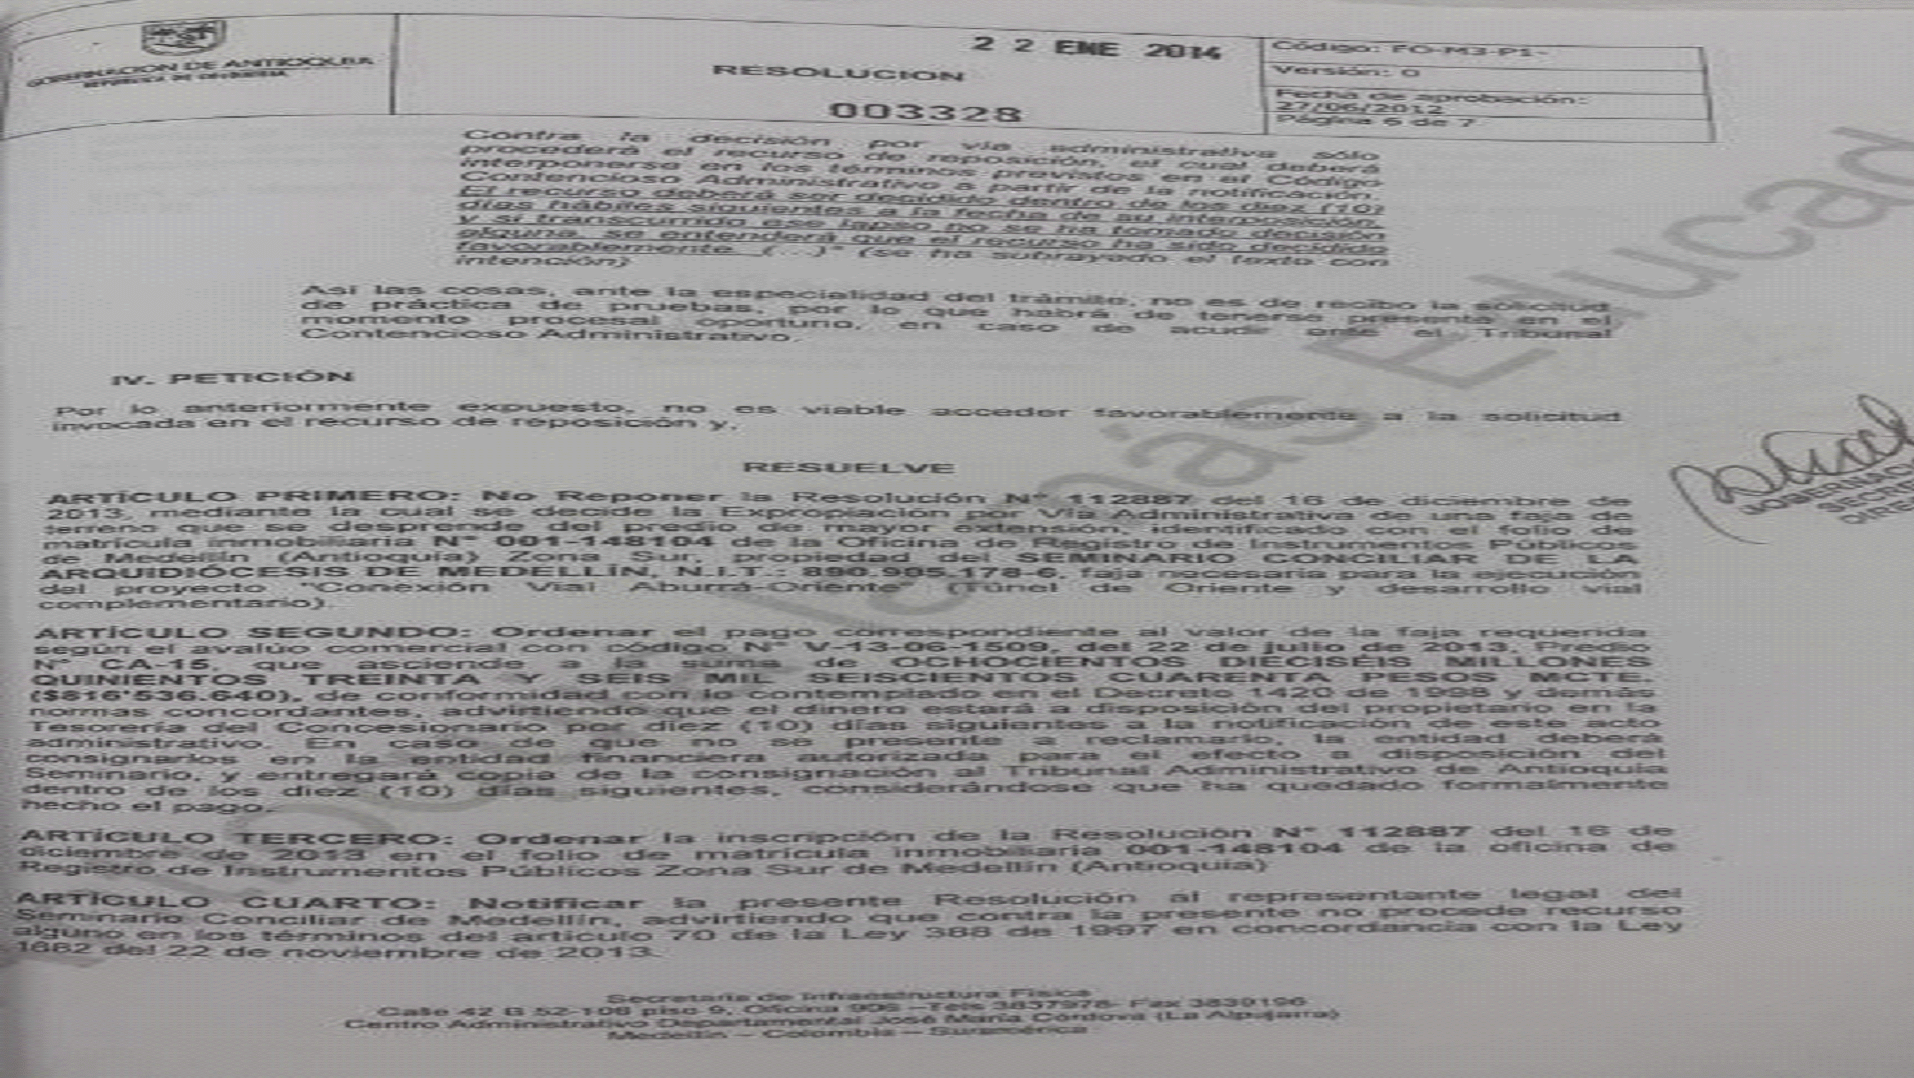
Resolución núm. 3325 de 22 de enero de 2014 «por la cual se resuelve el recurso de reposición interpuesto frente a la Resolución de Expropiación núm. 112888 del 16 de diciembre de 2013»
Con lo hasta acá expuesto, se tiene que el demandante atinó al sostener que el Departamento de Antioquia omitió resolver uno de sus reparos invocados en los recursos de reposición interpuesto en contra de Resolución de Expropiación núm. 112888 del 16 de diciembre de 2013 y Resolución de Expropiación núm. 112887 del 16 de diciembre de 2013.
Ahora bien, corresponde a la Sala establecer si verdaderamente se ha configurado en el presente caso una falta de motivación de los actos acusados, teniendo en cuenta que el criterio orientador es que cuando «se alega la falta de motivación es menester acreditar que el acto carece totalmente de fundamentos o que las razones consignadas fueron insuficientes para justificar la decisión»21.
En el asunto sub examine no se presenta el primero de tales supuestos. En efecto, las Resoluciones núm. 3325 y 3328 de 22 de enero de 2014 contienen un acápite de consideraciones de hecho y de derecho en el que la administración expuso los fundamentos que la condujeron a confirmar las decisiones recurridas. Por consiguiente, no puede afirmarse que dichos actos adolezcan de una ausencia absoluta de motivación.
Respecto del segundo supuesto, esto es, que las razones consignadas en el acto administrativo resulten insuficientes para justificar la decisión adoptada, al punto de impedir la comprensión del asunto controvertido y de las razones que condujeron a la administración a resolver en determinado sentido, la Sala encuentra que dicha situación tampoco se configura en el presente caso, por las razones que pasan a exponerse.
En primera medida, porque si bien no se atendió a la supuesta aplicación indebida del método comparativo o de mercado, lo cierto es que para determinar si hubo ausencia de motivación de los actos se puede atender a la totalidad de actuaciones que se presentaron en el proceso administrativo. Así lo ha señalado esta corporación:
En relación con la ausencia de motivación esta Corporación ha precisado que, por regla general, “los actos administrativos deben revelar las razones de su expedición, la fundamentación jurídica y la valoración fáctica que sustenta tales decisiones, so pena de originar la causal de nulidad del acto por expedición irregular”, con la indicación de que “no hay falta de motivación del acto principal, cuando al menos en forma sumaria, se dan las razones o fundamentos de la decisión, lo que debe resultar suficiente para que la demandante entienda el punto de la controversia lo que permite incluso el examen contextual del procedimiento administrativo previo al acto”22
En ese sentido, si se acude al conjunto de actuaciones surtidas dentro del proceso expropiatorio, la Sala encuentra que sí existió sustento técnico respecto de la aplicación del método de comparación o de mercado en los avalúos oficiales. En primer lugar, los propios avalúos elaborados por Valorar S.A. incorporaron el correspondiente estudio de mercado y expusieron de manera suficiente los fundamentos y conclusiones que respaldaron la valoración efectuada, tal como se aprecia a continuación:
Avalúo núm. V-13-06-1509 del 22 de julio de 2013
21 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Tercera, sentencia del 17 de octubre de 2025, radicación. 11001-03-26-000-2021-00035-00. MP. Fredy Ibarra Martínez.
22 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Tercera, sentencia del 17 de abril de 2026, radicación. 11001-03-26-000-2021-00248-00. MP. Fredy Ibarra Martínez.
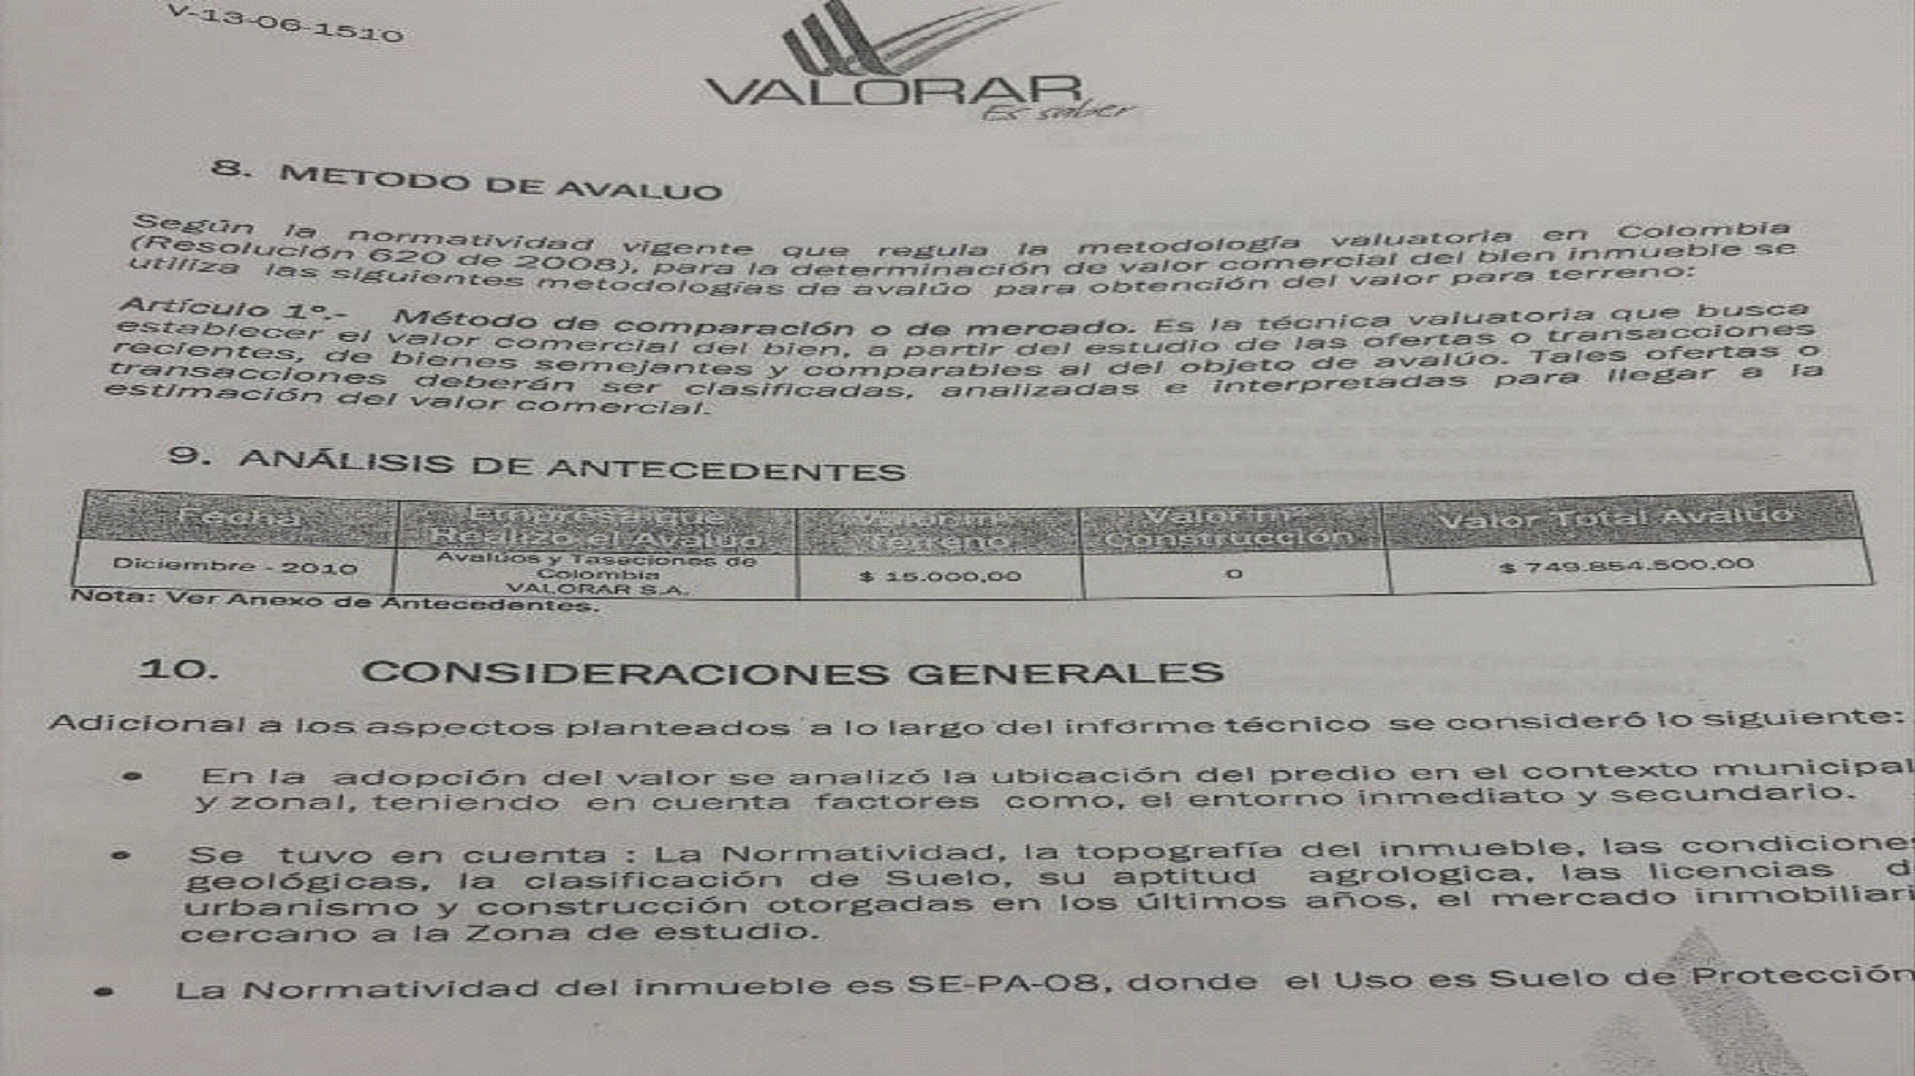
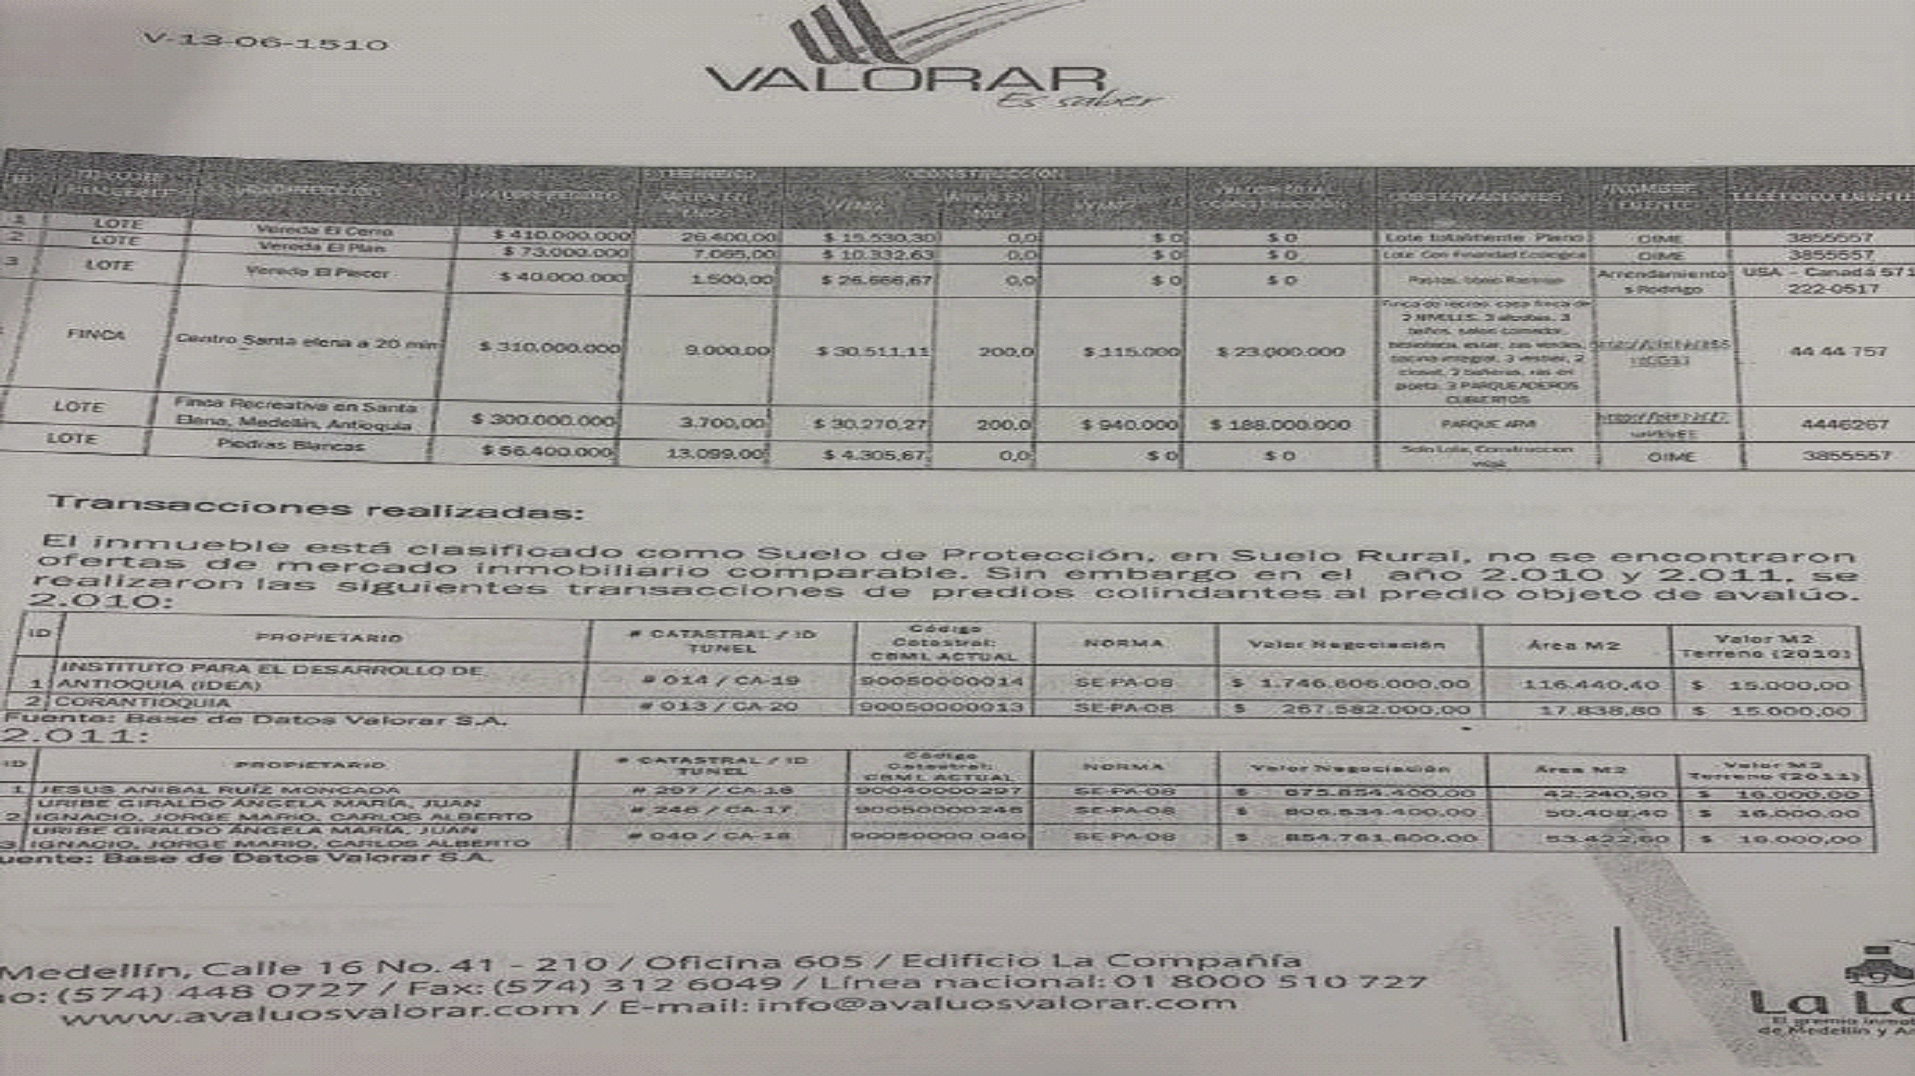
Avalúo V-13-06-1510 del 22 de julio de 2013,
En segundo lugar, la Sala encuentra que el reparo que, según el apelante no fue atendido, sí fue objeto de análisis en la respuesta al recurso de reposición interpuesto el 16 de septiembre de 2013, con fundamento en el numeral 6.º del parágrafo 1.º del artículo 87 de la Ley 1474 de 2011. Dicho recurso fue resuelto por Valorar S.A., la que se pronunció expresamente sobre los cuestionamientos formulados por el recurrente en relación con la aplicación del método de comparación o de mercado, en los siguientes términos:
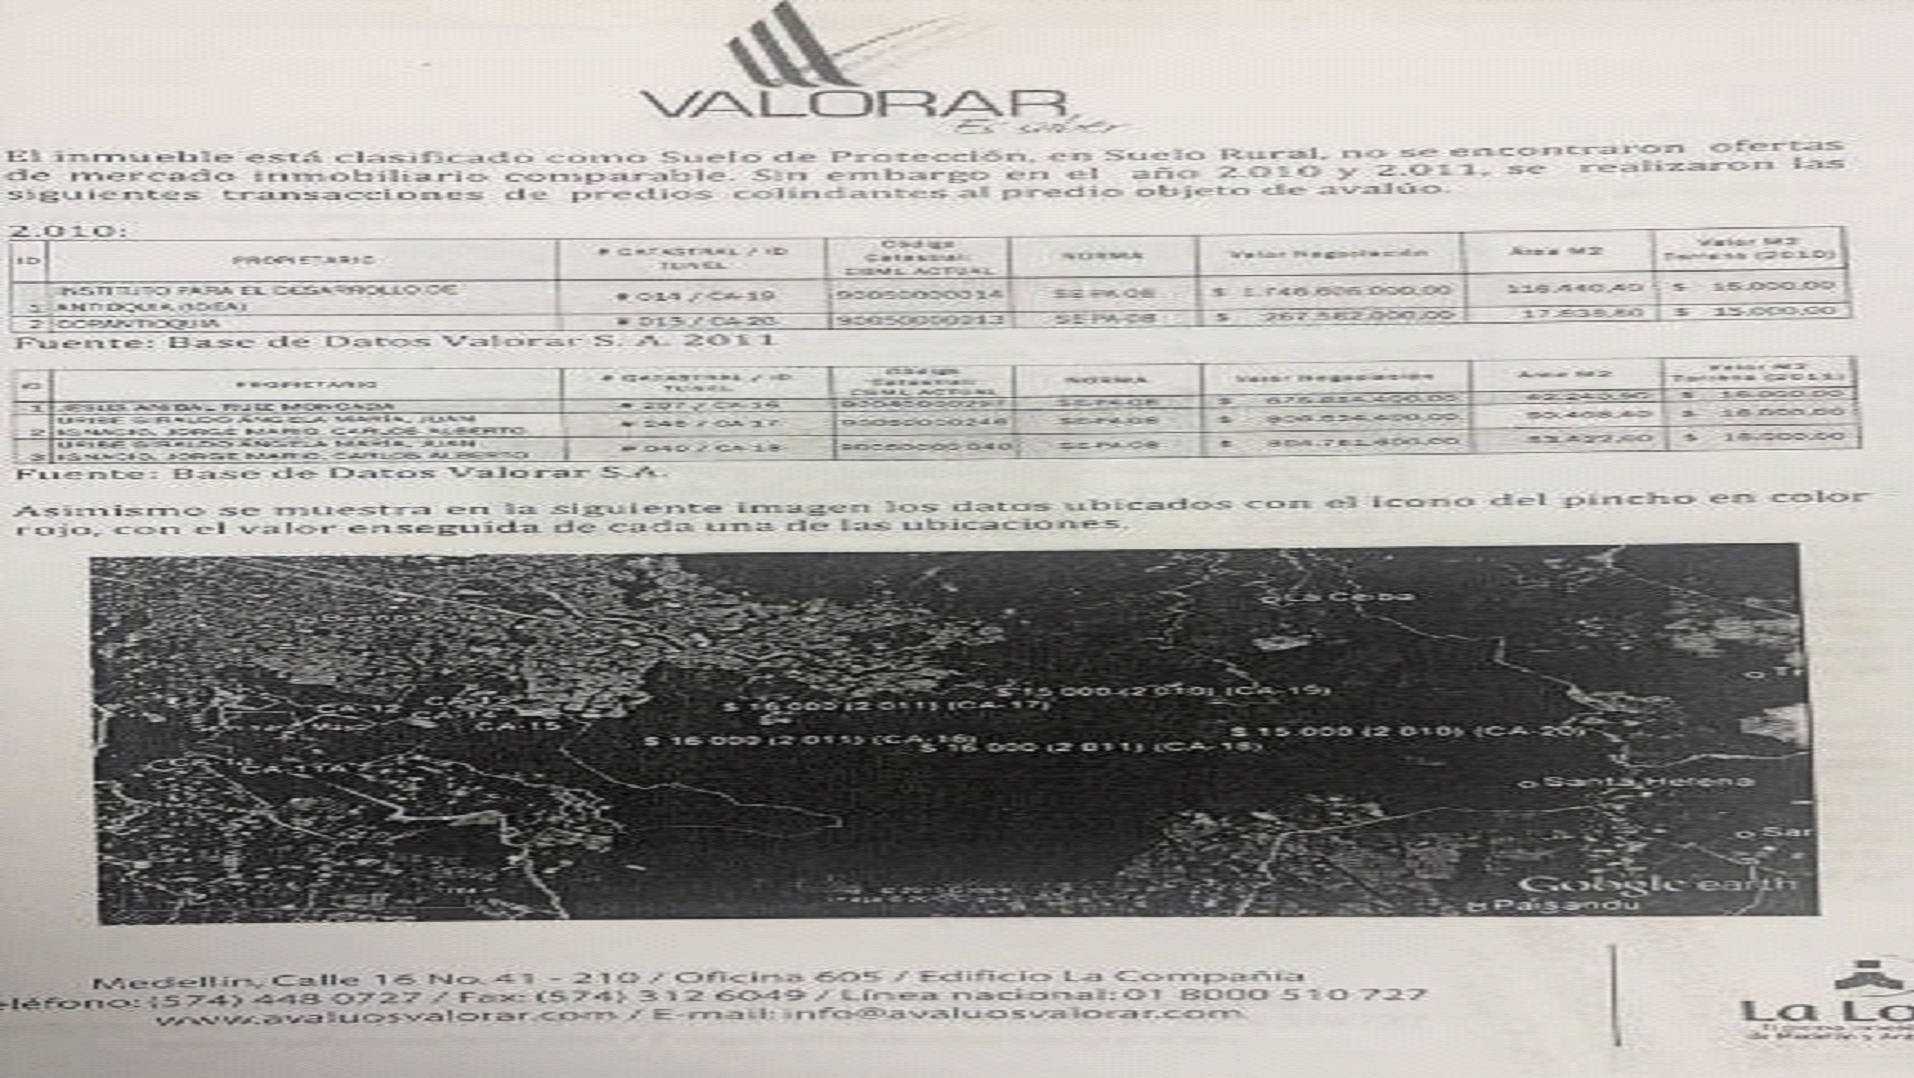
Se tiene, entonces, que, en el trámite del proceso de expropiación, el administrado pudo conocer las razones y los fundamentos en virtud de los cuales se consideró que el método de comparación o de mercado había sido aplicado en los avalúos oficiales. En efecto, contó con acceso a los respectivos estudios de mercado incorporados en dichos avalúos, así como a las explicaciones suministradas por la firma Valorar S.A. al resolver el recurso de reposición interpuesto contra estos. Lo anterior le permitió disponer de la información fáctica y jurídica necesaria para comprender la decisión adoptada y controvertirla adecuadamente.
En consecuencia, la Sala concluye que la parte demandante sí contó con «la información sustancial, fáctica y jurídica que permite la comprensión de la decisión y acredita la legalidad del acto», razón por la cual no se configura el vicio de falta de motivación alegado23.
Adicionalmente, la omisión advertida no tiene la entidad suficiente para desvirtuar la presunción de legalidad que ampara los actos acusados. En efecto, aunque la administración dejó de pronunciarse expresamente sobre uno de los argumentos planteados en los recursos de reposición, en el presente proceso se examinó de manera integral cada uno de los cuestionamientos formulados por el demandante en lo ateniente al monto de la indemnización reconocida. Sin embargo, ninguno de ellos logró demostrar que los avalúos oficiales acogidos por la administración para determinar el precio indemnizatorio desconocieran las normas aplicables o estuvieran desprovistos de sustento técnico suficiente.
Así las cosas, si bien se constata que las Resoluciones núm. 3325 y 3328 de 22 de enero de 2014 no dieron respuesta específica al reparo relacionado con la aplicación del método comparativo por parte de VALORAR S.A., dicha circunstancia, por sí sola, no conduce a la nulidad de los actos administrativos. Lo anterior, por cuanto la omisión no implicó una ausencia total de motivación ni privó de sustento fáctico, jurídico o probatorio a las
23 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Cuarta, sentencia del 20 de febrero de 2025, radicación. 05001-23-33-000-2016-01354-01. MP. Milton Chávez García.
decisiones adoptadas. En consecuencia, el cargo de nulidad por falta de motivación no está llamado a prosperar.
En un caso similar, no en cuanto a la materia objeto de controversia, pero sí respecto de la alegada omisión de la administración de pronunciarse sobre uno de los argumentos formulados en un recurso y la consecuente invocación del vicio de falta de motivación, la Sala adoptó una solución jurídica equivalente, en los siguientes términos:
Ahora, en el reproche formulado por el demandante lo que se desprende es que se limitó a mencionar que los argumentos expuestos en el recurso de apelación no le fueron resueltos; sin embargo, el hecho de que en el acto acusado no exista un pronunciamiento expreso o individual respecto de cada una de las inconformidades no se traduce en la violación del debido proceso o en la falta de motivación del acto administrativo. Ello, por cuanto, del contenido del acto administrativo que resolvió la apelación se observa que fueron analizados los elementos para confirmar la decisión de declarar la responsabilidad fiscal.
Adicionalmente, dicha situación, no tiene la entidad suficiente para controvertir la legalidad de los actos acusados, en la medida que, por un lado, el interesado omitió indicar por qué la falta de pronunciamiento frente a lo expuesto en el recurso de apelación era determinante en la decisión de confirmar la declaratoria de responsabilidad fiscal y, por el otro, el fallo de responsabilidad fiscal de primera instancia explicó las razones por las cuales era responsable fiscalmente, y si bien interpuso un recurso de apelación que no le fue resuelto de manera individual y expresa respecto de cada una de las alegaciones, en todo caso en sede judicial tuvo la oportunidad de desvirtuar los fundamentos que dieron lugar a dicha declaratoria, con los mismos argumentos o incluso con otros distintos. Para ello, cabe precisar que, tal como lo ha señalado esta Sección de manera pacífica, para cuestionar la legalidad de los actos enjuiciados es posible plantear nuevos argumentos en la demanda frente a los formulados en sede administrativa
En conclusión, pese a que el acto que desató el recurso de apelación no examinó de manera individual y expresa las argumentaciones expuestas por el hoy recurrente, éste no demostró en sede judicial, por ninguno de los medios probatorios establecidos en la ley, que las razones por las cuales se le imputó responsabilidad fiscal no fueran ciertas o no tuvieran sustento legal o probatorio alguno, de manera que, este reproche tampoco prospera.
Por los motivos examinados, la Sala confirmará la decisión de primera instancia que denegó las pretensiones de la parte actora 24
Por todo lo anterior, este cargo no tiene vocación de prosperidad.
Finalmente, el apelante sostuvo que, en virtud de la Ley 1943 de 2018, el valor de los actos de enajenación debe declararse por su valor real, es decir, por el valor efectivamente pactado y realizado, por lo que debe tenerse en cuenta aquel que corresponde o se asimila al valor comercial del bien. Según el demandante en este caso no se cumplió con esa normativa.
Sea lo primero señalar que la norma invocada por el demandante es del año 2018, mientras que los actos demandados datan de 2013 y 2014; por lo tanto, dicha normativa no les era aplicable. En segundo lugar, se advierte que el reparo ahora propuesto no fue planteado en la demanda y que la segunda instancia no constituye una oportunidad para reformular las pretensiones, introducir nuevos cargos o desarrollar por primera vez fundamentos fácticos y jurídicos que debieron exponerse con claridad desde la presentación del libelo introductorio.
Por el contrario, la competencia del juez de apelación se encuentra delimitada por los términos en que quedó trabada la controversia en primera instancia y por los cuestionamientos que efectivamente fueron sometidos al debate procesal. Esta Sala se ha pronunciado en el mismo sentido en anteriores oportunidades:
Sin embargo, al igual que en el punto anterior, la Sala encuentra que la parte actora no invocó en la demanda el argumento expuesto en el sentido de que la demandada aplicó una norma que no estaba en vigor, esto es, el Decreto 281 de 2017, ni justificó su aplicación en este asunto bajo el principio de favorabilidad, lo cual se reitera torna en improcedente y extemporáneos su examen por cuanto debió plantearse en la demanda o su adición, y porque estudiarlo representaría la trasgresión al derecho de defensa y contradicción de la parte demandada en el proceso, siendo deber del juez hacer efectiva la igualdad entre las partes.
Así pues, una vez analizados los argumentos expuestos en la demanda se tiene que la parte actora alegó la vulneración del Decreto 281 de 22 de febrero de 2017, específicamente, en lo dispuesto en el artículo 2.2.9.5.3. ibidem, el cual estableció lo relacionado con las circunstancias de atenuación y agravación de la multa por infracciones relacionadas con el servicio de energía eléctrica, pero en momento alguno cuestionó su aplicación en el tiempo, como sí lo hizo en el recurso de apelación interpuesto.
[…]
Por consiguiente, la Sala no hará pronunciamiento de fondo sobre el reproche aludido, habida cuenta que éste apenas se invocó en el recurso de apelación, lo que se reitera representa que, acogerlo para su examen rompería el equilibrio procesal y la igualdad de las partes, dado que la parte demandada no tendría la posibilidad de controvertir y desvirtuar los nuevos argumentos, en tanto no fue planteado en la demanda. En virtud de lo expuesto, la Sala no hará un pronunciamiento de fondo sobre el reproche aludido; por lo tanto, el reparo no está llamado a prosperar. 25.
- Del reparo sobre la incidencia del avalúo catastral en el cálculo de la indemnización derivada de la expropiación de un inmueble
En el recurso de apelación, la parte demandante insiste en que el precio indemnizatorio reconocido con ocasión de la expropiación vulneró el principio de confianza legítima de los administrados, pues se reconoció un valor inferior al avalúo catastral. Sobre el particular, efectuó un análisis de las normas que regulan el avalúo catastral de los bienes y sostuvo que dichas disposiciones establecen que este no puede ser inferior al sesenta por ciento (60 %) ni superior al ciento por ciento (100%) del avalúo comercial. Con fundamento en ello, afirmó que se incurrió en un error de hecho al haberse reconocido una indemnización por un valor inferior al avalúo catastral.
25 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección primera. Sentencia del 25 de junio de 2026, Radicación núm.: 08001-23-33-000-2018-01090-01. MP. Nubia Margoth Peña Garzón.
Al respecto, la Sala considera que no le asiste razón al demandante. En efecto, el régimen especial contenido en la Ley 388 de 1997 y en el Decreto 1420 de 1998 prevé que la determinación del precio indemnizatorio debe sustentarse en el avalúo comercial elaborado por la entidad o persona legalmente autorizada para ello, a solicitud de la autoridad encargada de adelantar el procedimiento de adquisición o expropiación. de acuerdo con lo anterior, esta Sección ha sostenido de manera reiterada que el referente jurídicamente relevante para establecer el valor del inmueble objeto de expropiación es el avalúo comercial practicado conforme a las disposiciones que regulan la materia, y no el avalúo catastral utilizado para otros fines, en los siguientes términos:
165. El artículo 61 de la Ley 388 de 1997 dispone que el precio de adquisición será igual al valor comercial determinado por el Instituto Geográfico Agustín Codazzi, la entidad que cumpla sus funciones, o por peritos privados inscritos en las lonjas o asociaciones correspondientes, según lo determinado por el Decreto Ley 2150 de 1995.
166. El artículo en cita permite diferenciar el llamado precio de adquisición del precio indemnizatorio. Mientras el primero se refiere al valor del inmueble que se establece conforme el avalúo que para dichos efectos realice la entidad correspondiente, el segundo, además de comprender aquel, contiene el daño emergente y el lucro cesante, así como los demás perjuicios que merezcan ser reparados para garantizar una indemnización plena26
La posición mayoritaria de la Sala, frente a controversias similares a la que ahora se examina, en las cuales la parte demandante ha cuestionado que el precio indemnizatorio reconocido por la administración, si bien se sustentó en un avalúo comercial, resultaba inferior al avalúo catastral del inmueble o no guardaba correspondencia con este, ha sido que, aunque el avalúo catastral constituye un elemento relevante para garantizar la coherencia en la valoración de los bienes inmuebles, no sustituye al avalúo comercial como criterio determinante para establecer el monto de la indemnización en los procesos de expropiación. Sobre el particular, ha señalado lo siguiente:
Ahora, en relación con el reproche relacionado, consistente en que comparado con el avalúo comercial solicitado por el IDU, el valor determinado por esa entidad ni siquiera asciende al valor catastral, pues tiene una diferencia de $3.203.002.761.oo, es del caso traer a colación la sentencia de 30 de enero de 2025, proferida por esta Sección, en la que se sostuvo lo siguiente:
“[…] 98. Los artículos 3º, 4º, 5º y 6º ibidem señalan lo siguiente en cuanto a dichas perspectivas: […]
99. El artículo 7° ejusdem define el avalúo catastral y establece las reglas para su determinación, precisando que el mismo “[…] consiste en la determinación del valor de los predios, obtenido mediante investigación y análisis estadístico del mercado inmobiliario. El avalúo catastral de cada predio se determinará por la adición de los avalúos parciales practicados independientemente para los terrenos y para las edificaciones en él comprendidos. Las autoridades catastrales realizarán los avalúos para las áreas geoeconómicas, dentro de las cuales determinarán los valores unitarios para edificaciones y para terrenos
26 Al respecto: Consejo de Estado, Sala de lo Contencioso Administrativo, Sección primera. Sentencia del 14 de mayo de 2026, Radicación núm.: 05001-23-33-000-2014-02189-01. MP. Sandra Lisset Ibarra Vélez.
[…]
En síntesis, el avalúo catastral no solo cumple una función económica sino también fiscal al ser la base para la recaudación de impuestos y la planificación territorial. Su cálculo basado en el análisis del mercado inmobiliario y las características particulares de cada predio asegura un proceso objetivo y ajustado a las realidades locales.
Nótese, entonces que el avalúo catastral sirve para determinar el valor de los predios y como base para el cálculo de impuestos y otras actividades administrativas.
Cabe advertir que para efectos de la expropiación, como se concluyó se debe tener en cuenta el avalúo comercial y no el catastral de acuerdo con lo dispuesto en la Ley 388 de 1997, pero ello no implica que valor catastral no deba ser observado, todo lo contrario, el valor comercial de los inmuebles debe partir del análisis de aquel.
Lo anterior cobra mayor relevancia si se tiene en cuenta que en la eventualidad de disparidad entre el precio indemnizatorio por al avalúo comercial y el avalúo catastral, se debe observar lo dispuesto en el artículo 79 de la Ley 223 de 1995.
La anterior disposición reguló aspectos relevantes de la relación entre el valor catastral, el valor comercial y la fiscalización de las enajenaciones de bienes raíces. Su objetivo principal es prevenir subvaloraciones que puedan impactar negativamente en la recaudación tributaria y garantizar un equilibrio entre los valores catastrales y comerciales para reflejar una valoración justa y razonable en el mercado inmobiliario. […]
110. La disparidad entre el avalúo comercial y el avalúo catastral debe resolverse asegurando una indemnización justa, conforme al artículo 58 de la Constitución Política. Esto implica que el avalúo catastral, aun siendo una base de referencia inicial, no puede sustituir el avalúo comercial, que representa el valor real de mercado del inmueble. La normativa garantiza que el avalúo catastral sea actualizado y proporcional, pero se reitera que es el avalúo comercial el que debe prevalecer para determinar el monto indemnizatorio en favor del propietario.
111. Nótese que el artículo 79 del Estatuto Tributario tiene un impacto positivo en los procesos de expropiación al proporcionar herramientas y lineamientos claros para determinar el valor del inmueble. Al exigir proporcionalidad entre el avalúo catastral y el valor comercial, prevenir subvaloraciones y establecer mecanismos para resolver discrepancias, la norma fortalece el principio de indemnización justa consagrado en la Constitución Política. Esto garantiza un equilibrio entre los derechos del propietario expropiado y el interés general que motiva la expropiación. […]
113. En suma, en los procesos de expropiación administrativa, la normativa vigente establece de manera clara que el avalúo comercial es el criterio prevalente para determinar el precio indemnizatorio. Según el artículo 67 de la Ley 388 de 1997, este valor debe reflejar el precio de mercado del inmueble, considerando criterios técnicos y objetivos como ubicación, uso, características físicas y condiciones del mercado inmobiliario.
114. El avalúo catastral, por su parte, tiene un carácter complementario y fiscal, como base para la recaudación de impuestos y la planeación territorial. Si bien es relevante para garantizar coherencia en la valoración de los bienes inmuebles, no reemplaza al avalúo comercial como referencia definitiva para el cálculo del
precio indemnizatorio. Así lo dispone también el artículo 79 de la Ley 223 de 1995, que exige que el avalúo catastral no sea inferior al 40% del valor comercial, pero reconoce que este último debe prevalecer para reflejar el valor real del mercado” (Destacado fuera de texto).
Conforme a lo precedente, se colige que, si bien es cierto que el avalúo catastral es relevante para garantizar coherencia en la valoración de los bienes inmuebles, también lo es que dicho avalúo catastral no reemplaza al avalúo comercial como referencia definitiva para el cálculo del precio indemnizatorio.
En otras palabras, el avalúo comercial es el criterio prevalente para determinar o definir el precio indemnizatorio27
Debe reiterarse que el precio de adquisición del inmueble no tiene que corresponder necesariamente al avalúo catastral. De conformidad con el artículo 61 de la Ley 388 de 1997, dicho valor debe determinarse con base en el avalúo comercial practicado a solicitud de la autoridad encargada de adelantar el procedimiento de adquisición o expropiación. A su vez, este avalúo debe elaborarse con observancia de los criterios y metodologías previstos en la normativa aplicable, entre ella la Ley 388 de 1997, el Decreto 1420 de 1998 y la Resolución 620 de 2008.
Esta Sección ha sido reiterativa en que el quantum indemnizatorio fijado en el acto que dispone la expropiación por vía administrativa forma parte integral de dicha decisión y, por consiguiente, se encuentra amparado por la presunción de legalidad que cobija los actos administrativos. En consecuencia, le corresponde a quien controvierte la indemnización asumir la carga de desvirtuar dicha presunción, mediante la presentación de elementos probatorios y argumentos técnicos suficientes y debidamente sustentados. Así lo ha considerado esta Sección:
[E]l precio justo se encuentra amparado por la misma presunción de legalidad y de certeza que se predica de las decisiones de la administración, al incorporarse el valor del avalúo oficial en el texto de los actos que decretan la expropiación por vía administrativa.
Por lo tanto, es obligación de la parte demandante demostrar en el proceso judicial los errores que le atribuya a dicho avalúo. En sentencia de 14 de septiembre de 2020, se expuso lo siguiente sobre el particular:
“[…] 5.2.3. [L]a Sala considera relevante precisar el alcance de la carga que recae sobre el demandante, atendiendo las presunciones de que gozan los actos de la administración; no basta entonces con que se argumente que los mismos no cumplieron con lo determinado en la norma para atacar la presunción de legalidad y veracidad de que goza el avalúo oficial. Resulta indispensable que la parte demandante indique el defecto en que se ha incurrido y cuál es el impacto en el precio que se ofreció por la administración conforme las normas que regulan la materia […]”28 .
27 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección primera. Sentencia del 26 de febrero de 2026, Radicación núm.: 25000-23-41-000-2016-01133-01. MP. Nubia Margoth Peña Garzón.
28 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Primera, sentencia del 26 de marzo de 2026, radicación 25000-23-41-000-2016-00828-01. MP. Germán Eduardo Osorio Cifuentes. En la sentencia transcrita se cita la sentencia del Consejo de Estado, Sección Primera, del 14 de septiembre de 2020, radicación núm. 05001-2331-000-2007- 00419-01. C.P. Oswaldo Giraldo López.
Similares consideraciones se tuvieron en sentencia del 31 de julio de 2025:
[…] no es de recibo que los argumentos que sustentan la incorrección del avalúo oficial, que fundamentaron la expedición de los actos administrativos acusados, sean que al ser mayor el precio del avalúo comercial determinado en los avalúos contratados por el demandante, ello resulte suficiente para decretar la nulidad de los actos administrativos acusados.
Así discurrió la Sección, en la citada providencia:
[...] 68. En esa línea, se observa que estos avalúos más allá de controvertir o desvirtuar la presunción de legalidad del avalúo AV-466-07-36549-IDU realizado por la Lonja Inmobiliaria de Bogotá sobre el cual se sustentó la expedición de los actos demandados, presentan características generales correspondientes a cualquier avalúo; razón por la cual no le asiste razón al accionante cuando indica que el a quo no tomó en cuenta estos avalúos, puesto que los mismos no controvierten ni aportan pruebas sobre las cuales se pueda determinar que el avalúo comercial realizado por la Lonja Inmobiliaria de Bogotá es errado y no se encuentra ajustado a las normas sobre avalúos., valga decir, no desvirtúa la presunción de legalidad que los cobija.
69. Sobre el particular, la Sección Primera del Consejo de Estado ha indicado que se presume la legalidad del acto administrativo que incorporó el avalúo oficial, aun cuando en el informe técnico no se precisan las operaciones o la forma como fueron calculados los valores correspondientes, por ello la parte demandante debe aportar las pruebas para demostrar los errores de este. [...].29 [Destacado fuera de texto].
En el presente caso, la parte demandante, hoy apelante, presentó diversos argumentos jurídicos y aportó un dictamen pericial de parte con el propósito de demostrar que el precio indemnizatorio reconocido por la administración había sido fijado de manera errónea.
Sin embargo, como se expuso en un acápite anterior de esta providencia, la Sala concluyó que dicho peritaje no reunía las condiciones necesarias para ser valorado como un medio probatorio idóneo para controvertir los avalúos oficiales. Ello, por cuanto el estudio de mercado en el que se sustentó incorporó transacciones realizadas con posterioridad a la fecha de elaboración de los avalúos oficiales y, además, no se limitó al análisis de ofertas y negocios jurídicos relativos a inmuebles comparables, sino que incluyó avalúos elaborados por la propia firma avaluadora. Tales circunstancias restan confiabilidad técnica a sus conclusiones e impiden otorgarle mérito probatorio suficiente para desvirtuar los avalúos acogidos por la administración.
En ese contexto, la sola circunstancia de que el valor reconocido por concepto de indemnización resulte inferior al avalúo catastral no constituye, por sí misma, una razón suficiente para concluir que la administración incurrió en error al fijar el precio indemnizatorio o que vulneró el principio de confianza legítima. Lo relevante, conforme al régimen jurídico aplicable, es que dicho valor se encuentre sustentado en un avalúo comercial elaborado de acuerdo con las disposiciones legales y reglamentarias que regulan la materia, presupuesto que se encuentra acreditado en el presente caso.
29 Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Primera. Sentencia de 31 de julio de 2025. Proceso núm.: 08001-23-31-000-2006-02656 -02; M.P. Nubia Margoth Peña Garzón.
Por consiguiente, al no haberse desvirtuado la validez técnica ni jurídica de los avalúos oficiales que sirvieron de fundamento para establecer el monto de la indemnización, la Sala concluye que este cargo tampoco está llamado a prosperar.
Por las razones expuestas, la Sala concluye que no le asiste razón a la parte apelante en los cuestionamientos formulados frente a las conclusiones del tribunal respecto de la determinación del precio indemnizatorio.
5.5. Condena en costas
La Sala no condenará en costas en la presente instancia comoquiera que las mismas no aparecen causadas ni probadas, lo anterior de acuerdo con lo establecido en el artículo 188 del CPACA, en concordancia con los artículos 365 y 366 del CGP, aplicables al caso por la remisión del artículo 306 de la mencionada ley.
Por lo expuesto, el Consejo de Estado en Sala de lo Contencioso Administrativo, Sección Primera, administrando justicia en nombre de la República y por autoridad de la ley,
FALLA
PRIMERO: CONFIRMAR la sentencia del 19 de noviembre de 2018, proferida por el Tribunal Administrativo de Antioquia, pero por las razones expuestas en esta providencia.
SEGUNDO: Sin condena en costas en esta instancia.
TERCERO: En firme esta providencia, remítase el expediente al Tribunal de origen.
CÓPIESE, NOTIFÍQUESE Y CÚMPLASE
La anterior providencia fue leída, discutida y aprobada por la Sala en su sesión del 17 de septiembre de 2026.
PABLO ANDRÉS CÓRDOBA ACOSTA CARLOS FERNANDO MANTILLA NAVARRO
Consejero de Estado Consejero de Estado Presidente
Aclara voto
GERMAN EDUARDO OSORIO CIFUENTES NUBIA MARGOTH PEÑA GARZÓN
Consejero de Estado Consejera de Estado
CONSTANCIA: La presente sentencia fue firmada electrónicamente por los integrantes de la Sección Primera en la sede electrónica para la gestión judicial SAMAI. En consecuencia, se garantiza la autenticidad, integridad y conservación y posterior consulta, de conformidad con la ley.
